
Lleváis quince años juntos, tenéis casa, quizá hijos, y una póliza de vida que firmaste hace tiempo en la que, en el apartado de beneficiarios, pone "mi cónyuge". Nunca os casasteis. Si mañana pasara algo, ¿cobraría tu pareja ese capital? La respuesta incómoda es que no está garantizado, y que en muchas pólizas lo más probable es que el dinero acabe en manos de otra persona: tus hijos de una relación anterior, tus padres o tus hermanos.
Este es el problema de fondo del seguro de vida para pareja de hecho: la palabra "cónyuge" y la expresión "herederos legales" parecen cubrir a cualquiera que viva contigo, pero para la ley no incluyen a quien no está casado contigo. La solución es sencilla y gratuita (designar a tu pareja por nombre, apellidos y DNI), pero casi nadie la hace hasta que ya es tarde, porque el único momento en que se comprueba es el peor posible.
Aquí tienes la guía completa: qué dice la Ley 50/1980 de Contrato de Seguro, cómo redactar bien la cláusula, qué cambia si la pareja está inscrita en un registro o no, cómo tributa el capital en el Impuesto sobre Sucesiones y Donaciones cuando el beneficiario no es cónyuge, y en qué se parece (y en qué no) a la pensión de viudedad de las parejas de hecho. Es información general: para tu caso concreto, confirma tu situación con un notario o un asesor fiscal, sobre todo en lo que depende de tu comunidad autónoma.
Seguro de vida y pareja de hecho: quién cobra si no estáis casados
Un seguro de vida de fallecimiento paga un capital a la persona que figure como beneficiario. No es parte de la herencia en el sentido habitual: el beneficiario cobra por derecho propio, directamente de la aseguradora, designado en un contrato. Eso es una gran ventaja, porque permite dejar el dinero a quien quieras sin pasar por el reparto de la herencia. Pero tiene una condición: la persona tiene que estar identificada correctamente. Si no lo está, entra en juego la ley.
El artículo 84 de la Ley de Contrato de Seguro establece tres cosas que conviene tener claras. El tomador puede designar beneficiario o cambiarlo sin necesidad de consentimiento del asegurador. La designación puede hacerse en la póliza, en una declaración escrita posterior comunicada a la aseguradora o en testamento. Y si cuando fallece el asegurado no hay beneficiario concretamente designado ni reglas para determinarlo, el capital pasa a formar parte del patrimonio del tomador, es decir, a la herencia.
Ahí está el riesgo para la pareja no casada. Si el beneficiario no está designado de forma que alcance a tu pareja, el dinero se reparte como el resto de tu patrimonio, y en el derecho civil común la pareja no casada no figura entre los herederos legales cuando no hay testamento (algunos derechos civiles autonómicos sí reconocen derechos a las parejas estables, y varían de una comunidad a otra, así que esto es justo lo que debe revisar un notario). Para una explicación general de cómo se eligen y cambian los beneficiarios, tienes nuestra guía sobre beneficiarios del seguro de vida; aquí nos centramos en lo que cambia cuando no hay matrimonio.
Qué dicen exactamente "cónyuge", "herederos" e "hijos"
El artículo 85 de la Ley 50/1980 fija cómo se interpretan las fórmulas genéricas. Si designas a "los hijos", se entienden todos los descendientes con derecho a herencia. Si designas a "los herederos", se consideran los que tengan esa condición en el momento del fallecimiento del asegurado. Y si designas al cónyuge, la condición la tiene quien lo sea en el momento del fallecimiento. La ley habla de cónyuge, no de pareja. Una persona con la que convives sin matrimonio no encaja en esa palabra, por muchos años que lleve a tu lado.
Algunas pólizas, en sus condiciones generales, amplían el término "cónyuge" a la pareja de hecho inscrita. Es una posibilidad real, pero depende de cada aseguradora y de cada producto, y por eso no conviene fiarse de ella: lee las condiciones de tu póliza y, si no lo dicen con todas las letras, no lo des por hecho. Aun cuando lo recojan, escribir el nombre de tu pareja en la póliza elimina cualquier discusión sobre si cumple o no la definición.
El caso de los 15 años juntos (ejemplo ilustrativo)
Imagina una pareja que convive desde hace quince años en la misma vivienda. Él contrató un seguro de vida hace tiempo y en el apartado de beneficiarios puso "mi cónyuge e hijos". Ella nunca ha sido su cónyuge, y él tiene un hijo de una relación anterior. Si él fallece, la aseguradora se encuentra con una designación que apunta a "cónyuge" (que no existe) e "hijos" (que sí existen).
Lo que suele ocurrir es que la aseguradora paga a los hijos, o bloquea el pago hasta que se aclara quién tiene derecho, y la pareja de toda la vida se entera de que nunca figuró como beneficiaria. No es un fallo de la aseguradora: ha hecho lo que decía el papel.
Lo que lo habría evitado: una línea en la póliza con el nombre, los apellidos y el DNI de ella.
Casados, pareja inscrita y pareja sin registrar: qué cambia en cada caso
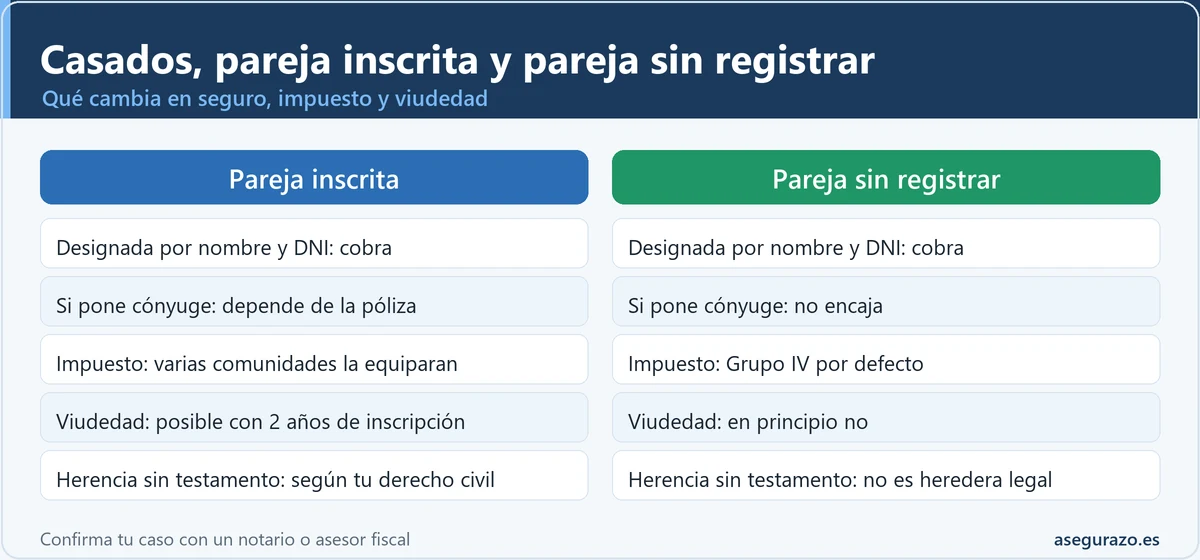
Para ordenar las ideas, conviene separar tres situaciones que mucha gente mezcla: matrimonio, pareja de hecho inscrita (en un registro autonómico o municipal, o formalizada en documento público) y pareja que simplemente convive sin ningún trámite. Para el seguro de vida, el impuesto y la viudedad el resultado es distinto en cada una, y la siguiente tabla lo resume. Está construida con lo que dicen la Ley 50/1980, la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones y el artículo 221 de la Ley General de la Seguridad Social.
| Qué se mira | Casados | Pareja de hecho inscrita | Pareja sin registrar |
|---|---|---|---|
| Si la póliza dice "cónyuge" | Cobra el cónyuge en el momento del fallecimiento (art. 85 LCS) | Depende de la póliza: la ley habla de cónyuge, no de pareja | No encaja en la palabra "cónyuge" |
| Si no hay beneficiario concreto | El capital va al patrimonio del tomador (art. 84 LCS) y el cónyuge entra en la herencia como heredero legal | Va a la herencia; los derechos de la pareja dependen del derecho civil aplicable y de si hay testamento | Va a la herencia; en derecho civil común sin testamento no figura entre los herederos legales |
| Designación por nombre y DNI | Válida y recomendable | Válida: la solución más segura | Válida: la única forma fiable de cobrar |
| Impuesto de Sucesiones (norma estatal supletoria) | Grupo II, con reducciones propias, incluida la de seguros de vida | Depende de tu comunidad: varias la equiparan al cónyuge, otras no | Grupo IV ("extraños"), sin reducción por parentesco; revisa tu comunidad |
| Pensión de viudedad | Sí, con los requisitos del art. 219 LGSS | Posible, con inscripción o documento público al menos 2 años antes y los demás requisitos del art. 221 LGSS | En principio no, al faltar la inscripción o el documento público |
Fíjate en la fila del medio, porque es la que más sorprende: estar inscrito como pareja de hecho no convierte automáticamente a tu pareja en beneficiaria del seguro. La inscripción sirve para otros efectos (impuestos en algunas comunidades, viudedad, ciertos trámites), pero la póliza solo paga a quien la póliza o la ley identifican. Por eso la tabla deja una idea práctica: en las tres situaciones, la designación expresa es lo que de verdad protege.
¿Quién cobra el seguro de vida si no estoy casado? Un árbol para localizar tu caso
Antes de tocar nada, saca la póliza y mira qué pone literalmente en el apartado de beneficiarios. Después usa este pequeño árbol: pulsa la opción que se parezca a la tuya y verás qué suele ocurrir. Es un esquema orientativo, no una resolución: cada póliza tiene sus condiciones y, si hay dudas, la que decide es tu aseguradora o, en último término, un juez.
En mi póliza, el beneficiario es...
Detalle del último resultado, que a muchos les da tranquilidad: el artículo 88 dice que la prestación debe entregarse al beneficiario aun contra las reclamaciones de los herederos legítimos y de los acreedores del tomador. Existe un matiz: esos herederos o acreedores pueden exigir al beneficiario el reembolso de las primas pagadas en fraude de sus derechos. Es un supuesto concreto (pagar primas desproporcionadas precisamente para sacar dinero del alcance de los demás), no una vía general para quitarle el capital a tu pareja.
Cómo designar a tu pareja como beneficiaria: la cláusula bien escrita
Designar a tu pareja no requiere abogado ni notario: la ley permite hacerlo en la póliza o en una declaración escrita comunicada a la aseguradora (art. 84 LCS), y la mayoría de compañías tienen un formulario de modificación de beneficiarios. Lo que sí necesita es precisión. El objetivo de la cláusula es que, el día que hay que pagar, a nadie le quepa duda de quién es la persona y de qué parte le corresponde.
Nombre y apellidos completos, tal como figuran en el DNI
Nada de "mi pareja", "mi compañera" ni solo el nombre de pila. Escribe los dos apellidos.
Así no hay confusión con homónimos ni con una pareja anteriorDNI o NIE
Es el dato que cierra la identificación. Comprueba que no hay erratas y que el documento está en vigor para evitar rechazos.
Revisa los dígitos dos vecesRelación con el asegurado, sin que sea condición
Puedes anotar "pareja de hecho" o "pareja", pero que el nombre sea lo que manda. Evita fórmulas como "mientras sea mi cónyuge" que condicionan el pago.
El parentesco informa, la persona identificada es la que cobraPorcentaje de reparto si hay varios beneficiarios
Si no dices otra cosa, el capital se divide por partes iguales (art. 86 LCS). Indica porcentajes que sumen 100 si quieres, por ejemplo, 60 para tu pareja y 40 para tus hijos.
Comprueba que suman exactamente 100Beneficiario sustituto
Qué pasa si tu pareja fallece antes que tú o a la vez. Sin sustituto, la parte no cobrada acrecienta a los demás beneficiarios (art. 86) o cae en tu patrimonio (art. 84).
Nombra a alguien de confianza, también por nombre y DNIGuarda un justificante
Conserva la copia sellada o el correo de confirmación de la aseguradora. Y avisa a tu pareja de que es beneficiaria y de dónde está la póliza.
Que sepa qué aseguradora, qué póliza y dónde está la copiaUna redacción tipo, a modo de ejemplo y sin carácter de modelo oficial, podría ser esta: "Beneficiaria: (nombre y apellidos), con DNI 00000000X, en un 100 %. En su defecto, mis hijos (nombres y apellidos), por partes iguales." Los datos entre paréntesis y los números son de ejemplo; lo importante es la estructura: persona identificada, porcentaje y sustituto. Cada aseguradora usa su propio impreso, así que adapta el ejemplo al formulario de tu compañía y pide que te devuelvan una copia.
Cambiar o revocar la designación más adelante
El artículo 87 permite al tomador revocar la designación en cualquier momento, mientras no haya renunciado expresamente y por escrito a esa facultad, y exige que la revocación se haga en la misma forma que la designación. En la práctica: si designaste por escrito a la aseguradora, revoca también por escrito. Si renuncias a la facultad de revocar, pierdes los derechos de rescate, anticipo, reducción y pignoración de la póliza, así que solo tiene sentido en casos muy concretos. Si algún día la relación termina, esto es lo que hay que actualizar; nuestro artículo sobre seguros y divorcio explica el mismo problema desde el otro lado: una póliza que sigue señalando a quien ya no debería cobrar.
Pareja de hecho inscrita o no inscrita: qué prueba cada una y para qué sirve
Para el cobro del seguro, ya hemos visto que la inscripción pesa poco: manda la designación. Para otras cosas, en cambio, pesa mucho. La inscripción en un registro de parejas de hecho (autonómico o municipal, según dónde vivas) acredita que existe la pareja y desde qué fecha, y esa fecha es la que importa para dos cuestiones que afectan a quien sobrevive: la pensión de viudedad y, en algunas comunidades, el trato fiscal del capital recibido.
Las condiciones para inscribirse y los efectos de la inscripción cambian de una comunidad a otra: algunas exigen un tiempo mínimo de convivencia, otras permiten constituir la pareja ante notario en un documento público. No hay un trámite único estatal. Si todavía no os habéis inscrito, mira la web de tu comunidad o ayuntamiento y valora si compensa, sobre todo si hay una diferencia de impuestos o de derechos en juego. Y recuerda que, en los casos en que la ley o la comunidad exigen una antelación mínima, cada día que pasa sin inscribirse cuenta.
Una pareja sin registrar es perfectamente legítima y no te impide designar beneficiaria a tu pareja, ni le quita nada a la validez de esa designación. Lo que pierde son los efectos que la ley liga a la inscripción. Es decir: puedes proteger a tu pareja con el seguro aunque no estéis inscritos, pero no puedes sustituir con la póliza los derechos que solo da la inscripción, como la viudedad.
Impuesto de Sucesiones: cómo tributa el capital cuando el beneficiario es tu pareja no casada
Cobrar un seguro de vida del que no eras tomador está sujeto al Impuesto sobre Sucesiones y Donaciones: el artículo 3 de la Ley 29/1987 grava la percepción de cantidades por los beneficiarios de seguros sobre la vida cuando el contratante es persona distinta del beneficiario. Lo que cambia entre un cónyuge y una pareja no casada no es el hecho de tributar, sino cuánto se paga, porque el impuesto depende del parentesco entre el contratante fallecido y el beneficiario (art. 22 de la Ley 29/1987). Si quieres el panorama general de cómo tributa un seguro de vida, tienes nuestra guía de fiscalidad del seguro de vida.
En la norma estatal, que se aplica cuando la comunidad autónoma no ha regulado sus propias reducciones o cuando no le es aplicable su normativa (art. 20.2), los grupos de parentesco son estos: el Grupo II incluye a descendientes de 21 o más años, cónyuges y ascendientes; el Grupo III, a colaterales de segundo y tercer grado y ascendientes y descendientes por afinidad; y el Grupo IV, a colaterales de cuarto grado, grados más distantes y extraños. La ley estatal no menciona a las parejas de hecho, así que la pareja no casada queda, por defecto, en el Grupo IV, sin reducción por parentesco. Además, la reducción específica de seguros de vida (100 % con un límite de 9.195,49 euros) está reservada a quien sea cónyuge, ascendiente, descendiente, adoptante o adoptado del contratante fallecido.
Las tres cifras de la norma estatal que más pesan
Valores de la Ley 29/1987 (art. 20 y 22), orientativos y supletorios: tu comunidad puede aplicar otros.
Importes orientativos. Consulta la Agencia Tributaria y la web de tu comunidad autónoma antes de decidir nada.
Un ejemplo con números (solo norma estatal, sin bonificaciones)
Para ver el efecto, imagina un capital de 100.000 euros cobrado como beneficiario de un seguro cuyo tomador era el fallecido, con un patrimonio preexistente del beneficiario inferior a 402.678,11 euros y sin ninguna reducción ni bonificación autonómica. Aplicando la escala estatal supletoria (art. 21) y los coeficientes (art. 22), una pareja no casada (Grupo IV) tendría una cuota íntegra de unos 12.400 euros, que multiplicada por 2,0 deja unos 24.800 euros a pagar. Un cónyuge (Grupo II), con su reducción de 15.956,87 euros más la de 9.195,49 euros por seguro de vida, tendría una base de unos 74.800 euros y pagaría unos 8.400 euros.
Esas cifras son un ejercicio ilustrativo con la norma estatal, no lo que pagarás tú. La realidad es que muchas comunidades tienen reducciones y bonificaciones propias que cambian el resultado de forma radical, a veces hasta dejarlo casi a cero para el Grupo II, y por eso la pregunta clave no es "¿cuánto es en España?", sino "¿qué dice mi comunidad sobre las parejas de hecho?". La comunidad aplicable suele depender de la residencia habitual del fallecido, algo que debes confirmar en la Agencia Tributaria o con un asesor.
Parejas de hecho equiparadas al cónyuge: lo que consta en fuentes oficiales
Varias comunidades han equiparado a la pareja de hecho con el cónyuge en este impuesto, pero no todas, y los requisitos difieren. Estos son tres ejemplos que constan en webs oficiales. La Región de Murcia indica en su portal tributario que, con efectos desde el 1 de enero de 2019, las parejas de hecho acreditadas conforme a su Ley 7/2018 se equiparan a los cónyuges. La Junta de Andalucía señala que las parejas de hecho inscritas en los registros de parejas de hecho se equiparan a los cónyuges (Ley 5/2021). Y la Comunidad de Madrid informa de que los miembros de uniones de hecho inscritas en registros se asimilan a los cónyuges, con aplicación de lo previsto para el Grupo II.
Fíjate en la cautela: estas equiparaciones exigen estar inscrito o acreditar la pareja del modo que cada norma establece. Una pareja sin registrar, por definición, queda fuera. Y de las demás comunidades no se afirma nada aquí que no conste en su norma o en la Agencia Tributaria: compruébalo en la web tributaria de tu comunidad o pregunta a un asesor fiscal antes de dar por hecho que tu pareja paga como un cónyuge.
Cuando eres tú quien paga la póliza de tu pareja
Hay un escenario distinto que a menudo se confunde con este. Si el contratante es el propio beneficiario, es decir, tú contratas y pagas un seguro sobre la vida de tu pareja para cobrar tú si ella fallece, el supuesto sujeto al Impuesto sobre Sucesiones no se produce, porque la propia ley lo limita a los casos en que el contratante es persona distinta del beneficiario. En esa situación el tratamiento fiscal pasa por el IRPF y tiene sus reglas específicas. Es un caso técnico: pregunta a un asesor fiscal antes de montar una póliza así.
Pensión de viudedad de la pareja de hecho: otro derecho, otras reglas
Mucha gente cree que cobrar el seguro de vida y cobrar la pensión de viudedad son dos caras de lo mismo. No lo son. El seguro paga un capital pactado con una aseguradora privada; la pensión de viudedad es una prestación de la Seguridad Social, regulada por la Ley General de la Seguridad Social, que paga una pensión vitalicia a quien cumpla los requisitos. Puedes tener una sin la otra, y ninguna sustituye a la otra.
El artículo 221 de la Ley General de la Seguridad Social reconoce pensión de viudedad a quien estaba unido al fallecido como pareja de hecho, siempre que cumpla los requisitos generales del artículo 219 (entre ellos, que el fallecido hubiera cotizado el periodo que exige la ley). Para acreditar la pareja pide dos pruebas distintas. Una es la convivencia estable y notoria, acreditada con certificado de empadronamiento, inmediatamente anterior al fallecimiento y con una duración ininterrumpida de al menos cinco años, salvo que haya hijos en común, en cuyo caso solo hay que acreditar la constitución de la pareja. La otra es la constitución formal: inscripción en un registro de parejas de hecho o documento público, formalizados con al menos dos años de antelación respecto al fallecimiento.
Si la pareja cumple los demás requisitos pero la inscripción o el documento público son de menos de dos años, el artículo 222 prevé una prestación temporal de viudedad de dos años, de cuantía igual a la pensión que habría correspondido. Si no existe ni inscripción ni documento público, el camino del artículo 221 no se abre. Los requisitos se han modificado en los últimos años, así que confirma el texto vigente y tu caso en la Seguridad Social, que es quien resuelve la solicitud. Para la cuantía no hay atajos: se calcula en función de las bases de cotización del fallecido.
La lección práctica es que la inscripción de la pareja es la pieza que une todo lo demás: sirve para la viudedad, puede ahorrar impuestos en las comunidades que equiparan y facilita demostrar la relación ante terceros. El seguro de vida, en cambio, se arregla con un papel firmado en cinco minutos. Haz las dos cosas, porque se complementan en lugar de excluirse.
Errores que dejan sin cobrar a la pareja no casada
Dejar escrito "mi cónyuge" sin estar casados
La ley y la mayoría de pólizas entienden cónyuge como quien lo sea al fallecer. Tu pareja no casada no cumple esa condición.
Solución: sustituir la fórmula por el nombre, apellidos y DNI de tu pareja.Confiar en "herederos legales"
Con esa fórmula cobran quienes sean herederos al fallecer, y en derecho civil común tu pareja no lo es si no hay testamento a su favor.
Solución: nombrarla expresamente, y si procede, hacer también testamento.Pensar que inscribirse como pareja de hecho basta
La inscripción tiene efectos propios, pero no hace a tu pareja beneficiaria de la póliza ni modifica lo que dice el papel.
Solución: inscribirse si conviene y, además, designar por nombre.No poner beneficiario sustituto
Si tu pareja fallece antes o a la vez, la parte sin beneficiario acrece a los demás o vuelve a tu patrimonio.
Solución: añadir un sustituto identificado por nombre y DNI.Olvidar el impuesto
Un capital que llega sin aviso puede ocasionar una cuota alta si tu comunidad no equipara a la pareja de hecho al cónyuge, y tu pareja tendrá que pagar pese a no tener liquidez.
Solución: consultar a un asesor fiscal y dejar claro el plazo y la comunidad aplicable.No avisar a tu pareja ni guardar la póliza accesible
Si nadie sabe que existe la póliza, nadie la reclama a tiempo. La acción para reclamar prescribe, y los beneficiarios que no la conocen pueden no cobrar nunca.
Solución: decirle qué aseguradora, qué póliza y dónde está la copia.Si ya os encontráis en la situación contraria (tu pareja ha fallecido y no sabes si dejó un seguro), tienes nuestra guía para saber si un familiar fallecido tenía seguro de vida, que explica los certificados oficiales para localizar pólizas. Y si quieres ajustar el importe, tu situación de convivencia es un buen motivo para repasar cuánto capital necesitas en un seguro de vida.
Dudas habituales sobre el seguro de vida de las parejas de hecho
¿Puede cobrar mi pareja el seguro de vida si no estamos casados?
Sí, siempre que figure como beneficiaria designada. El artículo 84 de la Ley de Contrato de Seguro permite designar a quien quieras, casado o no con él. Lo que no puedes hacer es confiar en que "cónyuge" o "herederos" la incluyan.
¿Cómo se designa a una pareja no casada como beneficiaria?
En la póliza, en una declaración escrita comunicada a la aseguradora o en testamento (art. 84 LCS), con nombre, apellidos y DNI, el porcentaje y un beneficiario sustituto. Conserva el justificante de la aseguradora.
Mi póliza pone "herederos legales" y vivo con mi pareja. ¿Cobra ella?
Cobran quienes tengan la condición de herederos en el momento del fallecimiento (art. 85 LCS). En el derecho civil común, sin testamento, la pareja no casada no es heredera legal, así que lo normal es que cobren otros familiares. Algunos derechos civiles autonómicos reconocen derechos a las parejas estables: consúltalo con un notario.
¿Es lo mismo pareja de hecho inscrita que cónyuge para la aseguradora?
No necesariamente. La ley habla de cónyuge (art. 85), y solo algunas condiciones generales amplían el término a la pareja de hecho inscrita. Revisa tu póliza o pregunta por escrito, y aun así designa por nombre.
¿Paga impuestos mi pareja por cobrar el seguro?
Sí, si el contratante era el fallecido: el capital tributa en el Impuesto sobre Sucesiones y Donaciones. En la norma estatal, una pareja no casada queda en el Grupo IV y no tiene la reducción de seguros de vida, pero varias comunidades equiparan a la pareja de hecho inscrita con el cónyuge. Compruébalo en tu comunidad.
¿Y la pensión de viudedad, también la cobra?
Es otra prestación, de la Seguridad Social. Para parejas de hecho exige, según el artículo 221 de la LGSS, convivencia de 5 años acreditada con empadronamiento (salvo hijos en común) y inscripción o documento público con 2 años de antelación, además de los requisitos del artículo 219. Confirma tu caso con la Seguridad Social.
¿Pueden mis hijos de otra relación reclamar el seguro si designo a mi pareja?
La aseguradora debe pagar al beneficiario designado aun contra las reclamaciones de los herederos legítimos (art. 88 LCS). Solo en casos de primas pagadas en fraude de sus derechos podrían exigirle un reembolso. Si tu situación familiar es delicada, consulta a un notario.
Más guías para entenderlo mejor
- 👥 Beneficiarios del seguro de vida: cómo designarlos, cambiarlos y errores comunes
- 🧾 Fiscalidad del seguro de vida: cómo tributa lo que cobran los beneficiarios
- 💔 Seguros y divorcio: qué pasa con cada póliza y qué tienes que cambiar
- 💶 ¿Cuánto capital necesito en un seguro de vida? Cómo calcularlo bien
- 🔗 Seguro de vida: ¿IRPF o Sucesiones? Quién paga según tu caso
- 🔗 Viudedad y orfandad: cuánto falta por cubrir con seguro de vida
- 🔗 Seguro de vida con hijos menores: quién cobra y administra
- 🔗 Renunciar a la herencia y cobrar el seguro de vida: cuándo sí
Cinco minutos y un DNI: lo que separa a tu pareja de una discusión larga
Nadie quiere pensar en esto, y por eso mismo funciona tan bien como tarea pendiente: no requiere dinero, no cambia tu prima y se hace una vez. Saca la póliza, mira qué pone en beneficiarios y, si encuentras "cónyuge", "herederos" o una casilla vacía, pide a tu aseguradora el formulario de cambio de beneficiario y rellénalo con el nombre completo y el DNI de tu pareja y de un sustituto. Guarda la copia y cuéntaselo.
Luego, con calma, resuelve lo que sí admite más trámite: si os conviene inscribiros como pareja de hecho en vuestra comunidad, qué hace tu comunidad con el Impuesto de Sucesiones y si un testamento completa lo que la póliza no puede cubrir. Y antes de dar nada por cerrado, confirma tu caso con un notario o un asesor fiscal: las diferencias entre comunidades y entre derechos civiles son lo bastante grandes como para que merezca una consulta.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de Contrato de Seguro (artículos 83 a 88, seguro de vida y beneficiarios)
- BOE: Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (artículos 3, 20, 21 y 22)
- BOE: Ley General de la Seguridad Social (artículos 219, 221 y 222, viudedad)
- Agencia Tributaria: información sobre el Impuesto sobre Sucesiones y Donaciones y enlaces a las comunidades
- Seguridad Social: pensión de viudedad y parejas de hecho