
Imagina que tienes dos hijos de 4 y 7 años, una hipoteca a medias con tu pareja y un seguro de vida que contrataste el día que firmasteis en el banco. Una noche, ya con los niños dormidos, te preguntas algo que no sale en ningún folleto: si te pasa algo, ¿quién cobra ese dinero? Porque un niño de 7 años no puede ir a una oficina a firmar un recibo, y tampoco puedes dejarle una tarjeta con el PIN apuntado.
La respuesta corta es que un menor puede ser beneficiario de un seguro de vida, pero no lo cobra ni lo gestiona él. El capital es suyo, y lo cobra en su nombre quien lo represente legalmente: normalmente el progenitor que sobreviva y, si faltan los dos, un tutor. Hasta aquí todos los textos coinciden. Lo que casi ninguno cuenta es lo que pasa en las familias reales: padres separados, nuevas parejas, hijos de relaciones distintas, o los dos progenitores fallecidos a la vez.
En esta guía repasamos cuatro escenarios familiares, qué dice el Código Civil y la Ley 50/1980 de Contrato de Seguro sobre cada uno, qué actos del dinero del menor pueden exigir autorización del juez y qué conviene dejar escrito hoy (póliza, testamento, tutor, administrador) para que el capital llegue entero y sin bloqueos. Es información general: confirma tu caso con un notario o un abogado antes de redactar nada, porque la forma exacta de las cláusulas importa mucho.
Seguro de vida con hijos menores como beneficiarios: quién cobra de verdad
El punto de partida es la libertad para designar. Según el artículo 84 de la Ley de Contrato de Seguro, el tomador puede nombrar beneficiario en la póliza, en una declaración escrita posterior a la aseguradora o en testamento, sin necesidad de que el asegurador lo apruebe. Nada en los artículos sobre el seguro de vida (83 a 99) impide que el beneficiario sea un niño. Si quieres repasar cómo se nombra, se cambia o se revoca, lo tienes en nuestra guía de beneficiarios del seguro de vida.
El problema no es quién tiene derecho, sino quién puede actuar. Un menor no emancipado carece de capacidad para firmar un cobro. Por eso entra la representación legal: los progenitores que ostentan la patria potestad tienen, por el artículo 162 del Código Civil, la representación de sus hijos menores no emancipados, y entre sus funciones figura, según el artículo 154, representarlos y administrar sus bienes. Cuando no hay patria potestad (porque han fallecido los dos, por ejemplo), el artículo 199 somete a tutela a los menores no sujetos a ella.
Conviene fijar una idea que evita muchos malentendidos: quien cobra por el menor no cobra para sí. El dinero pertenece al niño. El progenitor o tutor es un administrador con deberes: el artículo 164 exige administrar los bienes de los hijos con la misma diligencia que los propios, y el artículo 168 permite a los hijos pedir cuentas cuando termine la patria potestad (la acción prescribe a los tres años). Si el capital se pierde o se deteriora por dolo o culpa grave, responden los padres.
Un detalle práctico que sí suele confirmarse en la práctica, aunque cada aseguradora tiene su procedimiento: para pagar a un menor, la compañía pide acreditar quién lo representa (libro de familia o certificados, resolución de tutela si la hay) y suele indicar una cuenta bancaria a nombre del menor. Pregunta a tu aseguradora qué documentación exige y deja esa información junto a la póliza.
Cuatro escenarios familiares: un mapa rápido antes de entrar en detalle
La misma póliza se comporta de forma distinta según la familia. Pulsa cada pestaña para ver quién cobra, quién administra y qué riesgo hay que atar. Después desarrollamos cada caso con calma.
¿Cuál es tu situación familiar?
Un progenitor vivo
- Cobra: el progenitor que sobrevive, como representante legal (arts. 154 y 162 CC).
- Administra: ese mismo progenitor, con diligencia y rindiendo cuentas al acabar la patria potestad (arts. 164 y 168).
- Límite: ciertos actos sobre inmuebles, valores o renuncias necesitan autorización judicial (art. 166).
Ambos progenitores fallecidos
- Cobra: el tutor, una vez constituida la tutela (arts. 199 y 208 CC).
- Quién es tutor: el que hayáis designado en testamento o documento notarial, que vincula al juez salvo que el interés del menor exija otra cosa (arts. 201 y 202).
- Vigilancia: informe y cuenta anual a la autoridad judicial (art. 228).
Padres separados o divorciados
- Cobra: si fallece el progenitor asegurado, la patria potestad la ejerce en exclusiva el otro (art. 156 CC), salvo privación judicial.
- Administra: por defecto, ese progenitor, aunque no fuera quien tú habrías elegido.
- Herramienta: designar un administrador del capital distinto (arts. 164.1 y 205 CC).
Familia recompuesta
- Quién entra: "mis hijos" comprende a tus descendientes con derecho a herencia (art. 85 LCS), no a los hijos de tu pareja.
- Cónyuge: la designación genérica atribuye la condición a quien lo sea al fallecer (art. 85).
- Reparto: varios beneficiarios cobran por partes iguales salvo que digas otra cosa (art. 86).
Orientativo. Tu póliza y tu comunidad autónoma pueden introducir matices: confirma con un notario o un abogado.
Escenario 1: queda un progenitor vivo
Es el caso más habitual y el más sencillo. Fallece uno de los padres, el otro conserva la patria potestad y cobra y administra el capital del hijo. De hecho, el artículo 156 añade que, en defecto, ausencia o imposibilidad de uno de los progenitores, la patria potestad la ejerce exclusivamente el otro. No hace falta que ningún juez nombre a nadie.
Que sea sencillo no significa que esté exento de trampas. La primera es el conflicto de intereses. Si en la póliza figuran como beneficiarios el cónyuge y los hijos a partes iguales, el progenitor que cobra su parte y la de los niños está, en cierto modo, repartiendo dinero entre él y sus hijos. El artículo 162.2º exceptúa de la representación paterna los actos en que exista conflicto de intereses, y el artículo 163 manda nombrar un defensor cuando los progenitores tienen un interés opuesto al de los hijos. Si el conflicto es solo con uno de los progenitores, la ley dice que representa al menor el otro, sin nombramiento especial.
La segunda trampa es de destino del dinero. Que lo gestione el progenitor no le da libertad para usarlo como propio. El artículo 165 distingue: pertenecen siempre al hijo los frutos de sus bienes, y los padres pueden destinar los frutos del menor que viva con ellos al levantamiento de las cargas familiares, sin rendir cuentas de lo consumido en esas atenciones. Lo que la ley menciona ahí son los frutos (intereses, rentas), no el capital principal. Gastar el principal en la hipoteca de la familia, por ejemplo, es un terreno que conviene consultar con un abogado, porque al llegar a los 18 el hijo podría pedir cuentas.
Por último, está la cuestión de cuánto capital contratar. Si el seguro va a sostener la crianza de dos niños hasta la universidad, la cifra debe salir de un cálculo y no de una intuición. Te lo explicamos en cuánto capital necesitas en un seguro de vida y puedes tantear números con la calculadora del capital necesario.
El error de nombrar solo al otro progenitor
Es la póliza clásica de pareja joven: "beneficiario, mi cónyuge" y nada más. Mientras viváis los dos, funciona. Pero si faltáis los dos a la vez (accidente de coche, por ejemplo), no queda beneficiario vivo, y el artículo 84 LCS dice que, si al fallecer el asegurado no hay beneficiario concretamente designado ni reglas para determinarlo, el capital forma parte del patrimonio del tomador.
En la práctica eso suele significar que el dinero acaba dentro de la herencia, con los plazos, los trámites y los impuestos de una sucesión en la que los herederos son niños. La solución es sencilla y barata: añadir beneficiarios sustitutos (los hijos, por nombre o como "los hijos del asegurado") para el caso de que el primero no pueda cobrar.
Escenario 2: fallecen los dos progenitores y hace falta un tutor
Es el supuesto que da miedo y por eso se aplaza. Cuando faltan los dos padres, los hijos menores quedan sujetos a tutela (art. 199.2º CC). Aquí hay una buena noticia que casi nadie sabe: tú puedes decidir quién será ese tutor. El artículo 201 permite a los progenitores, en testamento o en documento público notarial, designar tutor, establecer órganos de fiscalización de la tutela y ordenar cualquier otra disposición sobre la persona o los bienes de sus hijos menores.
¿Y el juez hace caso? El artículo 202 dice que esas designaciones vinculan a la autoridad judicial al constituir la tutela, salvo que el interés superior del menor exija otra cosa, en cuyo caso debe dictar resolución motivada. Además, el artículo 213 establece que, para el nombramiento de tutor, se prefiere en primer lugar a las personas designadas por los progenitores en testamento o documento público notarial, y después al ascendiente o hermano que designe el juez. Y el artículo 217.1º añade algo poderoso: la autoridad judicial no podrá nombrar a quien haya sido excluido por los progenitores del tutelado. Es decir, puedes dejar escrito no solo a quién quieres, sino también a quién no quieres.
La tutela no nace sola. La constituye la autoridad judicial mediante un expediente de jurisdicción voluntaria (art. 208), y los parientes llamados a ella, o la persona que tenga la guarda del menor, están obligados a promover su constitución en cuanto conozcan el hecho que la motiva (art. 206). Si no hay designación, el juez nombra a quien considere más idóneo por su relación con el menor (art. 214). Todo esto lleva tiempo, y durante ese tiempo la aseguradora tiene dificultades para encontrar a quién pagar con seguridad. Por eso tener el tutor ya designado por escrito acorta el camino.
Una vez constituida, el tutor es el representante del menor (art. 225) y está obligado, entre otras cosas, a administrar el patrimonio del menor con la diligencia debida y a informar anualmente a la autoridad judicial sobre la situación del menor y rendirle cuenta anual de su administración (art. 228.4º y 5º). Hay vigilancia del Ministerio Fiscal (art. 209) y el juez puede fijar medidas de control adicionales (art. 210). Es decir, el sistema no deja al tutor solo con el dinero.
Si tenéis varios hijos o queréis separar a la persona y al dinero
Dos reglas del Código Civil ayudan aquí. El artículo 215 dice que, si hay que designar tutor para varios hermanos, se procurará que el nombramiento recaiga en una misma persona, lo que evita separar a los hermanos. Y el artículo 218.1º permite, cuando por las circunstancias del tutelado o de su patrimonio convenga, separar los cargos de tutor de la persona y tutor de los bienes, cada uno con su ámbito, aunque las decisiones que afecten a ambos se toman conjuntamente. Es la fórmula natural cuando eliges como tutor a unos tíos estupendos para criar a los niños, pero no los ves con perfil para administrar un capital importante.
Escenario 3: padres separados o divorciados
Aquí es donde la respuesta de "cobra el tutor" que repiten los textos cortos se queda corta. Si estás separado o divorciado y fallece el progenitor asegurado, no se abre una tutela: el otro progenitor sigue vivo y, conforme al artículo 156, ejerce en exclusiva la patria potestad. Eso incluye representar a los hijos y administrar sus bienes (art. 154), también el capital del seguro. La única vía para evitarlo es una resolución judicial de privación de la patria potestad (art. 92.3 CC) o una medida concreta del juez, no una cláusula de la póliza.
Muchos progenitores en esta situación sienten una incomodidad comprensible: "no quiero que mi ex tenga el control del dinero de mis hijos". La ley sí ofrece una salida, y es una de las más útiles de todo este artículo. El artículo 164.1º exceptúa de la administración de los padres los bienes adquiridos por título gratuito cuando el disponente lo hubiere ordenado de manera expresa, y añade que se cumplirá estrictamente la voluntad del disponente sobre la administración de esos bienes y el destino de sus frutos. En la misma línea, el artículo 205 dice que quien disponga de bienes a título gratuito a favor de un menor puede establecer reglas de administración y disposición y designar a la persona que las ejerza.
Antes de que te entusiasmes, un matiz honesto. Esos artículos hablan de bienes adquiridos "por título gratuito". Un capital de seguro de vida que recibe el beneficiario parece encajar en esa idea, y así se plantea con frecuencia, pero los artículos de la LCS sobre seguro de vida no regulan expresamente esta cuestión para menores beneficiarios. Por eso la cláusula debe redactarla un notario o un abogado, y conviene comprobar con tu aseguradora que acepta recoger en la póliza (o en una declaración posterior) a un administrador del capital y las reglas de disposición. Si el administrador designado necesita autorización judicial para algún acto, la propia Ley de Jurisdicción Voluntaria prevé que sea él quien la solicite (art. 62.2).
Hay otra red de seguridad, esta vez para cualquier progenitor administrador. Según el artículo 167, cuando su administración ponga en peligro el patrimonio del hijo, el juez, a petición del propio hijo, del Ministerio Fiscal o de cualquier pariente del menor, puede adoptar medidas para la seguridad de los bienes, exigir caución o fianza o incluso nombrar un administrador. No es un sustituto de dejar las cosas bien escritas, pero sí una garantía final.
El ex como beneficiario "por nombre" tras el divorcio
Un fallo típico: la póliza se firmó casados, con el cónyuge nombrado por nombre y apellidos, y nadie la tocó al separarse. El artículo 85 LCS dice que la designación genérica del "cónyuge" atribuye la condición a quien lo sea al fallecer el asegurado. Pero si pusiste un nombre concreto, la designación nominal suele seguir vigente mientras no la cambies (art. 87: el tomador puede revocarla en cualquier momento, con la misma forma con la que se designó, mientras no haya renunciado expresamente y por escrito a esa facultad). Revisa la póliza tras cada cambio de estado civil y comprueba qué dicen el convenio regulador y la sentencia.
Escenario 4: familia recompuesta, hijastros y hermanos de distinta relación
En una familia recompuesta la póliza se vuelve un pequeño rompecabezas. El artículo 85 LCS es muy claro en dos cosas: la designación genérica de "los hijos" se entiende referida a todos tus descendientes con derecho a herencia, y la del "cónyuge" a quien lo sea en el momento del fallecimiento. Un hijastro no es descendiente tuyo: si quieres que el hijo de tu pareja cobre algo, tienes que nombrarlo expresamente.
El artículo 86 fija el reparto por defecto: si hay varios beneficiarios, la prestación se distribuye por partes iguales, salvo estipulación en contrario, y la parte no adquirida por un beneficiario acrece a los demás. Eso puede dar resultados que no buscabas. Imagina que designas "mi pareja y mis dos hijos" sin porcentajes: cada uno recibiría un tercio, aunque tu intención fuera proteger sobre todo a los menores. Y si uno de los beneficiarios no puede cobrar, su parte engrosa la de los demás, no necesariamente la de quien tú pensabas. Por eso conviene indicar porcentajes y sustitutos.
También hay un efecto que sorprende a muchas familias: el artículo 88 dice que la prestación del asegurador se entrega al beneficiario aun contra las reclamaciones de los herederos legítimos y acreedores del tomador, salvo el reembolso de las primas pagadas en fraude de sus derechos. Esto hace del seguro una herramienta flexible para dirigir dinero a quien quieras, pero también una fuente de conflictos si los demás herederos sienten que se les ha dejado fuera. Si ese es tu caso, consulta antes con un abogado de sucesiones.
Por último, recuerda que tu nueva pareja no es automáticamente representante legal de tus hijos ni administrador de su dinero. La patria potestad corresponde a los progenitores (art. 154). Si quieres que sea ella quien gestione el capital, hay que decirlo de forma expresa con la figura del administrador, y valorar si es una buena idea cuando los hijos son de otra relación.
Qué puede hacer con el dinero quien lo cobra por el menor y qué pide permiso al juez
Esta es la parte donde más cuidado hay que tener con lo que se afirma, porque la ley no dice "para cobrar un seguro hace falta autorización judicial". Lo que dice el artículo 166 es que los padres no podrán renunciar a los derechos de sus hijos ni enajenar o gravar sus bienes inmuebles, establecimientos mercantiles o industriales, objetos preciosos y valores mobiliarios, salvo el derecho de suscripción preferente de acciones, sino por causas justificadas de utilidad o necesidad y previa autorización del juez del domicilio, con audiencia del Ministerio Fiscal. En ese listado no aparece, como tal, recibir una suma de dinero en una cuenta del menor.
Eso no quiere decir que todo valga. El artículo 166 no necesita autorización para vender valores mobiliarios siempre que su importe se reinvierta en bienes o valores seguros, y exige autorización para repudiar una herencia o legado del hijo (si el juez la deniega, la herencia solo puede aceptarse a beneficio de inventario). Para los tutores, el artículo 224 dice que se aplican supletoriamente las normas de la curatela, y el artículo 287 enumera actos que requieren autorización judicial, entre otros: enajenar o gravar inmuebles, disponer a título gratuito, renunciar derechos, aceptar sin beneficio de inventario o repudiar herencias, hacer gastos extraordinarios y dar y tomar dinero a préstamo. Además, la Ley de Jurisdicción Voluntaria regula en su capítulo VIII del título II el expediente para obtener estas autorizaciones (arts. 61 y siguientes).
| Acto sobre el capital del menor | Qué dice la norma | Lectura orientativa |
|---|---|---|
| Ingresar el capital en una cuenta a nombre del menor | No figura en la lista del art. 166 CC | Depende de la aseguradora: pide su documentación |
| Gastarlo en alimentos, estudios y necesidades del menor | Administración con diligencia (art. 164); cuentas al acabar (art. 168) | Es su finalidad, pero guarda justificantes |
| Usar los intereses para cargas familiares | Art. 165: los frutos pertenecen al hijo, pero pueden destinarse a cargas familiares | Solo frutos, con matices si el disponente ordenó otra cosa |
| Vender o gravar un inmueble comprado con ese dinero | Art. 166: causa justificada y autorización del juez | Requiere autorización judicial |
| Vender valores (fondos, acciones) del menor | Art. 166: autorización, salvo que se reinvierta en valores o bienes seguros | Según el caso, consulta antes |
| Renunciar a una herencia o legado del menor | Art. 166: autorización judicial; si se deniega, solo a beneficio de inventario | Requiere autorización judicial |
| Gastos extraordinarios o pedir un préstamo (tutela) | Art. 287 CC, aplicable supletoriamente (art. 224) | Autorización judicial para el tutor |
Orientativo y simplificado. Lee los artículos completos en el BOE y confirma tu caso con un notario o un abogado.
En la práctica, si el capital es importante, conviene que no se quede parado en una cuenta sin criterio, pero tampoco que se invierta en productos complicados: cada venta posterior puede arrastrar trámites de autorización. Una regla prudente que suele funcionar es la de las tres preguntas: ¿esto sirve al interés del menor?, ¿puedo justificarlo con un papel?, ¿exigiría permiso judicial si lo hiciera con un inmueble? Y si la respuesta es dudosa, pregunta a un abogado antes de mover el dinero.
La línea de tiempo del capital desde el fallecimiento hasta los 18 años
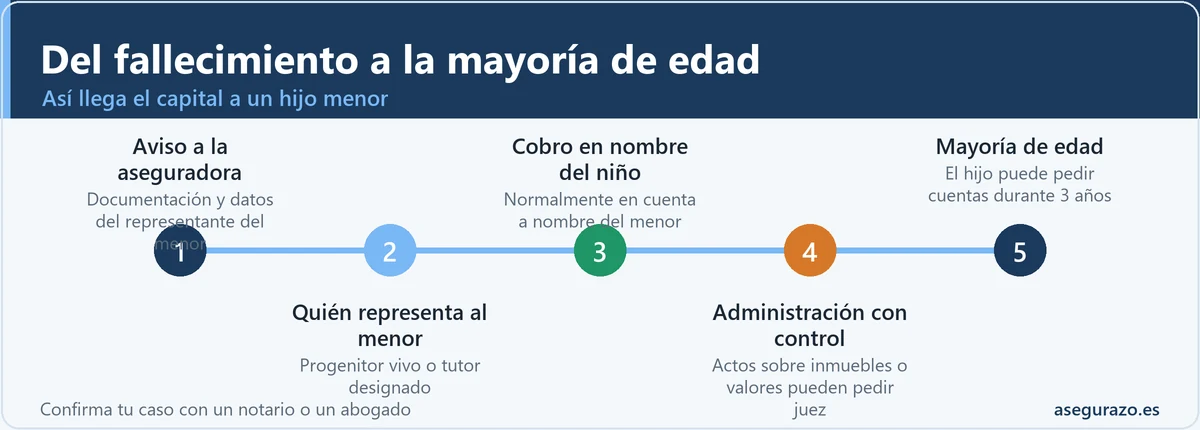
Ver el recorrido completo ayuda a entender dónde se atascan las cosas. Estas son las cinco etapas habituales, con sus artículos de referencia. Los plazos concretos dependen de la aseguradora, del juzgado y de cada comunidad autónoma, por eso no los damos como cifras cerradas.
Fallecimiento y aviso a la aseguradora
Se localiza la póliza, se reúne la documentación y se comunica el siniestro. Con menores, la aseguradora pregunta quién los representa.
Tip: pide a la compañía la lista de documentos por escrito.Se determina quién representa al menor
Progenitor superviviente con patria potestad, o tutor tras el expediente de jurisdicción voluntaria (arts. 156, 199 y 208 CC).
Tip: un tutor ya designado en testamento acorta este paso.Cobro y destino de la cuenta
El capital se paga al representante en nombre del menor, normalmente en una cuenta cuyo titular es el niño.
Tip: guarda extractos y justificantes desde el primer día.Administración y rendición de cuentas
El progenitor administra con diligencia (art. 164); el tutor informa y rinde cuentas cada año a la autoridad judicial (art. 228).
Tip: los actos del art. 166 o 287 piden permiso del juez antes de hacerse.Mayoría de edad y entrega
Al cumplir los 18 años termina la minoría de edad y el hijo puede exigir a los padres cuentas de su administración; la acción prescribe a los 3 años (art. 168).
Tip: conserva la documentación al menos esos tres años.Designar tutor en el testamento: qué poner y qué no olvidar
Una designación de tutor útil tiene tres capas. La primera es el nombre del tutor (y mejor un suplente, porque la persona elegida puede no poder o no querer). La segunda son las reglas que quieres que rijan la tutela: si prefieres separar tutor de la persona y tutor de los bienes (art. 218.1º), si hay un órgano que lo fiscalice (art. 201 permite establecer órganos de fiscalización), o si quieres excluir a alguien (art. 217.1º). La tercera es la remuneración: el artículo 229 reconoce al tutor derecho a retribución mientras el patrimonio lo permita, y salvo que los progenitores hayan dispuesto otra cosa, lo fija el juez.
Conviene recordar un detalle de procedimiento que da tranquilidad: el artículo 203 establece que, cuando existan disposiciones tanto en testamento como en documento público notarial, se aplican conjuntamente en cuanto sean compatibles; si no lo son, decide la autoridad judicial atendiendo al interés del menor. Y el artículo 204 deja sin efecto las disposiciones sobre tutela si el disponente estaba privado de la patria potestad cuando las hizo. Por eso el sitio natural para todo esto es un testamento actualizado ante notario, que además deja constancia en el Registro de Actos de Última Voluntad.
Un consejo práctico que no sale en la ley pero sí en la vida: habla con el tutor elegido antes de escribirlo. Pregúntale si acepta, si tiene espacio, tiempo y relación con los niños, y qué opina de que además administre el dinero. Las funciones tutelares son un deber (art. 200), y una designación que sorprende a quien la recibe suele acabar mal.
Qué dejar escrito hoy: la checklist de póliza, testamento y administrador
Casi todo lo que hemos visto se resume en cinco decisiones que caben en una tarde. La lista siguiente las ordena de la más urgente a la más fina, con el sitio donde se deja cada una. Fíjate en que las dos primeras se hacen en la propia póliza (el art. 84 LCS permite designar y modificar beneficiario sin consentimiento del asegurador) y el resto en el testamento, en un documento notarial o simplemente en tus papeles.
Checklist: lo que dejar escrito para que el capital llegue bien
Capital único o renta: otra forma de que el dinero no llegue de golpe
El artículo 83 de la LCS define el seguro de vida como el contrato por el que el asegurador se obliga a satisfacer al beneficiario un capital, una renta u otras prestaciones convenidas. Esa palabra, renta, abre una puerta interesante: en lugar de pagar de una vez, algunas pólizas permiten pagar cuotas periódicas durante años. Para un hijo pequeño eso evita que un capital importante dependa de una sola decisión de inversión. No todas las aseguradoras la ofrecen, y las condiciones varían, así que es algo que se pregunta antes de contratar.
Una advertencia sobre las edades: la administración de los padres y la tutela de un menor terminan cuando el hijo alcanza la mayoría de edad. Retrasar la entrega del dinero más allá de los 18 (a los 21 o a los 25, por ejemplo) no se arregla con una simple frase en la póliza. Requiere una estructura como la renta o un diseño notarial más elaborado, cuya eficacia debe validar un profesional. Si lo que te preocupa es que un joven de 18 años reciba de golpe una suma grande, plantéalo expresamente al notario.
¿Y el fideicomiso?
Mucha gente pregunta por un "fideicomiso" o "trust" a la manera anglosajona. En el derecho civil común español no existe un trust equivalente a ese modelo; lo que tienes a mano son el administrador designado (arts. 164.1º y 205 CC), los mecanismos de la tutela y, en el caso de la discapacidad, el patrimonio protegido. Algunas legislaciones civiles territoriales regulan además figuras como la fiducia sucesoria (la propia Ley 41/2003 alude a ellas). Si resides en una comunidad con derecho civil propio, pide a un notario que confirme qué herramientas te corresponden.
Si tu hijo tiene discapacidad: el patrimonio protegido como pieza adicional
Cuando alguno de los hijos tiene discapacidad, el seguro de vida suele ser todavía más importante, y la pregunta de "quién administra" dura más allá de los 18 años. La Ley 41/2003 regula el patrimonio protegido, pensado para favorecer la aportación gratuita de bienes y derechos al patrimonio de personas con discapacidad y asegurar que se destinen a sus necesidades vitales (art. 1). Según su artículo 2, solo tienen esa consideración quienes presenten una discapacidad psíquica igual o superior al 33 por ciento o una discapacidad física o sensorial igual o superior al 65 por ciento, acreditada con certificado oficial o resolución judicial.
El artículo 4.2 permite a cualquier persona con interés legítimo, con el consentimiento de la persona con discapacidad (con el apoyo que necesite), aportar bienes o derechos de forma gratuita, y el artículo 5 remite las reglas de administración al documento público de constitución o de aportación, pudiendo establecerse los apoyos y salvaguardas convenientes. Cómo encajar exactamente el cobro de un seguro de vida en esa estructura es una cuestión técnica que depende de la póliza y de la forma de constituirlo, así que se plantea a un notario o un abogado especializado y a la aseguradora desde el principio.
Impuestos: qué tributa un menor que cobra un seguro de vida
Cuando el tomador es una persona distinta del beneficiario (el caso típico: el progenitor contrata, el hijo cobra), la percepción del capital es hecho imponible del Impuesto sobre Sucesiones y Donaciones según el artículo 3.1.c de la Ley 29/1987. El contribuyente es el menor, aunque lo gestione su representante. La mayor parte de las comunidades autónomas han regulado sus propias reducciones y bonificaciones, así que el resultado final cambia mucho de un lugar a otro. Lo explicamos con más detalle en nuestra guía de fiscalidad del seguro de vida.
Como referencia, el artículo 20.2 de la ley estatal prevé, cuando la comunidad autónoma no haya regulado sus reducciones o no sean aplicables al contribuyente, una reducción por parentesco para descendientes menores de 21 años de 15.956,87 euros, más 3.990,72 euros por cada año menos de 21, con un tope de 47.858,59 euros. Además, y con independencia de lo anterior, una reducción específica del 100 por ciento con un límite de 9.195,49 euros para las cantidades percibidas por beneficiarios de seguros de vida con parentesco de cónyuge, ascendiente, descendiente, adoptante o adoptado. Piénsalo como un orden de magnitud, no como tu cuota: tu comunidad puede aplicar otras cifras.
Reducciones estatales supletorias del Impuesto de Sucesiones para un menor
Cifras ORIENTATIVAS: aplican si tu comunidad no ha regulado las suyas
Ejemplo de la fórmula: a los 17 años saldrían 31.919,75 € de reducción por parentesco; a los 14, 43.891,91 €. Comprueba siempre la normativa de tu comunidad en su Agencia Tributaria autonómica.
Los plazos para presentar el impuesto tras un fallecimiento son cortos en la normativa general (suelen ser de seis meses desde el fallecimiento, con posibilidad de prórroga si se pide a tiempo), por lo que conviene que el representante del menor se informe pronto. Ten presente además que, si el seguro estaba vinculado a una deuda, parte del capital puede ir a cancelarla; lo explicamos en qué pasa con la deuda si fallece el titular de un préstamo.
Errores que dejan el capital de tus hijos atascado
Nombrar solo al otro progenitor
Si faltan los dos, no hay beneficiario vivo y el capital puede ir a la herencia.
No haber hecho testamento con tutor
Sin designación, el juez elige tutor tras un expediente que lleva su tiempo.
Dejar al ex como beneficiario por nombre
La póliza firmada casados sigue vigente tras el divorcio si nadie la cambia.
Escribir "mis hijos" pensando en los hijastros
La designación genérica abarca a los descendientes con derecho a herencia.
Pensar que el progenitor puede gastarlo como quiera
El capital es del menor; el progenitor administra con diligencia y puede tener que rendir cuentas.
Querer retrasar la entrega más allá de los 18 con una frase suelta
Terminada la minoría de edad, tutela y patria potestad se acaban.
Olvidar que un cambio de vida exige revisar el seguro
Nacimiento de otro hijo, nueva pareja, mudanza a otra comunidad o cambio de hipoteca: la póliza y el testamento se quedan antiguos.
Dudas habituales sobre seguro de vida e hijos menores
¿Puede un menor de edad ser beneficiario de un seguro de vida?
¿Quién cobra el seguro de vida si los hijos son menores y quedan los dos padres vivos?
¿Quién cobra si faltan los dos progenitores y no hay tutor nombrado?
¿El tutor y el beneficiario del seguro de vida de los padres tienen que ser la misma persona?
¿Se necesita autorización judicial para que el tutor o los padres cobren el capital del menor?
¿Cómo evito que mi ex administre el dinero de mis hijos si yo fallezco?
¿Puedo contratar un seguro de vida para mis hijos?
Sigue explorando este tema
- 👨👩👧 Beneficiarios del seguro de vida: cómo designarlos, cambiarlos y errores comunes
- 💶 Fiscalidad del seguro de vida: cómo tributa lo que cobran los beneficiarios
- 🧮 Calculadora del capital que necesitas en tu seguro de vida
- 🔎 Cómo saber si un familiar fallecido tenía seguro de vida
- 🔗 Seguro de vida sin estar casados: pareja de hecho y beneficiario
- 🔗 Renunciar a la herencia y cobrar el seguro de vida: cuándo sí
- 🔗 Cobrar un seguro de vida tras un fallecimiento: plazos y pasos
Una tarde, un notario y tres papeles para dormir tranquilo
Casi nada de lo anterior es caro ni complicado; lo difícil es empezar. Si solo vas a hacer tres cosas, que sean estas: revisar los beneficiarios de tu póliza (con porcentajes y sustitutos), firmar un testamento con tutor y suplente, y pedir al notario que valore una cláusula de administrador si dudas de quién gestionaría el dinero. Con esos tres papeles, el seguro deja de ser una incógnita y pasa a ser un plan.
Y una última sugerencia para el fin de semana: coge la póliza, mira quién figura como beneficiario y pregúntate qué pasaría mañana si no estuvieran ni tú ni esa persona. Si la respuesta te incomoda, ya sabes por dónde empezar. Cada familia es distinta, así que confirma tu caso con un notario o un abogado antes de dejar nada firmado.
Fuentes y dónde comprobarlo
Los artículos citados proceden de la normativa consolidada publicada en el BOE. Compruébalos siempre en su versión vigente, porque las leyes pueden cambiar y tu comunidad autónoma puede tener normas propias:
- Código Civil (BOE), artículos 154, 156, 162 a 168, 199 a 206, 208, 209, 213 a 218, 224, 225, 228, 229, 287 y 1023.
- Ley 50/1980, de Contrato de Seguro (BOE), artículos 83 a 88.
- Ley 15/2015, de la Jurisdicción Voluntaria (BOE), artículos 44, 61, 62 y siguientes.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (BOE), artículos 3 y 20.
- Dirección General de Seguros y Fondos de Pensiones: información y reclamaciones frente a aseguradoras.