
Tienes abiertas dos pestañas. En una está el presupuesto de Adeslas para tu familia y en la otra el de Sanitas. Las cuotas se parecen, las dos webs hablan de «más de 50.000 médicos» y las dos prometen cuadro médico amplio en la primera pantalla. Y aun así sigues sin saber cuál elegir, porque casi nada de lo que tienes delante se puede restar de forma limpia: una cuenta médicos y la otra profesionales, una enseña el precio «desde» y la otra el precio con descuento de campaña.
Esta guía no te va a dar un ganador, y la razón es sencilla: con datos públicos no existe. Lo que sí existe es un método. Verás qué cifras oficiales hay de las dos compañías (reclamaciones ante la DGSFP, tamaño de cartera, lo que declara cada web), cómo pedir dos presupuestos que se puedan comparar de verdad, cómo calcular el coste del copago y un procedimiento en siete pasos para contar el cuadro médico real de tu provincia, que es el dato que más pesa y el que menos cuentan los comparadores.
Si buscas una visión más amplia con cuatro aseguradoras, ya está en Asisa, Sanitas, Adeslas y DKV con datos públicos. Aquí el foco es otro: dos marcas, un mismo método y la parte de la decisión que no sale en ninguna estadística, que eres tú y tu zona.
Adeslas vs Sanitas: qué se puede comparar y qué no con datos públicos
La pregunta «¿Adeslas o Sanitas?» tiene una respuesta honesta que decepciona a primera vista: ninguna estadística oficial las ordena. El supervisor (la Dirección General de Seguros y Fondos de Pensiones) publica cuántas reclamaciones recibe cada entidad, pero no mide la calidad asistencial, ni los tiempos de espera, ni la satisfacción. Lo demás son cifras comerciales que cada compañía cuenta a su manera.
Conviene separar desde el principio lo medible de lo que no lo es, porque la mayoría de comparativas mezclan las dos cosas sin avisar. Lo medible con fuentes públicas se reduce a cuatro cosas:
- Reclamaciones ante la DGSFP, con su fecha y su denominador (primas o pólizas), en la memoria anual del Servicio de Reclamaciones.
- Tamaño de cartera: primas devengadas y número de pólizas, que salen de la documentación estadístico-contable que recoge esa misma memoria.
- Estructura del producto que cada compañía declara en su web: modalidades con y sin copago, reembolso, servicios propios.
- Condiciones de acceso: edad máxima de contratación, carencias y exclusiones de cada póliza concreta.
Lo que no se puede comparar con datos públicos, y es justo lo que la gente quiere saber: quién autoriza antes una prueba, quién tiene mejores especialistas en tu ciudad, quién sube menos la prima en la renovación. Cualquier página que te lo afirme con estrellas o porcentajes está vendiendo una impresión. En las secciones siguientes verás cómo sustituir esas impresiones por comprobaciones que haces tú en una tarde.
El tamaño del mercado ayuda a entender el contexto
Según la nota de UNESPA e ICEA de enero de 2026, las primas del seguro de salud en España alcanzaron 13.443 millones de euros en 2025, un 11,43% más que el año anterior. La web de ICEA destaca además un crecimiento del 7,8% en asistencia sanitaria hasta junio de 2026. Es un mercado que crece con fuerza, y las dos compañías que nos ocupan están entre las que más pesan en él, pero no hay una cuota de mercado por entidad que se pueda contrastar en abierto: los rankings completos de ICEA son de acceso restringido y las cifras que circulan en prensa no se pueden cotejar en la fuente primaria. Por eso aquí no aparece ninguna.
Diferencias entre Adeslas y Sanitas según lo que declaran sus webs
Empecemos por lo que cada compañía dice de sí misma. Son declaraciones comerciales, no auditorías, así que se leen como tales: sirven para saber qué ofrece cada una y qué preguntas hacerle, no para dar un veredicto. Las cifras son las de sus páginas oficiales a octubre de 2026 y cambian sin avisar.
Cuadro declaradoMás de 51.000 profesionales y más de 1.400 centros asistenciales.
Clientes que declara«6 millones de clientes», contando todos sus productos, no solo salud.
Con y sin copagoGama con copagos (por ejemplo Adeslas Go) y gama sin copagos (Plena Plus, Plena Total).
ReembolsoGama propia de seguros de reembolso, para especialistas y centros fuera del cuadro.
Otros productosDental, decesos, hogar, coche y mascotas.
Cuadro declaradoMás de 58.000 médicos en centros propios y concertados y más de 4.500 centros médicos.
Clientes que declaraMás de 2,5 millones de clientes.
Con y sin copagoOfrece seguros con copago y sin copago, con una gama económica aparte.
Reembolso«Seguro completo con reembolso» dentro de su oferta.
Otros servicios propiosMás de 200 clínicas dentales y el ecosistema digital Blua (videoconsulta, psicología, fisioterapia digital).
Fuente: webs oficiales de SegurCaixa Adeslas (segurcaixaadeslas.es) y Sanitas (sanitas.es), octubre de 2026. Los nombres de producto y las cifras cambian por campaña.
Mira lo que se ve y lo que no se ve en las tarjetas. Sanitas habla de médicos y Adeslas de profesionales, así que 58.000 frente a 51.000 no es una resta válida: no se sabe si cada compañía cuenta igual a un médico que atiende en varios centros ni si incluye a fisioterapeutas, psicólogos u otros sanitarios. Tampoco los clientes son comparables: los 6 millones de Adeslas incluyen decesos, hogar y otros productos, y los 2,5 millones de Sanitas son los de su cartera completa. Lo que sí comparten es la estructura: ambas ofrecen las tres modalidades clásicas (con copago, sin copago y reembolso).
Un detalle que explica por qué las cifras de cartera engañan: la memoria de la DGSFP recoge para 2024 unas 5.701.470 pólizas en la entidad de Adeslas y 1.996.262 en la de Sanitas, pero son pólizas de todos los ramos y una póliza de salud puede cubrir a una persona o a una familia entera. Por eso no se pueden convertir en «número de asegurados de salud».
La tabla de criterios, con dónde comprobar cada uno
Esta tabla ordena los criterios que de verdad se pueden comparar y añade la columna que casi nadie incluye: dónde se comprueba cada dato. Si un campo dice «lo decide tu póliza», es que ninguna web comercial puede responderlo por ti.
| Criterio | Adeslas | Sanitas | Dónde se comprueba |
|---|---|---|---|
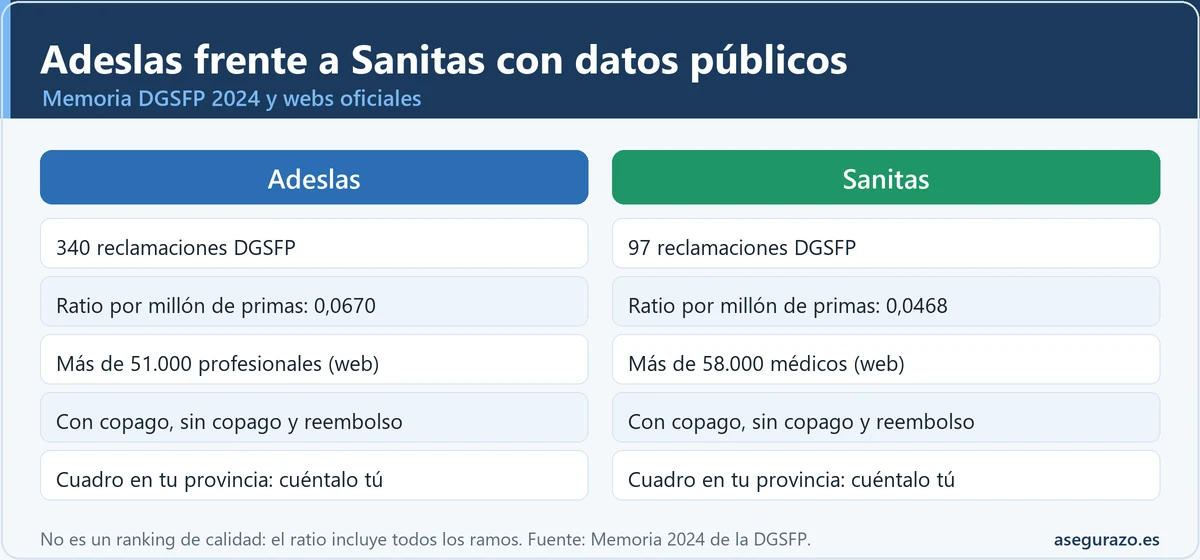
| Reclamaciones DGSFP 2024 | 340 (281 en 2023) | 97 (86 en 2023) | Memoria del Servicio de Reclamaciones, cuadro IX.1 |
| Primas devengadas totales 2024 | 5.076,7 M€ | 2.074,8 M€ | Misma memoria, cuadro IX.3 (todos los ramos) |
| Ratio por millón de euros de primas | 0,0670 | 0,0468 | Cuadro IX.3 |
| Pólizas (todos los ramos) | 5.701.470 | 1.996.262 | Cuadro IX.4 |
| Informes favorables al reclamante | 40,39% de 255 resueltos | 58,97% de 78 resueltos | Cuadro X (media del sistema: 44,67%) |
| Cuadro médico declarado | Más de 51.000 profesionales | Más de 58.000 médicos | Web de cada compañía; no son unidades equivalentes |
| Modalidades | Con copago, sin copago y reembolso | Con copago, sin copago y reembolso | Condiciones generales de cada producto |
| Cuadro médico en tu provincia | Lo cuentas tú en su buscador | Lo cuentas tú en su buscador | Método de siete pasos de este artículo |
| Precio, carencias y exclusiones | Lo decide tu póliza | Lo decide tu póliza | Presupuesto personalizado y condicionado |
Fuentes: DGSFP, Memoria del Servicio de Reclamaciones 2024 (cuadros IX.1, IX.3, IX.4 y X) y webs oficiales de las compañías, octubre de 2026. Primas y pólizas son del total de cada entidad, no solo de salud.
Las reclamaciones de Adeslas y Sanitas ante la DGSFP: 340 frente a 97, y por qué no es un marcador
Quien busca reclamaciones Adeslas Sanitas DGSFP suele esperar un ranking. Lo que hay es una memoria anual con cifras que se entienden bien solo si se miran con su denominador. En 2024 el Servicio de Reclamaciones registró 340 reclamaciones contra la entidad de Adeslas y 97 contra la de Sanitas. Parece una diferencia enorme: 3,5 veces más. Pero antes de sacar conclusiones, mira lo grande que es cada una.
Adeslas frente a Sanitas, en proporción (2024)
Cuántas veces mayor es Adeslas que Sanitas según la memoria de la DGSFP. Cálculo propio sobre cifras publicadas, orientativo.
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadros IX.1, IX.3 y IX.4. Cifras de la entidad completa, no solo del ramo de salud.
Adeslas es unas 2,4 veces mayor en primas y unas 2,9 veces en pólizas, así que parte de esas 340 reclamaciones se explica por puro tamaño. El supervisor corrige el efecto con dos ratios. Por millón de euros de primas, Adeslas queda en 0,0670 y Sanitas en 0,0468. Por cada 100 pólizas, 0,0060 frente a 0,0049, o dicho en pequeño, unas 6 reclamaciones por cada 100.000 pólizas en Adeslas y unas 5 en Sanitas. Con el denominador de pólizas, la distancia casi desaparece.
Cómo terminaron los expedientes resueltos
El cuadro X de la memoria cuenta cómo acabaron los expedientes resueltos en 2024. En Adeslas, de 255, un 40,39% terminó con informe favorable al reclamante, un 25,88% favorable a la entidad y un 33,73% con otros pronunciamientos (desistimientos, remisión a un perito o a los tribunales). En Sanitas, de 78, un 58,97% favorable al reclamante, un 29,49% a la entidad y un 11,54% en otros. La media del sistema fue del 44,67%.
Resulta tentador leer que Sanitas «pierde más» o que Adeslas «gana más». No vale: un porcentaje alto de informes favorables al reclamante dice que muchas de las quejas que llegaron al supervisor tenían fundamento, nada más. No cuenta los clientes que quedaron conformes sin reclamar, ni las decisiones correctas que nunca llegaron a queja, y la base de Sanitas (78 expedientes) es pequeña: cada caso mueve más de un punto porcentual.
El filtro previo que cambia la lectura
Antes de llegar a la DGSFP hay que reclamar a la propia aseguradora. La memoria compara cuántas quejas recibió cada entidad en su departamento de atención al cliente y qué parte acabó ante el supervisor: Adeslas contabiliza 912 quejas ante la entidad y 340 ante la DGSFP (37,28%); Sanitas, 483 y 97 (20,08%). La memoria no explica esas diferencias. Pueden deberse a cómo cada compañía clasifica una «queja» frente a una «reclamación», a los canales que ofrece o al perfil de sus clientes. Inventar una causa sería especular.
Lo útil de esta sección es práctico y no estadístico: las dos compañías tienen la misma vía de reclamación (servicio de atención al cliente, defensor del cliente y, después, la DGSFP) y conviene conocerla antes de necesitarla. Está explicada paso a paso en cómo reclamar al SAC de tu aseguradora y en cómo reclamar a la DGSFP sin abogado, y el contexto sectorial, en el análisis de las aseguradoras con más reclamaciones en 2024.
Precio de Adeslas frente a Sanitas: cómo pedir dos presupuestos que se puedan restar
El precio es la búsqueda más repetida y el dato menos público. No existe una tarifa oficial homogénea: depende de la edad de cada asegurado, la provincia, la modalidad, el copago y la campaña vigente. Las cifras «desde 30 euros» que ves en los anuncios suelen corresponder al perfil más barato posible, con copago alto y una edad joven, y rara vez coinciden con tu caso. Para conocer el precio real de cada una hay que pedir el mismo presupuesto a las dos y, para que se pueda restar, igualar ocho campos.
| Campo a igualar | Qué pedir a las dos | Por qué cambia el precio |
|---|---|---|
| Asegurados | Mismas personas, con fecha de nacimiento exacta | La prima sube por tramos de edad, y en los niños el precio es muy distinto |
| Provincia | Mismo código postal | El coste sanitario local entra en la tarifa |
| Modalidad | Con copago, sin copago o reembolso, igual en las dos | Es el factor que más mueve la cuota mensual |
| Copagos | Tabla completa de importes por acto y tope anual | Una cuota baja puede esconder copagos altos |
| Carencias | Plazos por cobertura (parto, hospitalización, pruebas) | Pagas la cuota sin poder usar algunas coberturas |
| Descuentos | Fecha de fin de la campaña y precio de la 2.ª anualidad | El precio inicial puede no ser el de renovación |
| Servicios extra | Dental, segunda opinión, cobertura en el extranjero, qué incluye de serie | Si no los usas, comparas peras con manzanas |
| Permanencia | Condiciones de renovación y edad máxima de permanencia | Condiciona cuánto tiempo puedes mantener la póliza |
Lista de comprobación propia, elaborada a partir de los elementos que determinan la prima en cualquier póliza de salud. Los importes concretos los facilita cada aseguradora.
Hay un truco que ahorra más que cualquier descuento: compara el coste a cinco años, no el de la primera cuota. El seguro de salud sube con la edad y con la siniestralidad del colectivo, y quien entra con una cuota baja puede acabar pagando más. Este ejemplo es ilustrativo, con números inventados para enseñar el cálculo, no precios reales de ninguna compañía.
| Año | Póliza A: 56 €/mes, sube 12% al año | Póliza B: 62 €/mes, sube 4% al año |
|---|---|---|
| Año 1 | 672 € | 744 € |
| Año 2 | 753 € | 774 € |
| Año 3 | 843 € | 805 € |
| Año 4 | 944 € | 837 € |
| Año 5 | 1.057 € | 870 € |
| Total a 5 años | 4.269 € | 4.030 € |
Ejemplo ilustrativo con cifras inventadas. La póliza más barata el primer año resulta más cara a cinco años (unos 239 euros) porque su prima crece más deprisa.
Ninguna de las dos compañías publica su historial de subidas, de modo que no puedes saber cuál sube menos. Sí puedes preguntar al comercial cuánto subió la prima media de tu modalidad en la última renovación, y pedirlo por escrito. Recuerda que el artículo 22 de la Ley 50/1980 de Contrato de Seguro obliga al asegurador a comunicar cualquier modificación con al menos dos meses de antelación. Por qué suben las primas y cómo frenarlo está en por qué sube cada año el seguro de salud, y el detalle de tarifas de una de ellas, en precios de Sanitas en 2026.
Copago en Adeslas y Sanitas: dónde se esconde el coste real
Las dos compañías venden seguros con copago y sin copago. Con copago, pagas una cuota menor y una cantidad fija o variable cada vez que usas un servicio (una consulta, una prueba, una sesión de rehabilitación). Sin copago, pagas una cuota mayor y usas sin coste añadido. Como los precios de las dos gamas son privados, la comparación de Adeslas con Sanitas en copagos solo sale de sus tablas, no de una web de terceros.
Lo que cambia el resultado no es el copago de una consulta, que suele ser pequeño, sino tres detalles que no aparecen en el anuncio. El primero, el copago por actos de alto coste: pruebas de imagen, hospitalización o cirugía pueden llevar importes mucho mayores que una consulta. El segundo, si existe un tope anual de copagos por asegurado o por póliza. El tercero, si el copago se aplica por acto o por proceso: en una rehabilitación de veinte sesiones la diferencia es considerable.
Para decidir entre las dos gamas hace falta un solo número: tu punto de equilibrio. Resta la cuota anual de la póliza sin copago a la de la póliza con copago, y divide entre el copago medio de un acto. Si esperas usar el seguro más veces de las que resulta, la póliza sin copago sale a cuenta. El cálculo está hecho en la calculadora de copago frente a sin copago, y el razonamiento general en seguro de salud con copago o sin copago. Para este tema solo falta que pidas a cada compañía el cuadro completo de copagos y el tope anual, y lo pongas en una hoja.
Reembolso en Adeslas y Sanitas: lo que mirar antes de usarlo
El reembolso aparece en las dos ofertas: Sanitas lo presenta como «seguro completo con reembolso» y Adeslas tiene una gama propia de seguros de reembolso para especialistas y centros fuera de su cuadro. La lógica es la misma en las dos: eliges médico libremente, pagas la factura y la aseguradora te devuelve un porcentaje dentro de unos límites. Lo que varía, y lo que decide si te conviene, está en el condicionado, no en el folleto.
Antes de contratar un reembolso, comprueba cinco cosas en la letra de cada póliza. Primero, el porcentaje de reembolso y si es el mismo para consultas, pruebas y hospitalización. Segundo, el límite anual y los límites por acto. Tercero, si el reembolso se calcula sobre tu factura o sobre unos baremos de la aseguradora, que pueden ser inferiores. Cuarto, el plazo y la documentación que te exigen para pagar. Quinto, si puedes combinar el reembolso con el cuadro médico en una misma póliza.
Un caso muy habitual es el de quien contrata reembolso porque quiere ir al especialista de siempre, y se encuentra con que el baremo cubre menos de la mitad de lo que le cobra. No es mala fe de nadie: es lo que dice el contrato. Ese tema, con la decisión entre reembolso y cuadro, está desarrollado en seguro de salud: reembolso o cuadro médico.
Cuadro médico de Adeslas o Sanitas en tu provincia: método en siete pasos
Esta es la parte que ningún comparador hace por ti y la que más pesa. Una cifra nacional de médicos no te dice nada: lo que importa es cuántos especialistas atienden cerca de ti, en las especialidades que usas, y si el hospital al que irías ante una urgencia o una operación está dentro. Un cuadro enorme puede ser escaso en tu comarca, y uno más pequeño puede ser mejor en tu ciudad. Las dos compañías tienen un buscador de cuadro médico en su web, y es una fuente comprobable. El método sirve para las dos y toma una tarde.
Haz tu lista de especialidades reales
Anota las cinco especialidades que usas o prevés usar (pediatría, traumatología, ginecología, dermatología, salud mental…) y el hospital o clínica donde querrías ingresar.
Sin esta lista, cualquier buscador te dará una cifra vacía.Usa el mismo código postal en las dos webs
Introduce el mismo código postal y, si el buscador lo pide, el mismo tipo de producto, porque el cuadro puede cambiar entre gamas.
Un cuadro «completo» no siempre es el de la modalidad que contratarás.Cuenta, no te quedes con el total
Para cada especialidad, anota cuántos profesionales aparecen y a cuántos kilómetros está el más cercano. Haz lo mismo para las dos compañías.
Dos cifras por especialidad bastan: cantidad y distancia.Comprueba hospital y urgencias
Mira si tu hospital de referencia y las urgencias más cercanas están en el cuadro, y si hay un centro con hospitalización y quirófano a una distancia razonable.
En una urgencia no vas a recorrer 80 kilómetros.Busca los nombres que ya conoces
Si tienes un médico de confianza, comprueba que figura en el cuadro de cada compañía y en qué modalidad. Tu pediatra o traumatólogo habitual puede estar en una y no en otra.
Es el filtro que más decisiones decide.Haz la prueba de la llamada
Llama a dos o tres consultas y pregunta por la primera cita disponible con tu aseguradora. El cuadro dice quién figura, no cuánto tarda en atenderte.
Pide el dato por escrito o anota fecha y nombre de quien contesta.Pide el cuadro en el contrato y anota la fecha
El cuadro médico cambia con frecuencia: guarda una captura con fecha y pide a la compañía el documento vigente al contratar.
Si luego un médico sale del cuadro, tu captura es tu prueba.Con las anotaciones de los pasos 3 y 4 ya tienes una tabla de diez o doce celdas por compañía: especialidades por filas, cantidad y distancia por columnas. Mírala sin prisa. Si una de las dos deja huecos en una especialidad que usas, ese hueco pesa más que cualquier diferencia de precio de unos pocos euros al mes. Y si las dos cubren tu zona de forma parecida, entonces sí, el precio, el copago y las condiciones pasan a ser los criterios que deciden.
Un matiz que conviene recordar: el cuadro médico que ves hoy no es una garantía contractual de que ese médico estará en el futuro. Las compañías modifican su red, y un especialista puede dejar de concertar con una o con otra. Si una exclusión o una falta de cobertura te sorprende después, el punto de partida es lo que dice tu póliza, y hay un repaso de los casos habituales en qué no cubre un seguro de salud.
¿Por dónde empiezas tú? Árbol de decisión según tu situación
No todo el mundo necesita las siete comprobaciones en el mismo orden. Elige la opción que más se parezca a tu caso y verás qué mirar primero. No es una recomendación de compañía: es un orden de trabajo.
¿Cuál describe mejor tu caso?
- Cuenta pediatras y urgencias pediátricas cercanas en las dos webs (pasos 3 y 4).
- Pide la tabla de copagos de la gama que te interese y calcula tu punto de equilibrio.
- Revisa las carencias si hay embarazo o un recién nacido de por medio.
- Pide el mismo presupuesto con copago a las dos y calcula el total a cinco años.
- Pregunta por el tope anual de copagos y por los actos de alto coste.
- Haz el recuento de cuadro solo en las especialidades que vayas a usar.
- Haz los pasos 2 a 4 con tu código postal y con el de la capital más cercana.
- Valora si el reembolso te da más libertad, mirando el baremo y el límite.
- Haz la prueba de la llamada a consultas de tu zona.
- Lee la edad máxima de contratación y de permanencia de cada producto concreto.
- Declara con exactitud el cuestionario de salud: omitir datos puede acarrear consecuencias.
- Revisa las preexistencias y las exclusiones antes de comparar precios.
Orientación general, no asesoramiento personalizado. Confirma las condiciones de tu caso con tu aseguradora o con un mediador de seguros.
Si te reconoces en el último caso, recuerda que las condiciones de contratación y de edad son distintas por cada producto, y el artículo sobre enfermedades preexistentes en el seguro de salud explica qué se declara y qué consecuencias tiene no hacerlo.
Seis errores al comparar Adeslas y Sanitas (y cómo evitarlos)
Restar «médicos» a «profesionales»
Comparar el total nacional de cada web como si fueran la misma unidad.
Solución: usa el total solo como contexto y cuenta especialidades en tu código postal.
Leer 340 y 97 sin denominador
Concluir que una compañía es peor por tener más reclamaciones brutas.
Solución: mira siempre el ratio por primas o pólizas, y recuerda que incluye todos los ramos.
Comparar la cuota del primer año
Quedarte con la cuota inicial sin preguntar por la renovación ni los descuentos de campaña.
Solución: calcula el coste a cinco años con las subidas que te confirmen por escrito.
Presupuestos con perfiles distintos
Pedir uno con copago a una y sin copago a otra, o con distinto código postal.
Solución: iguala los ocho campos de la tabla de presupuesto antes de mirar importes.
Fiarte de las estrellas de terceros
Dar peso a puntuaciones y opiniones anónimas que no se pueden comprobar.
Solución: apóyate en documentos que sí se verifican: condicionado, memoria DGSFP y tu propio recuento.
No guardar nada por escrito
Fiarte de lo que te dice un comercial por teléfono sobre cuadro, carencias o precio.
Solución: pide presupuesto, condiciones y cuadro por correo, y archiva capturas con fecha.
Dudas habituales sobre Adeslas y Sanitas
¿Cuál es mejor, Adeslas o Sanitas?
¿Qué diferencias hay entre Adeslas y Sanitas?
¿Quién tiene más médicos, Adeslas o Sanitas?
¿Dónde puedo ver las reclamaciones de Adeslas y Sanitas?
¿Puedo cambiar de Adeslas a Sanitas (o al revés) sin perder antigüedad?
¿Es mejor el reembolso de Sanitas o el de Adeslas?
Relacionado con esto
- 🏥 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 💊 Seguro de salud con copago o sin copago: cuál ahorra más
- 🔁 Seguro de salud: reembolso o cuadro médico, cuál elegir
- 📈 Por qué sube cada año el seguro de salud y cómo frenarlo
Tu hoja de decisión: dos presupuestos, un recuento y una llamada
Después de todo lo anterior, la decisión cabe en una hoja. No hace falta saber quién tiene menos reclamaciones por póliza ni memorizar cifras de cartera: esas cifras sirven para no dejarte llevar por una impresión, y poco más. Lo que decide es lo que compruebas tú, con fecha, y lo que consigues por escrito de cada compañía.
Checklist antes de firmar con Adeslas o con Sanitas
- Tengo dos presupuestos con el mismo perfil: mismos asegurados, mismo código postal y misma modalidad.
- He calculado el coste a cinco años con las subidas que me han confirmado por escrito.
- Tengo la tabla de copagos y el tope anual de las dos compañías y mi punto de equilibrio.
- He contado cuántos especialistas hay y a qué distancia en mis cinco especialidades, con captura fechada.
- He comprobado que mi hospital y urgencias de referencia están en el cuadro de cada una.
- He hecho la prueba de la llamada a dos o tres consultas de mi zona.
- He leído carencias, exclusiones y condiciones de renovación en el condicionado, no en el folleto.
- Sé cómo reclamar si algo falla: servicio de atención al cliente, defensor del cliente y después la DGSFP.
Si al terminar las dos columnas se parecen, la elección deja de ser crítica y la diferencia será de matiz. Si una deja huecos en tu zona, tienes la respuesta. Y en cualquier caso, antes de contratar guarda el presupuesto, el cuadro y el condicionado en una carpeta con fecha: es el único «comparador» que nadie puede modificar después. Para tu caso concreto conviene confirmar siempre las condiciones con la propia aseguradora o con un mediador de seguros.
Fuentes y dónde comprobarlo
- DGSFP: Memoria del Servicio de Reclamaciones 2024 (cuadros IX.1, IX.3, IX.4, X y XX) y procedimiento de reclamación. Comprueba si existe una memoria posterior.
- BOE: Ley 50/1980 de Contrato de Seguro, artículos 3 (cláusulas limitativas) y 22 (renovación y comunicación de modificaciones).
- UNESPA e ICEA: estadísticas del seguro de salud (primas de 2025 y evolución de 2026).
- Sanitas y SegurCaixa Adeslas: webs oficiales para productos, buscador de cuadro médico y condiciones, consultadas en octubre de 2026.
- Ministerio de Sanidad: información general sobre derechos de los pacientes y asistencia sanitaria.
Esta guía es informativa y se basa en datos públicos con fecha. Las cifras de producto cambian con frecuencia y los importes son orientativos: la fuente definitiva es siempre el condicionado de tu póliza.