
Tu perro cumple diez años, el veterinario menciona que ya toca una analítica de perro senior y esa misma noche decides mirar un seguro. Abres la web de una aseguradora, tecleas la fecha de nacimiento y la pantalla no responde como esperabas: o no te deja seguir, o te ofrece una modalidad más corta, o la cuota ha pegado un salto. Nadie te había avisado de que la edad del perro cambia las reglas del juego.
La respuesta corta a quien busca un seguro para perros mayores es esta: no existe un límite legal de edad para asegurar a un perro, el límite lo pone cada aseguradora en sus condiciones. En las condiciones públicas que se pueden consultar hoy hay compañías que cierran la entrada hacia los 9 años, otras que admiten perros de hasta 11 o 20 años con modalidades distintas y alguna que dice no tener tope de contratación. Y lo más importante: la edad máxima para contratar y la edad hasta la que puedes mantener la póliza son dos cosas diferentes.
Esta guía separa lo que casi todo el mundo mezcla: edad de entrada, permanencia, renovación, preexistencias y precio. También hace las cuentas de las alternativas (una hucha propia, un seguro de responsabilidad civil) para que puedas decidir si contratar, mantener o dejar de pagar. Todo lo que ves aquí es información general y orientativa; las condiciones de tu póliza concreta mandan, y para tu caso conviene confirmarlo con la aseguradora o con un profesional.
Seguro para perros mayores: tres edades que no son la misma
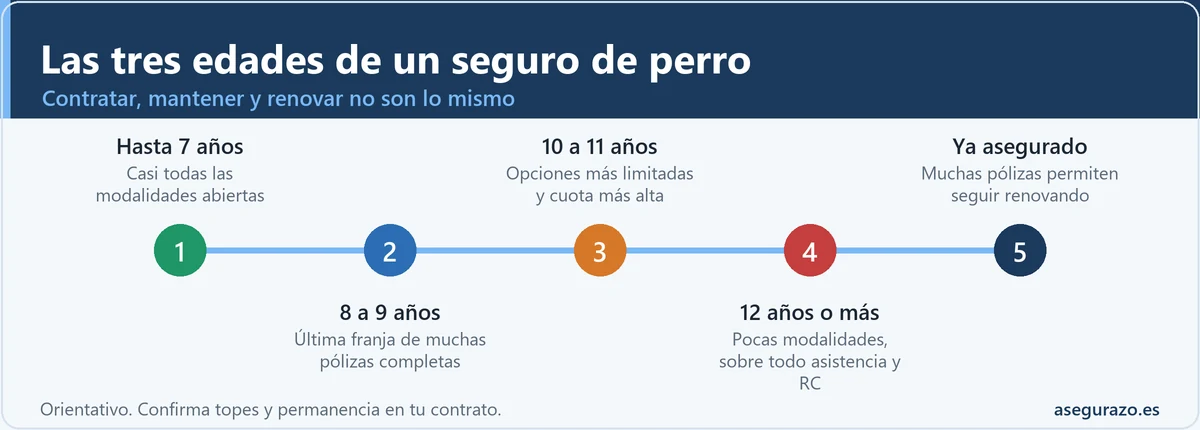
Cuando alguien pregunta "¿hasta qué edad se puede asegurar un perro?", en realidad está preguntando tres cosas a la vez. La primera es la edad máxima de contratación: el último cumpleaños en el que la aseguradora te acepta como cliente nuevo. La segunda es la edad de permanencia: hasta cuándo puedes seguir renovando una póliza que ya tenías. La tercera es la edad de tarificación: a partir de cuándo cambia el precio o la cobertura aunque sigas dentro.
Tres edades en la misma póliza
Las tres respuestas deben estar por escrito en las condiciones generales o particulares, no solo en la publicidad.
Ese orden de preguntas ahorra disgustos. Una compañía puede admitir perros de 10 años y, a la vez, aplicar una franquicia mayor o un límite anual más bajo a partir de cierta edad. Otra puede tener tope de entrada en los 9 años y, una vez dentro, mantenerte toda la vida. Comparar solo el "hasta qué edad" sin mirar el resto es como comparar coches por el número de puertas.
Qué cuenta como "perro mayor" para la clínica y para la aseguradora
Un chihuahua de 10 años y un dogo de 10 años no están en el mismo punto de su vida. Los veterinarios suelen considerar senior a un perro pequeño hacia los 9 o 10 años, y a uno gigante bastante antes, entre los 5 y 7. Las aseguradoras, en cambio, suelen mirar un número de años en el contrato, sin distinguir tamaños. Resultado: tu perro grande puede ser "mayor" para la clínica a los 6 años y "joven" para el seguro hasta los 8.
Cuándo suele considerarse senior un perro, según su tamaño
| Tamaño | Peso aproximado | Senior para el veterinario | Qué suele pasar con el seguro |
|---|---|---|---|
| Pequeño | hasta 10 kg | hacia los 9 a 11 años | Suele llegar joven al tope de entrada de 9 a 11 años |
| Mediano | 10 a 25 kg | hacia los 8 a 10 años | Depende de la modalidad y de la compañía |
| Grande | 25 a 45 kg | hacia los 6 a 8 años | Cuenta como mayor en clínica antes que en el contrato |
| Gigante | más de 45 kg | hacia los 5 a 7 años | Ventana corta: conviene contratar antes |
Cifras orientativas de uso común en clínica veterinaria, no de ninguna póliza. Tu veterinario puede ajustarlas según la raza y el estado del perro.
Esta diferencia explica un error muy común: esperar a que el perro sea "viejo de verdad" para plantear el seguro. Para un labrador o un pastor alemán, el momento de contratar con más margen suele estar antes de los 6 o 7 años, cuando casi nadie piensa en ello. Quien lo mira a los 9 ya llega con menos opciones y más probabilidad de que algo del historial quede fuera de cobertura.
Edad máxima de contratación: qué muestran las condiciones públicas
Para no hablar en abstracto, estos son ejemplos verificables en las webs de las propias compañías (octubre de 2026). Sanitas indica en su página de mascotas una edad mínima de 3 meses y una máxima de contratación de 9 años inclusive, y añade que, una vez asegurado, el animal puede seguir con ellos de por vida. Asisa afirma en su página de seguro para perros que no existe límite de edad para su contratación. Verti asegura perros desde los 3 meses hasta los 20 años, pero con tres modalidades que se cierran a distinta edad: una hasta los 7 años, otra hasta los 11 y otra hasta los 20.
Tres topes de edad, tres filosofías
Ejemplos de condiciones públicas consultadas en octubre de 2026
Cifras tomadas de las webs de cada compañía en la fecha indicada. Pueden cambiar sin aviso y no son una recomendación de contratación.
Un comparador consultado en la misma fecha añade que otras compañías (por ejemplo, Barkibu, con un tope de 11 años, o Caser, que se presenta sin límite superior) siguen modelos distintos. Conviene tratar esa información de segunda mano con prudencia y confirmarla en la web del asegurador. Lo que sí se repite en todas las fuentes es que la franja de 7 a 11 años es donde se concentra el corte para pólizas con coberturas amplias, y que las modalidades sin tope suelen compensarlo con coberturas más ligeras o con exclusiones más largas.
Seguro para perro de 10 años: qué te encuentras según la edad al contratar
Un seguro para un perro de 10 años sí existe, pero la oferta se estrecha y el matiz importa más que el titular. La tabla siguiente describe tendencias habituales, no el contenido de una póliza concreta, y te sirve de mapa para saber qué esperar en cada franja.
Qué esperar según la edad del perro al contratar
| Edad al contratar | Acceso | Cobertura típica | Preexistencias | Precio |
|---|---|---|---|---|
| Hasta 6 o 7 años | Casi todas las modalidades abiertas | Accidente y enfermedad, con reembolso | Poco historial, poca fricción | El más bajo de la escala |
| 8 a 9 años | Última franja de muchas pólizas completas | Completa, a veces con límites ajustados | Cuestionario más detallado | Notablemente más alto |
| 10 a 11 años | Solo algunas modalidades | Más centrada en accidente y asistencia | Lo diagnosticado queda fuera casi siempre | Alto, con franquicia o límite |
| 12 años o más | Pocas compañías y modalidades básicas | Asistencia y RC, sobre todo | Exclusión amplia de crónicas | Variable; mira qué incluye |
Tendencias orientativas. Importes y condiciones reales dependen de cada compañía, de la raza y del historial del perro.
Lo que muestra la tabla es un patrón: cuanto mayor es el perro, menos pagas por lo "grande" (cirugías, ingresos largos, tratamientos oncológicos) y más por lo cotidiano. Es una lógica de riesgo, no de maldad. Para la aseguradora, un perro de 12 años tiene más probabilidad de factura alta, y lo ajusta por tres vías: tope de entrada, límites por proceso y exclusión de lo ya diagnosticado.
Enfermedades preexistentes en un perro senior: por qué pesan más que la edad
En un perro joven, el historial veterinario suele ser un par de vacunas y alguna otitis. En uno de once años puede haber artrosis, un soplo cardíaco, una insuficiencia renal incipiente, diabetes, hipotiroidismo o alguna masa en observación. Todo eso es lo que las condiciones llaman enfermedad preexistente: la que ya existía o ya estaba diagnosticada (o tenía síntomas claros) cuando se contrató. Y es, con diferencia, lo más difícil de asegurar. El detalle del concepto lo tienes en la guía sobre seguro de mascotas y enfermedades preexistentes.
Lo habitual en las pólizas veterinarias es que la preexistencia quede excluida y que se excluyan también las complicaciones directamente derivadas. Si tu perro ya tiene artrosis diagnosticada, lo probable es que la póliza no pague la medicación de la artrosis ni la cirugía asociada, pero sí pueda cubrir un accidente o una gastroenteritis nueva. Algunas compañías piden en el cuestionario el historial completo; otras se limitan a preguntar por diagnósticos de los últimos meses. Lo que cuenta es lo que ponga tu contrato.
Qué dice la ley sobre declarar el estado de salud
El artículo 10 de la Ley 50/1980 de Contrato de Seguro establece que el tomador debe declarar, antes de contratar, las circunstancias que conozca y que puedan influir en la valoración del riesgo, de acuerdo con el cuestionario que la aseguradora le someta. Si la aseguradora no pregunta, o pregunta algo concreto y tú no mencionas lo que no figura en el cuestionario, el deber queda acotado. Pero si la declaración es inexacta, el asegurador puede rescindir el contrato en el plazo de un mes desde que detecta la inexactitud, y, si el siniestro se produce antes, reducir la prestación proporcionalmente. Si hay dolo o culpa grave, puede incluso negarse a pagar.
Traducido al día a día: responder con precisión al cuestionario no es un trámite, es lo que protege tu futura reclamación. Un caso muy habitual (ilustrativo) es el de quien omite una cojera antigua porque "se le pasó", y dos años después la aseguradora vincula una operación de cadera con ese antecedente. Si el historial está en la clínica, el historial habla por ti. Para entender cómo se encadena esto con los plazos de espera, te sirve la guía del periodo de carencia en el seguro de mascotas.
Precio del seguro de un perro viejo y subida de prima
Los precios "desde" que publican webs y comparadores van de unos 6 euros al mes (responsabilidad civil o asistencia básica) a bastante más de 35 euros al mes en planes de salud completos, y alguna oferta con reembolso alto supera los 70 euros al mes. Por poner un ejemplo verificable, Asisa publicaba en su web, para 2025, un precio desde 9,15 euros al mes (impuestos aparte) para su plan básico de asistencia veterinaria. Son cifras de partida: el precio real de un perro de diez años, de una raza concreta, con su historial, no se parece a los "desde".
La subida de prima tiene dos fuentes. La primera es la tarifa por edad: muchas pólizas actualizan el precio al cambiar de tramo, que en perros suele ser cada pocos años. La segunda es la revisión general de precios que cualquier aseguradora puede plantear a la renovación. En ambos casos, el artículo 22.3 de la Ley de Contrato de Seguro obliga al asegurador a comunicarte cualquier modificación del contrato con al menos dos meses de antelación al final del periodo en curso. Ese plazo es tu margen para comparar y decidir.
Para tener una referencia de cómo se mueven estos precios en el mercado, la guía sobre cuánto cuesta un seguro veterinario en 2026 desglosa las horquillas por tipo de póliza, y la comparativa de seguros para perros 2026 ordena qué mirar antes de pedir presupuesto.
Renovación del seguro de un perro mayor: qué puede y qué no puede hacer la aseguradora
Muchas webs dicen "tu perro estará asegurado de por vida". Es una buena noticia, pero conviene saber en qué se apoya. Las pólizas de mascotas suelen ser anuales con prórroga, y el artículo 22 de la Ley 50/1980 regula cómo se opone cualquiera de las partes: el tomador debe avisar por escrito con al menos un mes de antelación y el asegurador con al menos dos meses. Es decir, la ley permite en principio que la aseguradora no renueve avisando a tiempo; lo que te protege de verdad es lo que ponga la póliza sobre permanencia y que ese aviso exista.
El mismo artículo 22.4 exige que las condiciones y plazos de la oposición a la prórroga estén destacados en la póliza. Si tu contrato dice que la compañía renovará hasta el final de la vida del perro, esa cláusula te ampara, y es la que debes guardar. Si solo lo prometen en la publicidad, conviene pedir que conste por escrito. Las cláusulas limitativas de derechos (por ejemplo, un límite que se activa a cierta edad) deben, según el artículo 3, destacarse de modo especial y ser aceptadas específicamente por escrito.
Calendario de una renovación con un perro mayor
Tres meses antes: pide la tarifa del año siguiente
Sin aviso a tiempo, plantea por escrito que no se aplique el cambio y consulta tu caso
No canceles hasta tener la nueva póliza firmada
Guarda copia del envío
Reclama primero al servicio de atención al cliente y, si no hay respuesta, a la DGSFP
Si ya tienes un seguro veterinario y el problema es que te rechazan un reembolso, el tema es distinto: aquí tienes el recorrido para reclamar cuando el seguro veterinario rechaza el reembolso.
Hacer las cuentas: póliza para un perro senior frente a una hucha propia
Con un perro mayor, la pregunta honesta no es "¿me cubre todo?", sino "¿me conviene pagar cada mes o guardar ese dinero?". Un seguro reparte el riesgo entre muchos clientes; una hucha propia reparte tu riesgo contigo mismo en el tiempo. Cada opción gana en un escenario distinto, y los números siguientes son un ejercicio de aritmética, no una previsión.
Ejemplo con cifras redondas: 30 euros al mes durante 4 años
| Escenario | Con póliza (30 €/mes) | Con hucha (30 €/mes) |
|---|---|---|
| Dinero aportado en 4 años | 1.440 € de cuotas | 1.440 € ahorrados, siguen siendo tuyos |
| Sin incidencias graves | No recuperas nada de las cuotas | Conservas el ahorro |
| Una urgencia de 1.200 € en el primer año | Pagaría una parte según reembolso y límite | Solo tendrías 360 € ahorrados |
| Una dolencia crónica ya diagnosticada | Suele quedar excluida | Pagas con tu ahorro |
| Un susto muy grande (cirugía mayor, oncología) | Cubre dentro del límite anual | Probable que no alcance |
Ejemplo ilustrativo. Las cuotas, límites y reembolsos reales dependen de cada póliza y de cada perro.
El balance práctico es doble. El seguro compensa sobre todo cuando temes la factura grande e inesperada y el perro todavía no tiene enfermedades que la póliza vaya a excluir. La hucha compensa cuando los gastos previsibles son crónicos y ya diagnosticados, porque esos son los que la póliza deja fuera. Muchas familias mezclan ambas cosas: una póliza de coste moderado para la urgencia y una hucha para lo previsible. Si quieres ver cómo se reparte la factura en operaciones concretas, la guía sobre ligamento cruzado y displasia pone números a un caso muy habitual en perros que envejecen.
La responsabilidad civil no caduca con la edad del perro
Hay una parte del seguro que no depende de lo viejo que esté tu perro: la responsabilidad civil, que paga los daños que el animal cause a terceros. Aquí la edad apenas importa, porque el riesgo es el de una mordedura o un tropiezo, no el de la salud del animal. El artículo 30.3 de la Ley 7/2023, de protección de los derechos y el bienestar de los animales, establece que la persona titular de un perro debe contratar y mantener en vigor un seguro de responsabilidad civil por daños a terceros durante toda la vida del animal, por un importe de cuantía suficiente que se fijará reglamentariamente.
Esto tiene dos lecturas útiles. La primera: si dejas de pagar el seguro de salud veterinaria de tu perro mayor, no puedes dejar de lado la RC sin comprobar antes si tu normativa autonómica o local la exige y si tu seguro de hogar ya la incluye. La segunda: la ley remite la cuantía a un reglamento, y el estado de aplicación de esa obligación lo tienes explicado, con las cifras hoy comprobables, en la guía sobre el seguro obligatorio para perros y la Ley de Bienestar Animal y en el mapa por comunidades autónomas. Para entender qué cubre exactamente, está la de responsabilidad civil para perros.
Una alternativa barata y frecuente es comprobar si tu seguro de hogar cubre los daños de tu perro. Muchas pólizas de hogar incluyen RC familiar, a veces con exclusiones por raza, y eso permite mantener la cobertura de terceros sin pagar una póliza específica. Tiene que constar por escrito que el perro está incluido.
¿Contratar, mantener o ahorrar? Un árbol de decisión según tu caso
Elige la situación que más se parece a la tuya y verás una orientación general. No es un diagnóstico ni una recomendación personalizada: sirve para ordenar qué mirar primero.
¿Qué hago con el seguro de mi perro mayor?
Pulsa la opción que más se parece a tu situación
Errores habituales al asegurar o mantener el seguro de un perro mayor
Empezar a mirar a los 11 años lo que se habría contratado con más opciones a los 7.
Creer que "hasta 9 años" significa que a los 10 te cancelan.
Dejar sin declarar una cojera o un soplo "para no complicarlo".
Dar de baja la actual, ver que la nueva no te acepta o excluye lo mismo, y quedarte sin nada.
Elegir la más barata sin comparar límite anual, franquicia y exclusiones.
Cancelar la póliza y quedarse sin ninguna cobertura de daños a terceros.
Dudas habituales sobre el seguro de perros mayores
¿Cuál es la edad máxima para asegurar a un perro?
¿Se puede contratar un seguro veterinario para un perro de 10 años?
¿Puede la aseguradora no renovar el seguro de mi perro por ser mayor?
¿Cuánto cuesta el seguro de un perro viejo?
¿Qué pasa con las enfermedades preexistentes de un perro senior?
¿Subirá la prima cada año que cumpla mi perro?
¿Es obligatorio el seguro de responsabilidad civil para un perro mayor?
Relacionado con esto
- 🐶 Seguro de mascotas y enfermedades preexistentes
- ⚖️ Seguro obligatorio para perros por comunidades autónomas 2026
- 💶 Cuánto cuesta un seguro veterinario en 2026
- 🩺 Seguro veterinario rechaza el reembolso: qué hacer y reclamar
Antes del próximo cumpleaños de tu perro: tres comprobaciones y una fecha
Con un perro mayor, el seguro deja de ser un producto que se contrata "por si acaso" y se parece más a una revisión anual de cuentas. Tres comprobaciones lo resumen: qué edad de entrada y de permanencia figura por escrito, qué se considera preexistente en tu caso y qué cobertura de responsabilidad civil tienes en vigor. Con esas tres respuestas, la cuota deja de ser el único dato y pasa a ser uno más.
La fecha es la del vencimiento de tu póliza: apunta tres meses antes y pide la tarifa del año siguiente, compara con una segunda oferta y decide con calma antes del plazo de un mes. Si no tienes seguro y tu perro todavía es de los que pueden entrar, no esperes al cumpleaños siguiente: cada año de retraso te quita opciones que no vuelven.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 3, 10 y 22)
- BOE: Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales (artículo 30)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y supervisión de aseguradoras
- Sanitas: condiciones públicas del seguro de mascotas (ejemplo de edad de entrada)
- Asisa: condiciones públicas del seguro para perros (ejemplo de contratación sin límite de edad)
Contenido informativo y orientativo, sin carácter de asesoramiento jurídico ni veterinario. Las condiciones de cada póliza prevalecen sobre cualquier descripción general, y para un caso concreto conviene confirmarlo con la aseguradora, con el veterinario o con un profesional.