
Llamas a tu aseguradora para preguntar por una subida de precio y la persona que te atiende suelta, casi de pasada, que "somos una mutua". Te quedas con tres dudas a la vez: si eso te convierte en socio, si pueden pasarte una derrama y si por ser mutua te cuidarán mejor que una sociedad anónima. Es una confusión muy extendida, porque el nombre de marca suena a cooperación y a precio justo, y casi nadie lee los estatutos.
La buena noticia es que la diferencia entre una mutua y una S.A. no es una cuestión de opinión: está escrita en la Ley 20/2015, de 14 de julio (LOSSEAR) y en su reglamento. La mala es que buena parte de lo que circula por internet repite definiciones de manual y arrastra un error concreto sobre las mutuas a prima variable, que dejaron de existir como forma de operar hace años. Aquí tienes lo que dice el texto del BOE, qué cambia de verdad para ti como cliente y qué no cambia en absoluto.
Todo lo legal de este artículo está leído en el texto consolidado de la ley y del reglamento publicado en boe.es, consultado el 1 de octubre de 2026. Los nombres de entidades que aparecen son ejemplos tomados de la Memoria del Servicio de Reclamaciones de la DGSFP y de los estatutos públicos de una mutua concreta. No hay estrellas, ni ranking de "mejores", ni opiniones de clientes: solo condiciones públicas que puedes comprobar tú mismo.
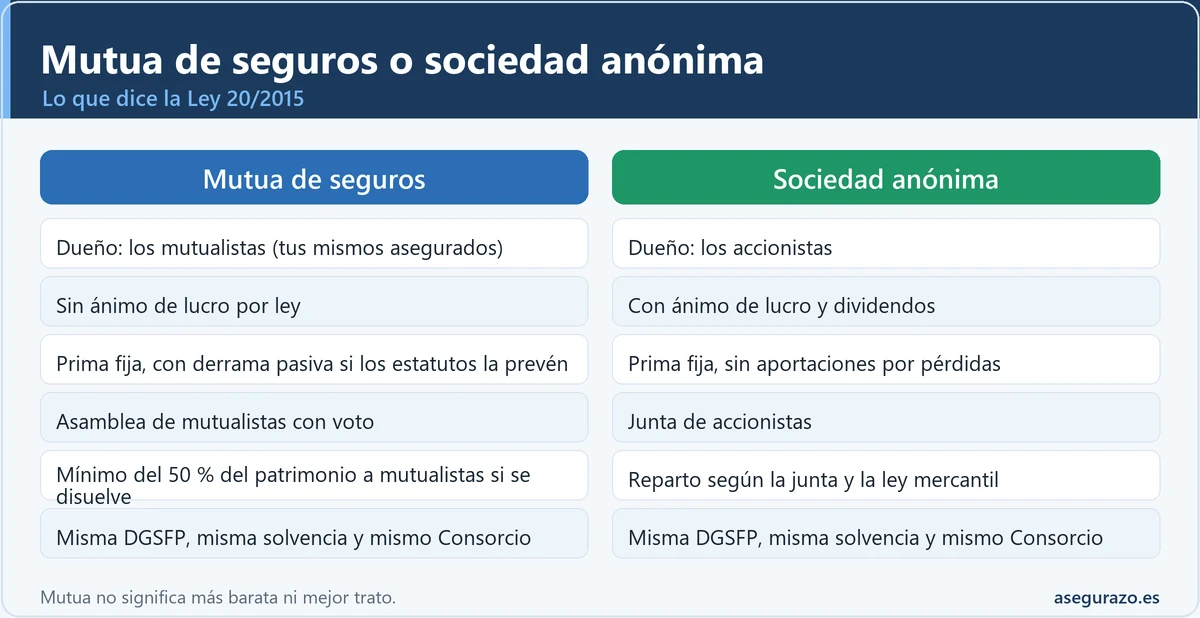
Mutua de seguros vs sociedad anónima: qué cambia para ti de un vistazo
La LOSSEAR permite que la actividad aseguradora la hagan entidades privadas con alguna de estas formas: sociedad anónima, sociedad anónima europea, mutua de seguros, sociedad cooperativa, sociedad cooperativa europea y mutualidad de previsión social (art. 27.1). Las cuatro últimas comparten una regla: solo pueden operar a prima fija. Para el cliente de a pie, las dos formas que de verdad te vas a encontrar al contratar un seguro de coche, hogar o salud son la S.A. y la mutua, así que empezamos por ellas.
La diferencia de fondo cabe en una línea: en una S.A. el titular de la empresa es el accionista y tú eres solo cliente; en una mutua el titular es el mutualista, y el mutualista es quien ha contratado el seguro. Todo lo demás (a dónde va el excedente, quién vota, qué pasa si hay pérdidas) se deriva de ahí. La tabla resume los seis criterios que sí puedes verificar en la ley.
| Criterio | Mutua de seguros | Sociedad anónima de seguros |
|---|---|---|
| Quién es el dueño | Los propios mutualistas, que son quienes tienen la póliza (art. 41.1 LOSSEAR) | Los accionistas, que pueden no ser clientes |
| Ánimo de lucro | Sin ánimo de lucro por definición legal (art. 41.1) | Sociedad mercantil con ánimo de lucro y reparto de dividendos |
| Cómo se paga | Siempre prima fija al inicio del período, pero los estatutos pueden prever derrama pasiva | Prima fija; nunca te piden aportación extra por las pérdidas de la entidad |
| Colchón de capital | Fondo mutual mínimo (art. 34), con el 75 % de la cuantía si existe derrama pasiva | Capital social mínimo (art. 33) |
| Gobierno | Asamblea general de mutualistas, según estatutos (en el ejemplo de MMT, un voto por mutualista) | Junta general de accionistas, normalmente un voto por acción |
| Supervisión y garantías | Misma DGSFP, mismos requisitos de solvencia y mismo papel del Consorcio si falla | Exactamente igual |
Qué es una mutua de seguros según la ley y por qué tú eres el socio
El artículo 41.1 de la LOSSEAR las define como "sociedades mercantiles sin ánimo de lucro" que cubren los riesgos de sus socios, personas físicas o jurídicas, mediante una prima fija pagadera al comienzo del período del riesgo. Dos ideas importantes caben en esa frase. La primera: una mutua es una sociedad mercantil inscrita en el Registro Mercantil (art. 28), no una ONG ni una asociación benéfica. La segunda: el socio de la mutua es, por definición, el asegurado que ha contratado con ella.
Lo ves bien en los estatutos públicos de Mutua MMT Seguros, que sirven de ejemplo real de una mutua a prima fija: allí la condición de mutualista se adquiere al firmar la póliza y se pierde cuando termina el contrato (arts. 8, 9 y 10 de sus estatutos, en la versión publicada en su web que he consultado). No hay un trámite aparte para "hacerse socio". Pagas tu prima, tienes tu póliza y automáticamente formas parte del cuerpo de mutualistas, con los derechos y obligaciones que fijan los estatutos.
La ley protege además el propio nombre. El artículo 29 reserva en exclusiva las expresiones "mutuas de seguros", "cooperativas de seguros" y "mutualidades de previsión social" para las entidades de esa naturaleza, que deben incluirlas en su denominación. Es la razón de que veas razones sociales como "Sociedad de Seguros a Prima Fija" o "Mutua de Seguros y Reaseguros" en la documentación oficial, y una pista útil: la razón social que figura en tu póliza te dice qué forma jurídica tiene la entidad que te asegura.
Un matiz que conviene no pasar por alto: la marca comercial y la entidad que emite la póliza no siempre coinciden. Los grupos aseguradores pueden tener varias sociedades, y la LOSSEAR prevé expresamente que las mutuas constituyan grupos mutuales (art. 41.2). Que el logotipo diga "Mutua" no garantiza que tu contrato esté con la entidad mutua en concreto. Mira la entidad aseguradora que consta en las condiciones particulares y, ante la duda, pregúntalo por escrito. Si necesitas ubicar esos datos en el documento, la guía para leer una póliza sin perderte te dice dónde buscarlos.
Mutua a prima fija o a prima variable: el error que sigue circulando
Si buscas "mutua prima variable derrama" encontrarás páginas que explican que las mutuas a prima fija no te piden nunca dinero extra y que la derrama es cosa de las mutuas a prima variable. Es una explicación heredada de la legislación anterior y ya no describe la situación actual. La disposición transitoria primera de la LOSSEAR estableció que las mutuas a prima variable no podían seguir ejerciendo la actividad aseguradora con esa forma jurídica y les dio un año desde la entrada en vigor de la ley para transformarse en mutuas a prima fija, en sociedades anónimas o para acordar su disolución.
Traducido: hoy el art. 27.1 dice que las mutuas, cooperativas y mutualidades de previsión social únicamente pueden operar a prima fija. "Prima fija" significa que la prima se fija de antemano y se paga al comienzo del período, igual que en una S.A. Lo que sí sigue existiendo es otra cosa, la derrama pasiva, que la ley menciona de forma expresa al hablar de "mutuas con régimen de derrama pasiva" (arts. 34.1 y 78.4) y que veremos a continuación. Por eso conviene hablar de dos conceptos distintos: la prima fija (cómo se calcula tu recibo) y la derrama (si los estatutos permiten pedir aportaciones suplementarias).
Tres cifras de la ley que desmontan la confusión
La derrama pasiva: cuándo puede pedirte dinero una mutua
Una derrama es la forma que tiene una mutua de repartir el resultado del ejercicio entre sus mutualistas. Cuando hay excedente y la asamblea lo decide, se devuelve dinero: es la derrama activa o retorno. Cuando hay pérdidas y los estatutos lo contemplan, se pide una aportación adicional: es la derrama pasiva. La LOSSEAR no la regula con detalle, pero deja huellas claras: exige menos fondo mutual a las mutuas que la tienen (art. 34.1), reduce su capital mínimo obligatorio a tres cuartas partes (art. 78.4) y considera causa de disolución no realizar las derramas pasivas (art. 172.4).
El reglamento (Real Decreto 1060/2015, art. 61.2) añade el motivo económico: las derramas futuras que una mutua pueda exigir a sus miembros durante los doce meses siguientes pueden contar como fondos propios complementarios, siempre que reúnan las características exigidas. Es decir, el compromiso potencial de los mutualistas forma parte del colchón con el que la mutua demuestra su solvencia ante el supervisor. De ahí que sea algo serio y no una cláusula decorativa.
¿Y en la práctica? Los estatutos de Mutua MMT Seguros son un ejemplo concreto y público. Su artículo 35 prevé que los resultados negativos de un ejercicio den lugar a derramas pasivas solo cuando lo acuerde la Asamblea General a propuesta del Consejo de Administración, repartidas entre quienes fueron mutualistas ese año, en proporción a la prima pagada y con el límite de la misma. Dicho de otro modo, en ese caso el máximo que se podría reclamar equivale a una prima anual. Otras mutuas pueden tener cláusulas distintas, y algunas pueden no prever derrama pasiva, así que no extrapoles este ejemplo a otra entidad sin leer sus estatutos.
Antes de contratar con una mutua, busca estas cuatro cosas en sus estatutos
- Si la entidad prevé derrama pasiva o no (busca las palabras "derrama" y "aportación suplementaria").
- Quién la acuerda: normalmente la asamblea general, a propuesta del consejo.
- Si hay límite (por ejemplo, la prima anual) y a qué ejercicios afecta.
- Qué ocurre si no la pagas: en el ejemplo de MMT, la condición de mutualista se pierde pasados 60 días desde el requerimiento, pero el contrato sigue vigente hasta su vencimiento y subsiste la deuda.
Puedes pedir los estatutos por escrito a la entidad y algunas mutuas los publican en su web corporativa. Para tu caso concreto conviene confirmar con la propia entidad.
Una precisión útil para no alarmarte: no consta en lo que he podido verificar que una derrama pasiva sea algo frecuente ni que alguna mutua grande la haya aplicado recientemente, y no voy a insinuarlo. Lo que sí puedes decir con seguridad es que existe como posibilidad legal y estatutaria, y que en una sociedad anónima esa posibilidad no existe: si una S.A. pierde dinero, lo pierden sus accionistas, no sus clientes.
A dónde va el beneficio: dividendos, reservas y retornos
Esta es la pregunta que más cambia según la forma jurídica, y también la más malinterpretada. Que una mutua sea sin ánimo de lucro no significa que no gane dinero ni que no genere excedentes. Significa que el excedente no se reparte como dividendo entre unos propietarios ajenos al contrato. En una S.A., el resultado positivo puede acabar en dividendos para los accionistas, siempre que se cumplan los requisitos de solvencia; el artículo 35 prohíbe repartir dividendos o derramas si no se alcanza el capital de solvencia obligatorio o el capital mínimo obligatorio, o si el reparto pudiera llevar a incumplirlos.
Qué puede pasar con el resultado de un ejercicio
En una mutua el excedente tiene varios destinos posibles y todos pasan por la asamblea. Según el artículo 35 de los estatutos de MMT, los resultados positivos pueden dar lugar a una derrama activa o retorno repartido entre quienes fueron mutualistas ese ejercicio en proporción a la prima pagada, y en los demás casos se traspasan a reservas patrimoniales o al fondo mutual. Aquí está lo que casi nunca se explica: aunque la mutua no reparta retornos, ese dinero no sale hacia unos propietarios externos, se queda en la entidad reforzando su solvencia.
Hay un segundo punto, el de la liquidación, que es donde la condición de mutualista tiene un valor real. El artículo 41.3 establece que si la mutua se disuelve, o si se transforma, fusiona o escinde de forma que la entidad resultante sea una sociedad anónima, o hay una cesión global de activo y pasivo, los mutualistas actuales y los de los cinco últimos años (o antes, si lo prevén los estatutos) percibirán al menos la mitad del valor del patrimonio de la mutua. La ley impide, por tanto, que una conversión en S.A. se haga en beneficio exclusivo de unos pocos.
El camino inverso no está previsto. El artículo 106 del reglamento permite que las mutuas se transformen en S.A., pero no contempla que una S.A. se transforme en mutua, y declara nula cualquier transformación distinta de las previstas. Y los mutualistas que no votaron a favor de la transformación pueden separarse de la sociedad en los términos del artículo 15 de la Ley 3/2009, teniendo en cuenta sus aportaciones al fondo mutual y la parte de prima no consumida.
Quién manda en cada una y qué derechos tienes como mutualista
El gobierno de una sociedad anónima se organiza en torno a la junta general de accionistas y a un órgano de administración. Tú, como cliente, no vas a esa junta salvo que además tengas acciones. En una mutua la lógica es la contraria: el órgano soberano es la asamblea general de mutualistas, y entre los mutualistas están los clientes. Cómo se ejerce ese poder lo fijan los estatutos, dentro de los límites de la ley (la LOSSEAR remite en deberes de administradores al texto refundido de la Ley de Sociedades de Capital, art. 39.2).
Con los estatutos de Mutua MMT en la mano, estos son los derechos que se reconocen al mutualista, a modo de ejemplo de lo que suele encontrarse en una mutua a prima fija:
- Un voto por mutualista en la asamblea general, sin privilegios, siempre que esté al corriente de pago de sus obligaciones (art. 8).
- Delegar el voto en otro mutualista mediante delegación expresa y escrita.
- Pedir por escrito aclaraciones o informes al consejo de administración, con respuesta en un máximo de 30 días naturales, salvo que se ponga en grave peligro el interés de la mutua; la excepción no vale si la solicitud la respaldan mutualistas que representen al menos el 5 % del cuerpo censal.
- Participar en las derramas activas y en el reparto del patrimonio en caso de disolución.
- No responder de las deudas sociales, más allá de las derramas pasivas acordadas.
Cuidado con el espejismo democrático. Que exista asamblea no significa que cada mutualista participe de forma activa: en entidades con cientos de miles de asegurados, la asistencia real suele ser baja, y el gobierno diario lo ejerce el consejo de administración junto a la dirección, igual que en cualquier otra empresa. Tampoco puedo afirmar que el voto de un mutualista pese lo mismo en todas las mutuas: es lo que dicen unos estatutos concretos. La diferencia real es que el derecho existe y que, si quieres ejercerlo, tienes un cauce formal.
En paralelo, la DGSFP exige a todas las entidades, sea cual sea su forma, que quienes ejercen la dirección efectiva y las funciones clave del sistema de gobierno sean de reconocida honorabilidad y tengan conocimientos y experiencia adecuados (art. 38). Esa exigencia es idéntica para una mutua y para una S.A.
Solvencia, supervisión y qué pasa si la aseguradora quiebra
Aquí la respuesta es casi aburrida, y eso es lo importante: mutua y S.A. se rigen por las mismas reglas de supervisión y solvencia. Ambas son supervisadas por la Dirección General de Seguros y Fondos de Pensiones, ambas deben cubrir el capital de solvencia obligatorio y el capital mínimo obligatorio (art. 78) y ambas tienen limitado el reparto de dividendos o derramas cuando no los alcanzan (art. 35). La única variación es territorial: las comunidades autónomas con competencias asumidas supervisan a las entidades cuyo ámbito se circunscribe a su territorio (art. 19.1), pero eso depende del alcance geográfico, no de que sea mutua o S.A.
Los mínimos de partida que fija la ley son los mismos para el colchón de capital, solo que se llaman distinto. Una S.A. necesita capital social y una mutua fondo mutual permanente, ambos con idéntica cuantía mínima según los ramos (arts. 33 y 34):
- 9.015.000 euros para vida, caución, crédito, cualquiera de los ramos que cubran responsabilidad civil y reaseguro.
- 2.103.000 euros para accidentes, enfermedad, defensa jurídica, asistencia y decesos.
- 3.005.000 euros para los demás ramos.
La única rebaja se aplica, como vimos, a las mutuas con derrama pasiva, que necesitan tres cuartas partes de esa cuantía. Son los importes del texto consolidado a la fecha de consulta; la normativa de seguros se retoca con frecuencia, así que antes de citarlos en un documento formal comprueba el BOE. Estas cifras son un mínimo legal de acceso, no una medida de lo sólida que es una entidad concreta: la solvencia real se mide con el capital de solvencia obligatorio, que depende de los riesgos que asume cada aseguradora.
Qué ocurre con tu póliza si la entidad no puede pagar
Si una aseguradora entra en crisis, la ley prevé varias capas de protección, y ninguna depende de que sea mutua o S.A. El Consorcio de Compensación de Seguros asume la condición de liquidador de las entidades aseguradoras españolas "cualquiera que sea su forma o naturaleza jurídica" (art. 183). Los créditos de tomadores, asegurados, beneficiarios y terceros perjudicados se consideran créditos por contrato de seguro y tienen privilegio especial sobre los activos que respaldan las provisiones técnicas (art. 179). Además, el Consorcio puede ofrecer comprar esos créditos para que cobres antes (art. 186).
En el seguro obligatorio de vehículos hay una protección adicional: el artículo 11.1.e) del Real Decreto Legislativo 8/2004 obliga al Consorcio a indemnizar los daños a personas y bienes cuando la aseguradora española del vehículo haya sido declarada en concurso o esté disuelta e insolvente, dentro del ámbito y los límites del aseguramiento obligatorio. Si quieres entender cómo funciona ese organismo en un siniestro, tienes la guía para reclamar al Consorcio de Compensación de Seguros.
Te recomiendo no comparar esta protección con un "fondo de garantía de depósitos" bancario: no es lo mismo ni cubre igual todos los casos. Lo que sí puedes afirmar es que, en lo que dice la ley, tu protección como asegurado no mejora ni empeora por contratar con una mutua. En caso de duda sobre una cobertura concreta tras una liquidación, confirma con el Consorcio o con un profesional.
¿Reclama menos gente contra las mutuas? Lo que dicen los datos de la DGSFP
La pregunta incómoda es si ser mutua se nota en el trato. Hay un dato público con el que acercarse sin inventar nada: el cuadro X de la Memoria del Servicio de Reclamaciones de la DGSFP de 2024, que cuenta cuántos expedientes de cada entidad se resolvieron y en cuántos el informe fue favorable al reclamante. La media del sistema fue del 44,67 % sobre 5.617 reclamaciones resueltas. La tabla coloca a cuatro S.A. y dos mutuas grandes, elegidas porque su denominación en la memoria deja clara su forma jurídica.
| Entidad (denominación DGSFP) | Forma | Resueltas | Favorables | % favorable |
|---|---|---|---|---|
| Pelayo Mutua Seguros Reaseguros P/Fija | Mutua | 124 | 66 | 53,23 % |
| Mutua Madrileña Automovilista, S. Seguros a Prima Fija | Mutua | 116 | 54 | 46,55 % |
| Línea Directa Aseguradora S.A. Cía. de Seguros y Reaseguros | S.A. | 135 | 68 | 50,37 % |
| Santander Generales Seguros y Reaseguros, S.A. | S.A. | 108 | 54 | 50,00 % |
| AXA Seguros Generales, S.A. de Seguros y Reaseguros | S.A. | 240 | 107 | 44,58 % |
| Mapfre España, Compañía de Seguros y Reaseguros, S.A. | S.A. | 454 | 192 | 42,29 % |
Lee la tabla con calma: las dos mutuas quedan por encima de la media del sistema (44,67 %), pero también lo hacen dos S.A., y las otras dos quedan por debajo, de modo que mutuas y S.A. aparecen mezcladas por arriba y por abajo. No hay un patrón que permita decir "las mutuas reciben informes más favorables" o lo contrario. Y recuerda lo que advierte la propia memoria: un informe favorable al reclamante significa que el servicio dio la razón al cliente en ese expediente, no que la entidad trate peor o mejor, y los ramos y los tamaños de cartera son muy distintos. En el ratio por millón de euros de primas, Pelayo y Mutua MMT aparecen entre las más altas mientras que Mutua Madrileña queda por debajo de 0,19, una dispersión que tampoco responde a la forma jurídica.
Si te interesa ese ranking con sus cuatro lecturas y sus trampas, lo tratamos aparte. Aquí basta con la idea práctica: la forma jurídica no es un indicador fiable de calidad de servicio, y cualquier página que te prometa lo contrario no tiene datos oficiales detrás.
¿Es una mutua más barata? Lo que la ley no promete
Esta es la creencia más repetida y la menos sustentada. En ningún precepto de la LOSSEAR o de su reglamento figura que una mutua deba ofrecer primas más bajas que una S.A. La ausencia de ánimo de lucro puede favorecer, en teoría, que el excedente vuelva al mutualista en forma de retorno o de refuerzo de reservas, pero el precio de tu póliza lo determinan los mismos factores en ambos casos: tu perfil de riesgo, la siniestralidad de la cartera, los gastos de la entidad y la competencia en el mercado. Si quieres entender qué pesa en una prima, la explicación sobre la prima de riesgo y cómo se calcula te sirve igual para una mutua y para una S.A.
Hay un segundo mito con el mismo origen: que una mutua nunca sube la prima o que "no te echa por dar partes". Tampoco hay norma que lo diga. Las condiciones de renovación, los recargos, las franquicias y los criterios de tarificación están en el condicionado de cada póliza, y ahí es donde se decide si te conviene. Para ver cómo se comparan dos entidades reales con condiciones públicas en el seguro de coche, tienes el análisis de Mapfre frente a Mutua Madrileña y el de Línea Directa frente a Mutua Madrileña.
Mutua Madrileña, Pelayo, Fiatc: ¿son mutuas de verdad?
Es la duda que más aparece en buscadores, y la respuesta se comprueba en una fuente oficial. En la memoria de la DGSFP de 2024 figuran con estas denominaciones: Mutua Madrileña Automovilista, S. Seguros a Prima Fija; Pelayo Mutua Seguros Reaseguros P/Fija; FIATC, Mutua de Seguros y Reaseguros y Mutua MMT, Sociedad de Segs. a P. Fija. También constan otras como Soliss Mutua de Seguros o Mutua Tinerfeña, Mutua de Seguros y Reaseguros. Por la protección de la denominación del art. 29, la presencia de "mutua" en la razón social es el indicio más sólido de forma jurídica.
En el otro lado, otras entidades aparecen con la fórmula "S.A.": Mapfre España, AXA Seguros Generales, Allianz Compañía de Seguros y Reaseguros y Línea Directa Aseguradora, entre otras. Esto responde a la forma de la entidad que figura en la memoria, no a la historia de la marca ni a la estructura del grupo, que puede incluir varias sociedades de formas distintas. No uso esta lista como recomendación: es solo una forma de enseñarte cómo identificar a qué categoría pertenece cada nombre cuando tú lo consultes.
Un ejemplo ilustrativo: imagina que contratas un seguro de coche con una marca que se anuncia como "mutua" y, al leer las condiciones particulares, ves que el asegurador es una sociedad anónima del mismo grupo. No sería un engaño en sí, porque el grupo puede operar con varias entidades, pero la condición de mutualista no sería tuya. Por eso la comprobación de la razón social es el paso que importa.
Cooperativas y mutualidades de previsión social: no las confundas con una mutua
La palabra "mutualidad" se usa a veces como sinónimo de mutua, pero la ley distingue entre varias figuras. Las cooperativas de seguros (art. 42) también operan a prima fija, y en ellas la condición de socio cooperativista es inseparable de la de tomador o asegurado; salvo que los estatutos digan lo contrario, los cooperativistas no responden de las deudas, y si lo hacen, el límite es una prima anual y la cláusula debe figurar de forma destacada en las pólizas.
Las mutualidades de previsión social (art. 43) son otra cosa: entidades aseguradoras de carácter voluntario complementarias al sistema de la Seguridad Social, que se nutren de aportaciones de los mutualistas, y algunas se reconocen como alternativa al alta en el régimen de autónomos (RETA). Son las que muchos profesionales colegiados conocen. Su fondo mutual mínimo, su régimen de derramas y su supervisión autonómica (art. 19) tienen matices propios, así que si tu pregunta es sobre una mutualidad profesional, esta comparativa te sirve solo de orientación.
Autotest: ¿qué te importa más al elegir aseguradora?
Marca una opción y verás qué comprobar. No sustituye a leer las condiciones de tu póliza.
Cinco errores habituales al hablar de mutuas
Creer que "prima variable" sigue siendo una opción
Muchos textos antiguos separan mutuas a prima fija y a prima variable como si ambas existieran.
Hoy solo se permite prima fija (art. 27.1 y disp. transitoria 1.ª). Lo que puede existir es la derrama pasiva.
Pensar que sin ánimo de lucro es igual a sin beneficios
La mutua genera excedentes igual que cualquier aseguradora para mantener su solvencia.
Lo que cambia es el destino: reservas, fondo mutual o retorno, en lugar de dividendos para accionistas.
Dar por hecho que eres mutualista por la marca
La marca puede agrupar varias sociedades, y solo eres mutualista si tu contrato es con la mutua.
Mira la razón social de la entidad aseguradora en las condiciones particulares.
Imaginar que una mutua es más segura si quiebra
La protección ante una liquidación se basa en la misma ley para todas las entidades.
El Consorcio actúa como liquidador de cualquier entidad española (art. 183), sea cual sea su forma.
Pagar más por el hecho de que sea mutua o menos por que sea S.A.
La forma jurídica no es un criterio de precio ni una garantía de trato.
Compara condiciones, franquicias y exclusiones de cada póliza antes de decidir.
Cómo comprobar en cinco pasos qué es tu aseguradora y qué te toca
No necesitas ser jurista para averiguarlo. Con la póliza delante y unos minutos puedes saber si estás en una mutua, si hay derrama pasiva y qué derechos tienes. Este es el recorrido que seguiría yo, con documentos que cualquier asegurado puede pedir.
Cinco pasos con la póliza en la mano
Si ya estás dentro de una póliza y dudas de si te interesa quedarte, el cambio de entidad tiene sus propios plazos y avisos, que explicamos en la guía de cuándo puedes cambiar de aseguradora. Y si piensas darte de baja a mitad de periodo, mira cómo funciona la prima no consumida, porque define cuánto te corresponde recuperar al cancelar.
Dudas habituales sobre mutuas y sociedades anónimas de seguros
¿Qué es una mutua de seguros?
¿Cuál es la diferencia entre una mutua y una aseguradora?
¿Qué es una mutua a prima fija?
¿Una mutua puede pedirme una derrama?
¿Mutua Madrileña es una mutua?
¿Soy mutualista si tengo el seguro de coche con una mutua?
¿Es más seguro contratar con una mutua que con una S.A.?
Para seguir leyendo
- ⚖️ Mapfre vs Mutua Madrileña seguro de coche 2026: cómo elegir entre las dos grandes
- 🚗 Línea Directa vs Mutua Madrileña 2026: comparativa para decidir
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- 🧮 Qué es la prima de riesgo de un seguro y cómo se calcula
- 🔗 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 🔗 ¿Es solvente mi aseguradora? Cómo comprobar su ratio de solvencia
- 🔗 Aseguradoras con más reclamaciones ante la DGSFP: ranking 2024
Lo que de verdad decide tu elección: la póliza, no el nombre
Después de repasar la ley, la imagen que queda es más sobria que el relato comercial. Una mutua tiene dueños distintos, un destino del excedente distinto y la posibilidad de que los estatutos incluyan una derrama pasiva. Una S.A. tiene accionistas, dividendos y ninguna aportación de sus clientes ante las pérdidas. En todo lo demás (supervisión, solvencia, liquidación, derecho de reclamación) la ley las trata igual.
Mi sugerencia es sencilla: antes de contratar o renovar, dedica diez minutos a ver la razón social, leer la cláusula de derrama si hay estatutos y comparar de forma fría franquicias, exclusiones y precio. Si surge un conflicto, el procedimiento no cambia por la forma jurídica: reclama primero al servicio de atención al cliente y, si no te contestan, ve a la DGSFP siguiendo la guía para reclamar sin abogado. Esa constancia por escrito, y no una etiqueta, es lo que protege tu dinero.
Fuentes y dónde comprobarlo
- BOE: Ley 20/2015, de 14 de julio, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras (arts. 19, 27, 29, 33, 34, 35, 41, 78, 172, 179, 183 y 186 y disposición transitoria primera)
- BOE: Real Decreto 1060/2015, de 20 de noviembre (arts. 61 y 106)
- BOE: Real Decreto Legislativo 8/2004, texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (art. 11)
- DGSFP: Memoria del Servicio de Reclamaciones 2024 (cuadro X y denominaciones de entidades)
- Consorcio de Compensación de Seguros
- Mutua MMT Seguros: estatutos sociales (ejemplo de una mutua a prima fija, arts. 8 a 13 y 35)