
Miras tu nómina y ves la palabra convenio en una esquina. Nunca lo has abierto: son cien páginas de tablas salariales, jornadas, pluses y categorías. Y justo ahí, entre el artículo de las vacaciones y el de las horas extra, puede esconderse una cláusula que obliga a tu empresa a contratar un seguro de vida o de accidentes a tu nombre. Muchos trabajadores se enteran tarde: en un funeral, en una baja larga o cuando un compañero pregunta si "a ese le tocará algo del seguro".
La mayoría de guías que circulan sobre el seguro de vida del convenio colectivo están escritas para el empresario: cómo cumplir, cómo evitar sanciones, cómo elegir correduría. Esta está escrita para el otro lado de la mesa, el de quien está asegurado sin haber firmado nada. Responde a lo que se pregunta un trabajador o su familia: si existe esa póliza, cómo comprobarlo, qué cubre, quién cobra, qué pasa si dejas la empresa y si con eso basta.
Un aviso previo sobre las cifras: aquí no aparece ningún capital de ningún convenio concreto. Cada convenio fija el suyo, se renueva cada pocos años y las cantidades que circulan por blogs y foros suelen estar desfasadas. Lo útil es saber dónde mirar y qué mirar. La información es general y orientativa; para tu caso concreto conviene confirmarla con la aseguradora, con un sindicato o con un profesional del derecho laboral.
Seguro de vida del convenio colectivo: qué es y por qué quizá ya lo tienes
Un convenio colectivo es un acuerdo entre representantes de empresarios y de trabajadores que regula las condiciones de un sector o de una empresa. Lo que se pacta en él obliga a todos los empresarios y trabajadores incluidos en su ámbito y durante todo el tiempo de su vigencia, según el artículo 82.3 del Estatuto de los Trabajadores (texto refundido aprobado por el Real Decreto Legislativo 2/2015). Entre las materias que pueden regular está la protección social complementaria, y ahí entra el seguro: el convenio dice que la empresa debe asegurar a su plantilla frente a ciertos riesgos.
Jurídicamente es una mejora voluntaria de la Seguridad Social. El artículo 43.2 de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) permite que la negociación colectiva mejore las prestaciones públicas, y los artículos 238 a 240 explican que las empresas pueden hacerlo a su cargo y gestionarlo, entre otras fórmulas, a través de entidades aseguradoras. Dicho en cristiano: la Seguridad Social te da una pensión o una prestación, y el convenio añade un extra pagado por la empresa mediante una póliza.
El nombre engaña. Aunque se hable de "seguro de vida del convenio", en la práctica muchos son seguros de accidentes: pagan si el fallecimiento o la invalidez derivan de un accidente (de trabajo o, a veces, también fuera del trabajo). El artículo 100 de la Ley de Contrato de Seguro define el accidente como la lesión corporal derivada de una causa violenta, súbita, externa y ajena a la intencionalidad del asegurado. Un infarto en casa, por ejemplo, puede no entrar en una póliza de accidentes y sí en una de vida. Por eso importa leer el texto exacto, y por eso se habla también de si el seguro de vida cubre la invalidez absoluta, que es el otro gran motivo por el que los trabajadores tiran de estas pólizas.
Para no perderse con los términos, conviene tener claros los cuatro papeles que intervienen en cualquier póliza colectiva de empresa:
La empresa
Contrata la póliza, la paga y es quien figura como titular del contrato. Es la que debe cumplir lo que dice el convenio.
Tú, el trabajador
La persona cuya vida o integridad se asegura. Cubre a toda la plantilla incluida en el convenio, aunque no firmes nada.
Quien cobra
La persona o personas que reciben el capital si se produce el siniestro. En fallecimiento, tu familia; en invalidez, a menudo el propio trabajador.
La compañía
Paga el capital pactado según las condiciones de la póliza. Es la que recibe el aviso del siniestro y tramita el expediente.
¿Es obligatorio el seguro de vida por convenio? Lo que manda la ley y lo que manda tu convenio
Aquí está el primer malentendido. El Estatuto de los Trabajadores no obliga, con carácter general, a todas las empresas a contratar un seguro de vida para su plantilla (pueden existir normas sectoriales concretas). La obligación nace de otro sitio: del convenio colectivo aplicable, de un pacto de empresa o de lo que diga tu contrato. Por eso hay sectores donde casi todos los trabajadores están asegurados y otros donde nadie lo está.
Tampoco todas las cláusulas son iguales. Algunas obligan a suscribir una póliza; otras obligan a pagar una indemnización y dejan a la empresa libre de asegurarla o de pagarla de su bolsillo; otras solo la mencionan como posibilidad. La diferencia importa mucho el día que algo sale mal, y se nota en cómo está redactado el artículo:
| Cómo suele estar redactada la cláusula | Qué significa para ti |
|---|---|
| "La empresa deberá suscribir una póliza que garantice un capital mínimo de..." | Obligación de asegurar. Debe existir un contrato con una aseguradora. Si no existe, el incumplimiento es de la empresa. |
| "En caso de muerte o invalidez, los beneficiarios percibirán una indemnización de..." | Obligación de pagar. El convenio fija el derecho; que haya o no póliza es asunto de la empresa. Si la póliza no llega, paga ella. |
| "Las empresas podrán concertar un seguro..." | Potestativo. No hay derecho exigible por esa vía, salvo que la empresa lo haya pactado aparte o lo ofrezca como mejora. |
| "...en caso de accidente de trabajo o enfermedad profesional" | Cobertura limitada. Lo que ocurra fuera del trabajo o por enfermedad común puede quedar fuera. Comprueba la causa cubierta. |
| El convenio no menciona ningún seguro | Sin obligación por convenio. Puedes tener otro tipo de póliza por decisión de la empresa, pero no por obligación del convenio. |
También conviene saber qué convenio te corresponde, porque pueden convivir un convenio de sector (estatal, autonómico o provincial) y un convenio propio de la empresa. Lo normal es que se aplique el que corresponde a la actividad de tu empresa y al ámbito donde trabajas. Si la duda es cuál de los dos manda en tu caso, la nómina y el contrato son el primer sitio donde mirar, y el departamento de personas o la representación de los trabajadores pueden confirmarlo.
Otro detalle: un convenio "caducado" no deja de aplicarse de un día para otro. El artículo 86 del Estatuto prevé que, salvo pacto en contrario, los convenios se prorrogan de año en año si nadie los denuncia, y que durante la negociación de uno nuevo, en defecto de pacto, se mantiene la vigencia del anterior. Es decir, la cláusula del seguro puede seguir viva aunque la fecha de fin del convenio quedara atrás.
Cómo saber si tu convenio tiene seguro de vida: guía de 5 pasos
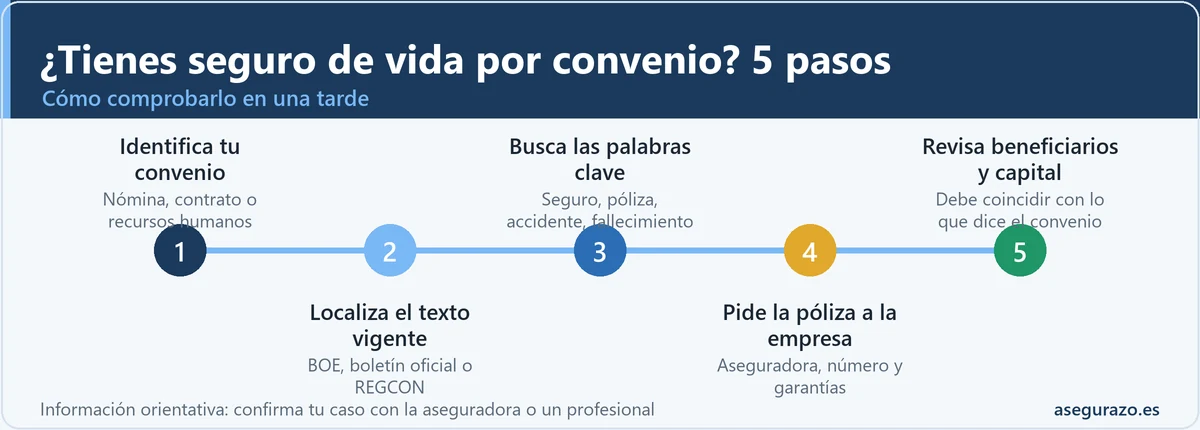
Averiguarlo no requiere ser abogado, solo ordenar la búsqueda. El camino más rápido pasa por cinco pasos, que se hacen en una tarde y con el móvil si hace falta. Lo único que se necesita es el nombre de tu convenio, y ese dato casi siempre está a la vista.
Identifica tu convenio
Mira la nómina (suele indicar el convenio y tu categoría), tu contrato y, si hace falta, pregunta a recursos humanos o a la representación de los trabajadores.
Anota el nombre completo y la provincia o ámbitoLocaliza el texto vigente
Los convenios se registran y se publican en el BOE o en el boletín oficial autonómico o provincial. Hay un buscador público de convenios en el registro del Ministerio de Trabajo (REGCON).
Busca la versión más reciente y sus revisiones salarialesRastrea las palabras clave
Con la búsqueda del PDF (Ctrl+F) prueba "seguro", "póliza", "accidente", "fallecimiento", "invalidez", "indemnización" y "mejoras sociales".
Suele estar en un capítulo de mejoras sociales o de seguridad y saludPide la póliza a la empresa
Solicita por escrito el número de póliza, la aseguradora y las condiciones o el certificado de seguro que te corresponde como asegurado.
Guarda una copia, en papel o en el correo, fuera del trabajoComprueba beneficiarios y capital
Confirma quién figura como beneficiario, qué causas cubre y qué importe se aplica a tu categoría. Si algo no coincide con el convenio, se reclama a la empresa.
Revísalo cada vez que cambie tu situación familiarSobre el paso 2: el artículo 90 del Estatuto de los Trabajadores obliga a presentar el convenio ante la autoridad laboral para su registro y a que se disponga su publicación obligatoria y gratuita en el BOE o en el boletín autonómico o provincial que corresponda por su ámbito. Si tu convenio es de ámbito estatal, lo normal es hallarlo en el BOE; si es de una provincia, en el boletín oficial de la provincia. Todo convenio vigente tiene que haber pasado por ahí.
Y sobre el paso 4, un matiz práctico: pedir el certificado no es una declaración de guerra. Es una gestión normal de personal. Un correo breve basta, con un asunto como "Solicitud de copia del certificado del seguro de accidentes o vida que establece el convenio, con aseguradora, número de póliza y garantías". Si la respuesta es evasiva o tarda semanas, ya hay una pista, y los representantes legales de los trabajadores pueden pedir la información por su cuenta.
Qué cubre el seguro de convenio: muerte, invalidez y la letra pequeña
El contenido varía de un convenio a otro, pero las garantías suelen repetirse. Lo que sigue describe lo habitual y no sustituye la lectura de tu cláusula: dos convenios de sectores distintos pueden pagar cosas muy diferentes bajo nombres casi idénticos.
| Garantía | Qué suele significar | Qué mirar en el texto |
|---|---|---|
| Fallecimiento | La póliza paga un capital a los beneficiarios si el asegurado muere. Puede cubrir cualquier causa o solo accidente. | Si dice "por cualquier causa", "por accidente" o "por accidente de trabajo". |
| Incapacidad permanente absoluta | El trabajador no puede ejercer ninguna profesión u oficio y cobra el capital (a menudo el mismo que por muerte). | Si exige resolución de la Seguridad Social y cuándo se entiende causado el siniestro. |
| Gran invalidez / gran incapacidad | Además de lo anterior, se necesita ayuda de otra persona para los actos esenciales de la vida diaria. | Si se paga a parte del capital de la absoluta o por separado. |
| Incapacidad permanente total | Impide la profesión habitual pero no otras. Muchos convenios la dejan fuera o la cubren con un capital menor. | Si aparece, y con qué porcentaje o importe. |
| Enfermedad profesional / enfermedad común | Algunas pólizas cubren solo accidente; otras incluyen enfermedad profesional; pocas, cualquier enfermedad. | La definición de "accidente" y la lista de exclusiones. |
| Doble capital | Algunos convenios duplican el capital si el fallecimiento es por accidente de tráfico o en el trabajo. | Las condiciones exactas del "doble" o "triple" capital. |
Los grados de incapacidad que importan al trabajador
El artículo 194 de la Ley General de la Seguridad Social distingue cuatro grados: parcial, total, absoluta y gran incapacidad. La absoluta es la que inhabilita por completo al trabajador para toda profesión u oficio, y la gran incapacidad la de quien, además, necesita ayuda de otra persona para actos esenciales como vestirse, desplazarse o comer. Desde la reforma de 2025 la ley habla de "gran incapacidad" donde antes decía "gran invalidez", pero muchos convenios y pólizas conservan la expresión antigua, y conviene comprobar con qué palabra y con qué definición trabaja la póliza.
Lo delicado es el momento en que la póliza considera ocurrido el siniestro. En una invalidez, ¿cuenta la fecha del accidente, la fecha del alta médica o la fecha de la resolución de la Seguridad Social, que puede llegar un año o más después? Si la póliza exige que el trabajador siga en alta en esa última fecha y la empresa ya te ha despedido, la discusión está servida. Es un clásico, y el texto del convenio y de la póliza decide.
Exclusiones y carencias: lo que sí dice la ley
Con una póliza colectiva se aplican, en lo que corresponda, las reglas del seguro de vida de la Ley 50/1980 de Contrato de Seguro. El artículo 91 dice que, en el seguro para caso de muerte, el asegurador solo se libera si el fallecimiento se produce por alguna de las circunstancias expresamente excluidas en la póliza. El artículo 93 fija que, salvo pacto en contrario, el suicidio queda cubierto a partir del año desde la conclusión del contrato (la póliza puede pactar otra cosa, así que conviene mirar sus condiciones). Y los artículos 92 y 102 excluyen al beneficiario que causa dolosamente la muerte o al asegurado que provoca a propósito el accidente. Para ampliar esta parte, esta web tiene una guía sobre carencia, enfermedad y suicidio en el seguro de vida.
Capital mínimo del seguro de convenio: qué dice la ley y qué no
Quien busca el capital mínimo espera una cifra legal única. No existe. No hay un capital mínimo fijado por ley para todos los seguros de convenio: cada convenio establece el suyo, y a veces lo cambia en una revisión posterior. Las formas más habituales de expresarlo son una cantidad fija en euros, un múltiplo del salario o una escala por categoría profesional, y es frecuente que el importe sea distinto según la causa (accidente de trabajo, accidente fuera del trabajo, enfermedad profesional).
Por eso hay que desconfiar de las cifras que aparecen en blogs, webs de corredurías o foros: pueden ser de un convenio antiguo, de otra provincia o de otra categoría. La única cifra que vale es la que figura en el texto vigente de tu convenio, incluidas sus tablas y revisiones, y la que figura en el certificado de la póliza. Si ambas difieren, la que obliga a la empresa es la del convenio, y esa diferencia es objeto de reclamación.
Quién cobra: los beneficiarios del seguro de vida de la empresa
Es la pregunta que se hace una familia en el peor momento. En un seguro de grupo, el tomador es la empresa, pero el dinero no es para la empresa. La Ley de Contrato de Seguro permite designar beneficiario en la póliza, en una declaración escrita posterior comunicada al asegurador o en testamento (artículo 84). Cuando se designa genéricamente a "los hijos", se entienden todos los descendientes con derecho a herencia, y cuando son varios beneficiarios, el capital se reparte por partes iguales salvo que se haya dispuesto otra cosa (artículos 85 y 86).
En muchos seguros colectivos de empresa, la designación se hace mediante un impreso que rellena el trabajador al incorporarse o después. Si nunca firmaste ese documento, la póliza o el convenio suelen incluir reglas por defecto, por ejemplo el cónyuge, los hijos o los herederos legales, en un orden concreto. Esas reglas están en las condiciones generales, y de ellas depende que el capital llegue a quien tú querrías.
El hueco del artículo 84: cuando no hay beneficiario ni reglas
La misma ley dice que, si en el momento del fallecimiento no hay beneficiario concretamente designado ni reglas para determinarlo, el capital forma parte del patrimonio del tomador. En un seguro de convenio el tomador es la empresa, así que lo prudente es que no se llegue a ese punto en blanco.
La solución es sencilla: comprobar que figuras con beneficiarios designados o que la póliza trae una regla clara. Si tienes dudas, pide el impreso a la empresa y rellénalo.
Una vez determinado el beneficiario, el artículo 88 protege el cobro: la prestación se entrega al beneficiario aun contra las reclamaciones de los herederos legítimos y de los acreedores del tomador, aunque estos pueden exigirle el reembolso de las primas pagadas en fraude de sus derechos. Quien figura como beneficiario no necesita esperar a que se reparta la herencia para reclamar a la aseguradora. En cómo designar y cambiar beneficiarios se detalla la mecánica, aunque en una póliza de empresa el trámite lo gestiona la propia empresa o la aseguradora.
Qué pasa con el seguro de vida de la empresa cuando causas baja
El seguro del convenio protege al trabajador mientras es trabajador de esa empresa. Es un beneficio ligado al empleo, no una propiedad personal. La pregunta de la baja tiene varias respuestas según cómo se produzca, y todas dependen de las condiciones de la póliza o del convenio, que son quienes mandan.
Mientras estás en alta en la empresa
La cobertura está activa. Cualquier siniestro (muerte, invalidez) que ocurra en ese periodo y encaje en las garantías da derecho al capital.
El día que causas baja (dimisión, despido o fin de contrato)
Lo habitual es que la cobertura termine con la baja en la empresa, porque la póliza protege a la plantilla en activo. Confirma si la póliza da algún margen posterior.
Si el siniestro ocurrió antes pero se reconoce después
Es el caso más discutido: una incapacidad permanente reconocida meses después de la baja. Se aplica la definición de siniestro de la póliza, y conviene reclamar cuanto antes.
Baja médica larga (incapacidad temporal)
Seguir de baja médica no equivale a haber dejado la empresa: el contrato suele seguir vigente. Mira si la póliza fija un límite de tiempo o exige estar en alta.
Cuando empiezas en otra empresa
Empieza a contar el convenio de la nueva, que puede tener otro seguro, otro capital o ninguno. El de la anterior no te acompaña.
Tras la baja no hay nada que "cobrar" del seguro anterior, y la póliza no se rescata ni se transforma en un seguro individual salvo que sus condiciones lo prevean. Algunas aseguradoras permiten continuar el seguro a título individual al causar baja; si interesa, hay que preguntar por escrito antes de que acabe la relación laboral, porque no es un derecho general que recoja la ley. Si el cambio de empleo es a un trabajo sin seguro de convenio, ese es el momento de pensar en una cobertura propia, como se explica más abajo.
Otro caso que despista es el de la subrogación de plantilla cuando una contrata cambia de empresa adjudicataria, algo habitual en limpieza, vigilancia o servicios. El convenio de sector suele seguir aplicándose y, con él, su cláusula de seguro, pero la póliza concreta la contrata la nueva empresa. Conviene pedirle el certificado nuevo en las primeras semanas.
Si la empresa nunca contrató la póliza que el convenio exigía
Es el escenario que más sorprende a las familias: la cláusula existe, el siniestro ocurre y la aseguradora responde que no hay póliza a ese nombre, o que había una pero con un capital inferior al del convenio. La obligación de la empresa no desaparece porque no haya aseguradora: el convenio obliga a la empresa (artículo 82.3 del Estatuto) y el artículo 1101 del Código Civil sujeta a indemnizar los daños y perjuicios a quien, en el cumplimiento de sus obligaciones, incurre en dolo, negligencia o morosidad o contraviene de cualquier modo su tenor. En la práctica, la reclamación se dirige contra la empresa por el importe que debió cubrir el seguro.
Si no hay póliza o el capital no coincide con el convenio
- Reúne la prueba: el texto del convenio vigente, la nómina que acredita que te aplica, y las respuestas (o la falta de respuesta) de la empresa.
- Reclama por escrito a la empresa con burofax o un medio que deje constancia, citando el artículo del convenio y pidiendo el pago o la regularización.
- Acude a la representación de los trabajadores o al sindicato: pueden pedir la información a la empresa y asesorar sobre el siguiente paso.
- Valora la Inspección de Trabajo y la vía judicial (juzgado de lo social), con asesoramiento de un abogado laboralista o de un sindicato. Los plazos son cortos.
Sobre los plazos: el artículo 59.1 del Estatuto establece que las acciones derivadas del contrato de trabajo sin plazo especial prescriben al año de su terminación, y el apartado 2 cuenta el año desde que la acción pudo ejercitarse cuando se reclaman percepciones económicas. Si lo que se reclama es a la aseguradora, el artículo 23 de la Ley de Contrato de Seguro da cinco años en los seguros de personas. No son el mismo reloj, y qué plazo corresponde a tu caso lo decide un profesional: ante la duda, se actúa pronto.
Un matiz sobre la empresa que atraviesa dificultades: el propio artículo 82.3 del Estatuto permite, por causas económicas, técnicas, organizativas o de producción, inaplicar condiciones del convenio en una empresa, entre ellas las mejoras voluntarias de la acción protectora de la Seguridad Social, pero solo por acuerdo con los representantes de los trabajadores legitimados, tras un periodo de consultas. Si la empresa invoca eso, hay que pedir el acuerdo por escrito y comprobar su alcance y vigencia. Sin ese procedimiento, una rebaja unilateral del seguro no es válida por sí sola.
Familias: cómo averiguar si el fallecido tenía seguro de convenio y qué plazos corren
Cuando quien pregunta no es el trabajador sino su familia, el primer problema es localizar la póliza. El camino general es el Registro de contratos de seguros de cobertura de fallecimiento, del Ministerio de Justicia (Ley 20/2005). Puede consultarlo cualquier persona interesada una vez fallecido el asegurado, transcurridos quince días desde la defunción y con el certificado de defunción. Los datos permanecen disponibles cinco años desde esa fecha. Hay una guía paso a paso en cómo saber si un familiar fallecido tenía seguro de vida.
Con las pólizas de empresa hay una trampa. El artículo 4 de la Ley 20/2005 incluye los seguros colectivos, pero excluye del Registro los que instrumentan compromisos por pensiones de las empresas con los trabajadores (Real Decreto 1588/1999), los de las mutualidades de previsión social que actúan como instrumento de previsión empresarial y los casos en que tomador y beneficiario coinciden. Resultado: que el certificado salga en blanco no demuestra que no hubiera seguro. Si el fallecido trabajaba por cuenta ajena, hay que preguntar también a la empresa, a recursos humanos y a los representantes de los trabajadores, y repasar las nóminas y el convenio.
Localizada la póliza, los plazos que mandan son los de la Ley de Contrato de Seguro. Son orientativos (cada póliza puede fijar los suyos) y empiezan a correr desde fechas distintas:
Los tres plazos que conviene apuntar el primer día (orientativos)
Plazos de la Ley 50/1980 de Contrato de Seguro. Confirma los de tu póliza y consulta a un profesional si hay discrepancias.
El aviso es una cosa y el expediente completo es otra: no hace falta esperar a tener todos los papeles para comunicar el siniestro, y cuanto antes se avise, antes se sabe qué documentos pide esa aseguradora. Si el capital no llega o llega recortado, el camino es el de siempre en cualquier reclamación de seguros: escrito a la aseguradora, después reclamación a la DGSFP sin abogado y, si procede, la vía judicial.
Y para dejar claro qué paso toca en cada situación, este pequeño árbol de decisión ayuda a orientarse. Se pulsa una opción y aparece la respuesta:
¿En cuál de estas situaciones estás?
¿Necesitas otro seguro de vida aparte del que da el convenio?
Que exista un seguro de convenio no significa que tu familia esté protegida. Es un seguro de empresa, con objetivos y límites distintos de los de un seguro que contratas tú. La mayor diferencia es cuánto y hasta cuándo: el capital del convenio es el que marca el sector, no el que necesita una familia con hipoteca e hijos, y desaparece con el empleo.
- Lo paga la empresa: coste cero para ti
- Capital fijado por el sector, no por tus necesidades
- Termina con el empleo: baja, despido o fin de contrato
- Puede cubrir solo accidente, no enfermedad
- Designación de beneficiarios a menudo poco revisada
- Lo pagas tú, con prima según edad y capital
- Capital a medida: hipoteca, hijos, deudas
- Te acompaña aunque cambies de trabajo
- Permite elegir coberturas (invalidez, enfermedades graves)
- Beneficiarios que decides y cambias tú
Ambos seguros pueden convivir. En los seguros de personas, el asegurador no se subroga en los derechos del asegurado contra terceros (artículo 82 de la Ley de Contrato de Seguro), y la tenencia de varias pólizas de vida es posible, con reglas propias para cada una. La guía sobre si se puede tener más de un seguro de vida a la vez explica cómo se cobra cada uno. Eso sí, algunos convenios traen cláusulas de compensación que descuentan lo percibido por el seguro de otras indemnizaciones; si el tuyo la incluye, aparecerá en el texto.
Para decidir si el capital del convenio basta, el punto de partida es una cuenta sencilla: qué cargas tendría tu familia si faltaras mañana (hipoteca, alquiler, estudios de los hijos, ingresos que dejarías de aportar) y cuánto de eso cubre ya el seguro del convenio más las prestaciones públicas. Para hacer ese cálculo hay una guía de cuánto capital necesitas en un seguro de vida. Quien trabaja por cuenta propia, por cierto, no tiene convenio ni seguro de empresa y parte de cero: lo que conviene saber está en el seguro de vida para autónomos.
Errores frecuentes con el seguro de vida del convenio
Dar por hecho que no hay seguro
Nadie lo mencionó en el contrato, así que se asume que no existe, y la cláusula del convenio queda sin aplicarse.
Fiarse de una cifra de internet
Un capital de un blog puede ser de otro convenio, otra provincia o una versión antigua.
No revisar beneficiarios
El impreso se firmó hace años y ya no refleja a la familia actual: separaciones, hijos nuevos, fallecimientos.
Confundir accidente con enfermedad
Se espera cobrar por una enfermedad común y la póliza solo cubría accidente o enfermedad profesional.
Pensar que el Registro lo dice todo
Un certificado sin pólizas no demuestra que no hubiera seguro de empresa.
Esperar para reclamar
Se deja pasar el tiempo por duelo o por confianza en la empresa, y los plazos corren.
Dudas habituales sobre el seguro de vida del convenio colectivo
¿El seguro de vida es obligatorio por convenio?
¿Cómo saber si el convenio tiene seguro de vida?
¿Qué cubre el seguro de convenio?
¿Qué pasa con el seguro de vida de la empresa si el trabajador se da de baja?
¿Quién es el beneficiario del seguro colectivo de la empresa?
¿Hay un capital mínimo para el seguro de convenio?
¿Tributa lo que se cobra del seguro de convenio?
Lee también
- 🔎 Cómo saber si un familiar fallecido tenía seguro de vida
- 🛡️ ¿El seguro de vida cubre la invalidez absoluta?
- 👨👩👧 Beneficiarios del seguro de vida: cómo designarlos y cambiarlos
- 🧮 ¿Cuánto capital necesito en un seguro de vida?
- 🔗 Doble capital por muerte accidental: qué cuenta como accidente
- 🔗 Viudedad y orfandad: cuánto falta por cubrir con seguro de vida
- 🔗 Seguro de vida sin estar casados: pareja de hecho y beneficiario
Una tarde para dejar atada tu cobertura laboral
Con una hora y el PDF de tu convenio delante se resuelve casi todo lo que preocupa: si la cláusula existe, qué garantías incluye y para qué importe. Después, un correo a la empresa pidiendo el certificado de la póliza y el impreso de beneficiarios cierra el círculo. Es una gestión pequeña que, el día que hace falta, evita que la familia se entere de la póliza por casualidad y a contrarreloj.
Y si el resultado es que no tienes ninguna cobertura o que es corta, ya se sabe qué paso toca: hablar con la representación de los trabajadores si el convenio obliga y no se cumple, o valorar un seguro propio si lo que falla es el importe. Esta guía es información general y no sustituye el consejo de un profesional; cualquier duda sobre tu convenio y tu póliza concretos se confirma con la aseguradora, con un sindicato o con un abogado laboralista.
Fuentes y dónde comprobarlo
- Estatuto de los Trabajadores (Real Decreto Legislativo 2/2015), artículos 59, 82, 86 y 90, en el BOE
- Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015), artículos 43, 194 y 238 a 240, en el BOE
- Ley 50/1980 de Contrato de Seguro, en el BOE
- Ley 20/2005 del Registro de contratos de seguros de cobertura de fallecimiento, en el BOE
- REGCON: registro y consulta de convenios colectivos, Ministerio de Trabajo