
Llevas seis semanas trabajando desde un coworking de Lisboa, el alquiler está pagado hasta diciembre y en el correo guardas un seguro de viaje que contrataste en septiembre con una frase que leíste a medias: "seguro anual, hasta 90 días por viaje". Un martes cualquiera te das cuenta de que a final de mes cumplirás el día 90 y de que tu plan era quedarte hasta primavera. La pregunta ya no es si el seguro es bueno, sino si sigue siendo tu seguro.
Ese malentendido es el más común entre quien se va a trabajar fuera con ordenador y buena conexión. El seguro de viaje está pensado para un viaje con billete de vuelta, no para una vida repartida entre dos países. Su letra pequeña habla de duración máxima, de residencia habitual y de urgencias, tres conceptos que se tensan justo cuando trabajas desde otro sitio durante meses.
Esta guía ordena el asunto con criterio práctico: qué límites de duración existen (30, 90 y 365 días) y qué ocurre si los superas, dónde está la frontera entre un seguro de viaje y un seguro de expatriado, hasta cuándo vale la Tarjeta Sanitaria Europea, qué exigen los visados de nómada digital y qué no cubre ninguna de las opciones. Es información general y orientativa: las condiciones reales son las de cada póliza, y las de cada visado, las del país que lo emite.
Seguro de viaje para nómadas digitales: por qué el de vacaciones se queda corto
La respuesta corta, para quien llega con prisa: sí, un seguro de viaje puede servir a un nómada digital, pero solo si es el tipo adecuado (de larga estancia, no el de escapada), si la duración cabe dentro de sus límites y si el destino no te exige otra cosa. Lo que no hace nunca es convertirse en un seguro médico de residente, y cuando el viaje se transforma en una mudanza de hecho, esa diferencia pasa de ser teoría a ser una factura.
Para entenderlo conviene mirar qué compra realmente quien contrata un seguro de viaje. Compra asistencia ante imprevistos: una urgencia médica, un accidente, la repatriación si hace falta, el equipaje, las demoras. No compra seguimiento médico, ni revisiones, ni recetas crónicas, ni atención programada. De hecho, buena parte de las pólizas dejan fuera la atención rutinaria y lo que ya venías arrastrando antes de salir, algo que se detalla en el artículo sobre seguro de viaje con enfermedades preexistentes.
Para quien viaja diez días, ese diseño es perfecto. Para quien trabaja tres meses desde un apartamento alquilado, tiene dentista, tiene una lesión de rodilla que le acompaña desde hace años y necesita reponer una medicación, el seguro de viaje cubre la parte imprevista y deja sin resolver la parte cotidiana. Esa parte cotidiana es justo la que define a un nómada, porque un nómada no está de paso: vive allí, aunque sea por una temporada.
Los tres relojes de la póliza: 30, 90 y 365 días y qué pasa al pasarte
Toda póliza de viaje lleva escrito un límite de duración, y casi nunca se muestra con letras grandes. La palabra clave es "por viaje": la póliza puede durar un año entero y, aun así, cada salida de España tiene su propio tope. Los números que más se repiten son tres, y cada uno corresponde a un tipo de producto distinto.
Los tres relojes de un seguro de viaje (orientativo)
Cifras que publican las propias aseguradoras en sus webs, sujetas a cambios
Tope por viaje del anual
IATI e Intermundial indican este límite en sus seguros anuales multiviaje.
Larga estancia
Rango del Grand Tour 365 de Intermundial; IATI ofrece Grandes Viajeros de 6 a 12 meses.
Si resides fuera de España
Tope que Intermundial indica para ese producto cuando la residencia habitual no está en España.
Son ejemplos de productos concretos, no una norma general. El límite que cuenta es el del condicionado que firmas, en la versión vigente el día de la contratación.
El primer reloj, los 30 días, aparece sobre todo en los seguros "regalo" que acompañan a una tarjeta, a un paquete de viaje o a una cuenta bancaria. Suelen fijar un tope corto por viaje (con frecuencia entre 30 y 90 días, según la entidad) y coberturas más ligeras. El artículo sobre el seguro de viaje de la tarjeta de crédito explica cómo comprobar qué te da realmente el tuyo antes de apoyarte en él.
El segundo reloj, los 90 días, es el de los seguros anuales multiviaje. Funcionan bien para quien sale cinco o seis veces al año a estancias cortas, y mal para quien se va una sola vez durante cuatro meses. Tienes un análisis comparado en seguro de viaje anual o por viaje. El error clásico es contar la fecha de la póliza (un año) y no la del tope por viaje (tres meses).
El tercer reloj, los 365 días, corresponde a los seguros de larga estancia, pensados para un único viaje largo, a uno o varios destinos, de tres meses a un año. Es el producto que más se parece a lo que necesita un nómada que mantiene su base en España y vuelve al terminar. Aun así, la web de uno de los principales operadores precisa que, si tu residencia habitual está fuera de España, el tope baja a 120 días consecutivos, lo que demuestra que la residencia pesa tanto como el calendario.
Qué ocurre si superas el límite
No hay una respuesta única, y por eso es mejor no suponerla. En el caso más benigno, la cobertura termina el día en que se agota el tope y a partir de ahí estás sin seguro, por lo que un accidente el día 95 corre por tu cuenta. En otros casos, el contrato puede contemplar que el viaje no encaja en el producto y dar pie a discutir la cobertura de todo el desplazamiento. La redacción exacta está en las condiciones generales, en el apartado de "duración del viaje" o "ámbito temporal".
La conducta prudente es simple: no apurar el tope. Si prevés pasar el día 85 en el extranjero, el momento de cambiar de producto es antes de salir, no durante. Algunas aseguradoras permiten ampliar la póliza desde el destino, siempre que solicites la prórroga antes de la fecha de vencimiento, tal como indica la web de Intermundial para su producto de larga estancia. Dejar esa gestión para el último día es una apuesta innecesaria.
Qué producto corresponde a cada duración
| Tipo de póliza | Duración típica por viaje | Encaja con | Riesgo si te pasas |
|---|---|---|---|
| Seguro de tarjeta o de paquete | Suele ser corta, a menudo entre 30 y 90 días | Escapadas y vacaciones puntuales | Quedarte sin cobertura de golpe, sin aviso |
| Viaje puntual | Los días de tu viaje, con límite que fija cada producto | Un viaje con fechas cerradas | Cobertura que termina en la fecha de vuelta contratada |
| Anual multiviaje | Año de vigencia, con tope por viaje (90 días en varios productos) | Salidas cortas y repetidas | Cobertura que termina al llegar al tope del viaje en curso |
| Larga estancia | Más de 90 y hasta 365 días en los productos que lo ofrecen | Un viaje largo con base y regreso a España | Fin de cobertura al cumplir el año; tope menor si tu residencia está fuera |
| Expatriado (salud internacional) | Contratos anuales renovables | Vivir en el extranjero de forma estable | Condiciones que dependen de renovación, edad y zona |
Duraciones indicativas tomadas de las webs públicas de aseguradoras. Confirma siempre las del condicionado vigente.
Seguro de viaje o seguro de expatriado: dónde está la frontera
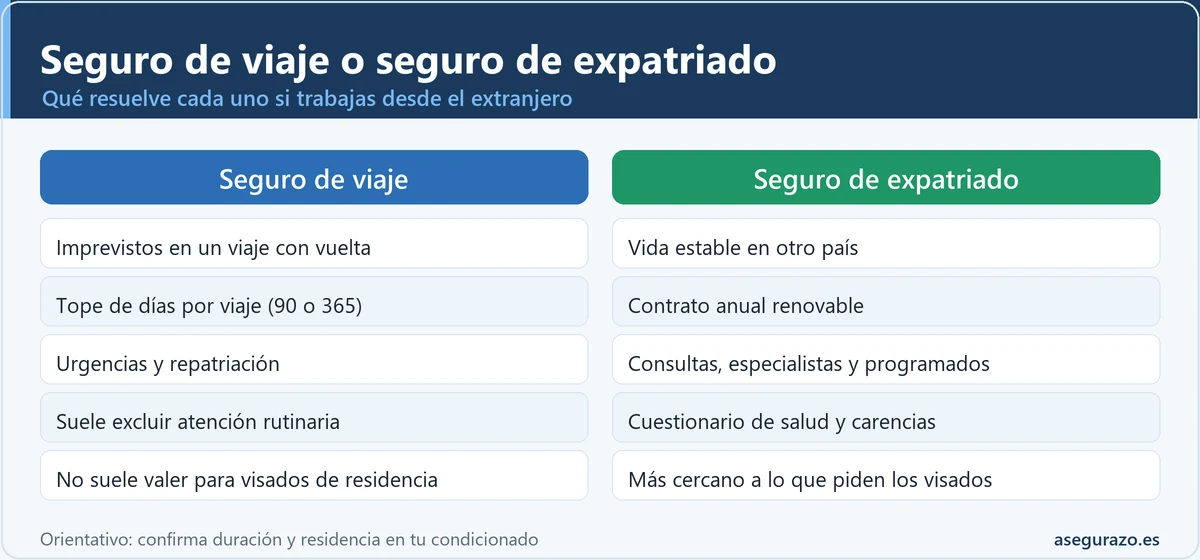
Un seguro de expatriado (también llamado de salud internacional) funciona como un seguro médico convencional que viaja contigo: cubre consultas, especialistas, pruebas, hospitalización y, según el plan, maternidad o tratamientos de larga duración. Un seguro de viaje funciona como una red de seguridad para lo inesperado. La frontera no es el precio ni el nombre comercial, sino la intención del contrato: viaje temporal con retorno frente a vida estable en otro lugar.
Dos productos que se parecen y no son lo mismo
- Urgencias, accidente y repatriación sanitaria
- Equipaje, demoras y a veces cancelación
- Se contrata para unas fechas concretas
- Precio por día o por viaje, normalmente bajo
- Suele dejar fuera revisiones y atención rutinaria
- Tope de días y condición de residencia en España
- Consultas, especialistas, pruebas y hospitalización
- Posibilidad de cubrir crónicos y programados, según plan
- Contrato de un año, con renovación
- Elección de zona geográfica (con o sin EE. UU.)
- Cuestionario de salud, carencias y exclusiones
- Precio muy superior, que sube con la edad
Hay un punto intermedio que confunde mucho: los productos de larga estancia o "grandes viajeros" que algunas aseguradoras describen como adecuados incluso para quien se va una larga temporada al extranjero. Existen y son legítimos, pero su naturaleza sigue siendo la de un seguro de viaje, con duración limitada y con una cobertura orientada a imprevistos. Cuando el plan es vivir allí un año o más, o cuando el visado exige un seguro médico equiparable al público, el producto que corresponde es otro.
En los seguros de expatriado hay tres rasgos que conviene mirar antes que el precio. El primero es la zona de cobertura: varios planes ofrecen "mundo con Estados Unidos" o "mundo sin Estados Unidos", y esa casilla puede cambiar mucho la cuota (cuando la sanidad de EE. UU. entra, la prima suele subir de forma notable, un dato que debes pedir en el presupuesto, no dar por supuesto). El segundo son las carencias y preexistencias: el seguro puede rechazar, limitar o aplazar lo que ya tenías. El tercero es la renovación, porque la prima suele actualizarse con el tiempo y con la edad.
Si ya sabes que vas a necesitar atención médica programada, el seguro de viaje no es la herramienta. Antes de decidir, lee qué no cubre un seguro de salud y qué seguros aceptan enfermedades preexistentes: las lógicas de exclusión son parecidas en los dos mundos.
La Tarjeta Sanitaria Europea: hasta cuándo es un seguro y cuándo deja de serlo
La TSE acredita tu derecho a recibir la asistencia sanitaria pública que no pueda esperar a tu regreso durante una estancia temporal en la UE, en el Espacio Económico Europeo, en Suiza y en el Reino Unido, en las mismas condiciones que las personas aseguradas de ese país. El portal oficial europeo Your Europe aclara tres límites: no cubre la sanidad privada, no sirve para salvamento ni repatriación y no permite recibir tratamientos programados.
Para el nómada, lo decisivo es el adjetivo "temporal". La tarjeta está pensada para turismo, trabajo o estudios de paso, no para el traslado de residencia. Mientras tu vida siga en España y tu estancia en Portugal o en Francia sea un periodo con vuelta, la TSE te protege en la sanidad pública. Cuando pasas a residir en otro país, la lógica cambia y tu cobertura sanitaria depende de las reglas de coordinación de Seguridad Social y del sistema del país donde vives. Lo explicamos con más detalle en si basta la TSE o necesitas seguro de viaje.
La TSE sirve mientras estés "de paso"
Sí cubre la atención pública necesaria durante una estancia temporal: urgencias, un brote de una enfermedad crónica, un accidente.
No cubre clínicas privadas, repatriación, rescate ni tratamientos programados, y no sustituye al seguro médico de quien se ha instalado en otro país.
Si una aseguradora o un visado te piden un seguro "equiparable al sistema público", la TSE no es la respuesta: es un derecho a la sanidad pública de otro país durante un periodo corto.
Un matiz que a menudo se olvida: la TSE se pide antes de viajar y sin coste a tu organismo de Seguridad Social, y la prestación que recibes depende de lo que cubra el sistema público del país visitado. En algunos casos puede haber que adelantar parte del pago o asumir un copago. Eso la convierte en una buena base, que conviene complementar con un seguro que cubra lo que ella excluye. El esquema para decidir qué falta se explica también en cómo usar el seguro de viaje si enfermas en el extranjero.
Visado de nómada digital y seguro: qué se exige y por qué el de viaje suele quedar fuera
Muchos países han creado visados específicos para teletrabajadores, y casi todos piden prueba de cobertura sanitaria. España tiene el suyo desde la Ley 28/2022 de fomento del ecosistema de las empresas emergentes, que incorporó a la Ley 14/2013 la figura del teletrabajo de carácter internacional (arts. 74 quater y 74 quinquies). Según la información de Exteriores, el visado tiene una validez máxima de un año y la autorización de residencia asociada puede llegar a tres años.
En lo que atañe al seguro, la información oficial que publica Exteriores exige un seguro de enfermedad público o privado que proporcione coberturas equiparables a las del Sistema Nacional de Salud, contratado con una entidad autorizada para operar en España, vigente durante toda la autorización y, textualmente, "no considerándose válidos los seguros de viaje". Este requisito afecta a nacionales de terceros países que quieran venir a España, pero ilustra una norma general muy útil: un visado de residencia raramente se conforma con un seguro de viaje.
Si eres español y te vas a otro país, el trámite lo marca ese país, no el tuyo. Los requisitos cambian con frecuencia, de modo que lo que sigue es un mapa de orientación, no una guía de tramitación. La tabla distingue entre lo que consta en una fuente oficial y lo que solo recogen guías de terceros, que debes confirmar en la web del organismo competente antes de pagar nada.
Qué piden los visados de teletrabajo en materia de seguro
| País | Lo que suele exigirse | Estado del dato |
|---|---|---|
| España (teletrabajo internacional) | Seguro público o privado con coberturas equiparables al SNS, con entidad autorizada en España, vigente toda la autorización; los seguros de viaje no son válidos | Contrastado en Exteriores y en la Ley 14/2013 |
| Portugal (visto D8) | Según guías de tramitación: seguro de viaje con repatriación para el visado de entrada y seguro de salud para la fase de residencia | Solo guías de terceros: confirmar en AIMA y en el consulado |
| Croacia | Según guías: seguro de salud privado que cubra toda la estancia, sin acceso general a la sanidad pública | Solo guías de terceros: confirmar en el Ministerio del Interior |
| Grecia | Según guías: seguro privado de entidad autorizada, vigente durante la residencia y no de corta duración | Solo guías de terceros: confirmar en el consulado |
Los importes mínimos, las listas de aseguradoras aceptadas y los formatos cambian con cada reforma. No uses esta tabla como sustituto de la web oficial del país.
El patrón que se repite es claro: cuanto más largo es el visado, menos se acepta un seguro de viaje, y más se pide un seguro médico "de residencia" que cubra el país concreto. Otro tipo de visado, el Schengen de corta duración, funciona al revés: exige un seguro de viaje con un mínimo de cobertura médica, algo que se desarrolla en la guía de seguro de viaje para el visado Schengen. Para ver qué países lo imponen a la entrada, el listado de países con seguro de viaje obligatorio es un buen punto de partida.
Una advertencia práctica sobre los intermediarios: las páginas que venden "seguros para el visado de nómada digital" suelen presentar un producto concreto como el requisito. Antes de comprar, pide al consulado o a la autoridad migratoria la redacción exacta del requisito y compárala con el condicionado. Guarda también el certificado de cobertura en el idioma que te pidan, porque en trámites de visado un documento válido en el fondo puede rechazarse por la forma.
Trabajar para una empresa española desde otro país: Seguridad Social, Hacienda y tu cobertura
El seguro no existe en el vacío: depende de dónde cotizas, dónde resides y dónde tributas. Son tres cosas distintas que se mezclan en las conversaciones de foro. Si trabajas por cuenta ajena para una empresa española y teletrabajas desde otro país de la UE, la norma de referencia es el Reglamento (CE) 883/2004 de coordinación de la Seguridad Social, y existe un acuerdo marco sobre teletrabajo transfronterizo habitual, firmado por España y publicado en el BOE en agosto de 2023, que permite seguir sujeto a la legislación del país de la empresa cuando el teletrabajo en el país de residencia es inferior al 50% de la jornada, entre otras condiciones.
Eso no es un trámite que se resuelva solo con un seguro de viaje. Depende de si eres trabajador o autónomo, de cuántos días teletrabajas en cada país, de si tu empresa lo comunica y de si obtienes el certificado correspondiente. Y el modo en que se atiende tu salud en el país de residencia cuando sigues cotizando en España suele pasar por formularios de coordinación (como el S1 en determinadas situaciones) y no por la TSE. Para tu caso concreto conviene confirmarlo con la Seguridad Social o con un profesional, porque una cobertura mal planteada se nota el día que más duele.
La residencia fiscal es otro carril. La regla general del artículo 9 de la Ley 35/2006 del IRPF considera residente en España a quien permanece más de 183 días del año natural, y hay otros criterios adicionales. Es una cuestión de impuestos, que no decide qué seguro necesitas ni al revés. Pero si algo queda claro, es que tu domicilio de cara al seguro, a la Seguridad Social y a Hacienda pueden no coincidir, y cada uno tiene su propio formulario.
El efecto práctico para la póliza es el siguiente: muchas aseguradoras exigen en los productos de viaje y larga estancia que tengas residencia habitual en España (o en el espacio donde contratas) y te pedirán un dato de residencia al contratar. Declarar algo distinto de la realidad es un riesgo, porque el artículo 10 de la Ley de Contrato de Seguro obliga al tomador a contestar con exactitud el cuestionario del riesgo y una respuesta inexacta puede dar pie a discutir la cobertura. Si tu residencia cambia, díselo a la aseguradora y pide por escrito qué producto te corresponde.
Árbol de decisión: qué seguro te corresponde según tu situación
Este esquema no sustituye a una asesoría ni a tu condicionado, pero ordena las preguntas en el orden correcto. Elige la frase que mejor describe tu plan y mira la orientación que aparece debajo.
¿Qué seguro encaja con tu plan?
Elige la opción más parecida a tu situación.
Un anual multiviaje puede bastar
Comprueba el tope por viaje (90 días en varios productos) y que tus estancias nunca lo rocen. Si alguna salida se alarga, cambia de producto antes de salir.
Mira también si te exigen volver a tu país de residencia entre viaje y viaje.
Un seguro de larga estancia es lo habitual
Busca un producto de más de 90 días y hasta 365, con prórroga posible desde el destino y con atención médica incluida si la necesitas.
Lee la condición de residencia y el tope de días si tu residencia habitual estuviera fuera de España.
Hablamos de seguro de expatriado
Si vas a vivir allí, lo coherente es un seguro médico de residente (salud internacional o seguro local) que cubra consultas, especialistas y programados.
Pide por escrito carencias, preexistencias, zona de cobertura y renovación.
Sigue lo que diga el visado, no la web del seguro
Pide al consulado o a la autoridad migratoria la redacción exacta del requisito. Si pide cobertura equivalente al sistema público, un seguro de viaje no basta.
Guarda el certificado de cobertura con los datos que te pidan.
Aquí manda la Seguridad Social, no el seguro
Revisa el Reglamento 883/2004, el acuerdo marco de teletrabajo y cómo se atenderá tu salud en el país de residencia.
Un seguro de viaje puede complementar, pero la cobertura de base la decide dónde cotizas. Confírmalo con la Seguridad Social o un profesional.
Seis errores que dejan sin cobertura a quien trabaja desde el extranjero
Los fallos que se repiten tienen más que ver con la lectura que con el producto. Esta rejilla recoge los seis más frecuentes y la forma más directa de evitarlos.
Errores frecuentes y cómo evitarlos
Contratar un anual de 90 días y quedarse seis meses.
Pensar que la TSE cubre a quien ya reside fuera.
Contestar mal el dato de residencia al contratar.
Usar un seguro de viaje para un visado que pide seguro médico equiparable.
Esperar que cubra revisiones, recetas o lo que ya tenías.
Dejar la prórroga para el último día.
Hay un séptimo punto que no cabe en la rejilla: el material de trabajo. Si tu portátil es tu herramienta, mira qué dice el apartado de equipaje sobre equipos electrónicos y material profesional, porque los límites por objeto son bajos en muchas pólizas y los robos sin denuncia suelen quedar fuera. El artículo sobre robo de móvil, hurto y denuncia sirve para cualquier dispositivo.
Cómo elegir y contratar un seguro para una estancia larga, paso a paso
Una secuencia ordenada evita compras impulsivas. Los pasos siguientes siguen el orden en el que se toman las decisiones reales, desde los datos de tu plan hasta los documentos que deberías llevar encima.
Cinco pasos antes de pagar la póliza
Define tu plan con fechas reales
Cuántos días estarás en cada país, desde cuándo, dónde estará tu domicilio y si hay fecha de vuelta.
Suma los días con margen y no solo los de la reservaAverigua si el destino exige algo
Visado, residencia o entrada con requisito de seguro: la redacción exacta la da la autoridad del país.
Pide el requisito por escrito al consuladoElige el tipo de producto
Anual, larga estancia o expatriado, según el árbol de decisión de arriba y tu necesidad de atención continuada.
Un seguro barato que no te corresponde no te cubreLee seis cláusulas concretas
Duración máxima, residencia exigida, preexistencias, atención rutinaria, deportes o motos y límite de equipaje electrónico.
Busca "ámbito temporal" y "exclusiones" en el condicionadoContrata antes de salir y guarda todo
Póliza, teléfono de asistencia, certificado de cobertura y justificantes de prórroga, en el móvil y en papel.
Mira cuándo contratar: plazos y las 72 horasUn detalle sobre las reclamaciones: la mayoría de los seguros de viaje trabajan con pago directo o reembolso según el caso. Si vas a estar meses en un país, saber qué modalidad tienes y qué papeles te piden en un ingreso cambia el susto de una urgencia. Se explica en pago directo o reembolso de gastos médicos, y la herramienta de coberturas de seguro de viaje por destino ayuda a fijar cifras de partida.
Tres perfiles de nómada y la póliza que suele encajar con cada uno
Los casos que siguen son ilustrativos: no describen a personas reales, sino situaciones habituales para ver cómo se aplican los criterios anteriores. Las cifras son órdenes de magnitud y no pretenden ser una oferta.
El freelance que se va cuatro meses al sudeste asiático
Imagina a una diseñadora autónoma que mantiene su piso en España, sale en noviembre y vuelve en marzo, con escalas en Tailandia, Vietnam y Bali. Un anual de 90 días no le sirve, porque su viaje supera el tope. Lo habitual es un seguro de larga estancia de entre 91 y 365 días, con repatriación y con una cobertura médica alta. Si alquila moto, debe mirar la cláusula de carnet y de casco, tal como explica el artículo sobre moto alquilada en Tailandia o Bali.
La empleada que teletrabaja desde Portugal
Piensa en un desarrollador contratado por una empresa española que decide pasar un año en Oporto. Si se limita a estancias de unas semanas, la TSE y un seguro complementario pueden bastar. Si fija su residencia allí, ya no se trata de un viaje: entra en juego la coordinación de Seguridad Social, el acuerdo marco de teletrabajo, y quizá un seguro médico local o internacional. Lo prudente es confirmar su situación concreta con la Seguridad Social antes de dar por buena cualquier cobertura.
La pareja que se muda a un país con visado de residencia
Un matrimonio con un hijo pequeño solicita un visado de nómada digital en un país extracomunitario. El consulado pide un seguro médico "de residencia" que cubra toda la estancia. Aquí un seguro de viaje no es una opción, aunque sea barato y aunque cubra los gastos médicos en grande. Lo lógico es un seguro de salud internacional o local que cumpla el texto del requisito, con mención expresa del país y del periodo.
Dudas habituales sobre seguros para estancias largas y nómadas digitales
¿Cuál es la duración máxima de un seguro de viaje?
No hay un máximo único: depende del producto. Los anuales multiviaje suelen limitar cada viaje a 90 días y los de larga estancia llegan a 365 días en algunos productos. Si tu residencia está fuera de España, el tope puede ser menor. El dato válido es el del condicionado.
¿Sirve el seguro anual de 90 días si trabajo seis meses fuera?
Normalmente no. El tope se aplica por viaje, no por la duración de la póliza, y una estancia continua de seis meses lo supera. Habría que contratar un producto de larga estancia o revisar si tu póliza permite alguna ampliación, y hacerlo antes de salir.
¿Puedo contratar un seguro de viaje si ya vivo fuera de España?
Depende de la aseguradora. Muchos productos piden residencia habitual en España o en la UE, y alguno limita los días si resides fuera. Si ya vives en otro país, lo más probable es que necesites un seguro de expatriado o un seguro local. Pregunta directamente por escrito.
¿El seguro de viaje vale como requisito del visado de nómada digital?
En el visado español de teletrabajo internacional, no: la información oficial excluye los seguros de viaje y pide cobertura equiparable al Sistema Nacional de Salud. En otros países varía, así que hay que consultar la redacción exacta del consulado o de la autoridad migratoria.
¿Qué diferencia hay entre seguro de viaje, larga estancia y expatriado?
El seguro de viaje cubre imprevistos en un desplazamiento temporal. La larga estancia es un seguro de viaje con más días (hasta un año). El seguro de expatriado es un seguro de salud para quien vive fuera y necesita atención continuada. Ninguno es mejor en abstracto: cada uno resuelve una situación.
¿La TSE me sirve si me voy a vivir un año a Portugal?
La TSE está pensada para estancias temporales, no para el traslado de residencia. Si te instalas, tu cobertura depende de las reglas de coordinación de Seguridad Social y del sistema del país de residencia. Conviene confirmar tu caso con la Seguridad Social antes de dar por válida la tarjeta.
¿Se puede prorrogar un seguro de viaje cuando ya estoy fuera?
Algunas aseguradoras lo permiten desde el destino, con la condición de pedirlo antes de la fecha de vencimiento. Otras no, o limitan la prórroga según el producto. Consulta el procedimiento antes de salir y guarda el justificante de la ampliación.
Relacionado con esto
- 🩺 ¿Basta la TSE o necesito un seguro de viaje?
- 📅 Seguro de viaje anual o por viaje: cuál te conviene
- 🛂 Seguro de viaje para el visado Schengen: cómo elegirlo
- 🧾 Seguro de viaje con enfermedades preexistentes
La pregunta que decide tu seguro: dónde está tu casa
Casi todo lo anterior se reduce a una pregunta: ¿esto es un viaje o es mi vida? Si hay billete de vuelta, fecha de regreso y casa a la que volver, el seguro de viaje (de larga estancia si pasas de 90 días) es la herramienta natural. Si la fecha de vuelta se difumina, si el visado habla de residencia o si necesitas atención médica de continuidad, el producto cambia de familia. Cuanto antes admitas esa transición, menos probable es que te la encuentres en urgencias.
Mañana, antes de pagar nada, abre el condicionado y busca tres cosas: la duración máxima por viaje, la condición de residencia y la definición de atención cubierta. Si alguna de las tres no encaja con tu plan, no pagues y pregunta por escrito. Una hora dedicada a eso cuesta menos que un día de hospital sin cobertura.
Fuentes y dónde comprobarlo
- Ministerio de Asuntos Exteriores: requisitos del visado de teletrabajo internacional
- BOE: Ley 14/2013, de apoyo a los emprendedores y su internacionalización
- Your Europe: cobertura médica para estancias temporales en otro país de la UE
- Seguridad Social: Tarjeta Sanitaria Europea y coordinación en la UE
- BOE: Ley 35/2006 del IRPF (artículo 9, residencia habitual)