
Llevas veintiuna semanas de embarazo, la matrona te ha dado luz verde y tienes un fin de semana largo en Lisboa reservado para dentro de seis semanas. Entras a contratar el seguro de viaje, indicas tu situación y el comparador hace una de tres cosas: te deja seguir sin decir nada, te avisa de que el embarazo queda excluido o te ofrece una cobertura con una semana límite que no sabes si te sirve. Mientras tanto, la aerolínea habla de otra semana distinta y tu médico de una tercera.
La respuesta corta sobre el seguro de viaje para embarazadas es incómoda: no existe una semana única. Lo habitual es que las pólizas cubran las complicaciones imprevistas del embarazo hasta un tope de gestación que, según las condiciones públicas de distintos productos, se mueve entre la semana 24 y la 32, y que dejen fuera casi siempre los controles rutinarios y el parto. Pero ese tope lo fija cada producto, de modo que la única cifra que vale es la que figura en tu condicionado.
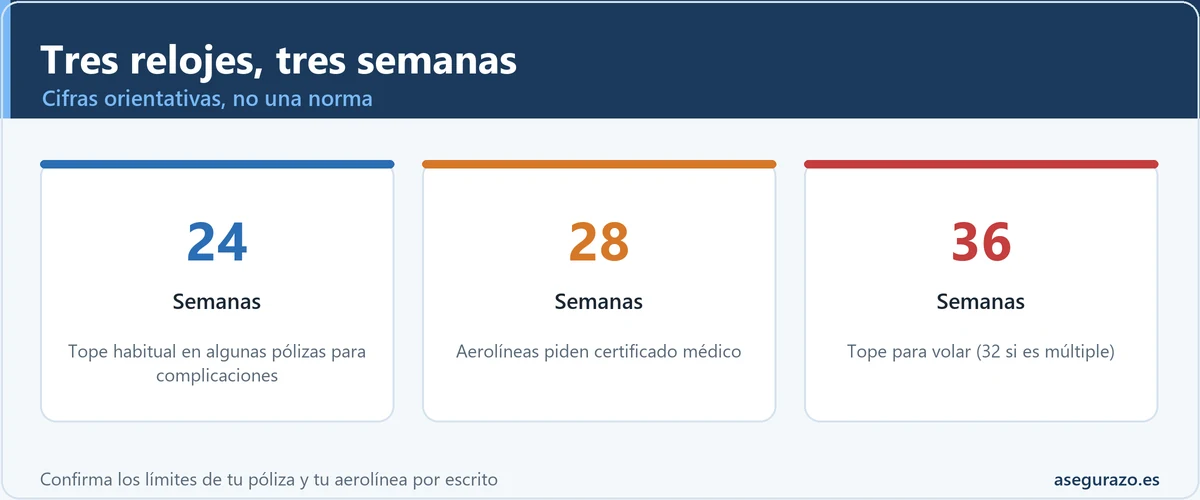
A esa semana se le suman otras dos que funcionan por su cuenta: la de la aerolínea (certificado médico desde la semana 28 y tope hacia la 36 en embarazo único, 32 en múltiple, en las compañías que lo publican) y la de tu equipo médico, que es la que de verdad manda. Esta guía ordena los tres relojes, explica qué suele cubrir y qué suele excluir una póliza, qué aporta la Tarjeta Sanitaria Europea, qué pasa si el parto se adelanta lejos de casa y qué errores cuestan dinero. Es información general y orientativa; no sustituye el consejo de tu ginecólogo o matrona y, para tu caso concreto, conviene confirmar con tu aseguradora o con un profesional.
Seguro de viaje para embarazadas: hasta qué semana cubre y por qué no hay una cifra única
Un seguro de viaje no se contrata contra "el embarazo", sino contra hechos imprevistos durante el viaje. Por eso muchas pólizas tratan la gestación como una situación conocida y la dejan fuera de las coberturas generales, salvo una excepción concreta: las complicaciones imprevistas, es decir, lo que surge sin que nadie pudiera anticiparlo. Esa excepción siempre trae un límite de semanas, y ahí empiezan las diferencias.
Comparando las condiciones que publican corredores y aseguradoras, aparecen límites de 24 semanas en unos productos, de 26 en otros y de hasta 29 o 32 en alguno más; incluso hay pólizas generalistas que excluyen cualquier gasto relacionado con el embarazo. Son referencias orientativas, no una norma, y pueden haber cambiado cuando leas esto. Lo prudente es tratar cualquier cifra de internet como una pista para saber qué preguntar, no como una garantía.
¿Por qué varían tanto? Porque cada aseguradora decide cuánto riesgo obstétrico quiere asumir. A medida que avanza la gestación crece la probabilidad de un parto prematuro o de una hospitalización larga, que es el escenario más caro, y algunas compañías prefieren cortar pronto la cobertura mientras otras la alargan a cambio de más prima o de condiciones adicionales. Ninguna de las dos posturas es "la correcta": lo importante es saber cuál has firmado.
La gestación en una línea: dónde caen los tres relojes
Semanas 1 a 40. Las marcas son orientativas y dependen de cada póliza y cada compañía.
Referencias recogidas de condiciones públicas de aerolíneas y aseguradoras; confirma las vigentes en tu caso.
Tres relojes que no marcan la misma hora: póliza, aerolínea y médico
El error más común es mezclar las tres semanas como si fueran una sola. El reloj de la póliza dice hasta cuándo te cubren una complicación imprevista. El de la aerolínea dice hasta cuándo te dejan subir al avión y con qué papel. El del médico dice si, con tu embarazo concreto, viajar es razonable, y puede ser más estricto que los otros dos si hay antecedentes, un embarazo gemelar o cualquier signo de riesgo.
Que la aerolínea te deje volar no significa que el seguro te cubra, y al revés. Una embarazada de 30 semanas con certificado en regla puede embarcar sin problema en muchas compañías y, a la vez, estar fuera del tope de la póliza, de manera que una complicación en destino correría por su cuenta. Por eso conviene fijar primero la fecha de regreso (no solo la de ida) y comprobar que ambas caen dentro de los tres márgenes.
Las tres semanas que se repiten (orientativas)
Cifras orientativas tomadas de condiciones públicas. Comprueba las vigentes en tu póliza y en tu aerolínea antes de comprar.
Qué suele cubrir y qué suele excluir: complicación imprevista frente a control rutinario y parto
La frontera que más importa no es la semana, sino la naturaleza del acto médico. Una póliza de viaje que admite el embarazo lo hace casi siempre para la urgencia no prevista, nunca para el seguimiento programado de la gestación. Entender esa diferencia evita buena parte de los rechazos.
Dónde suele caer cada situación
- Urgencia no prevista en el embarazo: sangrado, dolor intenso, amenaza de aborto o de parto prematuro.
- Hospitalización derivada de una complicación imprevista.
- Cancelación del viaje por complicación grave que obliga a reposo o ingreso, si se contrató esa cobertura.
- Repatriación sanitaria cuando el médico del seguro la considera necesaria.
- Controles rutinarios: ecografías, analíticas, revisiones y visitas programadas.
- El parto en destino y la atención al recién nacido, salvo condiciones muy concretas.
- Embarazo de riesgo conocido o con reposo prescrito antes de contratar.
- Interrupción voluntaria y, en bastantes pólizas, complicaciones tras reproducción asistida.
Esquema general basado en condiciones públicas; cada póliza redacta estos supuestos a su manera y tu condicionado manda.
Qué cuenta como complicación imprevista
El concepto clave es "imprevista". Un sangrado inesperado en la semana 20, una crisis de vómitos que obliga a ingresar o un cuadro que el médico del seguro califica como urgente suelen encajar. Una molestia que ya estaba en tu historial, un reposo que te recomendaron la semana anterior o una amenaza previa de parto prematuro encajan mucho peor, porque la póliza las considera conocidas antes de viajar. De ahí la importancia de hablar con tu médico antes de contratar y de guardar su informe.
Por qué los controles rutinarios no se pagan
Una revisión programada no es un imprevisto: sabías que iba a ocurrir. Si viajas varios meses (un Erasmus, un destino de trabajo) y necesitas seguimiento de embarazo, un seguro de viaje no es la herramienta; lo que se busca entonces es un seguro de salud con maternidad o un sistema sanitario público accesible. Para el caso de España, tienes la guía sobre seguro de salud para embarazo y parto: carencias y plazos.
Qué cambia semana a semana: tabla por trimestre
Esta tabla junta lo que suele repetirse en cada tramo de la gestación. No sustituye ninguna condición real, pero te da un mapa para saber qué preguntar en cada momento.
Viajar embarazada por tramos de gestación
| Tramo | Seguro de viaje | Aerolínea | Qué conviene hacer |
|---|---|---|---|
| Semanas 1 a 13 | Cubre complicaciones imprevistas en bastantes productos, con mayor riesgo de rechazo si hay antecedentes | Sin certificado en general | Valorar con el médico el viaje, sobre todo si hay náuseas intensas o riesgo de aborto |
| Semanas 14 a 24 | Es el tramo que más pólizas cubren, con la semana 24 como tope en algunas | Sin certificado en general | Suele ser la ventana más cómoda; contratar con la fecha de parto declarada |
| Semanas 25 a 27 | Depende del producto: algunos cubren hasta aquí, otros ya no | Sin certificado en la mayoría | Comprobar la semana tope de la póliza para ida y vuelta |
| Semanas 28 a 32 | Pocos productos cubren complicaciones | Certificado médico habitual; tope en embarazo múltiple hacia la 32 | Pedir certificado actualizado; confirmar por escrito el límite de la póliza |
| Semanas 33 a 35 | Lo normal es que no haya cobertura de complicaciones | Certificado y, en algunas compañías, tope en la 35 | Evitar viajes lejos de tu hospital de referencia salvo indicación médica |
| Semana 36 en adelante | Fuera de cobertura casi siempre | Muchas compañías no permiten volar | Priorizar el parto cerca de casa y de tu equipo médico |
Esquema orientativo basado en condiciones públicas; los límites exactos los fija cada producto y cada compañía.
Aerolíneas, límites de semanas y certificado médico para viajar embarazada
Las compañías aéreas aplican sus propias reglas y, aunque se parecen, no son idénticas. El patrón más habitual, según la información que publican, es: sin papeles hasta la semana 27 o 28, certificado médico a partir de ahí y prohibición de volar desde la semana 36 en embarazo único (la 32 en múltiple sin complicaciones). Un detalle importante: la regla se aplica a todos los vuelos del billete, así que el de vuelta también debe cumplirla.
Qué publican algunas aerolíneas (consultado en octubre de 2026)
| Compañía | Sin certificado | Con certificado | Tope para volar |
|---|---|---|---|
| Vueling | Hasta la semana 27 | Semanas 28 a 35, con permiso original del médico, validez, número de colegiado y firma | Desde la 36 (32 si es múltiple y sin complicaciones) |
| Ryanair | Hasta la semana 27 | Desde la 28, con carta de aptitud para volar fechada pocas semanas antes del vuelo (el modelo de la compañía habla de dos) | No viaja pasada la 36 (32 en múltiple) |
| easyJet | No lo exige en embarazo sin complicaciones, según la información consultada | Recomienda consultar al médico si ha habido complicaciones | Hasta el final de la semana 35 (32 en múltiple), con ida y vuelta dentro del plazo |
| Iberia | Sin autorización antes de la semana 28 | Consultar el procedimiento de la compañía | Desde la 36 (32 en múltiple) hace falta autorización de su servicio médico |
Las compañías cambian estas reglas sin avisar y cada una tiene su propio formulario. Comprueba el texto vigente en su web o por teléfono antes de comprar el billete.
Cómo debe ser el certificado médico
Casi todas las compañías piden lo mismo: documento de tu médico o matrona que confirme las semanas de gestación, la fecha prevista de parto, que el embarazo transcurre sin complicaciones y que no hay impedimento para volar. Además suele tener que llevar nombre, número de colegiado y firma, y tener una fecha cercana al vuelo. Si tu viaje se alarga, necesitarás que cubra la vuelta o un segundo certificado. Pregunta con tiempo si tiene algún coste y cuánto tarda en emitirse, porque no siempre se da en el momento.
Largo radio, embarazo múltiple y otros casos que cambian las reglas
Las cifras anteriores se refieren a vuelos normales y embarazos sin complicaciones. En embarazo múltiple el tope baja, y en vuelos de muy larga duración algunas compañías pueden adelantar el límite o pedir condiciones adicionales, por lo que conviene preguntar por escrito. Y si la gestación tiene complicaciones, ninguna regla general sustituye lo que indique tu médico: puede que viajar no sea aconsejable en ningún momento.
Tener el certificado no te convierte en "asegurada": que la compañía te deje volar y que tu póliza cubra una complicación en destino son cuestiones separadas. Si el vuelo se cancela o lo pierdes por un problema de embarazo, además, entra en juego la cobertura de cancelación de la póliza; para ver cuándo se activa por enfermedad, tienes la guía de cancelación por enfermedad.
La Tarjeta Sanitaria Europea en el embarazo: lo que sí cubre y lo que no
Si viajas a un país de la Unión Europea, el Espacio Económico Europeo o Suiza, la Tarjeta Sanitaria Europea (TSE) es una base real. Según el portal oficial Tu Europa, cubre cualquier atención o tratamiento que no pueda posponerse durante una estancia temporal, y entre los ejemplos figuran expresamente los controles prenatales y el parto no planificado durante el viaje. Es decir, no es un seguro, pero te sitúa dentro del sistema público del país en las mismas condiciones que a un residente asegurado.
Que cubra los controles no significa que la visita sea sencilla: quien decide si algo es necesario es el profesional sanitario del país de destino, teniendo en cuenta tu estado de salud y la duración de la estancia, y se aplica lo que ese país cobre como copago a sus propios asegurados. El marco legal es el Reglamento (CE) n.º 883/2004 de coordinación de la Seguridad Social, cuyo artículo 19 regula la atención durante una estancia temporal y el 20 el tratamiento programado.
Lo que la TSE no hace por ti
La TSE no cubre la sanidad privada, ni la repatriación sanitaria, ni los gastos de viaje, ni la cancelación. Tampoco sirve para ir a dar a luz a otro país: el parto planificado fuera exige una autorización previa de tu sistema de salud (el llamado documento portátil S2). Tampoco ayuda fuera de la UE: en Reino Unido o en Estados Unidos funcionan otros mecanismos o ninguno. Si te sirve de referencia, la guía ¿Basta la TSE o necesito un seguro de viaje? detalla la frontera, y la de Reino Unido explica el caso británico.
La combinación más razonable en Europa suele ser TSE para la asistencia pública y seguro de viaje para lo que la TSE no toca: traslado, repatriación, clínica privada si no hay alternativa pública cercana y cancelación. Y en un destino fuera del espacio europeo, el seguro pasa de complemento a pieza central, como se explica en la guía de seguro de viaje a EE. UU.
Parto en el extranjero: si se adelanta lejos de casa
Imagina que estás de 33 semanas en un viaje de trabajo y rompes aguas en un país europeo. Es el escenario que nadie contrata a propósito, pero que explica por qué las semanas importan. La primera consecuencia práctica es que, con una póliza que excluye el parto, la hospitalización de la madre y especialmente la del recién nacido prematuro pueden recaer en ti, y esos importes en el extranjero pueden ser muy elevados.
Si se produce, el orden razonable es este: pedir ayuda médica urgente en el centro público más cercano, avisar a la asistencia de la aseguradora (el teléfono suele ser 24 horas) incluso si crees que no te cubren, presentar la TSE si estás en la UE y guardar todos los informes y facturas. En la guía cómo usar el seguro de viaje si enfermas en el extranjero tienes el procedimiento general.
Qué pasa con el bebé
El recién nacido no suele estar asegurado por la póliza de viaje de la madre: es una persona distinta, que no existía cuando se contrató. Además, los trámites del nacimiento (inscripción, documentación para el regreso) dependen del país y del consulado, y conviene consultarlos en el Ministerio de Asuntos Exteriores. Cuando la familia vuelve, la inclusión del bebé en el seguro de salud tiene sus propios plazos, que explicamos en seguro de salud para recién nacido.
Declarar el embarazo al contratar: el cuestionario y el artículo 10 de la Ley de Contrato de Seguro
Tentar a la suerte y no declarar el embarazo es la peor opción. El artículo 10 de la Ley de Contrato de Seguro obliga al tomador a comunicar las circunstancias que conoce y que influyen en la valoración del riesgo, según el cuestionario que le presente el asegurador; el asegurador puede rescindir el contrato en el plazo de un mes desde que conoce la inexactitud, y si el siniestro ya ha ocurrido puede reducir la prestación proporcionalmente o, si hubo dolo o culpa grave, quedar liberado del pago.
Traducido: si en el formulario hay una pregunta sobre embarazo y la contestas mal, el día que reclames una complicación puedes encontrarte con el rechazo del siniestro. Si no hay ninguna pregunta, tu obligación de declaración es más limitada, pero la póliza puede igualmente excluir lo relacionado con la gestación. Lo más seguro es contestar con exactitud y, si el seguro no admite el embarazo, buscar otro producto. Para ampliar, la guía Mentir en el cuestionario de salud explica el mecanismo y el texto de la ley.
Cuándo contratar y qué pasa con la cancelación
Una cobertura de cancelación suele proteger frente a causas sobrevenidas después de contratar. Si ya estás embarazada al reservar, esa gestación es conocida y lo que se cubre, cuando se cubre, es la complicación grave que aparece después. Contratar el seguro justo tras reservar, y no a última hora, deja más margen; el calendario completo está en cuándo contratar el seguro de viaje.
¿En qué semana estás? Un árbol de decisión para ordenar qué mirar
Elige tu situación y verás qué conviene comprobar. Es una guía orientativa, no una valoración médica ni una oferta de ninguna compañía.
¿Cuántas semanas tendrás el día de la vuelta?
Destino y tipo de viaje: lo que el seguro no resuelve por ti
La cobertura es solo una parte de la decisión. Hay destinos en los que la propia embarazada debería replantearse el viaje con su médico: zonas con riesgo de enfermedades transmitidas por mosquitos, lugares sin hospital cercano con atención obstétrica, altitudes extremas o sitios donde la sanidad privada es la única opción y las facturas llegan sin freno. Estas valoraciones médicas son individuales y no las puede hacer un seguro ni esta guía.
Las vacunas son otro capítulo: algunas, de microorganismos vivos, no se recomiendan en el embarazo, y otras sí. El Ministerio de Sanidad publica recomendaciones para viajeros y existen centros de vacunación internacional donde puedes consultarlo con tiempo. Y para escoger el seguro según el destino, la herramienta de coberturas por destino ayuda a fijar los capitales médicos que tiene sentido pedir.
Un detalle práctico más: los viajes largos en coche, tren o avión aumentan la incomodidad y el riesgo circulatorio. Las pautas habituales de los servicios de obstetricia incluyen caminar cada cierto tiempo, hidratarse, valorar medias de compresión en vuelos largos y llevar el cinturón de seguridad por debajo del abdomen, sobre los muslos; tu matrona te dirá cuáles aplican a tu caso.
El orden de gestiones antes de salir, paso a paso
Cinco pasos, en este orden
Habla con tu médico o matrona
Confirma que viajar es razonable en tu caso y pide un informe breve con semanas y fecha prevista de parto.
Guarda el informe también en el móvil.Fija las fechas de ida y de vuelta
Calcula las semanas que tendrás cada día de viaje, incluido el regreso, y compáralas con los topes de aerolínea y póliza.
Un margen de varias semanas respecto al tope reduce sorpresas.Lee el condicionado de la póliza
Busca "embarazo", "gestación", "parto" y "complicaciones" y apunta la semana límite y las exclusiones.
Si algo no está claro, pregunta por escrito.Contrata declarando tu situación
Responde con exactitud al cuestionario y conserva el contrato y las condiciones tal como estaban al firmar.
Guarda también el justificante de pago y la confirmación.Prepara certificado, TSE y teléfonos
Certificado de la aerolínea con fecha adecuada, TSE si vas a la UE y teléfono de asistencia del seguro anotado fuera del móvil.
Lleva informe clínico y grupo sanguíneo.Lista de comprobación para la maleta de papeles
- Informe médico con semanas de gestación y fecha prevista de parto.
- Certificado para la aerolínea, con la fecha y los datos que pide la compañía.
- Condiciones del seguro descargadas y semana límite marcada.
- Tarjeta Sanitaria Europea en vigor si viajas por la UE, el EEE o Suiza.
- Teléfono de asistencia 24 horas de la aseguradora anotado en papel.
- Datos de tu hospital de referencia y de tu médico en España.
- Medicación habitual y recetas con el nombre del principio activo.
Seis errores que se repiten al asegurar un viaje embarazada
Mirar solo el tope del avión
Se piensa que, si la aerolínea deja volar con certificado, el seguro cubre. Son semanas distintas.
Olvidar el vuelo de vuelta
El regreso se hace con más semanas y puede quedar fuera de la cobertura o del permiso de vuelo.
Esperar que cubra controles y parto
Se cuenta con que paguen revisiones o el parto y la póliza solo atiende imprevistos.
No declarar el embarazo
Se omite para evitar recargos o rechazos y el siniestro se discute después.
Dar la TSE por suficiente
Se viaja a Europa con la tarjeta y sin póliza, y el traslado o la clínica privada quedan sin cubrir.
Viajar con un reposo ya indicado
La complicación que el médico ya había advertido es "conocida" y suele quedar excluida.
Dudas habituales sobre el seguro de viaje durante el embarazo
¿Hasta qué semana de embarazo cubre un seguro de viaje?
¿Cubre el seguro de viaje un parto en el extranjero?
¿Necesito certificado médico para viajar en avión estando embarazada?
¿Qué complicaciones del embarazo suele cubrir el seguro de viaje?
¿Y si el embarazo es múltiple o de riesgo?
¿Vale la TSE como seguro de viaje si estoy embarazada?
¿Qué hago si me niegan la cobertura de una complicación?
Relacionado con esto
- 🤰 Seguro de salud para embarazo y parto: carencias y plazos
- 🪪 ¿Basta la TSE o necesito un seguro de viaje?
- 🩺 Seguro de viaje con enfermedades preexistentes
- ✈️ ¿Cubre el seguro de viaje la cancelación por enfermedad?
La conversación de diez minutos que ordena todo el viaje
Antes de comparar precios, siéntate diez minutos con tu médico o matrona y llévate tres respuestas: si viajar es razonable en tu caso, hasta qué semana te lo recomienda y qué papel necesitas. Con eso en la mano, el resto es un ejercicio de aritmética: contar las semanas de cada día del viaje, ida y vuelta, y compararlas con el tope de la póliza y el de la aerolínea.
Si alguna de las fechas cae fuera, el consejo más económico suele ser mover el viaje antes que forzar una cobertura que no existe. Y si decides viajar, hazlo con el condicionado leído, la TSE a mano si vas por Europa y el teléfono de asistencia anotado: pocas cosas dan tanta tranquilidad como saber, antes de salir, a quién llamar y qué te va a cubrir.
Fuentes y dónde comprobarlo
- Tu Europa: asistencia sanitaria imprevista en estancias temporales (Tarjeta Sanitaria Europea)
- BOE: Ley 50/1980 de Contrato de Seguro (artículo 10)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP)
- Ministerio de Sanidad: recomendaciones para viajeros
- Ministerio de Asuntos Exteriores: recomendaciones de viaje