
Ha fallecido tu padre, el banco te ha enviado el saldo de una deuda que ni sabías que existía y el notario te sugiere, con mucho tacto, que quizá te convenga renunciar a la herencia. Entonces te acuerdas de que tenía un seguro de vida. La pregunta llega sola y con algo de angustia: si renuncio, ¿pierdo también ese dinero? ¿Y si acepto, se lo llevan los acreedores?
La respuesta corta es que depende de un solo dato de la póliza: quién figura como beneficiario. Si hay un beneficiario designado, el capital suele cobrarse aunque renuncies a la herencia. Si no hay ninguno, renunciar puede hacerte perder el seguro, que es justo lo contrario de lo que mucha gente cree. Entre un caso y otro hay matices (beneficiarios con deudas propias, primas pagadas en fraude de acreedores, tomadores que no son el fallecido) que vamos a ordenar con un árbol de decisión y una tabla de cinco escenarios.
Un aviso antes de seguir: esto es información general basada en la Ley 50/1980 de Contrato de Seguro y en el Código Civil, y los plazos e importes son orientativos. La herencia y las deudas son un terreno donde un error es difícil de deshacer (la renuncia es irrevocable), así que confirma siempre tu caso con un notario o un abogado antes de firmar nada.
Renunciar a la herencia y cobrar el seguro de vida: la regla que lo decide todo
Cuando alguien muere, sus bienes y sus deudas pasan a los herederos, porque los herederos suceden al difunto en todos sus derechos y obligaciones (art. 661 del Código Civil). Aceptar o repudiar esa herencia es una decisión voluntaria y libre (art. 988 CC). Pero el capital de un seguro de vida no sigue siempre ese camino, y de ahí nace casi toda la confusión.
La clave está en el artículo 84 de la Ley de Contrato de Seguro. El tomador puede designar beneficiario en la póliza, en una declaración escrita posterior al asegurador o en testamento, y esa designación no necesita el visto bueno de la aseguradora. Y a continuación la ley añade la frase que cambia el escenario: si al fallecer el asegurado no hay beneficiario concretamente designado ni reglas para determinarlo, el capital forma parte del patrimonio del tomador.
Traducido a la vida real: con beneficiario nombrado, el dinero va directamente a esa persona por el contrato, no como parte de la herencia. Sin beneficiario, el capital queda en el patrimonio de quien contrató la póliza y, si ese tomador era el propio fallecido, entra en la masa hereditaria junto con el resto de sus bienes y deudas. Por eso la misma pregunta tiene dos respuestas opuestas.
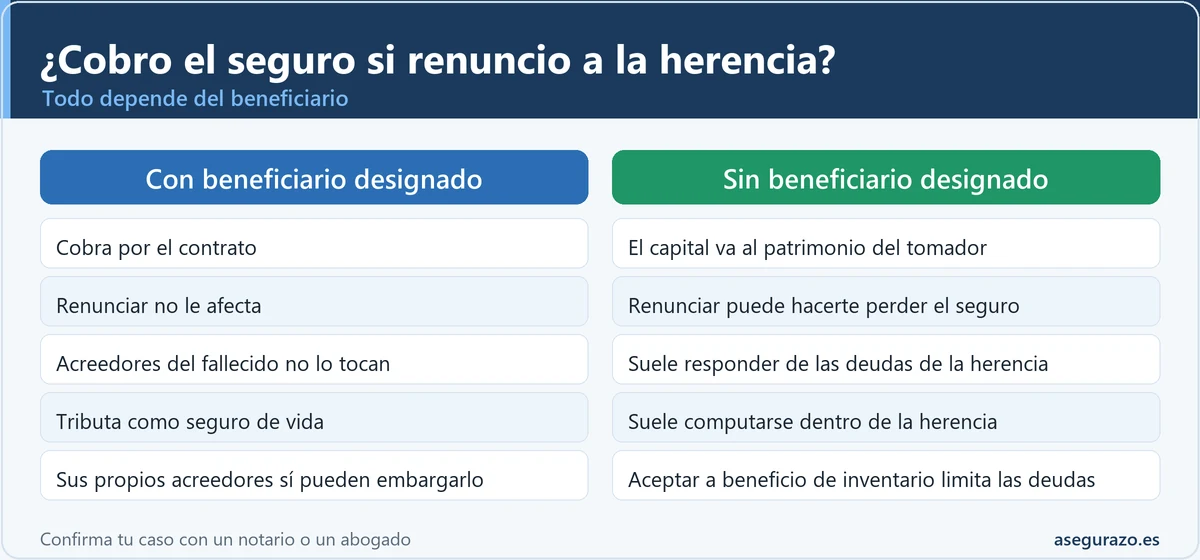
Con beneficiario designado
- El capital se cobra por el contrato de seguro, no por la herencia.
- Renunciar a la herencia no te quita el seguro.
- Los acreedores del fallecido no pueden reclamarlo (art. 88 LCS).
- Sí hay que declararlo en el impuesto de sucesiones como seguro de vida.
Sin beneficiario designado
- El capital forma parte del patrimonio del tomador (art. 84 LCS).
- Si el tomador es el fallecido, va a la herencia y a quienes la acepten.
- Renunciar a la herencia puede dejarte sin ese dinero.
- El capital queda sujeto al reparto y a las deudas del caudal.
Por qué un beneficiario designado cobra aunque renuncie a la herencia
El artículo 88 de la Ley 50/1980 es el más contundente: la prestación del asegurador debe entregarse al beneficiario, en cumplimiento del contrato, aun contra las reclamaciones de los herederos legítimos y acreedores de cualquier clase del tomador. Es decir, ni los herederos forzosos ni los bancos del fallecido pueden quedarse con ese capital si hay un beneficiario designado. Se suele explicar como un derecho propio del beneficiario: lo adquiere porque el contrato lo nombra, no porque herede.
De ahí que renunciar a la herencia, que es una decisión sobre bienes y deudas del difunto, no afecte a lo que cobras como beneficiario. Un caso muy habitual: un hijo renuncia porque la herencia son solo deudas y, semanas después, la aseguradora le paga el capital que su madre le designó. No hay contradicción, porque son dos vías distintas.
Hay un detalle de la ley que casi nadie cuenta y que sorprende: cuando la póliza designa como beneficiarios a "los herederos", el artículo 85 dice expresamente que los beneficiarios que sean herederos conservarán dicha condición aunque renuncien a la herencia. Y el artículo 86 añade que, en ese caso, el reparto se hace en proporción a la cuota hereditaria, salvo pacto en contrario. La consecuencia práctica es que "heredero" en la póliza no significa lo mismo que aceptar la herencia.
El artículo 85 aclara otras dos cosas útiles. La designación genérica de "los hijos" comprende a todos los descendientes con derecho a herencia, y la designación del cónyuge atribuye la condición a quien lo sea en el momento del fallecimiento, no a quien lo fuera al firmar la póliza. Si quieres repasar cómo se nombra, se cambia o se revoca un beneficiario, lo tienes en nuestra guía sobre beneficiarios del seguro de vida.
Árbol de decisión: ¿cobro el seguro si renuncio a la herencia?
Antes de la tabla, un recorrido rápido. Elige la opción que describe lo que pone tu póliza o el certificado de la aseguradora y verás la lectura orientativa. No sustituye una consulta con un profesional, pero te dice qué mirar primero.
¿Qué dice la póliza sobre el beneficiario?
Si eres el beneficiario nombrado, el capital te corresponde por el contrato y renunciar a la herencia no te lo quita (art. 88 LCS). Comprueba que la designación sigue vigente y que no se revocó en un testamento posterior (art. 84 y 87 LCS).
Los beneficiarios que son herederos conservan esa condición aunque renuncien (art. 85 LCS), y el reparto es proporcional a la cuota hereditaria (art. 86). Pide a la aseguradora cómo calculará tu porción antes de renunciar.
Sin beneficiario ni reglas, el capital forma parte del patrimonio del tomador (art. 84 LCS). Si el tomador era el fallecido, se integra en la herencia y lo cobrarán quienes la acepten, tras atender las deudas. Antes de renunciar, valora aceptar a beneficio de inventario.
El capital es tuyo, pero una vez en tu patrimonio responde de tus propias deudas (art. 1911 CC), salvo lo que la ley declare inembargable. Si tienes un embargo en curso, consulta con un abogado cómo y dónde recibir el pago.
Si el beneficiario es el banco (seguro ligado a un préstamo), el capital salda la deuda y no llega a la familia. Si el tomador no era el fallecido y no hay beneficiario, el capital va al patrimonio del tomador (art. 84 LCS), no al del fallecido.
Orientativo. Cada póliza tiene su redacción: confirma tu caso con un notario o un abogado.
Seguro de vida sin beneficiario: el caso en el que renunciar sale caro
Este es el error contraintuitivo que casi ninguna guía explica con claridad. Muchas pólizas antiguas, sobre todo las contratadas hace décadas o las ligadas a una cuenta, no tienen beneficiario concreto, o lo tienen mal redactado ("mis familiares", "quien corresponda"). Si en ese momento tu familia decide renunciar a la herencia porque hay deudas, puede que esté renunciando también al capital del seguro sin saberlo.
Piensa en un ejemplo ilustrativo. Una persona deja una vivienda hipotecada, un préstamo personal y una póliza de vida de 60.000 euros sin beneficiario designado. Los hijos, asustados por las deudas, repudian ante notario. El capital, al estar en el patrimonio del tomador fallecido, se queda en la herencia y servirá en primer lugar para atender las deudas de ese caudal. La renuncia es irrevocable (art. 997 CC) y no se puede hacer en parte, a plazo ni con condiciones (art. 990 CC): no cabe renunciar a las deudas y quedarse con el seguro.
Los cinco escenarios en una tabla: cobro o no cobro, y por qué
Esta tabla resume las situaciones más repetidas. Son lecturas generales, no un dictamen: el texto exacto de la póliza y las circunstancias de la familia pueden cambiar el resultado.
| Escenario | ¿Cobro si renuncio a la herencia? | Motivo | Base legal |
|---|---|---|---|
| 1. Beneficiario designado (por nombre, "hijos" o "herederos") | Sí, cobras | El derecho nace del contrato; si el beneficiario es "heredero", conserva esa condición aunque renuncie | Arts. 84, 85 y 88 LCS |
| 2. Sin beneficiario ni reglas para determinarlo | Puede que no | El capital pasa al patrimonio del tomador; si era el fallecido, entra en la herencia y lo cobran quienes la acepten | Art. 84.3 LCS |
| 3. Beneficiario con deudas propias | Cobras, pero con riesgo | El capital es tuyo y, una vez en tu patrimonio, tus acreedores pueden perseguirlo como cualquier otro bien | Art. 1911 CC |
| 4. Póliza o primas usadas para dañar a acreedores o herederos | Cobras, con posible reclamación | El beneficiario cobra, pero herederos y acreedores pueden exigirle el reembolso de las primas pagadas en fraude de sus derechos | Art. 88 LCS |
| 5. Tomador distinto del fallecido, o banco como beneficiario | Depende de la póliza | Sin beneficiario, el capital va al patrimonio del tomador, no al del fallecido; si el beneficiario es el banco, salda el préstamo | Art. 84.3 LCS |
Resumen orientativo. El impuesto de sucesiones y los plazos dependen del caso y de la comunidad autónoma.
Seguro de vida y herencia con deudas: qué pueden reclamar los acreedores
Una de las búsquedas más repetidas es si se puede embargar un seguro de vida. La respuesta cambia según de quién sean los acreedores. Los acreedores del fallecido no pueden reclamar el capital a un beneficiario designado: el artículo 88 LCS dice que se entrega al beneficiario aun contra sus reclamaciones. Los acreedores del propio beneficiario, en cambio, sí pueden perseguir ese dinero cuando ya forma parte de su patrimonio, porque el artículo 1911 del Código Civil establece que el deudor responde de sus obligaciones con todos sus bienes, presentes y futuros.
Si tienes deudas y eres el beneficiario, hay un matiz práctico: una cosa es el derecho a cobrar y otra el dinero ya ingresado en tu cuenta. En ambos momentos un acreedor con un embargo puede intentar alcanzarlo, con las limitaciones que fije la ley procesal para cada tipo de bien. Si te encuentras en esta situación, pide asesoramiento jurídico antes de que la aseguradora te transfiera el capital.
Queda un segundo supuesto: el seguro contratado para perjudicar. El mismo artículo 88 permite que herederos y acreedores del tomador exijan al beneficiario el reembolso de las primas abonadas en fraude de sus derechos. Fíjate en lo que dice y lo que no dice: habla de reembolsar primas, no de recuperar todo el capital. Y lo que cuenta como "fraude" (por ejemplo, pagar una prima única enorme poco antes de morir con la herencia llena de deudas) se decide caso por caso, no hay una cifra automática.
Esto enlaza con otro tema que preocupa mucho, el de los préstamos. Si la deuda del fallecido tenía un seguro de vida vinculado, el capital puede cancelarla sin que los familiares paguen nada; lo explicamos en qué pasa con la deuda si fallece el titular de un préstamo y, para hipotecas, en el artículo sobre el seguro de vida vinculado a la hipoteca.
Legítima y herederos forzosos: ¿puede un seguro dejar fuera a los hijos?
La legítima es la porción de bienes de la que el testador no puede disponer libremente porque la ley la reserva a los herederos forzosos (art. 806 CC): hijos y descendientes, a falta de ellos los ascendientes, y el cónyuge viudo en la forma que fija el Código (art. 807 CC). De ahí la duda típica: si un padre contrata un seguro y nombra beneficiario a un solo hijo o a su pareja, ¿puede estar esquivando la legítima de los demás?
La ley parte de una regla clara: el capital se entrega al beneficiario aun contra las reclamaciones de los herederos legítimos (art. 88 LCS). Es decir, el seguro, en sí, no es la herencia y no se reparte como tal. La excepción prevista es la de las primas pagadas en fraude de los derechos de esos herederos. Hasta dónde llega esa excepción cuando las primas son muy altas respecto al patrimonio es un punto discutido y resuelto caso por caso; no hay una fórmula que podamos darte con garantías, y por eso aquí conviene un abogado de sucesiones.
Un ejemplo ilustrativo: una persona con tres hijos contrata un seguro de 30.000 euros a nombre de uno de ellos. Las primas anuales son moderadas y las paga durante quince años. Lo normal es que el beneficiario cobre sin problema. Distinto sería un seguro de prima única que absorbe casi todo el patrimonio poco antes del fallecimiento: ahí los demás herederos podrían plantear la reclamación del artículo 88, y un juez valoraría las circunstancias.
Aceptar, renunciar o aceptar a beneficio de inventario: tres caminos con plazos
Si hay deudas, la decisión no es solo "sí o no". El artículo 998 CC prevé que la herencia se acepte pura y simplemente o a beneficio de inventario, además de poder repudiarla. Cada vía reparte los riesgos de manera muy distinta, sobre todo cuando el seguro entra en la herencia.
Aceptación pura y simple: responder con tus propios bienes
Por la aceptación pura y simple, el heredero queda responsable de todas las cargas de la herencia, no solo con los bienes de esta, sino también con los suyos propios (art. 1003 CC). Puede ser expresa (en documento) o tácita, por actos que suponen necesariamente la voluntad de aceptar (art. 999 CC). Si una herencia tiene más deudas que bienes, esta vía es la más peligrosa.
Beneficio de inventario: limitar las deudas a lo que haya
Con el beneficio de inventario, el heredero no queda obligado a pagar las deudas sino hasta donde alcancen los bienes de la herencia y sus bienes particulares no se confunden con los del caudal (art. 1023 CC). Se declara ante notario (art. 1011 CC). Es una opción muy útil cuando hay un seguro sin beneficiario: te permite aceptar para cobrar el capital sin arriesgar tu patrimonio personal, aunque las deudas se pagarán antes con lo que haya en el caudal.
Ojo con los plazos y las trampas. Quien tiene la herencia en su poder y quiere usar el beneficio debe comunicarlo ante notario y pedir en 30 días desde que supo ser heredero la formación de inventario notarial (art. 1014 CC). Y se pierde el beneficio, entre otros casos, si a sabiendas se deja de incluir algún bien en el inventario o si se venden bienes de la herencia sin autorización antes de pagar deudas (art. 1024 CC).
Renuncia: irrevocable y ante notario
La repudiación debe hacerse ante notario en instrumento público (art. 1008 CC) y, una vez hecha, es irrevocable (art. 997). Hay una trampa clásica: renunciar "a favor" de uno o varios coherederos se considera aceptar la herencia (art. 1000 CC), con lo que podrías cargar con las deudas sin haberlo querido. Y si algún heredero ha sustraído u ocultado bienes, pierde la facultad de renunciar (art. 1002 CC).
Otra pregunta frecuente: ¿si renuncio, pasan las deudas a mis hijos? La renuncia no traslada la deuda: lo que ocurre es que, repudiando el pariente más próximo, heredan los del grado siguiente por su propio derecho y no como representantes del renunciante (art. 923 CC). Es decir, los hijos del renunciante (u otros llamados) tendrían que decidir a su vez si aceptan o renuncian. Si hay menores entre ellos, la gestión tiene reglas propias que debe explicarte un profesional.
Tres cifras que conviene tener presentes (orientativas)
Datos de la normativa estatal citada. Comprueba siempre los vigentes y los de tu comunidad en las fuentes oficiales del final.
El artículo 1005 CC merece una explicación aparte, porque funciona como una trampa para el despistado. Cualquier interesado (un acreedor, otro coheredero) puede acudir al notario para que comunique al llamado a heredar que tiene 30 días naturales para aceptar, aceptar a beneficio de inventario o repudiar. Si no manifiesta su voluntad en ese plazo, se entiende aceptada la herencia pura y simplemente, con la responsabilidad personal por las deudas que eso implica. Una carta del notario no se deja en un cajón.
Qué pasa con el impuesto en cada caso
El Impuesto sobre Sucesiones y Donaciones grava, entre otros hechos, la percepción de cantidades por los beneficiarios de seguros sobre la vida cuando el contratante sea persona distinta del beneficiario (art. 3.1.c Ley 29/1987). El impuesto se devenga el día del fallecimiento del asegurado (art. 24). Hay una excepción para los supuestos del art. 16.2.a de la ley del IRPF, que aplica cuando contratante y beneficiario coinciden, por lo que el tratamiento fiscal es otro en ese caso.
La norma estatal prevé, para las adquisiciones por causa de muerte, incluidas las de beneficiarios de seguros de vida, unas reducciones que se aplican si la comunidad autónoma no hubiese regulado las suyas o no resultasen aplicables al contribuyente (art. 20.2). Entre ellas, una reducción del 100 por ciento con un límite de 9.195,49 euros para las cantidades percibidas por beneficiarios de seguros de vida cuando el parentesco con el contratante fallecido sea de cónyuge, ascendiente, descendiente, adoptante o adoptado. La reducción es única por sujeto pasivo, cualquiera que sea el número de contratos de seguro de vida de los que sea beneficiario.
Ahora el matiz decisivo: muchas comunidades autónomas han regulado sus propias reducciones y bonificaciones, de modo que lo que pagues puede ser muy distinto según dónde residas. No pongas esa cifra estatal en una declaración sin comprobarla en la sede electrónica de tu comunidad o de la Agencia Tributaria. En el caso del seguro sin beneficiario, como el capital se integra en el caudal, lo normal es que se compute dentro de la herencia, y si renuncias a ella la tributación seguirá a lo que realmente recibas. Para el detalle de las reglas, tienes nuestra guía de fiscalidad del seguro de vida.
Qué pedir antes de decidir: checklist de cinco pasos
La mejor decisión se toma con papeles encima de la mesa. Este es el orden que suele ahorrar disgustos, y ninguno de los pasos cuesta apenas dinero.
Pide el certificado de seguros de fallecimiento
Es el documento del Ministerio de Justicia que dice qué aseguradoras tenían pólizas de vida o accidentes del fallecido. Solo se puede pedir pasados 15 días hábiles desde el fallecimiento.
Pasos detallados en nuestra guía del registro de segurosSolicita copia de la póliza a cada aseguradora
Con el certificado de defunción, tu DNI y el certificado de últimas voluntades, pide la póliza y la designación de beneficiarios vigente.
Identifica tomador, asegurado y beneficiario
Anota quién contrató, quién estaba asegurado y quién cobra. Revisa si hay una modificación posterior y si el testamento contiene alguna designación (art. 84 LCS).
Calcula deudas y bienes de la herencia
Suma saldos de préstamos, tarjetas, hipotecas y avales, y compáralos con bienes, cuentas y el capital del seguro si entra en la herencia.
Consulta con notario o abogado antes de firmar
Con los cuatro pasos anteriores, un profesional puede decirte si conviene aceptar, aceptar a beneficio de inventario o renunciar, y vigilar los plazos del art. 1005 y 1014 CC.
El primer paso lo tienes desarrollado, con enlaces y requisitos, en cómo saber si un familiar fallecido tenía seguro de vida. Un dato práctico: la tasa del certificado es de pocos euros, pero confírmala en la sede electrónica del Ministerio de Justicia, porque se actualiza. Y si el fallecido tenía varias pólizas, recuerda cómo se cobra cada una en tener más de un seguro de vida a la vez.
Errores que hacen perder el seguro de vida o complican la herencia
Renunciar sin leer la póliza
Se repudia pensando "solo hay deudas" y no se mira si el seguro tenía beneficiario.
Renunciar "a favor de" un hermano
Se firma una renuncia gratuita a favor de alguien concreto creyendo que así se evitan las deudas.
Dejar pasar los 30 días del notario
Llega un requerimiento y se ignora, esperando que "todo se arregle".
Actuar como heredero y querer renunciar después
Se cobra o reparte el capital de un seguro sin beneficiario como si fuera de la herencia y luego se quiere repudiar.
Olvidar que el beneficiario también puede tener deudas
Se da por hecho que "al ser del beneficiario nadie lo toca", aunque el beneficiario tenga un embargo abierto.
Dudas habituales sobre renunciar a la herencia y el seguro de vida
¿Se puede embargar un seguro de vida?
¿El seguro de vida forma parte de la herencia?
Soy heredero forzoso, ¿el seguro cuenta para mi legítima?
¿Qué pasa si el seguro no tiene beneficiario y renuncio a la herencia?
Si soy beneficiario y tengo deudas, ¿me lo pueden quitar?
¿Puedo quedarme sin cobrar siendo beneficiario designado?
¿Cobrar el seguro como beneficiario significa que acepto la herencia?
Guías relacionadas
- 👨👩👧 Beneficiarios del seguro de vida: cómo designarlos, cambiarlos y errores comunes
- 💶 Fiscalidad del seguro de vida: cómo tributa lo que cobran los beneficiarios
- 🏠 ¿Qué pasa con la deuda si fallece el titular de un préstamo?
- 🔎 Cómo saber si un familiar fallecido tenía seguro de vida
- 🔗 Seguro de vida: ¿IRPF o Sucesiones? Quién paga según tu caso
- 🔗 Seguro de vida del convenio colectivo: qué cubre y quién cobra
- 🔗 Seguro de vida con hijos menores: quién cobra y administra
Lo único que no se puede deshacer es la firma ante el notario
Casi todo en una herencia admite arreglo con tiempo, un buen inventario y algo de paciencia. La renuncia, no. Por eso el orden correcto es primero papeles, después números y al final la decisión: certificado de seguros, copia de la póliza, lista de deudas y bienes, y solo entonces una conversación con el notario sobre aceptar, aceptar con inventario o repudiar.
Si te llevas una sola idea, que sea esta: la renuncia a la herencia y el cobro de un seguro de vida con beneficiario designado son caminos independientes, pero un seguro sin beneficiario viaja con la herencia. Confirma tu caso con un notario o un abogado antes de firmar, y guarda por escrito cada paso, plazo y respuesta de la aseguradora.
Fuentes y dónde comprobarlo
Los artículos citados proceden de la normativa consolidada publicada en el BOE. Compruébalos siempre en su versión vigente, porque la ley puede cambiar:
- Ley 50/1980, de Contrato de Seguro (BOE), artículos 23, 84 a 88 y 92.
- Código Civil (BOE), artículos 661, 806, 807, 923, 988 a 1014, 1023, 1024 y 1911.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (BOE), artículos 3, 20 y 24.
- Sede Electrónica del Ministerio de Justicia: certificado de contratos de seguro de cobertura de fallecimiento y de actos de última voluntad.
- Dirección General de Seguros y Fondos de Pensiones: información y reclamaciones frente a aseguradoras.