
Vuelves de tus vacaciones, mandas a la aseguradora el parte, las facturas y la denuncia, y a las pocas semanas te llega un correo con tres líneas: "su siniestro no está cubierto". A veces ni siquiera dice por qué. Es el momento en que mucha gente se rinde, y casi siempre es un error, porque en los seguros de viaje una buena parte de los rechazos nace de un documento mal redactado y no de una exclusión real de la póliza.
Para reclamar al seguro de viaje con posibilidades hay que hacer cuatro cosas en orden: pedir el motivo del rechazo por escrito, comprobar que ese motivo está de verdad en tu condicionado, rebatirlo con el documento correcto (y con la frase exacta que la aseguradora necesita leer) y, solo después, subir de escalón: Servicio de Atención al Cliente, Defensor del Asegurado, DGSFP y, como última vía, el juzgado. Esta guía recorre ese camino y te dice qué debe aparecer en cada papel según el tipo de siniestro.
Una aclaración antes de seguir: aquí hablamos del procedimiento general que se deduce de la Ley de Contrato de Seguro y de la normativa de reclamaciones. Las condiciones concretas (franquicias, plazos para avisar, exclusiones) dependen de tu póliza, así que todo lo que verás sobre importes y tiempos son órdenes de magnitud y plazos legales que conviene contrastar en el BOE y con tu compañía.
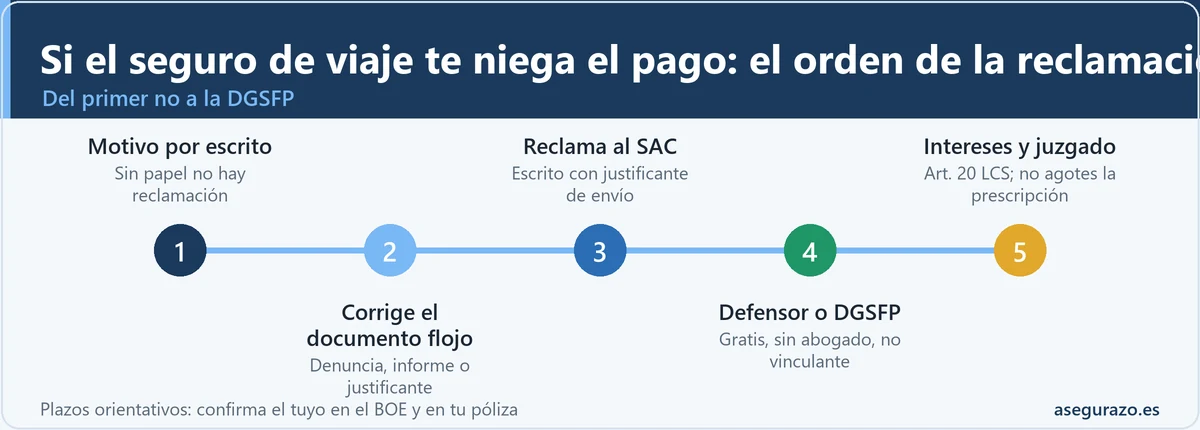
Reclamar al seguro de viaje cuando te niegan el pago: los cinco pasos en orden
El error más caro tras un rechazo es contestar con enfado y sin papeles. La aseguradora responde a lo que puede comprobar en el expediente, así que tu trabajo consiste en ordenar ese expediente. Estos son los cinco pasos, de menor a mayor esfuerzo, y cada uno solo se da si el anterior no ha funcionado.
Si aún no tienes claro cómo es el trámite del SAC, tienes la guía de cómo presentar una reclamación formal al SAC, y para el caso general de un siniestro rechazado en cualquier ramo, qué hacer si el seguro rechaza el siniestro. Aquí nos centramos en lo que es específico de los viajes: documentos, redacción y plazos.
"Mi seguro de viaje no me paga": tres situaciones que no son lo mismo
Cuando alguien escribe que su seguro de viaje no le paga, en realidad puede estar describiendo tres cosas distintas, y la estrategia cambia en cada una. La primera es el rechazo expreso: te comunican por escrito que el siniestro no está cubierto. La segunda es el pago parcial: te abonan menos de lo que pedías, aplicando franquicia, límites por objeto o una depreciación. La tercera es el silencio: ni sí ni no, solo peticiones de más documentación una y otra vez.
En el rechazo se ataca la causa. En el pago parcial se revisa el cálculo contra los límites de tu póliza, que suelen figurar en un cuadro de coberturas. En el silencio, el arma son los plazos legales que verás en la siguiente sección y, en ciertos casos, los intereses de demora. Identificar cuál de los tres es tu caso te ahorra semanas.
Cuánto tarda en pagar un seguro de viaje: los plazos que fija la ley
Nadie puede decirte cuántos días tardará exactamente tu reembolso, porque depende de la complejidad del expediente y del tipo de cobertura. Lo que sí existe son tres referencias legales en la Ley 50/1980 de Contrato de Seguro (LCS) que marcan el ritmo y que, cuando se incumplen, te dan argumentos.
El artículo 16 LCS te obliga a comunicar el siniestro en un máximo de siete días desde que lo conoces, salvo que la póliza fije un plazo mayor. Si no avisas a tiempo, la aseguradora puede reclamarte daños y perjuicios, aunque no puede negarse a pagar solo por eso si ya conocía el siniestro por otra vía. En viajes, muchas condiciones piden además llamar al teléfono de asistencia antes de gastar dinero o de aceptar un tratamiento no urgente, y ese requisito sí conviene respetarlo al pie de la letra.
El artículo 18 LCS dice que la aseguradora debe pagar al terminar las investigaciones y peritaciones necesarias, y que, en todo caso, dentro de los cuarenta días siguientes a recibir la declaración del siniestro debe abonar el importe mínimo de lo que pueda deber según las circunstancias que conoce. Es decir, aunque discuta una parte, no puede congelar todo el pago indefinidamente.
El artículo 20 LCS define cuándo la aseguradora entra en mora: si no ha cumplido su prestación a los tres meses del siniestro, o no ha pagado ese importe mínimo en los cuarenta días. A partir de ahí pueden devengarse intereses de demora, salvo que exista una causa justificada para no pagar (art. 20.8). Cómo se calculan y cuándo se discuten lo tienes en la guía sobre los intereses de demora del seguro.
¿Y en la práctica? Los plazos reales de un reembolso de viaje van de unas pocas semanas en un caso limpio a varios meses cuando la aseguradora pide ampliaciones, traducciones o informes complementarios. No hay una estadística oficial que podamos citar, así que trata cualquier cifra de blog como una impresión y apóyate en las fechas de tu propio expediente: la de declaración del siniestro, la de cada petición de documentación y la de cada respuesta. Esa cronología es la que te servirá si tienes que reclamar.
Documentos para reclamar un seguro de viaje según el tipo de siniestro
La mayor parte de las reclamaciones se pierden por la falta de un papel concreto, no por la falta de razón. Esta tabla resume qué suele pedirse en los cuatro siniestros más frecuentes y cuál es el detalle que más se olvida. Es una referencia orientativa: tu póliza puede añadir requisitos, y por eso conviene leer la lista de documentos que figura en el condicionado antes de enviar nada.
| Siniestro | Documentos habituales | Lo que debe constar | El detalle que se olvida |
|---|---|---|---|
| Gastos médicos en el extranjero | Informe médico, facturas desglosadas, justificantes de pago, recetas, copia de la póliza | Diagnóstico, fecha de inicio de los síntomas, tratamiento y fecha de alta | Contacto previo con la central de asistencia |
| Robo o pérdida de equipaje | Denuncia policial, lista de objetos, facturas o fotos, parte de la aerolínea si la hay | Relato de hechos, circunstancias del robo, relación de bienes con valor | Que la denuncia describa violencia, fuerza o custodia |
| Cancelación del viaje | Justificante de la causa, reservas y facturas, informe médico si es enfermedad | Fecha de la causa posterior a la contratación y fecha de cancelación | Cancelar la reserva en cuanto ocurre la causa |
| Retraso o pérdida de conexión | Certificado de la aerolínea con horas, tarjeta de embarque, gastos justificados | Hora prevista, hora real y motivo comunicado | Pedir el certificado antes de salir del aeropuerto |
Si necesitas la versión general de esta lista, válida para cualquier ramo, la tienes en el checklist de documentos para reclamar un siniestro. A continuación entramos en los dos casos donde más se tropieza: los gastos médicos y el robo.
Reclamar gastos médicos en el extranjero al seguro de viaje
Este es el siniestro con más dinero en juego, y también el que más se hunde por falta de detalle. Piensa en un caso muy habitual: imagina que te caes en una excursión, te atienden en una clínica privada, pagas con tu tarjeta y vuelves a casa con un papel manuscrito que dice "contusión, tratamiento sintomático". Esa hoja, sola, rara vez basta.
Para reclamar gastos médicos en el extranjero la aseguradora necesita poder reconstruir tres cosas: qué te pasó, cuándo empezó y por qué el tratamiento era necesario. Por eso el informe médico debe incluir el diagnóstico, la fecha del episodio, el tratamiento prescrito y, si hay antecedentes, una mención de si el problema era o no previo. Conviene que lo emita el propio centro, con sello o cabecera identificable, y que vaya acompañado de una factura desglosada (consulta, pruebas, medicación) y del justificante de que la pagaste tú.
El segundo gran motivo de rechazo es de procedimiento: no haber llamado a la central de asistencia antes de tratarte. Muchas pólizas piden ese aviso salvo urgencia vital, y si no lo hiciste, tu argumento es la urgencia: guarda cualquier prueba de que no hubo margen (hora de ingreso, parte de urgencias, circunstancias). Si la aseguradora te remitió a un centro concertado y preferiste otro, espera discusión sobre el coste, y deberás demostrar que el tratamiento era imprescindible en ese momento.
Un detalle práctico: los documentos en otro idioma pueden obligarte a aportar una traducción. Pregunta a la aseguradora si acepta el original en inglés o si exige traducción, y por escrito. Y recuerda que la Tarjeta Sanitaria Europea y el seguro de viaje no se excluyen: la TSE te da acceso a la sanidad pública de otros países europeos, mientras que el seguro cubre lo que la TSE no alcanza (traslados, repatriación, clínica privada). Lo explicamos en TSE o seguro de viaje, y el paso a paso del primer día lo tienes en cómo usar tu seguro de viaje si te pones enfermo fuera.
La denuncia de robo que el seguro de viaje no da por buena: qué debe decir
Aquí está el mayor foco de rechazos "técnicos". La denuncia es el único documento que casi todas las pólizas exigen para el robo, y la aseguradora la lee buscando una cosa muy concreta: si lo ocurrido encaja en la cobertura. Muchas condiciones cubren el robo pero no el hurto ni el simple extravío, y el Código Penal distingue entre hurto (apoderarse sin violencia ni fuerza) y robo (con fuerza en las cosas, violencia o intimidación). Una denuncia que dice "me han quitado la mochila" no aclara en cuál de los dos casos estás.
La solución no es adornar los hechos, sino describirlos con precisión y sin inventar nada. Si te empujaron, te amenazaron o forzaron la cerradura del coche, eso debe constar con palabras claras. Si fue un descuido, mejor no cambiar la historia: una versión falsa es motivo de rechazo y puede tener consecuencias mucho peores. La comparación de abajo muestra el tipo de redacción que ayuda y el que da pie a la negativa. Es un ejemplo ilustrativo, no un modelo oficial.
Otros detalles que suelen decidir el expediente: presenta la denuncia en cuanto puedas y en el lugar donde ocurrió, pide copia sellada con número de atestado, anota el nombre del agente si te lo dan y guarda una traducción si el original no está en español. Si el robo es de equipaje facturado o en un transporte, pide también el parte a la compañía o al establecimiento. Y no tires nada: facturas, fotos de los objetos o extractos de la tarjeta sirven para demostrar que existían. Para el caso concreto del equipaje de la aerolínea tienes la guía sobre equipaje perdido o dañado.
Cancelación y retraso: el justificante que decide
En la cancelación casi todo gira alrededor de dos fechas: cuándo contrataste el seguro y cuándo ocurrió la causa (enfermedad, accidente, fallecimiento de un familiar). Si el justificante médico no dice cuándo empezó el problema, la aseguradora puede sospechar una preexistencia y negarse. Un informe que fije el inicio de los síntomas después de la contratación, y que indique que el estado impedía viajar, es el documento que más pesa. Hay una guía específica sobre cancelación por enfermedad y cómo reclamar.
En el retraso de vuelo o la pérdida de una conexión, la pieza clave es el certificado de la aerolínea con la hora prevista y la real. No lo dejes para después: pídelo en el mostrador o por su web mientras aún tienes la tarjeta de embarque. Además, no confundas dos vías: la compensación que puede corresponderte frente a la aerolínea por la normativa europea de derechos de los pasajeros es independiente de la indemnización del seguro, que cubre los gastos que tú has tenido por la demora según los límites de tu póliza.
Reclamación de seguro de viaje denegada: motivos de rechazo y cómo rebatirlos
Una vez tienes la carta de rechazo, el siguiente paso es traducirla a un argumento. Esta tabla relaciona los motivos más repetidos con la respuesta documental que mejor funciona. No garantiza el resultado (la decisión final depende de tu póliza y de los hechos), pero te dice qué papel debes buscar.
| Lo que dice la aseguradora | Qué suele estar detrás | Cómo se rebate |
|---|---|---|
| "La denuncia no acredita el robo" | Redacción vaga: no consta violencia, fuerza ni circunstancias | Denuncia ampliada o ratificación con los hechos detallados, más lista de objetos |
| "No consta diagnóstico" | Informe sin diagnóstico o sin fecha de inicio | Informe completo del centro: diagnóstico, fecha, tratamiento y necesidad |
| "Enfermedad preexistente" | Historial previo o síntomas anteriores a la contratación | Informe que acredite el origen posterior, o historial que muestre estabilidad antes del viaje |
| "No avisó a la central de asistencia" | Gasto realizado sin autorización previa | Prueba de urgencia y de que no hubo margen; registro de llamadas si lo tienes |
| "Cancelación fuera de plazo o sin causa cubierta" | Causa no incluida o cancelada tarde | Justificante con fechas, y prueba de que cancelaste al producirse la causa |
| "Objeto excluido o sobre el límite" | Límite por objeto o categoría de bienes | Comprobar el cuadro de límites: a veces el rechazo cita un tope que no corresponde |
| "Exclusión por actividad de riesgo" | Deporte o actividad no cubierta | Comprobar la redacción exacta de la exclusión y la actividad realizada |
Un punto jurídico que conviene tener presente: las cláusulas limitativas de derechos del asegurado, como las exclusiones, deben estar destacadas en la póliza y haber sido aceptadas específicamente por escrito, según el artículo 3 de la LCS. Si te rechazan por una exclusión escondida en letra pequeña que nunca se te señaló, hay argumento para discutirlo, aunque la valoración de si cumple los requisitos de forma es algo que debe confirmar un profesional. En caso de silencio total o de rechazo sin explicación, mira qué puedes hacer si no te dan la explicación por escrito.
Errores que hacen perder una reclamación de seguro de viaje
Muchos de los fracasos se repiten como un calco, y casi todos se evitan con un mínimo de orden. Esta rejilla recoge seis de los más comunes y la manera de corregirlos.
Cómo reclamar al SAC, al Defensor del Asegurado y a la DGSFP: el calendario
Los plazos de las reclamaciones han cambiado con la Ley 10/2025, de 26 de diciembre, reguladora de los servicios de atención a la clientela, que entró en vigor el 28 de diciembre de 2025 y da a las entidades doce meses para adaptarse. Según los análisis jurídicos publicados, el SAC debe resolver en un mes (frente a los dos meses del reglamento anterior) y la DGSFP en noventa días. Como estamos en periodo de adaptación (hasta el 28 de diciembre de 2026), puede que tu aseguradora aún aplique los dos meses: confírmalo en su reglamento y en el texto de la ley en el BOE.
Dos matices importantes. Primero, que la DGSFP emite un informe no vinculante: puede darte la razón y que la aseguradora rectifique, pero no la obliga a pagar. Segundo, que el Defensor del Asegurado, cuando existe, es una alternativa a la DGSFP y no siempre es obligatorio pasar por él. Los detalles de cada trámite están en la guía para reclamar a la DGSFP sin abogado y, si la aseguradora no contesta, en la cronología de plazos cuando no responden.
Modelo de reclamación al SAC adaptado a un seguro de viaje
Un escrito eficaz es corto, ordenado y apoyado en documentos. No necesita lenguaje jurídico: necesita datos, cláusulas y una petición concreta. Este es un esquema que puedes copiar y adaptar. Cambia lo que va entre corchetes y borra lo que no aplique. Hay una versión general en el modelo de carta de reclamación al SAC y un generador en el generador de reclamación a Defensor y DGSFP.
Asunto: Reclamación por rechazo del siniestro [número de expediente], póliza [número].
Datos: [nombre y apellidos], DNI [número], domicilio y correo de contacto. Declaro que no hay procedimiento judicial pendiente sobre este asunto.
Hechos: el [fecha] sufrí [robo / enfermedad / cancelación / retraso] en [lugar]. Comuniqué el siniestro el [fecha] y aporté [lista de documentos]. El [fecha] recibí comunicación de rechazo con el motivo "[cita literal]".
Fundamento: la póliza cubre [garantía y página del condicionado]. El motivo alegado no se corresponde con [la cláusula / los documentos aportados]. Adjunto [informe ampliado / denuncia detallada / certificado] que lo acredita.
Petición: que revisen el expediente y abonen [importe] o, subsidiariamente, que me comuniquen por escrito la cláusula exacta y la valoración que sustentan el rechazo. Reservo mi derecho a acudir a la DGSFP y a la vía judicial.
Documentos adjuntos: 1) carta de rechazo; 2) denuncia o informe; 3) facturas; 4) justificantes de pago.
Dos consejos de redacción: cita literalmente la frase de la aseguradora con la que no estás de acuerdo (así queda claro qué discutes) y pide siempre una respuesta por escrito. Si la respuesta que recibes es otra negativa genérica, guárdala: es el documento que necesitarás para dar el paso siguiente.
Si el seguro sigue sin pagar: intereses, prescripción y vía judicial
Cuando la aseguradora se mantiene firme, tienes la vía de los intereses de demora del artículo 20 LCS: si la mora es injustificada, se calculan sobre el interés legal del dinero incrementado en un 50%, y a partir de los dos años no pueden bajar del 20% anual. Es un mecanismo de presión real, pero solo funciona si el impago no tiene una causa justificada, y esa discusión suele acabar en el juzgado. Para cuantías pequeñas, muchos viajeros comprueban que el coste y el tiempo del proceso no compensan, y ahí la DGSFP y la negociación con el SAC son más útiles.
Sobre los tiempos legales: el artículo 23 LCS fija la prescripción de las acciones derivadas del contrato en dos años en los seguros de daños y cinco en los de personas. Un seguro de viaje mezcla coberturas de ambos tipos (gastos médicos y asistencia por un lado, equipaje y cancelación por otro), así que no te apoyes en el plazo más largo: cuenta dos años como referencia prudente y confirma el que corresponde a tu caso. Hay una explicación más completa en la guía de prescripción de un siniestro.
Antes de demandar, ten en cuenta que muchas veces se exige un intento de solución extrajudicial y que, según la cuantía, puede no ser necesario abogado ni procurador. Para tu caso concreto conviene confirmarlo con un profesional (un letrado, un servicio de asesoría de consumo o la OMIC de tu ayuntamiento), porque las reglas procesales cambian con el importe y con el tipo de procedimiento.
Dudas habituales al reclamar un seguro de viaje
¿Qué hago si mi seguro de viaje no me paga y no me dice el motivo?
¿Cuánto tarda un seguro de viaje en pagar?
¿Cómo reclamo gastos médicos en el extranjero al seguro de viaje?
¿Qué documentos necesito para reclamar un seguro de viaje?
La denuncia de robo no cubre lo que dice el seguro: ¿puedo ampliarla?
¿Puedo reclamar a la DGSFP si el seguro de viaje me niega el pago?
¿Cuánto tiempo tengo para reclamar a la aseguradora?
Más guías para entenderlo mejor
- 📋 Qué hacer si el seguro rechaza el siniestro: guía paso a paso
- 📨 Qué es el SAC de una aseguradora y cómo reclamar
- ⚖️ Cómo reclamar a la DGSFP sin abogado
- 💶 Intereses de demora del seguro: artículo 20 LCS
- 🔗 Seguro de viaje: pago directo o reembolso de gastos médicos
- 🔗 Seguro de viaje y robo de móvil: robo, hurto y denuncia 2026
- 🔗 Seguro de viaje y guerra: qué pasa si Exteriores avisa
Una reclamación bien armada se gana en la carpeta, no en la discusión
Casi todo lo que decide un reembolso de viaje ocurre antes de discutir con nadie: una denuncia con los hechos bien contados, un informe médico que diga lo que la aseguradora necesita leer, una fecha en cada papel y un justificante de cada envío. Cuando el expediente está limpio, el rechazo se vuelve difícil de sostener; cuando no lo está, ninguna carta enérgica lo arregla.
Tu próximo paso, hoy mismo, es sencillo: abre la carta de rechazo, subraya el motivo, búscalo en tu condicionado y escribe en una hoja qué documento lo desmontaría. Con eso en la mano, reclamar deja de ser un trámite incierto y pasa a ser una lista de tareas. Y para tu caso concreto, conviene confirmar los plazos y el procedimiento con tu aseguradora o con un profesional.
Fuentes y dónde comprobarlo
- Ley 50/1980 de Contrato de Seguro (BOE), artículos 3, 16, 18, 20 y 23
- Ley 10/2025, de 26 de diciembre, de servicios de atención a la clientela (BOE)
- Orden ECO/734/2004 sobre departamentos y servicios de atención al cliente (BOE)
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones del consumidor