
Suena el telefonillo a las nueve de la noche. Es el vecino de abajo, con una mancha húmeda que crece en su techo y una pregunta incómoda: "creo que el agua viene de tu cocina". Tú eres el inquilino, el piso es de otra persona, y en ese momento nadie sabe a ciencia cierta de quién es el problema, ni qué seguro hay que llamar, ni si existe alguno.
La respuesta corta que repiten casi todas las webs es esta: el propietario asegura el continente (el piso como construcción y sus instalaciones fijas) y el inquilino asegura el contenido (sus muebles, ropa y aparatos) y su responsabilidad civil. Es una buena brújula, pero se queda corta justo donde duele: cuando hay una fuga, un incendio o un robo y hay que decidir quién responde y con qué póliza. Ahí manda la causa del daño, no el papel de cada uno en el contrato.
Esta comparativa está montada por escenarios. Verás qué obligaciones tiene cada parte según la Ley de Arrendamientos Urbanos (LAU) y el Código Civil, cuándo es obligatorio el seguro (y cuándo no lo es), cómo funciona la responsabilidad civil cruzada cuando se daña a un vecino, qué pinta la comunidad de propietarios y qué ocurre cuando el piso tiene hipoteca. Es información general y orientativa; no habla de aseguradoras concretas ni de precios cerrados.
Seguro de hogar inquilino vs propietario: el reparto básico
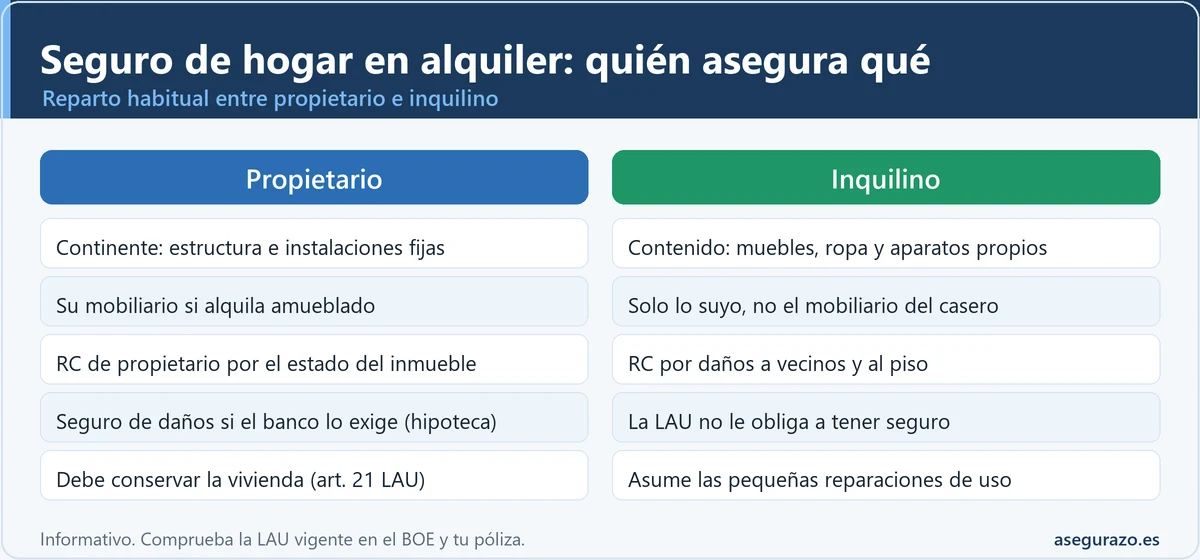
Un seguro de hogar mezcla varias garantías en una sola póliza, y cada parte del alquiler tiene interés en garantías distintas. La ley de contrato de seguro lo expresa con una idea sencilla: el seguro de daños solo es válido si el asegurado tiene interés en que el daño no ocurra (art. 25 de la Ley 50/1980). El propietario tiene interés en la vivienda; el inquilino, en lo que hay dentro y en no tener que pagar de su bolsillo un daño que cause a otros.
Propietario (arrendador)
- ✅ Asegura el continente: estructura, tabiques, suelos, instalaciones fijas de agua, luz y gas.
- ✅ Puede asegurar su mobiliario y electrodomésticos si alquila el piso amueblado.
- ✅ Necesita responsabilidad civil de propietario por daños a vecinos y terceros derivados del estado del inmueble.
- ⚠️ Si hay hipoteca, el banco puede exigir un seguro de daños del inmueble.
- ⚠️ Debe comunicar al asegurador que la vivienda se alquila, por si cambia el riesgo declarado.
Inquilino (arrendatario)
- ✅ Asegura su contenido: muebles propios, ropa, electrónica, objetos personales.
- ✅ Necesita responsabilidad civil por daños que cause a vecinos, al propietario o a terceros.
- ✅ Puede añadir cobertura de daños al inmueble que él cause (a veces se llama RC locativa), según la póliza.
- ⚠️ La ley no le obliga a contratar un seguro de hogar; el contrato puede pedirlo.
- ⚠️ Si no tiene póliza, responde de los daños con su propio patrimonio.
¿El inquilino tiene que tener seguro de hogar? Lo que dice la ley
Esta es la duda que más se busca en Google y la que más confusión genera. En el texto consolidado de la Ley 29/1994 de Arrendamientos Urbanos publicado en el BOE (consultado el 5 de octubre de 2026), no existe ningún artículo que obligue al inquilino a contratar un seguro de hogar. Lo más cercano es el artículo 36.5, que permite pactar cualquier tipo de garantía adicional a la fianza en metálico y, en vivienda, la limita a dos mensualidades de renta en contratos de hasta cinco años (siete si el arrendador es persona jurídica).
Ojo con no leer de más en ese precepto. Habla de garantías del cumplimiento del contrato en general; no menciona expresamente el seguro de hogar del inquilino ni prohíbe de forma expresa un seguro de impago, así que no conviene afirmar que cualquier cláusula sobre seguros sea nula. Lo que sí queda claro es el marco general: según el artículo 4.2 de la LAU, los arrendamientos de vivienda se rigen por los pactos de las partes dentro de los límites de la ley, y el artículo 6 declara nulas las estipulaciones que empeoren la posición del inquilino respecto a las normas del título II salvo que la propia norma lo permita.
En la práctica, pues, el seguro del inquilino es voluntario por ley y obligatorio solo si lo firmas. Algunos propietarios incluyen una cláusula tipo "el arrendatario contratará un seguro de responsabilidad civil y contenido y entregará copia". Es legítimo pedirlo si lo dices antes de firmar, y a ti te conviene leerlo con calma: si lo aceptas y no lo cumples, incumples el contrato, con las consecuencias del artículo 27 de la LAU. Si te piden además una prueba de pago de la prima, es una petición razonable, porque lo que le importa al casero es que haya una póliza en vigor.
Para el propietario tampoco existe en la LAU una obligación de asegurar la vivienda. Las obligaciones de asegurar vienen de otras fuentes: el banco si hay hipoteca (lo vemos más abajo), los estatutos de la comunidad para los elementos comunes, o el sentido común de quien no quiere quedarse sin piso tras un incendio. Si el tuyo es el caso del propietario, mira antes la guía de seguros de impago de alquiler para propietarios, que es otro producto distinto del seguro de hogar.
Continente y contenido en un piso alquilado: quién asegura qué
Si quieres repasar las definiciones desde cero, tienes la guía de continente y contenido del seguro de hogar. Aquí interesa lo que cambia cuando la propiedad y el uso están en manos distintas. El continente es del propietario, el uso lo hace el inquilino, y los límites no siempre son nítidos.
Lo que asegura el propietario
El continente incluye paredes, techos, suelos, ventanas, puertas, tuberías y cableado fijos, y en muchas pólizas los elementos instalados de forma permanente (sanitarios, cocina fija, calentador). Si el piso se alquila amueblado, los muebles y electrodomésticos son contenido del propietario, y es él quien debe decidir si los incluye en su póliza. Un error muy común es que el casero deje electrodomésticos en un piso "vacío" y dé por hecho que cubre todo el continente, cuando el contenido es otra partida distinta.
Lo que asegura el inquilino
El contenido del inquilino son sus pertenencias: televisión, ordenador, ropa, bicicleta, muebles que haya llevado. Lo que casi nunca incluye por defecto son las mejoras que haya instalado (un armario empotrado, una cocina nueva, un suelo). Si las hizo con permiso por escrito (el artículo 23 de la LAU exige consentimiento escrito del arrendador para obras que modifiquen la configuración de la vivienda), conviene dejar claro con el propietario y con el asegurador quién las asegura, porque pueden quedar en tierra de nadie.
Un último detalle que se olvida: el infraseguro. Si la suma asegurada es inferior al valor real, el asegurador paga solo en la misma proporción (regla proporcional, art. 30 de la Ley de Contrato de Seguro). Vale para el casero con un continente mal calculado y para el inquilino con un contenido "redondeado a la baja". Puedes comprobarlo con la calculadora de suma asegurada del hogar.
Matriz de 8 escenarios: quién responde y qué póliza actúa
Esta tabla es el corazón del artículo. Resume ocho situaciones habituales con el responsable más probable y la póliza que normalmente actúa. Son pautas generales: lo que decida cada caso depende de la causa real, de las pruebas y del condicionado de tu póliza, así que léela como orientación y no como sentencia.
| Escenario | Quién responde (lo habitual) | Póliza que suele actuar | Ojo con |
|---|---|---|---|
| 1Fuga por tubería privativa vieja que moja el techo del vecino | Propietario, por su deber de conservar la vivienda (art. 21.1 LAU y art. 1554 CC), salvo que la causa sea imputable al inquilino | RC del propietario frente al vecino; continente del propietario para el daño en el piso; contenido del inquilino para sus enseres mojados | Muchas pólizas excluyen la reparación de la tubería en sí o el desgaste continuado |
| 2Lavadora o grifo desbordado por descuido del inquilino | Inquilino (art. 1902 CC; presunción de culpa del art. 1563 CC si el daño es en el piso) | RC del inquilino frente al vecino y, si la póliza lo incluye, frente al propietario | Sin póliza propia, responde con su patrimonio. El asegurador del casero puede pagar y reclamar después |
| 3Incendio que nace en la instalación eléctrica o en un aparato del casero | Depende de la causa: si hay fallo de la instalación o mantenimiento, el propietario | Continente y contenido del propietario; contenido del inquilino con su póliza; RC del propietario frente a vecinos | Hace falta un informe del origen del fuego; sin él se discute todo |
| 4Incendio por descuido del inquilino (sartén, vela, enchufe sobrecargado) | Inquilino (arts. 1902 y 1563 CC) | RC del inquilino; el propietario cobra de su póliza y su aseguradora puede repetir (art. 43 LCS) | El dolo o la mala fe pueden dejar al asegurado sin cobertura (art. 19 LCS) |
| 5Robo con puerta forzada | No hay culpa de ninguna parte: es un riesgo asegurable | Contenido robado, póliza del inquilino; puerta y cerradura, continente del propietario; muebles del casero, su contenido | Medidas de seguridad exigidas, límites en joyas y dinero en efectivo |
| 6Se estropea la caldera, el termo o la lavadora que puso el casero por desgaste | Propietario si afecta a la habitabilidad (art. 21.1 LAU); el inquilino asume las pequeñas reparaciones por uso ordinario (art. 21.4) | Normalmente ninguna: la avería por desgaste no suele ser siniestro | Algunas pólizas ofrecen asistencia o mantenimiento; revisa si lo incluyen |
| 7Filtración desde cubierta, fachada o bajante comunitaria que daña el salón | La comunidad si el origen está en un elemento común y falta mantenimiento | Multirriesgo de la comunidad para el daño al inmueble; contenido del inquilino para sus cosas, con posible reclamación posterior | La reclamación a la comunidad la canaliza el propietario, no el inquilino |
| 8Una maceta cae a la calle o una visita se lesiona en casa | Inquilino si el origen es su objeto o su descuido (arts. 1902 y 1910 CC); propietario si es un defecto del edificio (art. 1907 CC) | RC del inquilino o RC del propietario o comunidad, según el origen | Los daños propios del visitante lesionado se canalizan por responsabilidad civil, no por contenido |
Mira cómo se repite el patrón: cuando hay culpa o negligencia, responde quien la tiene; cuando es un riesgo "neutro" (robo, rayo, desgaste), responde la póliza de quien tiene el interés asegurado sobre la cosa dañada. Y casi siempre, antes de pagar, las aseguradoras discuten entre ellas. Si tu caso concreto es el de un daño causado por el arrendatario al piso, la guía ¿El seguro cubre los daños que causa el inquilino? entra al detalle desde el lado del propietario.
Daños por agua al vecino: cómo funciona la responsabilidad civil cruzada
El agua es, con diferencia, el siniestro que más enfrenta a casero e inquilino. El vecino perjudicado no necesita saber quién tiene razón entre vosotros: reclama a quien considera responsable, o directamente a su propio seguro de hogar, que paga sus daños y después se dirige contra el culpable. De fondo, la norma general es el artículo 1902 del Código Civil: quien por acción u omisión causa daño a otro, interviniendo culpa o negligencia, está obligado a repararlo.
La RC cruzada: quién paga si dañas al vecino
Si tú causas el daño por descuido, responde tu seguro de responsabilidad civil de inquilino. Si la causa es el estado de las instalaciones, el vecino reclamará al propietario, que responde por su deber de conservación. Si la causa es mixta (una instalación vieja y un uso inadecuado), lo habitual es que se repartan la responsabilidad y los dos aseguradores negocien.
Las pólizas de responsabilidad civil suelen asumir también la dirección jurídica y los gastos de defensa (art. 74 LCS), y el perjudicado tiene acción directa contra el asegurador (art. 76 LCS).
Tres piezas de la Ley de Contrato de Seguro (Ley 50/1980) explican por qué todo acaba hablándose entre aseguradoras. La primera es el artículo 73: el seguro de responsabilidad civil cubre al asegurado cuando nace su obligación de indemnizar a un tercero por un hecho previsto en el contrato. La segunda es el artículo 76: el perjudicado puede reclamar directamente al asegurador, sin pasar por el asegurado. La tercera es el artículo 43: cuando un asegurador paga a su cliente, se subroga en los derechos de este frente al responsable del daño, hasta el límite de lo pagado.
Esa subrogación tiene una consecuencia práctica para el inquilino sin póliza propia: la aseguradora del propietario o del vecino paga y luego te reclama a ti. En el sector existen además convenios entre aseguradoras para resolver estas reclamaciones sin ir a juicio (UNESPA publicó uno en 2016 para ramos diversos como hogar y comunidades), por lo que muchas veces tú ni ves el trámite. Para las cuantías o umbrales concretos de esos convenios, pregunta a tu aseguradora; aquí no los doy porque no he podido contrastarlos.
Qué hacer cuando el agua llega al vecino, paso a paso
Corta el agua y limita el daño
Cierra la llave de paso de la vivienda y, si puedes, fotografía el origen antes de tocar nada.
Tip: haz fotos y vídeo con fecha de lo que ves, incluido el estado de la tubería.Avisa al propietario por escrito
El artículo 21.3 de la LAU te obliga a poner en conocimiento del arrendador, en el plazo más breve posible, la necesidad de reparaciones. Hazlo por una vía que deje constancia.
Tip: un correo electrónico o un burofax vale más que una llamada.Comunica el siniestro a tu aseguradora
La ley fija un máximo de siete días desde que lo conoces, salvo que tu póliza dé un plazo más amplio (art. 16 LCS).
Tip: avisa también si no estás seguro de quién tiene la culpa; ya lo dilucidará el perito.Rellena el parte amistoso con el vecino
Describe daños, fecha y causa probable sin reconocer culpa más allá de lo que sepas. El perito concretará el origen.
Tip: no firmes presupuestos del vecino sin pasarlos antes por tu aseguradora.Reúne facturas y espera la peritación
Guarda el informe del fontanero que repare la avería: es la prueba que decide si fue desgaste (propietario) o uso (inquilino).
Tip: pide que el informe indique expresamente la causa de la fuga.Si el daño no es visible todavía, la pregunta de si dar parte o no tiene sus matices; la guía sobre fuga de agua sin daños visibles te ayuda a decidir. Y si el siniestro ya está en marcha, la guía de reclamación de daños por agua detalla los trámites.
Un dato sobre el reloj, porque pasa factura. La reclamación por culpa o negligencia del artículo 1902 del Código Civil tiene un plazo de un año desde que el perjudicado lo supo (art. 1968.2 CC), con matices según la jurisprudencia en daños continuados, mientras que las acciones derivadas del contrato de seguro de daños prescriben a los dos años (art. 23 LCS). No te quedes esperando: el calendario lo tiene en cuenta quien reclama, no tú.
Reparaciones en el alquiler: LAU, Código Civil y seguro
Muchas peleas entre casero e inquilino no son de seguros, sino de quién arregla. Y el reparto legal de las reparaciones condiciona después qué póliza entra en juego, porque si el daño nace de una reparación que alguien dejó sin hacer, la aseguradora puede discutir si hubo falta de mantenimiento.
La norma central es el artículo 21.1 de la LAU: el arrendador debe realizar, sin derecho a elevar por ello la renta, todas las reparaciones necesarias para conservar la vivienda en condiciones de habitabilidad, salvo cuando el deterioro sea imputable al arrendatario conforme a los artículos 1.563 y 1.564 del Código Civil. Es el reflejo del artículo 1554 del Código Civil, que obliga al arrendador a hacer durante el contrato todas las reparaciones necesarias para conservar la cosa en estado de servir. En el otro lado, el artículo 1555 exige al inquilino usar la vivienda como un diligente padre de familia, y el 1563 le hace responsable del deterioro salvo que pruebe que no fue por su culpa.
| Situación | Quién asume la reparación | Papel del seguro |
|---|---|---|
| Reparación necesaria para la habitabilidad (calentador que ya no funciona por desgaste) | Arrendador (art. 21.1 LAU; art. 1554 CC) | Normalmente no hay siniestro asegurado por desgaste |
| Pequeña reparación por uso ordinario (junta de grifo, enchufe, bombilla) | Arrendatario (art. 21.4 LAU) | No suele cubrirse; es mantenimiento |
| Deterioro causado por el inquilino o personas de su casa | Arrendatario (arts. 1563 y 1564 CC) | RC del inquilino si incluye daños al inmueble |
| Reparación urgente que no admite espera | El inquilino puede hacerla previa comunicación y exigir su importe al arrendador (art. 21.3 LAU) | Guarda facturas; pueden servir para la reclamación |
| Obra de conservación que no puede esperar a que acabe el contrato | El inquilino debe soportarla; si dura más de 20 días, la renta baja en proporción a la parte de la vivienda que no pueda usar (art. 21.2 LAU) | No sustituye al parte al seguro si hay un siniestro cubierto |
Si el arrendador no repara, la LAU solo prevé que el inquilino haga las reparaciones urgentes y exija su importe (art. 21.3); no regula un procedimiento de requerimiento con plazo para descontarlas de la renta, así que conviene avisar por escrito y guardar presupuestos y facturas. Otro apoyo es el acta de estado de la vivienda al entregar las llaves y al devolverlas: la LAU no exige un documento de finalización ni presume que se devolvió en buen estado, pero un acta firmada por ambas partes es, para el inquilino y para cualquier reclamación posterior al seguro, una pieza de prueba muy valiosa.
Tres plazos que conviene tener en la cabeza
Plazos legales a título orientativo; comprueba en tu póliza, tu contrato y el BOE si hay condiciones más favorables o cambios posteriores.
La comunidad de propietarios: el tercer actor que casi nadie cuenta
En un edificio en propiedad horizontal hay un tercero que decide muchos siniestros sin que el inquilino lo sepa: la comunidad. Los elementos comunes (fachada, cubierta, portal, bajantes generales, ascensor) son de todos los propietarios, y su mantenimiento y su póliza corren por cuenta de la comunidad. El inquilino no es parte de la comunidad: quien habla con el administrador es el propietario.
Dentro de su piso, el propietario tiene una obligación legal clara: según el artículo 9.1.b de la Ley de Propiedad Horizontal, debe mantener en buen estado su piso e instalaciones privativas, de modo que no perjudique a la comunidad ni a otros propietarios, resarciendo los daños que ocasione por su descuido o el de las personas por quienes deba responder. Si una fuga nace en una tubería privativa de tu alquiler, la comunidad y los vecinos reclamarán al propietario del piso, que a su vez podrá repetir contra ti si el origen fue tu descuido.
Sobre el seguro de la comunidad, en esa ley solo aparece de pasada: el título constitutivo o los estatutos pueden incluir normas sobre seguros (art. 5), y el artículo 23 contempla la destrucción del edificio cubierta por un seguro. Es decir, la póliza de comunidad no es un mandato general de la LPH, sino algo que decide cada comunidad en sus estatutos o en junta; lo habitual en la práctica es que exista. Si quieres ver cómo se reparte una avería de este tipo, tienes el caso detallado en quién paga una bajante rota en la comunidad.
Una trampa que se pasa por alto es el contrato. El artículo 20 de la LAU permite pactar que los gastos generales de sostenimiento del inmueble, servicios y cargas pasen a cargo del inquilino, pero el pacto debe constar por escrito y fijar el importe anual a la fecha del contrato. Si la prima del seguro de comunidad se cuela en ese concepto, mira que figure con claridad y con su cifra; en caso contrario, la repercusión se puede discutir. Para el seguro de hogar que contrates tú, nadie puede cobrártelo a través de la comunidad.
Hipoteca y seguro obligatorio: cuando el banco pide póliza al propietario
Si el propietario que alquila su piso todavía lo está pagando, el seguro deja de ser una opción y entra en juego el banco. La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, prohíbe en general las ventas vinculadas de préstamos, pero permite una excepción en su artículo 17.3: el prestamista puede exigir al prestatario un seguro de daños sobre el inmueble hipotecado y los demás seguros previstos en la normativa del mercado hipotecario.
Esa excepción tiene un contrapeso a favor del cliente: el banco debe aceptar pólizas alternativas de otros proveedores con condiciones y prestaciones equivalentes, tanto al contratar como en cada renovación, sin cobrar comisión por analizarlas, y la aceptación de una póliza alternativa no puede empeorar las condiciones del préstamo. Además, el artículo 14.1.f obliga al prestamista a entregar por escrito las condiciones de las garantías del seguro que exige. Esta obligación afecta al prestatario, o sea, al propietario; el inquilino no tiene nada que ver con la hipoteca del casero.
Dos consecuencias para un alquiler. La primera: si la póliza hipotecaria es de daños al inmueble, no cubre el contenido del inquilino, que sigue necesitando la suya. La segunda: conviene que el propietario avise al asegurador de que la vivienda se alquila, porque las circunstancias declaradas al contratar pueden cambiar (art. 11 LCS) y algunas pólizas se contratan pensando en vivienda habitual. Para el seguro de vida que muchos bancos añaden, tienes la guía sobre si es obligatorio con el banco, que es un producto distinto del seguro de daños.
¿Qué seguro necesito yo? Árbol de decisión según tu situación
Elige la opción que más se parezca a tu caso. Es una orientación general, no una recomendación personalizada de producto.
¿Qué seguro necesito?
Pulsa tu situación para ver la póliza que suele encajar.
Contenido más responsabilidad civil
Tu prioridad es asegurar tu contenido y la responsabilidad civil por daños a vecinos, al propietario y a terceros. Valora una garantía de daños al inmueble causados por ti y, si el contrato lo pide, entrega copia de la póliza.
Responsabilidad civil y tus cosas personales
Los muebles y electrodomésticos del casero son contenido suyo; tú aseguras solo lo tuyo. Lo esencial es la responsabilidad civil, porque en un piso que no es tuyo cualquier descuido con agua o fuego se reclama a tu nombre. Haz un inventario fotográfico al entrar.
Continente, responsabilidad civil de propietario y, si amuebla, contenido
Asegura el continente con la suma bien calculada, la RC de propietario y, si el piso se alquila amueblado, el mobiliario. Comunica al asegurador que la vivienda se alquila y valora un seguro de impago, que es un producto aparte.
Lo mismo, más lo que te exija el banco
Además de lo anterior, comprueba qué seguro de daños exige tu entidad. Puedes proponer una póliza alternativa equivalente (art. 17.3 de la Ley 5/2019) y comparar. Revisa cada año que la póliza sigue ajustándose a la hipoteca y al uso real del piso.
Checklist para negociar la cláusula de seguro del contrato de alquiler
El mejor momento para evitar un conflicto es antes de firmar. Estas preguntas sirven tanto si eres inquilino como propietario, porque lo que protege a uno suele proteger también al otro.
- ¿El contrato exige póliza al inquilino? Si sí, que diga qué garantías (contenido, RC, daños al inmueble) y no un genérico "seguro de hogar".
- ¿Quién paga las primas y cuándo se aporta copia? Conviene fijar un plazo razonable tras la firma y la renovación anual.
- ¿Qué pasa con el mobiliario del propietario? Lista firmada con fotos y quién lo asegura.
- ¿Hay obras o mejoras del inquilino? Autorización por escrito (art. 23 LAU) y acuerdo sobre quién las asegura.
- ¿Se ha fijado un procedimiento de aviso de siniestros? Teléfonos, correos y plazo máximo entre partes, para que el plazo de siete días del art. 16 LCS no se pierda.
- ¿Se ha pactado el estado de entrega y devolución? Inventario, fotos y un acta de estado firmada por ambas partes al entregar y al devolver las llaves (la LAU no exige un documento específico).
Una cláusula bien escrita no sustituye al seguro, pero reduce la zona gris donde nacen los conflictos. Si te piden "contratar un seguro que cubra al propietario", pregunta qué garantía concreta es: puede ser una RC con daños al inmueble (razonable) o algo cercano a un seguro de impago, que el artículo 36.5 no prohíbe expresamente: en ese caso pregunta quién paga la prima, si cuenta dentro del tope de dos mensualidades de garantía adicional y negócialo antes de firmar.
Seis errores que cuestan dinero a casero e inquilino
Dar por hecho que el seguro del casero cubre tus cosas
La póliza del propietario protege el continente y, a lo sumo, su mobiliario. No tu televisión.
Solución: contrata contenido propio y calcula bien su valor.
Esperar a que "se pase solo" una gotera
El art. 21.3 LAU pide avisar en el plazo más breve posible. Demorar puede agravar el daño y la discusión.
Solución: avisa por escrito el mismo día y guarda pruebas.
Pensar que el propietario responde de todo daño por agua
Responde por el estado de la instalación; si el origen es tu uso, la responsabilidad es tuya.
Solución: documenta la causa con un informe de fontanero.
No decir al asegurador que el piso se alquila
Si cambia el uso respecto a lo declarado, el asegurador puede discutir la cobertura (art. 11 LCS).
Solución: comunícalo y pide por escrito confirmación de la modificación.
No hacer inventario ni fotos al entrar
A falta de constancia del estado, la ley presume que el inquilino recibió la finca en buen estado (art. 1562 CC).
Solución: fotos con fecha y lista de desperfectos firmada por ambos.
Infraasegurar continente o contenido
Con suma insuficiente se aplica la regla proporcional (art. 30 LCS) y cobras solo una parte.
Solución: calcula la suma con una herramienta y revisa cada año.
Dudas habituales sobre el seguro en un alquiler
¿El inquilino tiene que tener seguro de hogar?
¿Quién paga el seguro de alquiler, el inquilino o el propietario?
¿Qué seguro necesita un propietario que alquila su casa?
¿Cubre el seguro del propietario las cosas del inquilino?
¿Cubre la responsabilidad civil del inquilino los daños al piso?
¿El casero puede obligarme a contratar el seguro que él elija?
¿Cuánto cuesta un seguro de hogar para inquilinos?
Lee también
- 🏠 Continente vs contenido del seguro de hogar: qué son y cuánto asegurar
- 🔧 ¿El seguro cubre los daños que causa el inquilino?
- 📉 Seguros de impago de alquiler: guía para propietarios
- 🧮 Calculadora de suma asegurada del hogar
- 🔗 Seguro de hogar básico, completo o premium: qué cambia
- 🔗 Seguro de hogar del banco vs externo: cuándo compensa
- 🔗 Alquilar piso con perro: derechos, fianza y seguro 2026
Antes de firmar o renovar: tres comprobaciones que evitan el pleito
Si te quedas con una idea, que sea esta: en un alquiler el seguro no se decide por quién eres, sino por qué puede pasar y a quién se le reclamaría. Antes de firmar o renovar, haz tres comprobaciones. Mira qué pide el contrato (y qué no puede pedir), calcula si tu contenido o continente está bien asegurado y comprueba que tu póliza incluye responsabilidad civil con un límite razonable para el daño de agua que casi siempre acaba siendo el protagonista.
Guarda además el inventario con fotos, el contrato, las pólizas y los avisos por escrito en una carpeta compartida entre casero e inquilino. Cuando llegue un siniestro, ese expediente vale más que cualquier discusión por teléfono. Y, como a finales de septiembre se aprobó y se derogó en pocos días una reforma de la LAU, vuelve a consultar el BOE antes de dar por buena cualquier cláusula: para tu caso concreto conviene confirmar con tu aseguradora o con un profesional del derecho.
Fuentes y dónde comprobarlo
- Ley 29/1994, de Arrendamientos Urbanos (texto consolidado, BOE)
- Resolución de 2 de octubre de 2026 del Congreso: derogación del RDL 26/2026 (BOE)
- Código Civil: arts. 1554, 1555, 1561 a 1564, 1902, 1907, 1910 y 1968 (BOE)
- Ley 50/1980, de Contrato de Seguro (BOE)
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario (BOE)
Información general y orientativa, sin carácter de asesoramiento jurídico. La Ley de Propiedad Horizontal (Ley 49/1960) se puede consultar también en el BOE. Contenido elaborado por Alejandro Urbina para Asegurazo.es y revisado el 5 de octubre de 2026.