
Imagina que tu seguro de hogar vence dentro de diez días. Una amiga te cuenta que su corredor le consiguió mejor precio, en el móvil te sale un anuncio de un comparador que promete encontrarte la póliza ideal en dos minutos, y tu aseguradora de siempre te llama para ofrecerte "renovar con descuento". Tres puertas distintas para el mismo contrato, y ninguna te explica quién cobra, a quién responde ni dónde puedes quejarte si algo sale mal.
La pregunta correcta, antes de comparar precios, es por qué canal vas a contratar. Un corredor de seguros es un mediador inscrito que debe asesorarte de forma independiente; un agente trabaja con contrato para una o varias aseguradoras; un comparador es, legalmente, otro mediador que usa una web; y la aseguradora directa te vende su propio producto sin intermediarios. Cada figura tiene obligaciones de información, una forma de cobrar y una vía de reclamación diferentes, y todo ello está en el Real Decreto-ley 3/2020, que sustituyó a la antigua Ley 26/2006 de mediación de seguros.
Aquí no vas a encontrar nombres de comparadores ni rankings de corredurías, porque ninguno de los dos sirve para decidir bien. Lo que sí tienes es el marco legal explicado en cristiano, una tabla para ver los cinco canales lado a lado, el método para comprobar a un mediador en el registro público de la DGSFP y un esquema para elegir según tu caso. Cuando haya cifras, serán orientativas y con su fuente oficial al final.
Corredor de seguros vs comparador vs aseguradora directa: la diferencia está en a quién representa cada uno
Mucha gente piensa que "contratar con intermediario" es pagar más y "contratar directo" es pagar menos. La realidad legal es más matizada. En España, la comisión del mediador no se suma a la prima: la paga la aseguradora y va incluida en el precio que ves (el art. 173.1.k.2 habla de una remuneración "incluida en la prima de seguro"), y el art. 136.2.d prohíbe a los mediadores añadir recargos a los recibos de prima emitidos por la aseguradora. Dicho de otro modo, que haya alguien en medio no implica por sí solo que tu póliza sea más cara.
Lo que sí cambia es a quién debe lealtad cada figura y qué te debe explicar. La norma exige a todo distribuidor de seguros actuar "con honestidad, equidad y profesionalidad en beneficio de los intereses de sus clientes" (art. 172.1) y le prohíbe tener un sistema de remuneración que le incentive a recomendarte un producto cuando podría ofrecerte otro que se ajuste mejor a tus necesidades (art. 172.3). Pero esa regla general se concreta de forma distinta según si hablas con un corredor, con un agente o con una aseguradora.
Tres datos del marco legal que conviene tener a mano
Orientativos, extraídos del texto del Real Decreto-ley 3/2020
Cifras tal como figuran en el texto publicado. Las cuantías pueden actualizarse, así que confirma el texto vigente en el BOE.
Los cinco canales de contratación, comparados en una tabla
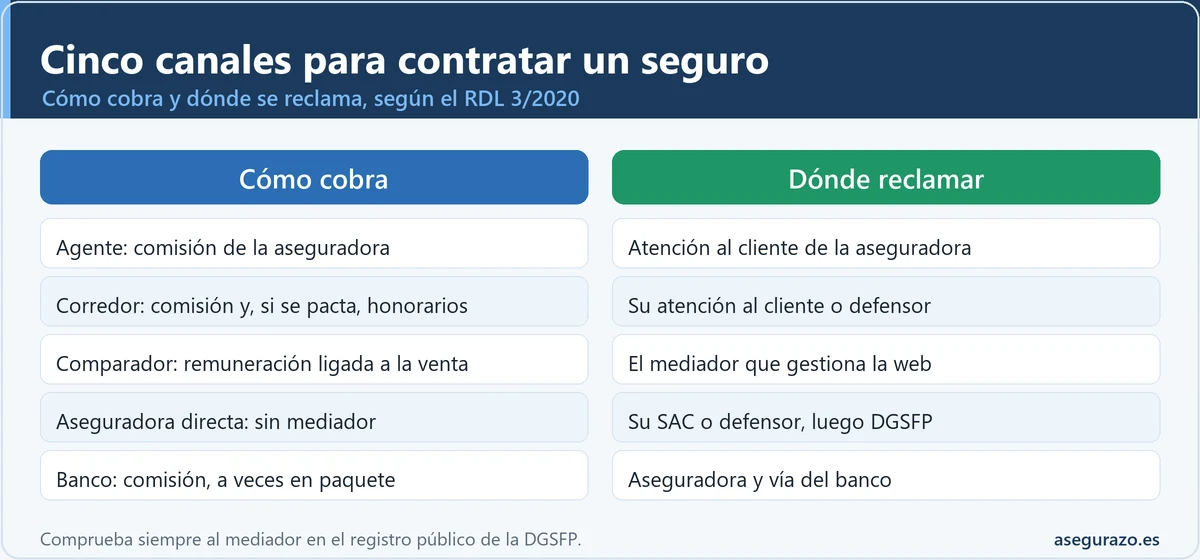
Para no perderte, esta tabla responde a las cuatro preguntas que de verdad importan de cada canal: a quién representa, cómo cobra, qué te ofrece y dónde se reclama. Son descripciones del marco legal, no valoraciones de ninguna empresa concreta: dentro de cada canal hay profesionales excelentes y otros que no lo son tanto.
Agente, corredor, comparador, aseguradora y banco, lado a lado
| Canal | A quién representa | Cómo cobra | Qué ofrece | Dónde reclamar |
|---|---|---|---|---|
| Agente de seguros (exclusivo o vinculado) | Tiene contrato de agencia con una (exclusivo) o con varias (vinculado) aseguradoras y distribuye sus productos (art. 140) | Comisión u otra remuneración que le abona la aseguradora según el contrato de agencia (art. 141.3) | Trato cercano y gestión de la póliza. Solo puede ofrecer productos de las aseguradoras con las que trabaja | Servicio de atención al cliente o defensor de la aseguradora (art. 166.2) y, después, la DGSFP |
| Corredor de seguros | Ofrece asesoramiento independiente basado en un análisis objetivo y personalizado (art. 155.1) | Comisiones de la aseguradora. Si se pacta por escrito, honorarios al cliente con factura aparte (art. 156.3) | Comparar entre varias aseguradoras, asistencia en el contrato y en caso de siniestro (art. 155.3) | Su departamento de atención al cliente o su defensor del cliente (arts. 166.3 y 167) y, después, la DGSFP o el órgano autonómico |
| Comparador online | Es un mediador inscrito (agente o corredor) que usa una web. Debe decirte con quién tiene relación y cómo cobra (art. 134.3) | Normalmente, comisión de las aseguradoras o contraprestación por contratos que se cierran desde su web | Rapidez y presupuestos de varias compañías, pero solo de las que figuran en su oferta | El propio comparador como mediador (atención al cliente) y, para el contrato en sí, la aseguradora |
| Aseguradora directa | A sí misma. Es distribuidora de sus propios productos (art. 134.1.a) | No hay comisión de mediador. Debe informar de la naturaleza de la remuneración de sus empleados (art. 174.1.d) | Un solo producto por necesidad, a veces con precio de venta online más ajustado | Su servicio de atención al cliente o su defensor y, después, la DGSFP |
| Banco (operador de banca-seguros) | Actúa como agente de una o varias aseguradoras a través de su red (art. 150) | Comisión de la aseguradora, a menudo dentro de un paquete con otros productos del banco | Comodidad y, a veces, condiciones ligadas a otros productos (ventas combinadas, art. 184) | Atención al cliente de la aseguradora (art. 166.2) y la vía de reclamaciones del banco para lo bancario |
Resumen de los arts. 134, 140, 141, 150, 155, 156, 166, 167 y 174 del RDL 3/2020. Para tu caso concreto, confirma con tu aseguradora o con un profesional.
Diferencia entre agente y corredor de seguros: la que casi nadie te explica
A pie de calle, la oficina de un agente y la de una correduría se parecen mucho: mostrador, cartel con logotipos y alguien amable que te prepara un presupuesto. La ley, en cambio, las trata como figuras incompatibles entre sí (art. 135.2): una misma persona o sociedad no puede ejercer a la vez de agente y de corredor, aunque puede pedir cambiar su inscripción. Y los nombres están protegidos: "agente de seguros" y "corredor de seguros" son denominaciones reservadas a quienes cumplen los requisitos (art. 135.3).
El agente está ligado por contrato a una aseguradora (si es exclusivo) o a varias (si es vinculado) y se compromete frente a ellas a distribuir sus seguros. Eso tiene consecuencias prácticas que juegan a tu favor: la responsabilidad civil profesional derivada de su actuación se imputa a la aseguradora con la que tiene el contrato (art. 143) y las comunicaciones que le haces a él surten los mismos efectos que si las hubieras hecho a la propia aseguradora (art. 146). En su publicidad y documentación debe constar la expresión "agente de seguros exclusivo" o "vinculado", la aseguradora a la que representa y su número de inscripción en el registro (art. 144).
El corredor es otra cosa: la ley lo define como quien distribuye seguros "ofreciendo asesoramiento independiente basado en un análisis objetivo y personalizado" (art. 155.1). Debe informarte de las condiciones del contrato que a su juicio te conviene y ofrecerte la cobertura que mejor se adapte a tus necesidades, y durante la vida del contrato tiene que facilitarte información sobre cualquier cláusula y asistirte en caso de siniestro (arts. 155.2 y 155.3). Sus pactos con las aseguradoras no pueden afectar a su independencia (art. 156.1), y para responder de sus errores profesionales debe tener un seguro de responsabilidad civil o garantía financiera y una capacidad financiera mínima (art. 157).
Hay un matiz importante: el art. 175.2 dice que cuando un mediador te anuncia que da asesoramiento basado en un análisis objetivo y personalizado, debe hacerlo "sobre la base del análisis de un número suficiente de contratos de seguro ofrecidos en el mercado". Si un mediador no te dice que asesora de forma independiente, no puedes exigirle esa comparación amplia. Por eso la primera pregunta que conviene hacer es sencilla: "¿me asesora usted de forma independiente o trabaja con determinadas aseguradoras?". Esa información debe dártela antes de contratar (art. 173.1.i).
Un detalle práctico que se pasa por alto: si pagas la prima a través de un corredor, ese pago no se entiende hecho a la aseguradora salvo que el corredor te entregue el recibo de prima de la aseguradora (art. 156.4). Además, el mediador es depositario de los fondos que recibe de ti y debe guardarlos en cuentas de clientes separadas de su dinero (art. 136.3 y 136.4). Guarda siempre el recibo oficial: es la prueba de que tu seguro está pagado.
¿Cómo gana dinero un comparador de seguros y es fiable?
La palabra "comparador" sugiere neutralidad, como si fuera un termómetro. No lo es. Desde el punto de vista legal, la actividad de clasificar productos, mostrar precios y compararlos cuando el cliente puede contratar a través de la web cuenta como distribución de seguros (art. 129.1). Eso significa que, si puedes cerrar el contrato desde esa página, quien la gestiona actúa como mediador de seguros y debe estar inscrito. Distinta es la web que solo da información general sin ayudarte a contratar: el art. 129.3.d deja fuera el "mero suministro de información" cuando el proveedor no hace nada más para facilitar la contratación.
¿Y de qué vive? En términos generales, de la remuneración que reciben de las aseguradoras por los contratos que se formalizan a través de su plataforma, ya sea como comisión de mediación o con otras fórmulas de pago ligadas a la venta. La ley lo prevé al definir "remuneración" de forma amplia: comisión, honorario "o cualquier otro pago, incluyendo cualquier posible ventaja económica o cualquier otro beneficio o incentivo" (art. 128.8). El comparador no te cobra a ti, pero sí cobra, y eso condiciona la fiabilidad del resultado: por definición, solo puedes comparar lo que el comparador tiene en su oferta.
Conflicto de interés en los comparadores: qué debe decirte la web
El art. 134.3 obliga a los mediadores que usan webs para ofrecer o comparar seguros a tener políticas escritas de transparencia, disponibles para la DGSFP, y a mostrar de forma destacada en la propia página:
- Los criterios utilizados para seleccionar y comparar los productos, si los hay.
- Las aseguradoras sobre las que ofrece productos y su relación contractual con el mediador.
- Si la relación con las aseguradoras es remunerada y de qué naturaleza.
- Si el precio final del proceso está o no garantizado.
- Con qué frecuencia se actualiza la información.
Si no encuentras esa información en un par de minutos, ya tienes un dato sobre el comparador.
Así que, ¿es fiable un comparador? Es útil para tener una primera foto de precios y puede serlo mucho si es transparente sobre lo que muestra. Lo que no te garantiza es lo que no está en su oferta: puede que la aseguradora más barata para tu perfil ni siquiera aparezca, o que el precio de la pantalla cambie al introducir el último dato (por eso el art. 134.3.d exige indicar si el precio final está garantizado). Te cuento los fallos más típicos en la guía de errores al contratar un seguro por internet.
Y como esta página también habla de seguros, conviene decirlo con claridad: asegurazo no es una aseguradora, ni una correduría, ni un comparador. Es un proyecto informativo personal que no vende pólizas, no media entre tú y ninguna compañía y no cobra comisión por que contrates nada. Por eso aquí no encontrarás un "mejor canal" universal, sino criterios para que elijas tú. Y por eso mismo te recomendamos desconfiar de cualquier web, incluida esta, que te empuje a contratar sin enseñarte antes quién la paga.
Corredurías de seguros o aseguradora directa: qué cambia en la práctica
Pongamos un caso habitual: una pareja que quiere un seguro de vida ligado a su hipoteca. Pueden llamar a su aseguradora de confianza, que les presentará un producto y les dirá lo que cubre; o pueden acudir a una correduría, que debería analizar varias ofertas y recomendar una justificándola. En el primer caso la conversación es rápida y todo queda en una sola casa. En el segundo hay más trabajo previo, pero el criterio de comparación se lo has encargado a alguien obligado a ser independiente.
Ventajas y límites de cada vía
- Debe asesorarte de forma independiente y recomendar con criterio profesional (art. 155)
- Te asiste en caso de siniestro y te explica las cláusulas durante la vigencia (art. 155.3)
- Tiene que contar con seguro de responsabilidad civil profesional (art. 157.1.g)
- Puede cobrar honorarios además de comisión, solo si lo pactas por escrito (art. 156.3)
- No todas las corredurías trabajan con todas las aseguradoras, y algunas tienen participaciones cruzadas que deben declarar
- Un solo interlocutor para contratar, modificar y reclamar
- A veces precios de venta online más ajustados, que conviene contrastar
- Sin intermediario: la información previa te la da la propia aseguradora (art. 174)
- No compara con la competencia: tú tienes que hacerlo
- Si no estás de acuerdo con una decisión, el asesor y quien resuelve la reclamación son de la misma casa
Ventajas de contratar con un corredor, y cuándo no compensan
La ventaja más tangible aparece cuando hay un siniestro. Un corredor tiene la obligación legal de prestarte asistencia y asesoramiento en ese momento (art. 155.3), y suele conocer los criterios de cada aseguradora a la hora de tramitar. Si un día te encuentras con una reclamación rechazada, tener a alguien que conoce al perito y al departamento correspondiente puede ahorrarte semanas. También gana peso cuando el riesgo es complejo (un negocio, un seguro de vida con préstamos, una finca o una vivienda con elementos fuera de lo normal).
Donde compensa menos es en seguros muy estandarizados y sencillos, donde la diferencia de servicio entre canales suele ser pequeña y lo que pesa es el precio. Un coche viejo a terceros o un seguro de viaje puntual no necesitan, en general, un análisis personalizado. Aun así, si algún día quieres cambiar de compañía, conviene que conozcas cuándo puedes cambiar de aseguradora y qué papel juega tu mediador en el trámite.
Una cuestión que sale con frecuencia es si un corredor es más barato o más caro. No hay respuesta única. Como la comisión va dentro de la prima, el precio base de una póliza concreta puede ser el mismo por cualquier canal, pero algunas aseguradoras tienen tarifas distintas según el canal o promociones solo para ventas online. Lo prudente es pedir el mismo presupuesto, con las mismas coberturas y franquicias, por dos vías, y comparar con la misma vara.
El registro de mediadores de la DGSFP: cómo comprobar a tu corredor en cinco pasos
Esto es lo que más sorprende a quien lo prueba por primera vez: puedes comprobar gratis, en unos minutos y sin salir de casa, si quien te ofrece un seguro está autorizado para hacerlo. El art. 133 establece el registro administrativo de distribuidores de seguros y reaseguros, que lleva la DGSFP (o el órgano competente de la comunidad autónoma) y en el que deben inscribirse, antes de empezar su actividad, los mediadores de seguros. Es público y de acceso gratuito por medios electrónicos, con las limitaciones propias de la protección de datos personales.
Además, el mediador está obligado a decirte en qué registro está inscrito y cómo puedes comprobarlo antes de contratar (art. 173.1.e). Si alguien se resiste a contestar esa pregunta, ya sabes qué conclusión sacar. Las aseguradoras no se inscriben en este registro, sino en el de entidades aseguradoras de la Ley 20/2015 (art. 131.1), de modo que para ellas la comprobación es distinta.
Cómo verificar a un mediador, paso a paso
Pide los datos exactos
Razón social o nombre completo, número de inscripción y dirección. Si es agente, debe constar también para qué aseguradora trabaja (art. 144).
Suelen estar en su web y en el documento de información previaEntra en la web oficial de la DGSFP
Busca la consulta de mediadores y distribuidores en el sitio de la Dirección General de Seguros y Fondos de Pensiones. La norma prevé un punto único de información que reúne los datos de los registros estatal y autonómicos (art. 133.5).
Evita buscadores y directorios de tercerosBusca por nombre o por número de inscripción
Comprueba que figura de alta y que la clase coincide: corredor, agente exclusivo o vinculado. Si te dicen "corredor" y aparece como agente, hay un problema.
Si la correduría es una sociedad, mira también su persona responsableComprueba la comunidad autónoma
Algunas comunidades llevan su propio registro y comunican cada inscripción a la DGSFP (art. 133.4). Si no lo encuentras en el estatal, prueba con el autonómico.
La supervisión también puede ser autonómica (art. 132)Guarda la prueba
Haz una captura con fecha o descarga el resultado. Si algún día hay una reclamación, será una prueba sencilla de que comprobaste el registro antes de firmar.
Repite la consulta si el trato se alarga mesesEsta comprobación no dice nada sobre la calidad del servicio del mediador, solo que cumple los requisitos para ejercer. Pero descarta lo más grave, que es contratar con alguien que no está habilitado. Y recuerda que, si tu póliza trae documentación con una "agencia" o una "correduría" cuyo nombre no coincide con el que aparece en el registro, merece la pena preguntar antes de pagar.
Seis preguntas que debes hacerle a cualquier mediador antes de firmar
El art. 173 lista la información que un mediador debe darte "con suficiente antelación" antes del contrato, y el art. 182 exige que se te entregue en papel, de forma clara y gratuita (o en soporte duradero o web si lo aceptas). En la práctica, esa información suele llegar como un documento largo que se firma sin leer. Estas seis preguntas te sirven de atajo para comprobar que la has recibido de verdad.
Lista de comprobación para tu conversación con el mediador
- ¿Me asesora de forma independiente o trabaja con determinadas aseguradoras?Debe decírtelo, y si es lo segundo, con qué aseguradoras opera.Art. 173.1.i
- ¿Cómo cobra por este contrato?Honorario que pago yo, comisión incluida en la prima, otro tipo de remuneración o una combinación.Art. 173.1.j y k
- ¿Tiene participación del 10 % o más en alguna aseguradora, o alguna tiene participación en su empresa?Es una forma de saber si hay un vínculo que pueda inclinar su recomendación.Art. 173.1.g y h
- ¿En qué registro está inscrito y cómo lo compruebo?Con el número y el nombre, lo verificas tú mismo.Art. 173.1.e
- ¿Quién gestiona un siniestro y a quién reclamo si no estoy de acuerdo?Debe indicarte los procedimientos de queja y de resolución extrajudicial.Art. 173.1.c
- ¿Me da por escrito el documento de información previa del producto?En seguros distintos del de vida, es un documento normalizado, en papel o soporte duradero.Art. 176
Una precisión sobre la tercera pregunta: la norma habla de participaciones de 10 % o más de capital o derechos de voto. Que existan no es ilegal ni significa que te vayan a engañar, pero es un dato relevante para valorar si el mediador es tan independiente como dice. Sobre el cobro, la ley exige informar de la naturaleza de la remuneración, no de su cuantía exacta, salvo que pactéis honorarios, caso en el que debe informarte del importe o del método para calcularlo (art. 173.2). Nada te impide preguntar cuánto comisiona, aunque no siempre estarán obligados a responder.
Y una excepción para quien tenga un negocio grande: el art. 177 exime de estas obligaciones de información previa cuando se trata de seguros de grandes riesgos, concepto que la propia ley remite a la Ley 20/2015 y que no coincide con el de un pequeño negocio. En esos casos, el cliente profesional se supone capaz de negociar sin tanta red de protección.
¿Qué canal te conviene según tu caso? Un selector para decidir
No hay un ganador universal, pero sí patrones razonables. Elige la situación que más se parezca a la tuya y verás una orientación basada en lo que dice la norma sobre cada figura. Es una guía general, no un consejo personalizado.
¿Qué canal encaja con tu situación?
Pulsa la opción que más se parezca a tu caso.
A quién reclamar según el canal por el que contrataste
Cuando algo falla, la primera duda es siempre la misma: ¿le escribo al mediador o a la aseguradora? La norma da una respuesta bastante clara y, en la mayoría de los casos, el primer paso es una reclamación formal por escrito ante el servicio de atención al cliente que corresponda. Sin ese paso previo, la reclamación administrativa no se admite en el caso de los mediadores: el art. 168.2 exige acreditar que formulaste la queja ante su departamento de atención al cliente o su defensor del cliente.
Primer escalón de reclamación según tu caso
Problema con la póliza o el siniestro
Servicio de atención al cliente o defensor de la aseguradora, aunque contrataras por un agente o un banco (art. 166.2).
Problema con tu corredor
Departamento de atención al cliente de la correduría, o su defensor del cliente si lo ha designado (arts. 166.3 y 167).
Problema con una web comparadora
Atención al cliente del mediador que gestiona la web, cuyo titular y condición deben figurar en la página (art. 134.3).
Si la respuesta no llega o no te convence, el siguiente paso es la reclamación ante la DGSFP o el órgano autonómico competente (art. 168).
Un punto muy útil: cuando el defensor del cliente resuelve a tu favor, su decisión vincula a la aseguradora o al corredor, sin que ello te impida acudir a los tribunales o a otras vías (art. 167.2). Dentro de la reclamación administrativa, la DGSFP aplica los principios de proporcionalidad, imparcialidad y efectividad (art. 168.3). Si tienes que dar el paso, te explicamos el proceso completo en cómo reclamar a la DGSFP sin abogado y cómo redactar la queja inicial en qué es el SAC y cómo presentar una reclamación formal.
También hay una diferencia práctica de responsabilidad. Si tu agente comete un error profesional, la aseguradora con la que tiene contrato responde civilmente por él (art. 143). Si el error es de un corredor, es el propio corredor quien debe responder con su seguro de responsabilidad civil profesional o garantía financiera (art. 157.1.g). En ambos casos, y siempre que lo puedas acreditar, conviene reclamar por escrito y guardar copia: un correo no leído o una llamada sin constancia no demuestran nada.
Errores frecuentes al elegir canal de contratación
Seis tropiezos habituales y cómo evitarlos
Pensar que el comparador es neutral
Fiarse del primer resultado sin saber quién paga al comparador ni qué aseguradoras no aparecen.
Solución: busca su política de transparencia (art. 134.3) y contrasta con otro presupuesto.
No comprobar el registro
Dar por hecho que quien tiene oficina y cartel está inscrito.
Solución: consulta el registro público de la DGSFP con el número de inscripción antes de pagar.
Confundir agente con corredor
Esperar un análisis de todo el mercado de quien solo trabaja con una aseguradora.
Solución: pregunta si asesora de forma independiente (art. 173.1.i) y exige la recomendación por escrito.
Pagar sin recibo oficial
Entregar dinero al mediador sin recibir el recibo de la aseguradora.
Solución: el pago al corredor no se entiende hecho a la aseguradora sin ese recibo (art. 156.4).
Aceptar el paquete del banco sin comparar
Contratar el seguro ligado a una hipoteca o cuenta por inercia.
Solución: pide la información sobre si es una venta combinada y el coste por separado (art. 184).
No leer la póliza por fiarse de quien vende
Suponer que el mediador ya revisó exclusiones y carencias por ti.
Solución: lee la guía para leer una póliza antes de firmar.
Dudas habituales sobre corredores, agentes y comparadores
¿Es mejor una correduría de seguros o contratar directamente con la aseguradora?
Depende de lo que necesites. La correduría aporta asesoramiento independiente y asistencia en siniestros (art. 155), lo que pesa en seguros complejos. La aseguradora directa es cómoda y, a veces, competitiva en precio para productos estándar, pero no compara con la competencia. Para decidir, pide el mismo presupuesto por las dos vías, con las mismas coberturas.
¿Cuál es la diferencia entre un agente y un corredor de seguros?
El agente tiene un contrato con una o varias aseguradoras y distribuye sus productos (art. 140). El corredor ofrece asesoramiento independiente basado en un análisis objetivo y personalizado (art. 155.1). Ambos están inscritos en el registro público, pero no pueden ejercer las dos condiciones a la vez (art. 135.2).
¿Es fiable un comparador de seguros?
Sirve como primera foto de precios, pero no es neutral por definición: cobra de las aseguradoras y solo compara las que tiene en su oferta. La web debe informar de los criterios de comparación, de las aseguradoras que incluye, de si cobra y de si el precio final está garantizado (art. 134.3). Si esa información no aparece, desconfía.
¿Cómo gana dinero un comparador de seguros?
Principalmente con la remuneración que le abonan las aseguradoras por los contratos que se formalizan desde su web, en forma de comisión u otro pago ligado a la venta. La ley define la remuneración de forma amplia (art. 128.8). A ti no te cobra por usar la herramienta, pero eso no quiere decir que no tenga interés económico en que contrates una oferta concreta.
¿Cómo compruebo si un corredor está en el registro de mediadores de la DGSFP?
Entra en la web oficial de la DGSFP, busca la consulta pública de mediadores y distribuidores y busca por nombre o por número de inscripción. El registro es público y gratuito (art. 133.2) y el mediador debe decirte en qué registro está y cómo comprobarlo (art. 173.1.e). Si no aparece en el estatal, mira el registro de su comunidad autónoma.
¿Cuáles son las ventajas de contratar con un corredor?
Las principales son el análisis de varias ofertas, la recomendación personalizada que debe justificar, la asistencia en caso de siniestro (art. 155.3) y que responde con un seguro de responsabilidad civil profesional (art. 157.1.g). Compensa sobre todo en seguros complejos o de riesgo poco habitual, y menos en pólizas muy estandarizadas.
¿Tengo que pagar más si contrato a través de un mediador?
No debería haber recargo: el mediador no puede añadir recargos al recibo de la aseguradora (art. 136.2.d) y su comisión va dentro de la prima. La excepción son los honorarios que, si pactas por escrito con un corredor, se facturan aparte (art. 156.3). Confirma siempre por escrito qué pagas y a quién.
Sigue explorando este tema
- ⚠️ Los 10 errores más comunes al contratar un seguro por internet
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- 🛡️ Cómo reclamar a la DGSFP sin abogado
- 🔄 ¿Puedo cambiar de aseguradora en cualquier momento?
- 🔗 Seguro online vs tradicional: qué cambia al dar un parte
- 🔗 Seguro de hogar del banco vs externo: cuándo compensa
- 🔗 ¿Es solvente mi aseguradora? Cómo comprobar su ratio de solvencia
Antes de firmar, decide con quién hablarás el día en que algo falle
Elegir canal no es elegir el que te enseña el precio más bajo en la pantalla, sino el que te va a atender cuando haya un siniestro, una reclamación o un cambio de condiciones. Un corredor independiente, un agente cercano, una aseguradora directa o un comparador transparente pueden ser buenas opciones, siempre que sepas qué papel juegan, cómo cobran y a quién tendrás que dirigirte. Para eso tienes la ley de tu lado: te obliga a recibir esa información antes de contratar.
El gesto con más retorno es pequeño: comprueba al mediador en el registro de la DGSFP y pide por escrito cómo cobra y si te asesora de forma independiente. Si lo hace con claridad, es buena señal. Si te responde con evasivas, tienes información para seguir buscando. Y si tienes dudas sobre tu caso concreto, confírmalas con tu aseguradora o con un profesional antes de firmar.
Fuentes y dónde comprobarlo
- Real Decreto-ley 3/2020, de 4 de febrero (BOE), Libro segundo sobre distribución de seguros y reaseguros
- Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras (BOE)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP), registro de mediadores y servicio de reclamaciones
- Sede electrónica de la DGSFP, procedimientos y trámites