
Tu perro corre detrás de la pelota, frena en seco y vuelve cojeando con una pata trasera en el aire. Al día siguiente sigue sin apoyarla. En la clínica, la exploración y las radiografías apuntan a una rotura de ligamento cruzado, y el veterinario habla de operar cuanto antes y de un presupuesto que ronda los 2.500 euros con pruebas, cirugía y revisiones. Entre el susto y la cifra aparece una pregunta muy concreta: ¿esto lo paga el seguro?
La respuesta corta es que depende de cuatro cosas que casi nadie mira antes de contratar: si la póliza incluye de verdad la cirugía traumatológica y no solo un descuento, si ya ha pasado el periodo de carencia, si el contrato excluye las enfermedades congénitas o hereditarias (algo decisivo en la displasia) y si existía ya un diagnóstico o una cojera anterior que convierta el problema en preexistente. A eso se suman el límite anual, el porcentaje de reembolso y los copagos, que hacen que un seguro con "cobertura del 100%" pueda dejar una factura de varios cientos de euros.
Esta guía junta en un mismo sitio lo que suelen dar por separado las páginas de aseguradoras y los portales de precios: cuánto cuesta cada operación, cómo leen las pólizas las palabras "hereditario" y "preexistente", qué calendario de carencias hay que cumplir y una simulación de una operación de 2.500 euros con distintos tipos de póliza. Los importes son rangos orientativos publicados por clínicas y aseguradoras, no tarifas oficiales, y los ejemplos son ilustrativos. Nada de lo que sigue es consejo clínico: el diagnóstico y el tratamiento los decide siempre el veterinario.
Seguro de perro y rotura de ligamento cruzado: las cuatro condiciones que deciden quién paga
Cuando se pregunta si un seguro de perro cubre la rotura de ligamento cruzado, la respuesta de marketing suele ser "sí, tenemos traumatología". La respuesta contractual es otra, y conviene separarla en cuatro filtros que la reclamación tiene que superar uno tras otro. Si falla uno solo, el siniestro se queda sin cobertura o con una cobertura parcial.
- Filtro 1, la cobertura existe: la póliza incluye cirugía y hospitalización por enfermedad o accidente, y no se limita a consultas, urgencias o "acceso con descuento" a la especialidad.
- Filtro 2, el tiempo ha pasado: la lesión ocurre después de la carencia que se aplica a ese tipo de siniestro (accidente, enfermedad o cirugía).
- Filtro 3, el origen no está excluido: el contrato no deja fuera la patología por considerarla congénita, hereditaria o ligada a una predisposición de raza.
- Filtro 4, no era anterior: no hay un diagnóstico, una cojera registrada o un tratamiento previos a la fecha de alta que la aseguradora pueda calificar como preexistentes.
Superados los cuatro, llega el quinto escalón, que es puramente numérico: cuánto de la factura se reembolsa, con qué franquicia o copago y hasta qué límite anual. Por eso dos dueños con el mismo perro y la misma operación pueden pagar cantidades muy distintas. Más abajo se ve con números, pero antes conviene dimensionar el problema.
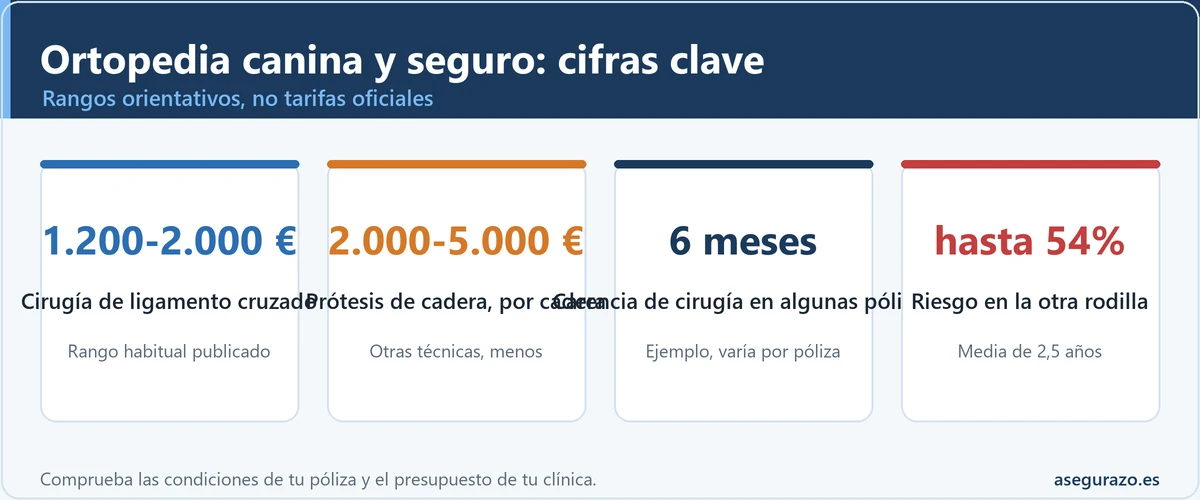
Tres cifras para ponerse en situación
Valores orientativos tomados de rangos que publican clínicas, aseguradoras y estudios veterinarios. No son tarifas oficiales.
Una segunda cirugía, una displasia bilateral o la rehabilitación pueden duplicar la factura final. Comprueba siempre el presupuesto de tu clínica.
Cuánto cuesta operar el ligamento cruzado de un perro y qué entra en la factura
Los rangos que publican clínicas y aseguradoras españolas para la cirugía del ligamento cruzado se mueven, de forma bastante consistente, entre 1.200 y 2.000 euros, con medias citadas cercanas a los 1.300 euros y presupuestos más altos en grandes capitales o en centros de referencia en traumatología. La horquilla es amplia porque el precio no depende solo del ligamento: cuenta el tamaño del perro, la técnica elegida y todo lo que rodea al quirófano.
En cuanto a técnicas, las más citadas son la sutura extracapsular, más habitual en perros pequeños y poco activos, y las osteotomías de la tibia como la TPLO (osteotomía de nivelación de la meseta tibial) y la TTA (avance de la tuberosidad tibial), que suelen emplearse en perros grandes y activos y se publican como más caras porque exigen implantes y mayor especialización. Qué técnica conviene a cada animal es una decisión clínica; para el seguro, lo relevante es que el presupuesto la detalle por escrito, porque el reembolso se calcula sobre la factura final.
Partidas típicas de una factura de ligamento cruzado
Importes orientativos recogidos de listados públicos de clínicas y aseguradoras. Varían mucho por zona y centro.
| Partida | Orden de magnitud | Comentario |
|---|---|---|
| Consulta estándar | 30 a 50 € | Primera valoración y seguimiento |
| Consulta de urgencia | 80 a 100 € | Si la cojera aparece fuera de horario |
| Radiografías | 36 a 43 € por imagen | Suelen hacerse varias proyecciones, a veces con sedación |
| Cirugía de ligamento cruzado | 1.200 a 2.000 € | Según técnica, tamaño del perro y clínica |
| Analítica y anestesia | Incluidas o aparte | Conviene que el presupuesto diga qué incluye |
| Medicación y revisiones | 50 a 200 € aprox. | Antiinflamatorios, curas y control de la herida |
| Fisioterapia o hidroterapia | Variable | La recuperación suele rondar de 8 a 12 semanas |
Fuente de los rangos: información pública de clínicas y aseguradoras veterinarias españolas. Sin valor de tarifa oficial.
El detalle que más sorprende al dueño es que la cirugía rara vez es el único gasto. Antes hay consultas y pruebas de imagen, después medicación, curas, revisiones y, sobre todo, una recuperación de entre 8 y 12 semanas aproximadamente, durante la cual puede prescribirse rehabilitación. Si el seguro tiene un límite anual, todas esas partidas consumen el mismo cupo, y cuando el cupo se agota el resto corre por cuenta del dueño.
Hay además un factor que cambia el cálculo a medio plazo: en la literatura veterinaria se cita que la rotura del ligamento de la rodilla contraria puede llegar al 54% de los casos, con un intervalo medio de unos dos años y medio. No significa que le vaya a pasar a tu perro, pero sí que quien asegura pensando en una sola operación puede encontrarse con una segunda factura, y que la póliza debería leerse también desde esa perspectiva (más adelante se explica qué ocurre con las lesiones en miembros pares).
Cuánto cuesta operar la displasia de un perro: cadera, codo y tratamiento conservador
La displasia de cadera es una malformación de la articulación que provoca desgaste, dolor y cojera, y afecta sobre todo a razas medianas y grandes. A diferencia del cruzado, no hay una única operación: el abanico va desde el tratamiento conservador (control del peso, medicación, fisioterapia, suplementos), que algunas fuentes sitúan en 50 a 150 euros al mes, hasta cirugías de reconstrucción o sustitución. Qué opción corresponde a cada animal depende de su edad, del grado de afectación y del criterio del traumatólogo.
Entre los rangos publicados para España aparecen la osteotomía triple pélvica, indicada en perros jóvenes, con cifras de 800 a 1.500 euros, otras osteotomías pélvicas de 500 a 1.200 euros y la prótesis total de cadera, con rangos de 2.000 a 5.000 euros por cadera según la fuente y el centro. Si la displasia es bilateral, la factura se multiplica, aunque lo habitual es operar una cadera, esperar la recuperación y valorar después la otra. Algunas guías de costes hablan de más de 8.000 euros en casos bilaterales complejos.
Con la displasia de codo hay que ser más prudente. Es un conjunto de alteraciones que afectan a esa articulación en perros en crecimiento, y no existe una cifra de referencia contrastada comparable a las anteriores: depende del problema concreto y de la técnica. Lo sensato es pedir un presupuesto desglosado por escrito y ponerlo al lado de las condiciones de la póliza antes de dar ningún paso, no al revés.
Aquí aparece la diferencia clave entre ambas lesiones desde el punto de vista del seguro. El cruzado se considera en la mayoría de los casos una degeneración del ligamento o una lesión traumática, es decir, algo adquirido, aunque con razas predispuestas. La displasia, en cambio, tiene un componente genético reconocido, y por eso es la patología que más choca con las exclusiones de enfermedades hereditarias o congénitas. Para una misma cirugía de 2.500 euros, la cobertura puede ser completamente distinta según de cuál de las dos se trate.
Congénito, hereditario, adquirido o preexistente: cómo clasifica cada término una póliza
Las condiciones generales de un seguro veterinario suelen incluir un apartado de exclusiones donde aparecen, casi siempre juntas, las enfermedades congénitas y hereditarias y las preexistentes. Parecen lo mismo, y no lo son. Una enfermedad congénita es la que el animal presenta desde el nacimiento (aunque se manifieste después), una hereditaria es la que se transmite por la genética familiar, una adquirida surge durante la vida del animal y una preexistente es cualquier cosa, de cualquier origen, que ya existía o estaba diagnosticada antes de la fecha de alta.
Congénita, hereditaria, adquirida y preexistente: lo que suele significar
Definiciones habituales y lectura típica de las pólizas. La definición que cuenta es la de tu contrato.
| Tipo | Qué es | Ejemplo típico | Trato habitual en la póliza |
|---|---|---|---|
| Congénita | Presente desde el nacimiento | Malformaciones articulares | Suele excluirse |
| Hereditaria | Transmitida por la genética familiar | Displasia de cadera o de codo | Suele excluirse, con excepciones según póliza |
| Adquirida | Aparece durante la vida del animal | Rotura degenerativa o traumática del cruzado | Cubierta si cumple carencia y cobertura |
| Preexistente | Anterior al alta, de cualquier origen | Cojera ya consultada o diagnóstico previo | Excluida en esa pata o articulación |
| Con predisposición de raza | Riesgo estadístico, sin enfermedad previa | Cruzado en rottweiler o golden | Depende: algunas pólizas la cubren y otras aplican exclusiones o recargos |
Lectura orientativa. Cada aseguradora define estos términos en sus condiciones generales y particulares.
La tabla deja ver un matiz que suele ignorarse: el cruzado, cuando es degenerativo, no es "hereditario" en sentido estricto, pero tiene razas predispuestas, y una aseguradora puede discutir si una rotura en un rottweiler de tres años es un accidente o la manifestación de una debilidad previa. Por el contrario, que la displasia suela excluirse no es una norma universal: hay pólizas que cubren su tratamiento cuando el animal estaba sano y sin diagnóstico en el momento del alta, y otras que lo dejan fuera salvo las pruebas diagnósticas. La palabra que importa es la que figura en el contrato.
Aquí entra la Ley 50/1980 de Contrato de Seguro. Su artículo 3 establece que las condiciones generales deben redactarse de forma clara y precisa y que se destacarán de modo especial las cláusulas limitativas de los derechos de los asegurados, que deberán ser específicamente aceptadas por escrito. Si una exclusión es limitativa o simplemente delimita el riesgo cubierto es una cuestión que se discute caso a caso, así que no conviene dar por hecho que cualquier exclusión puede anularse. Lo práctico es leer esas cláusulas antes de firmar y, si hay un desacuerdo después, plantearlo por escrito a la aseguradora (en la guía para leer una póliza se explica cómo localizarlas). Para tu caso concreto conviene confirmarlo con tu aseguradora o un profesional.
Carencia en traumatología y cirugía: cuánto tiempo debe pasar entre el alta y la lesión
El periodo de carencia es el tiempo, desde el alta, durante el cual ciertas coberturas todavía no funcionan. En seguros de mascotas es habitual que sea corto para accidentes, más largo para enfermedades y el más largo de todos para la cirugía derivada de una enfermedad. Algunas aseguradoras publican en sus preguntas frecuentes plazos del orden de 7 días para accidentes, 45 días para enfermedad y 6 meses para operaciones tras una enfermedad, pero son ejemplos: cada póliza fija los suyos, y hay pólizas con carencias menores o con plazos distintos para traumatología.
Calendario orientativo de carencias desde el alta
Plazos de ejemplo que algunas aseguradoras publican. Los de tu póliza figuran en las condiciones particulares.
Día del alta
Se firma el cuestionario de salud y empieza el contrato.
Todo lo que ya existe queda como preexistente.
Hacia 7 días
Suele activarse la cobertura de accidentes.
Un golpe en el parque ya puede entrar.
Hacia 45 días
Suele activarse la cobertura de enfermedad.
Consultas y pruebas por enfermedad.
Hacia 6 meses
Suele activarse la cirugía derivada de enfermedad.
Aquí suele caer la traumatología.
Hacia 12 meses
Renovación y nuevo límite anual.
Revisar cómo figura la lesión al renovar.
Estos plazos son ejemplos orientativos, no los de una póliza concreta. Hay contratos con carencias distintas o sin carencia en determinadas coberturas.
Un caso ilustrativo: imagina que el alta se firma el 1 de marzo y la cojera aparece el 10 de mayo, a poco más de dos meses. Si la lesión se tramita como enfermedad (rotura degenerativa) y la cirugía por enfermedad tiene carencia de 6 meses, la operación queda fuera aunque la carencia de enfermedad ya se haya cumplido. Si el siniestro se califica como accidente y la carencia de accidentes es de una semana, la lectura cambia. Por eso la calificación importa tanto como el calendario.
Las aseguradoras suelen basarse en el informe clínico y en las radiografías para decidir si hay degeneración previa o un traumatismo claro. Para entender las carencias en general y qué cobertura entra desde el primer día, está la guía sobre el periodo de carencia en el seguro de mascotas. En el contexto de la ortopedia, la regla práctica es simple: contratar con el perro sano y esperar a que acabe la carencia más larga es lo único que asegura que la póliza responderá cuando haga falta.
Simulación de una operación de 2.500 euros: cuánto pagas tú según el tipo de póliza
Para ver el efecto real de cada cláusula, se parte de un caso ilustrativo: una operación de ortopedia de 2.500 euros (pruebas, cirugía, hospitalización y medicación) sobre un perro ya asegurado. Las pólizas de la tabla son hipotéticas, con supuestos pensados para comparar, y no reproducen las condiciones de ninguna aseguradora real.
Quién paga qué en una operación de 2.500 €
Seis escenarios hipotéticos con la misma factura. Cifras ilustrativas, sin franquicias adicionales.
| Escenario | Condición que decide | Paga la aseguradora | Pagas tú |
|---|---|---|---|
| A. Póliza solo de consultas y urgencias | No incluye cirugía traumatológica | 0 € | 2.500 € |
| B. Descuento del 10% en traumatología | Descuento en cuadro, no reembolso | 0 € (descuento aparte) | 2.250 € |
| C. Reembolso del 80%, carencia cumplida, límite 3.000 € | Todo dentro del límite | 2.000 € | 500 € |
| D. Reembolso del 80%, límite anual 1.500 € | El límite corta el reembolso | 1.500 € | 1.000 € |
| E. Reembolso del "100%", límite 2.000 € | El 100% se aplica hasta el límite | 2.000 € | 500 € |
| F. Lesión dentro de carencia, o patología excluida por hereditaria o preexistente | Siniestro no cubierto | 0 € | 2.500 € |
Cálculo orientativo con supuestos del ejemplo. Si parte del límite ya se gastó en consultas o pruebas del mismo año, el reembolso disponible baja.
La comparación deja tres lecciones. La primera es que el porcentaje no es lo importante, el límite sí: el escenario D, con un 80%, deja pagar más que el E, con un "100%" que topa en 2.000 euros. La segunda es que un descuento en cuadro veterinario no es un seguro de la cirugía; es una rebaja que puede ser útil, pero no sustituye al reembolso. La tercera es que las situaciones de la fila F, carencia no cumplida, exclusión por hereditaria o preexistencia, convierten un seguro que parece completo en una cobertura de cero euros para esa operación concreta.
Una precisión sobre el "reembolso al 100%": cuando se anuncia, casi siempre es el 100% de lo que la póliza reconoce como cubierto, con un baremo máximo, un límite anual o por evento y, a veces, una franquicia. También cambia mucho si el reembolso se paga en clínicas concertadas, donde el abono puede ser directo, o en libre elección, donde se adelanta la factura y se reclama después. Las condiciones particulares dicen cuál es el caso.
¿Llegas a tiempo? Un árbol de decisión según el punto en el que estés
Casi todas las dudas se reducen a una pregunta de calendario: qué ha pasado ya y qué falta por pasar. Elige la opción que describe la situación del perro y se muestra una lectura orientativa. No sustituye a la póliza ni al veterinario, pero ordena los siguientes pasos.
¿En qué punto está tu perro?
Marca una opción para ver qué suele significar para el seguro.
Diagnóstico previo, cojeras antiguas y cuestionario de salud: cuándo se convierte en preexistente
Antes del alta, muchas aseguradoras piden un cuestionario o una declaración de salud, y a veces un certificado veterinario reciente. Ahí está el origen de la mayoría de conflictos posteriores. El artículo 10 de la Ley 50/1980 obliga al tomador a declarar, de acuerdo con el cuestionario que le someta el asegurador, todas las circunstancias por él conocidas que puedan influir en la valoración del riesgo, y lo exonera si no se le pregunta o si se trata de circunstancias no comprendidas en las preguntas.
Si la declaración es inexacta, la ley prevé consecuencias graduadas: el asegurador puede rescindir el contrato mediante declaración dirigida al tomador en el plazo de un mes desde que conoce la inexactitud; si el siniestro ocurre antes de esa declaración, la prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado; y si hubo dolo o culpa grave del tomador, el asegurador queda liberado del pago. En la práctica, omitir una cojera ya consultada es el camino más rápido para quedarse sin cobertura justo cuando se necesita.
Una confusión frecuente es pensar que la preexistencia exige un diagnóstico cerrado. En muchas pólizas basta con que conste una consulta por cojera, un tratamiento antiinflamatorio recurrente o una radiografía previa en la historia clínica. Ocurre al revés también: un perro que tuvo una cojera pasajera hace años, resuelta y sin secuelas, no tiene por qué contar como preexistente en todos los contratos, pero hay que leer la definición exacta. Cuando el historial clínico lo aporta la propia clínica, las coincidencias entre fechas se revisan con detalle.
Mientras la otra pata sigue sana, hay que mirar la cláusula de patologías bilaterales, si existe: algunas pólizas consideran que una lesión en un miembro par (rodillas, caderas, codos) y la misma lesión en el otro miembro son una sola condición, de modo que si la primera era preexistente o estaba excluida, la segunda también lo estaría. No todas lo hacen, y de ahí la importancia de preguntarlo por escrito. Para profundizar en cómo se tratan los antecedentes, está el artículo sobre seguro de mascotas y enfermedades preexistentes.
Razas con más riesgo de cruzado y displasia, y por qué importa al contratar
No todos los perros parten del mismo riesgo, y las aseguradoras lo saben. Un estudio del Royal Veterinary College (programa VetCompass, Reino Unido, 2023), que comparó 1.000 casos de rotura de ligamento cruzado craneal con 500.000 perros sin lesión, encontró que el riesgo, respecto a los mestizos, era mayor en el rottweiler (x3,66), el bichón frisé (x2,09), el west highland white terrier (x1,80) y el golden retriever (x1,69), y menor en razas como el chihuahua, el shih-tzu o el pastor alemán.
Razas con más riesgo, con su fuente
Un riesgo estadístico mayor no es un diagnóstico: la mayoría de perros de estas razas no sufre la lesión.
- Rottweilerx3,66
- Bichón friséx2,09
- West Highland White Terrierx1,80
- Golden retrieverx1,69
- Pastor alemáncitada
- Labrador y golden retrievercitadas
- Rottweiler y boxercitadas
- San Bernardo y mastinescitadas
Fuente del cruzado: estudio VetCompass del Royal Veterinary College (Pegram, O'Neill y colaboradores, 2023), según se recoge en prensa veterinaria. Displasia: guías divulgativas de clínicas y aseguradoras, sin cifras comparables.
Para el seguro, la raza pesa de tres maneras. Puede encarecer la prima, puede activar exclusiones específicas (algunas pólizas excluyen directamente ciertas patologías en razas predispuestas) y puede condicionar la edad máxima de contratación. Otros factores citados en la literatura divulgativa para el cruzado son el sobrepeso, la falta de forma física y, en ciertos estudios, que las hembras y los animales castrados presentan más casos. Todo esto es información general: qué hacer en el caso de un perro concreto lo decide su veterinario.
Si la raza es de las predispuestas, el interés de asegurar es mayor, pero también lo es el riesgo de que la póliza más barata sea la que menos cubre. Para comparar opciones con criterio, y sin dejarse llevar solo por el precio, se pueden consultar la comparativa de seguros para perros y el análisis de si merece la pena un seguro de salud para perros.
Límite anual, reembolso y copago: los números pequeños que deciden la factura
Una vez superados los filtros de cobertura, carencia y exclusiones, la factura la deciden tres parámetros que suelen estar en las condiciones particulares y no en el folleto: el límite anual, el porcentaje de reembolso y el copago o franquicia. El límite puede ser por año de seguro, por evento o patología o vitalicio para una misma enfermedad, y la diferencia es enorme para una lesión que se opera una vez y exige rehabilitación durante meses.
Descuento en el cuadro veterinario frente a reembolso real
Dos formas de decir "cubre traumatología" con efectos muy distintos en la factura.
- Se paga la factura con una rebaja en clínicas del cuadro.
- No hay límite anual que preocupe, pero tampoco un reembolso.
- El ahorro depende de la tarifa de la clínica elegida.
- Útil como complemento, no como protección frente a un gasto grande.
- Se comprueba el porcentaje exacto y las clínicas incluidas.
- Se devuelve un porcentaje de la factura cubierta.
- Hay un límite anual, por evento o por patología que topa el importe.
- Puede haber franquicia, baremo y carencia específica de cirugía.
- Cubre de verdad el riesgo de una operación de 2.000 € o más.
- Se comprueba cómo se tramita: pago directo o reembolso posterior.
Para quien compara primas, la clave es traducir cada póliza a la pregunta de la simulación: con esta factura, ¿cuánto paga el dueño? Una prima de 15 euros al mes con un límite de 1.000 euros no protege frente a una operación de 2.500, mientras que una prima más alta con límite anual de 3.000 a 5.000 euros y carencia de cirugía conocida sí puede hacerlo. Para el precio general de estos seguros y qué incluyen, véase cuánto cuesta un seguro veterinario.
Errores frecuentes al contar con el seguro para una operación de rodilla o cadera
Esperar al primer síntoma para contratar
Una cojera ya consultada convierte la articulación en preexistente.
Mejor: contratar con el perro sano y no tocar la póliza hasta cumplir carencias.
Creer que "traumatología" es cobertura de cirugía
Muchas veces es acceso con descuento, no reembolso.
Mejor: buscar en las condiciones la palabra cirugía y el límite asociado.
Ignorar la exclusión de hereditarias
La displasia suele chocar con ella y no se nota hasta reclamar.
Mejor: leer la definición exacta de congénito y hereditario antes de firmar.
Operar sin avisar a la aseguradora
Si la póliza exige comunicar o autorizar, el reembolso puede discutirse.
Mejor: consultar el procedimiento de siniestros y guardar el presupuesto.
Fijarse en el porcentaje y no en el límite
Un 100% con límite bajo deja más factura que un 80% con límite alto.
Mejor: calcular con una factura real de 2.500 € como en la simulación.
Omitir antecedentes en el cuestionario
Puede acabar en rescisión o pérdida de prestación (art. 10 LCS).
Mejor: declarar lo conocido y guardar copia del cuestionario firmado.
Qué hacer paso a paso si la lesión ya ha aparecido
Con un perro cojo y una póliza vigente, los primeros días importan más por el papeleo que por la prisa del seguro. Lo clínico lo marca el veterinario, y no conviene retrasar una decisión sanitaria por una duda de cobertura. Aun así, hay una secuencia administrativa que reduce el riesgo de discusión:
- Pedir a la clínica un informe con el diagnóstico, la fecha de inicio de los síntomas, la técnica propuesta y un presupuesto desglosado.
- Leer las condiciones particulares: fecha de alta, carencias, límite, porcentaje, exclusiones y el procedimiento de comunicación de siniestros.
- Comunicar el siniestro a la aseguradora por escrito (correo o área de cliente) antes de operar, si la póliza lo pide, y guardar el justificante.
- Conservar la historia clínica, las radiografías, las facturas y los justificantes de pago de todo el proceso.
- Presentar la solicitud de reembolso en el plazo que fije la póliza, con toda la documentación.
- Si hay denegación, pedirla por escrito con la cláusula concreta en que se funda y valorar la reclamación.
Si la respuesta de la aseguradora es una negativa, el primer paso es la reclamación formal ante su servicio de atención al cliente, que tiene que contestar en un plazo, y, si no se resuelve, la vía de la Dirección General de Seguros y Fondos de Pensiones. En la web hay dos guías prácticas: cómo reclamar al SAC de la aseguradora y cómo reclamar ante la DGSFP sin abogado. Una reclamación bien documentada, con el informe clínico y la cláusula citada, tiene más recorrido que una queja general.
Dudas habituales sobre seguro de perro, ligamento cruzado y displasia
¿Cuánto cuesta operar el ligamento cruzado de un perro?
Los rangos publicados por clínicas y aseguradoras en España se sitúan, de forma orientativa, entre 1.200 y 2.000 euros, con medias cercanas a 1.300 euros y cifras mayores en grandes ciudades o para técnicas como la TPLO o la TTA. A eso hay que sumar consultas, radiografías, medicación y rehabilitación.
El presupuesto de tu clínica es la referencia que cuenta, no estos rangos.
¿El seguro veterinario cubre la displasia de cadera?
Depende de la póliza. Muchas excluyen las enfermedades congénitas y hereditarias, y la displasia suele considerarse una de ellas, de modo que cubren las pruebas diagnósticas pero no el tratamiento o la cirugía. Otras sí cubren su tratamiento si el perro estaba sano en el alta. Una displasia diagnosticada antes de contratar es preexistente y casi siempre queda excluida.
¿Qué carencia tiene la traumatología o la cirugía?
No hay un plazo único. Algunas aseguradoras publican 7 días para accidentes, 45 días para enfermedad y 6 meses para cirugía tras enfermedad, pero son ejemplos: el plazo que cuenta es el de las condiciones particulares de tu póliza. Si la lesión ocurre dentro de la carencia, el siniestro no se cubre aunque la póliza esté vigente.
¿Cuánto cuesta operar una displasia en un perro?
Los rangos orientativos van de unos 500 a 1.500 euros para osteotomías pélvicas y de 2.000 a 5.000 euros por cadera para la prótesis total, con importes que se duplican si la afectación es bilateral. El tratamiento conservador se cita en 50 a 150 euros al mes. Qué opción procede lo decide el veterinario.
¿Qué enfermedades hereditarias se excluyen en un seguro de perro?
La lista la fija cada póliza, pero lo habitual es que excluya las congénitas y hereditarias en general o que nombre algunas (displasias, problemas oculares o cardíacos de raza). Hay que buscar la definición exacta en las condiciones generales y comprobar si las exclusiones aparecen destacadas, como pide el artículo 3 de la Ley de Contrato de Seguro para las cláusulas limitativas.
¿El reembolso del 100% de una cirugía significa que no pago nada?
No necesariamente. El 100% se aplica sobre lo que la póliza reconoce como cubierto y hasta su límite anual o por evento, y puede haber franquicia o baremo. En la simulación, un "100%" con límite de 2.000 euros dejaba 500 euros a cargo del dueño en una operación de 2.500.
¿Y si el perro ya cojea o ya tiene diagnóstico cuando se contrata la póliza?
Se declara. El artículo 10 de la Ley de Contrato de Seguro exige declarar las circunstancias conocidas que pregunte el cuestionario, y ocultarlas puede llevar a la rescisión o a perder la prestación. Lo habitual es que la articulación afectada quede excluida por preexistente, aunque el perro pueda asegurarse para otros riesgos.
Sigue explorando este tema
- ⏳ El periodo de carencia en el seguro de mascotas: qué es, cuánto dura y qué se cubre desde el primer día
- 🩺 Seguro de mascotas y enfermedades preexistentes: qué cubre y qué opciones tienes
- 💶 Cuánto cuesta un seguro veterinario y qué incluye: guía de precios y coberturas 2026
- 🐕 ¿Merece la pena un seguro de salud para perros? Precios y coberturas 2026
- 🔗 Seguro veterinario rechaza el reembolso: qué hacer y reclamar
- 🔗 Seguro para bulldog francés y razas braquicéfalas: qué excluyen
Antes de firmar el presupuesto, tres cláusulas y un papel
Casi todo lo que decide si el seguro paga una operación de ortopedia se resuelve antes de que el perro cojee: la fecha de alta frente a las carencias, la definición de hereditario y preexistente y el límite anual de reembolso. Quien tiene esas tres cláusulas localizadas en la póliza sabe, con una factura de 2.500 euros delante, qué parte tendrá que adelantar y cuál puede reclamar. Quien no las ha leído se entera con el presupuesto sobre la mesa.
El papel que completa el cuadro es el informe clínico con la fecha de los primeros síntomas, porque es la prueba que la aseguradora usará para calificar la lesión. Lo accionable hoy: abrir la póliza, subrayar esas tres cláusulas, anotar la fecha de alta y, si el perro está sano, dejar guardada una revisión veterinaria reciente. Es el modo más barato de llegar a tiempo, y vale tanto para un cruzado como para una displasia. Para el caso concreto de tu perro, conviene confirmarlo con tu aseguradora o un profesional.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 3 y 10)
- Dirección General de Seguros y Fondos de Pensiones: información al consumidor y reclamaciones
- Consejo General de Colegios Veterinarios de España: información profesional y colegial
- Royal Veterinary College, VetCompass: investigación sobre razas y enfermedades en perros
Los importes de este artículo son órdenes de magnitud recogidos de información pública de clínicas y aseguradoras, sin valor de tarifa oficial, y las simulaciones son ejemplos con supuestos propios. Las condiciones reales de cada póliza figuran en su documentación contractual.