
Una llamada un martes por la tarde: un familiar ha tenido un accidente y no lo ha superado. Entre los papeles de la casa aparece la póliza de seguro de vida, y alguien recuerda que "si es por accidente, pagan el doble". La frase suena a alivio en medio de un mal momento, pero enseguida llega la pregunta incómoda: ¿lo que ocurrió cuenta como accidente para la aseguradora?
La respuesta corta es que el doble capital por muerte accidental solo se activa cuando la muerte encaja en la definición de accidente que recoge la ley y, sobre todo, la póliza concreta. El artículo 100 de la Ley de Contrato de Seguro (LCS) lo describe como una lesión corporal derivada de una causa violenta, súbita, externa y ajena a la intencionalidad del asegurado. Un choque, una caída o un ahogamiento suelen cumplirlo. Un infarto, un ictus o una enfermedad de evolución rápida, en general, no.
Esta guía recorre la definición palabra por palabra, ofrece una tabla con 15 situaciones reales y un veredicto orientativo para cada una, explica el plazo entre accidente y fallecimiento que suelen fijar las pólizas, las exclusiones más litigadas (alcohol, drogas, deportes de riesgo) y la diferencia con un seguro de accidentes independiente. Es información general basada en la Ley 50/1980 tal como figura en el BOE; los ejemplos son ilustrativos y cada caso depende de lo que ponga el contrato, así que para una situación concreta conviene confirmarlo con la aseguradora o con un profesional.
Seguro de vida con muerte accidental y doble capital: cómo funciona la garantía
El seguro de vida de riesgo paga un capital al beneficiario cuando fallece el asegurado, sea cual sea la causa, salvo las exclusiones que figuren en la póliza. Sobre esa cobertura básica, muchas aseguradoras ofrecen una garantía complementaria de muerte por accidente: si el fallecimiento es accidental, se abona un capital adicional. A veces es igual al básico (de ahí lo de "doble capital") y a veces mayor si el accidente es de circulación (el "triple capital").
Conviene tener claro desde el principio que la ley no obliga a pagar doble. El doble o triple capital es un pacto contractual: existe porque la póliza lo recoge, con los multiplicadores y condiciones que la aseguradora haya fijado. Por eso, antes de preguntarse si un hecho es accidente, hay que mirar en las condiciones particulares si la garantía está contratada, qué capital adicional tiene y desde cuándo está en vigor.
Otra precisión útil: "doble capital" puede significar dos cosas. En unas pólizas, el fallecimiento accidental paga el capital básico más otro igual, de modo que el total es el doble. En otras, se paga un capital distinto, fijado en la garantía de accidentes, que sustituye al básico. El ejemplo siguiente usa la primera fórmula, la más extendida, con cifras redondas e inventadas para ilustrar el mecanismo.
Ejemplo ilustrativo: capital base de 100.000 euros con garantía de accidente
Cifras orientativas e inventadas para explicar el mecanismo. Los multiplicadores, topes y condiciones reales figuran en tu póliza.
Fíjate en que la diferencia entre el primer y el segundo escenario es de 100.000 euros en este ejemplo. Con una cantidad así sobre la mesa, es normal que la aseguradora revise con lupa la causa de la muerte y que la familia quiera conocer exactamente qué se exige. De ahí la importancia de entender el concepto de accidente antes de reclamar.
Qué es un accidente según la ley: las cuatro ideas del artículo 100 LCS
El artículo 100 LCS, en la sección dedicada al seguro de accidentes, dice que, sin perjuicio de la delimitación del riesgo que las partes efectúen en el contrato, se entiende por accidente la lesión corporal que deriva de una causa violenta, súbita, externa y ajena a la intencionalidad del asegurado, que produzca invalidez temporal o permanente o muerte. Hay dos cosas en esa frase que la mayoría de lectores pasa por alto. La primera es que la ley deja a las partes margen para precisar o acotar la definición. La segunda es que exige una lesión corporal: no basta con que el asegurado muera, tiene que haber un daño físico producido por un hecho de ese tipo.
En la práctica, la mayoría de las pólizas españolas copian la definición legal o la reformulan con palabras parecidas, y añaden después una lista de supuestos que sí se consideran accidente (por ejemplo, ahogamiento o asfixia accidentales) y otra de supuestos que no (enfermedades, infartos, ictus, hernias, intervenciones quirúrgicas). Esa letra pequeña es la que decide los casos dudosos, y la ley exige que las cláusulas que limitan derechos del asegurado se destaquen de modo especial y se acepten específicamente por escrito (artículo 3 LCS).
Violenta y súbita: el golpe, no el desgaste
"Violenta" no significa que haya agresión. Se refiere a una fuerza o agente que actúa con intensidad sobre el cuerpo: un impacto, una caída, el agua que entra en los pulmones, el calor de un incendio. "Súbita" apunta a que el hecho ocurre de forma repentina e inesperada, no como resultado de un proceso lento. Por eso una dolencia que se desarrolla durante meses, aunque acabe de forma brusca, queda del lado de la enfermedad.
Externa: la causa viene de fuera del organismo
Este es el filtro que separa el accidente de la enfermedad. Un infarto nace de dentro del cuerpo (arterias, corazón), mientras que un golpe, una descarga eléctrica o un gas tóxico llegan desde fuera. Cuando intervienen las dos cosas a la vez (alguien sufre un desmayo por una dolencia y se cae por unas escaleras), las pólizas y los tribunales discuten cuál fue la causa determinante, y muchos contratos hablan de causa "directa y exclusiva".
Ajena a la intencionalidad: sin querer el resultado
El accidente no puede ser buscado por el asegurado. El artículo 102 LCS lo recoge de forma expresa: si el asegurado provoca intencionadamente el accidente, el asegurador queda liberado, y si es el beneficiario quien causa dolosamente el siniestro, queda nula la designación a su favor. Ahora bien, la imprudencia no es intencionalidad: quien cruza con el semáforo en rojo o sube a una escalera sin sujetarla no quiere hacerse daño. Que el asegurado fuera torpe o descuidado no basta, por sí solo, para negar el pago, salvo que el contrato recoja una exclusión específica y válida.
Que produzca muerte: la consecuencia que activa la garantía
La definición legal de accidente incluye también la invalidez temporal o permanente, pero el doble capital por fallecimiento solo mira la muerte. Si el asegurado sobrevive con secuelas, entran en juego otras coberturas (invalidez permanente, incapacidad temporal) que se explican en el artículo sobre si el seguro de vida cubre la invalidez absoluta. Aquí interesa lo que ocurre cuando la lesión accidental acaba con la vida de la persona asegurada.
Quince situaciones reales: ¿cuenta como accidente para el doble capital?
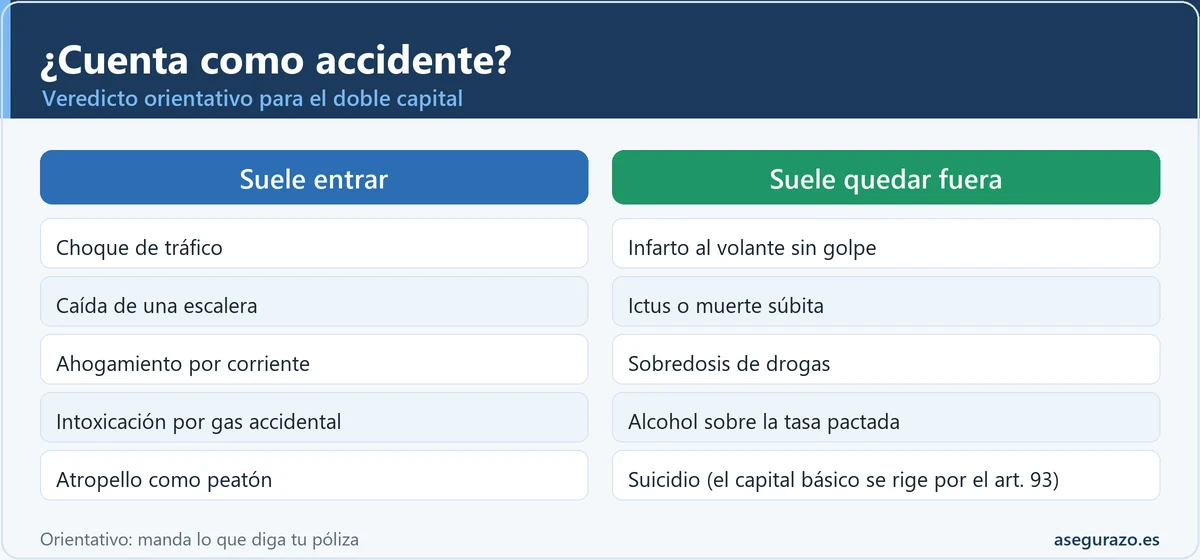
Las definiciones se entienden mejor con ejemplos. La tabla siguiente reúne quince situaciones frecuentes y un veredicto orientativo: "suele entrar" significa que, con las definiciones habituales, encaja como accidente; "depende" indica que se discute o varía de una póliza a otra; "suele quedar fuera" señala lo que normalmente se trata como enfermedad o está excluido. No son sentencias ni criterios de ninguna aseguradora concreta, sino una guía para saber qué mirar en el contrato.
| Situación | Veredicto orientativo | Por qué |
|---|---|---|
| 1. Choque de coche en autovía, sin otros factores | Suele entrar | Causa violenta, súbita y externa. Si es de circulación, algunas pólizas aplican además el triple capital. |
| 2. Atropello de un peatón al cruzar | Suele entrar | Impacto externo. Conviene mirar si la póliza define "accidente de circulación" para peatones. |
| 3. Caída desde una escalera de mano al cambiar una bombilla | Suele entrar | Lesión por golpe, sin intención. La imprudencia leve no suele ser causa de exclusión. |
| 4. Ahogamiento en la playa por una corriente fuerte | Suele entrar | Muchas pólizas incluyen expresamente ahogamiento y asfixia accidentales. |
| 5. Intoxicación por monóxido de carbono de una caldera defectuosa | Suele entrar | Agente tóxico externo. Se discute más si la exposición fue lenta que si fue puntual. |
| 6. Golpe de calor o insolación en una excursión | Depende | Hay causa externa, pero algunas pólizas la tratan como enfermedad y otras la incluyen de forma explícita. |
| 7. Infarto al volante: el coche se detiene en el arcén sin golpe | Suele quedar fuera | La causa es una enfermedad cardiaca, no un hecho externo. |
| 8. Infarto al volante que provoca un choque con muerte por politraumatismo | Depende | Se discute qué fue lo determinante, el infarto o el impacto. Pesan el informe forense y la redacción del contrato. |
| 9. Infarto durante un esfuerzo físico (cargar muebles, correr) | Depende | El esfuerzo no suele considerarse causa externa violenta. Algunas pólizas lo excluyen de forma expresa. |
| 10. Caída por las escaleras tras un desmayo causado por una enfermedad | Depende | La lesión es accidental, pero su origen está en una dolencia. Todo gira en torno a la causa principal. |
| 11. Sobredosis de drogas no prescritas | Suele quedar fuera | Las pólizas suelen excluir el consumo de estupefacientes y se cuestiona la ausencia de voluntad. |
| 12. Accidente de tráfico con alcoholemia por encima de la tasa legal | Suele quedar fuera | Exclusión muy habitual, aunque debe estar destacada y aceptada por escrito (art. 3 LCS). |
| 13. Accidente en moto sin casco | Depende | La ley no lo excluye por sí misma. Solo cuenta si la póliza recoge una cláusula válida al respecto. |
| 14. Accidente practicando parapente, escalada o buceo | Depende | Muchas pólizas excluyen estos deportes o los cubren solo con sobreprima o declaración previa. |
| 15. Suicidio | Suele quedar fuera del doble capital | No es ajeno a la voluntad. El capital básico se rige por el art. 93 LCS (cubierto tras un año, salvo pacto). |
Veredictos orientativos y generales. La respuesta real depende de las definiciones, exclusiones y pruebas de cada caso.
Un detalle de la última fila merece subrayarse: que un hecho quede fuera del doble capital no significa que quede fuera del capital básico. El suicidio es el ejemplo más claro. El artículo 93 LCS establece que, salvo pacto en contrario, el riesgo de suicidio queda cubierto a partir de un año desde la conclusión del contrato, de modo que el capital normal puede pagarse aunque no se active el adicional por accidente. El detalle de esa cobertura está en la guía sobre carencia, enfermedad y suicidio en el seguro de vida.
¿Un infarto es accidente en el seguro de vida? Ictus, muerte súbita y otras dudas
Es la pregunta más repetida, y la respuesta general es que un infarto no es un accidente a efectos del doble capital: es una enfermedad cardiovascular, aunque ocurra de forma brusca e inesperada. Lo mismo vale para el ictus, la embolia, el aneurisma o la llamada muerte súbita. El hecho de que sea repentino no basta, porque la definición exige además una causa externa, y en estos casos la causa está dentro del organismo.
Los casos que generan reclamaciones son los mixtos. Un ejemplo habitual: una persona sufre un infarto mientras conduce, pierde el control y choca. La aseguradora sostiene que la muerte fue natural y que el choque fue una consecuencia; la familia sostiene que murió por las lesiones del impacto. Entre ambas posturas decide el informe forense o la autopsia, que suele indicar si el corazón ya había fallado antes del golpe o si el fallecimiento se debió al traumatismo. Sin ese dato médico, ninguna de las dos partes puede sostener su versión con solidez.
Hay otra variante: el infarto provocado por un accidente previo, como un golpe fuerte en el pecho o un susto grave asociado a un hecho externo. En esos casos, la cadena de causas sí parte de un accidente, y la discusión se traslada a si el vínculo entre la lesión inicial y la muerte está demostrado médicamente. Cuanto más claro sea el informe que lo explique, más fácil resulta defender que el fallecimiento fue consecuencia del accidente.
Lo práctico para las familias se resume en dos ideas. Primero, no dar por perdido el doble capital solo porque haya una enfermedad de fondo, y segundo, no dar por seguro que se cobrará por el mero hecho de que hubiera un golpe. Lo que importa es qué desencadenó la muerte y qué dice el expediente médico y policial. Y, si hay dudas, la fórmula más prudente es reclamar el capital básico, que no depende de esta discusión, y plantear por separado el adicional.
Accidente de tráfico y accidente laboral: dos terrenos con reglas propias
Seguro de vida y accidente de tráfico con fallecimiento
El tráfico es el escenario más claro para la garantía de accidente y también el que más a menudo lleva multiplicadores especiales. Algunas pólizas pagan el doble en cualquier accidente y el triple si el fallecimiento ocurre en circulación, ya sea como conductor, pasajero o peatón. Conviene leer cómo define el contrato la "circulación": no es lo mismo un vehículo en marcha por una vía pública que uno en una finca privada o durante una competición, que normalmente se excluye.
Hay un efecto menos conocido. En los seguros de personas, el artículo 82 LCS impide a la aseguradora subrogarse en los derechos del asegurado frente al tercero responsable. Dicho de forma sencilla: lo que paga el seguro de vida no se descuenta de lo que pueda corresponder a la familia por parte del responsable del accidente o de su aseguradora (en tráfico, a través del baremo). Son vías distintas y, en principio, compatibles. Para hacerse una idea del segundo cálculo existe la calculadora orientativa de indemnización por accidente de tráfico, aunque cada caso lo valora un profesional.
Fallecimiento por accidente laboral
En el ámbito laboral hay dos conceptos que se confunden con facilidad. El de la Seguridad Social es más amplio: el artículo 156 de la Ley General de la Seguridad Social considera accidente de trabajo toda lesión corporal que el trabajador sufra con ocasión o por consecuencia del trabajo, incluidos los ocurridos al ir o volver del lugar de trabajo, y presume laborales, salvo prueba en contrario, las lesiones sufridas en el tiempo y lugar de trabajo. Con esa lógica, algunos infartos en el puesto de trabajo se reconocen como accidente laboral a efectos de prestaciones públicas.
El de un seguro de vida privado es otro: manda lo que diga la póliza y la definición del artículo 100 LCS. Que la Seguridad Social califique un hecho como accidente de trabajo no obliga a la aseguradora privada a aplicar el doble capital, y al revés. Tampoco son equivalentes las dos prestaciones: las públicas (viudedad, orfandad) y el capital del seguro son independientes. Si el seguro viene de un convenio colectivo o de una póliza de empresa, hay que pedir las condiciones concretas, porque a veces fijan un capital específico por muerte accidental en el trabajo.
Alcohol, drogas, deportes de riesgo y otras exclusiones habituales
El artículo 91 LCS dice que, en el seguro de muerte, el asegurador solo se libera de su obligación si el fallecimiento se produce por alguna de las circunstancias expresamente excluidas en la póliza. Esa frase pone el foco donde corresponde: lo que no esté claramente excluido no puede invocarse de forma genérica. Las exclusiones más frecuentes en las garantías de accidente son estas.
- Alcohol y drogas: conducir con una tasa superior a la legal o con estupefacientes no prescritos.
- Deportes de riesgo: paracaidismo, parapente, alpinismo, buceo profundo, deportes de motor o boxeo, salvo que se contraten expresamente.
- Competiciones y pruebas con vehículos de motor, aunque sean amistosas.
- Actos delictivos del asegurado, riñas y participación en apuestas peligrosas.
- Suicidio y autolesiones, por falta de involuntariedad.
- Conducir sin permiso o sin la habilitación necesaria.
- Guerra y energía nuclear, a menudo con matices para catástrofes naturales y terrorismo, que dependen de la normativa de riesgos extraordinarios.
Alcohol y drogas: la exclusión que más se discute
Casi todas las controversias de este tipo giran en torno a tres preguntas: qué tasa se había pactado como límite (la legal de tráfico, otra o ninguna), si la cláusula está destacada y firmada de forma específica, y si el alcohol fue la causa del accidente o solo una circunstancia que coincidió con él.
La aseguradora debe aportar la prueba (analítica, atestado, informe de la autoridad) y la familia puede cuestionarla. Un resultado sin cadena de custodia clara, una cláusula escondida en las condiciones generales o una tasa por debajo del límite pactado son los puntos que más conviene revisar al reclamar. El caso de la conducción con alcohol, con sus matices en el seguro de coche, se explica en la guía sobre qué cubre el seguro si se conduce bajo los efectos del alcohol.
Una cuestión técnica que se repite: los tribunales distinguen entre las cláusulas que delimitan el riesgo (qué cubre la póliza en origen) y las que limitan derechos del asegurado una vez cubierto el riesgo. Las segundas deben cumplir el artículo 3 LCS, es decir, destacarse y aceptarse por escrito. Dónde se coloca cada exclusión es, justamente, uno de los terrenos más debatidos, y por eso en una reclamación seria conviene pedir la póliza completa firmada y comprobar la ubicación y la firma de cada limitación.
Lo mismo ocurre con los deportes de riesgo. Si el asegurado los practicaba y la póliza lo preguntaba en el cuestionario, hay que revisar qué se contestó; si no se preguntaba, el artículo 10 LCS exonera de declarar lo que no estaba en el cuestionario. Para el cuestionario de salud y hábitos conviene leer la guía sobre enfermedades preexistentes y seguro de vida.
El plazo entre el accidente y la muerte: la línea de los 12 meses
Un accidente grave no siempre acaba con la vida de inmediato. Una persona puede pasar semanas en una UCI y fallecer por complicaciones tiempo después. Para esos casos, muchas pólizas fijan una ventana temporal: el fallecimiento debe producirse dentro de un plazo contado desde el accidente (en numerosas condiciones generales, de 365 días o 12 meses, aunque otras fijan plazos distintos) para que se aplique el doble capital. La Ley de Contrato de Seguro no impone ese número, por lo que depende por completo de lo pactado.
Dos detalles evitan malentendidos. El primero es que el plazo suele contarse desde la fecha del accidente, no desde el alta hospitalaria ni desde el diagnóstico. El segundo es que lo habitual es que el fallecimiento deba ser consecuencia directa de las lesiones. Si pasados cuatro meses el asegurado muere por una enfermedad ajena al accidente, el plazo no cambia la valoración.
Línea de tiempo orientativa con un plazo de 12 meses (ejemplo: accidente el 10 de marzo)
Este plazo es uno de los puntos que más conviene revisar cuando se reclama, sobre todo si aparece en una cláusula poco visible de las condiciones generales. Si el fallecimiento ocurre justo en el límite, o si la póliza no define desde cuándo se cuenta, conviene reclamar por escrito y pedir a la aseguradora que explique por qué aplica ese criterio.
Seguro de accidentes frente a seguro de vida con doble capital
Los dos productos se confunden, y la diferencia importa a la hora de reclamar. El seguro de accidentes es un contrato independiente, regulado en los artículos 100 a 104 LCS, que solo cubre hechos accidentales. Su cobertura incluye normalmente fallecimiento, invalidez permanente (con un baremo de porcentajes, como prevé el artículo 104), incapacidad temporal y, si se pacta, gastos de asistencia sanitaria (artículo 103). El seguro de vida, en cambio, cubre el fallecimiento por cualquier causa no excluida, y el accidente solo aparece como capital adicional.
Seguro de vida con garantía de accidente
- Paga el capital básico por cualquier causa de muerte no excluida
- Añade un capital extra solo si el fallecimiento es accidental
- Hay beneficiarios designados, que cobran directamente (art. 88 LCS)
- Es habitual un plazo máximo entre accidente y muerte
- Si la muerte no es accidental, no se aplica el extra
Seguro de accidentes independiente
- Solo cubre hechos accidentales, no enfermedades
- Puede incluir invalidez permanente con baremo en la póliza
- Suele sumar incapacidad temporal y gastos sanitarios si se pactan
- Es compatible con otros seguros, aunque debe comunicarse (art. 101 LCS)
- La muerte por enfermedad no genera ningún pago
El artículo 101 LCS obliga a comunicar al asegurador la existencia de otro seguro de accidentes sobre la misma persona. Lo curioso es lo que dice a continuación: si se incumple ese deber, solo puede dar lugar a una reclamación por daños y perjuicios, y el asegurador no puede deducir de la suma asegurada cantidad alguna por ese motivo. Eso significa que los capitales por accidente de varias pólizas, en principio, se suman en lugar de repartirse. Para el caso de varios seguros de vida a la vez existe una guía propia: se puede tener más de un seguro de vida a la vez.
¿Cuál conviene? No hay respuesta única. El seguro de vida con doble capital resuelve la protección económica de la familia ante una muerte, y el accidente es un añadido. El seguro de accidentes sirve sobre todo a quien necesita cobertura por invalidez o baja tras un accidente, por ejemplo por su actividad o por no tener otra protección. En muchos casos se complementan, y lo más sensato es comparar qué está ya cubierto antes de pagar por duplicado.
Cómo se reclama el doble capital: pruebas, plazos y pasos
La carga de demostrar los hechos suele ser compartida: la familia debe acreditar que hubo un accidente y que fue la causa de la muerte, y la aseguradora debe justificar cualquier exclusión que invoque. Cuanta más documentación objetiva exista, menos espacio queda para interpretaciones. Estos son los pasos que ordenan una reclamación sólida.
- Reunir el certificado de defunción y, si existe, el informe forense o la autopsia. Es la pieza que mejor responde a "de qué murió".
- Documentar el accidente: atestado policial o parte de la Guardia Civil, informes de urgencias, parte de accidente laboral o diligencias judiciales según el caso.
- Comunicar el siniestro por escrito a la aseguradora y conservar el justificante. El artículo 16 LCS fija 7 días desde que se conoce el hecho, salvo plazo más amplio en la póliza, y el incumplimiento solo permite reclamar los daños que cause.
- Pedir la póliza completa, con condiciones generales, particulares y especiales, firmada, para ver la definición de accidente, exclusiones y plazos.
- Exigir una respuesta motivada. Si la aseguradora deniega el doble capital, que indique qué cláusula aplica y con qué prueba.
- Reclamar por la vía habitual: servicio de atención al cliente, DGSFP y, si no hay solución, el juzgado, que será el del domicilio del asegurado (art. 24 LCS).
Los plazos que más se manejan son tres. Las acciones derivadas del contrato de seguros de personas prescriben a los cinco años (artículo 23 LCS). Si la aseguradora tarda en pagar, el artículo 20 LCS prevé intereses de demora desde que pasan tres meses del siniestro o cuarenta días de la declaración sin abonar el importe mínimo que deba. Y el beneficiario tiene derecho a cobrar directamente, incluso frente a reclamaciones de herederos legítimos o acreedores (artículo 88). Para los detalles de cada vía hay guías sobre qué hacer si el seguro rechaza el siniestro, el SAC de la aseguradora y cómo reclamar a la DGSFP sin abogado.
Un punto que a veces se olvida: si hay varios beneficiarios o el beneficiario es genérico (por ejemplo, "los hijos" o "los herederos" del tomador), el reparto sigue los artículos 85 y 86 LCS. Quién cobra y cómo lo explica la guía sobre beneficiarios del seguro de vida.
Errores frecuentes al dar por hecho que algo es accidente
Creer que un infarto brusco es un accidente porque fue "repentino".
Dar por hecho que el doble capital existe sin mirar la póliza.
Contar el plazo desde el alta o desde el diagnóstico.
Aceptar una negativa por alcohol sin pedir la prueba ni la cláusula.
Pensar que accidente laboral en la Seguridad Social obliga al seguro privado.
No comunicar el siniestro o hacerlo solo de palabra.
Dudas habituales sobre la muerte accidental y el doble capital
¿Un infarto cuenta como accidente en un seguro de vida?
¿Cuánto se cobra con la doble indemnización por accidente?
¿Hay un plazo entre el accidente y la muerte para cobrar el doble?
¿Es lo mismo un seguro de accidentes que un seguro de vida?
¿Qué exclusiones son más habituales en la muerte accidental?
¿Y si el fallecimiento es por un accidente laboral?
¿Se puede cobrar el seguro de vida y reclamar además al responsable del accidente?
Guías relacionadas
- 🍷 ¿Qué cubre el seguro si se conduce bajo los efectos del alcohol?
- ⚖️ Seguro de vida: carencia, enfermedad y suicidio
- 🚗 Calculadora orientativa de indemnización por accidente de tráfico
- 🩺 ¿El seguro de vida cubre la invalidez absoluta?
- 🔗 Seguro de vida con enfermedades graves: qué cubre de verdad
- 🔗 Seguro de vida del convenio colectivo: qué cubre y quién cobra
- 🔗 Seguro de vida fumador, vapeo y deporte de riesgo: qué declarar
Leer la póliza antes de que haga falta: la mejor forma de proteger el doble capital
El doble capital por muerte accidental funciona bien cuando la causa de la muerte es nítida y mal cuando hay zonas grises: enfermedades de fondo, alcohol, deportes, plazos. La mayoría de esas zonas grises se pueden despejar antes del siniestro, con una lectura tranquila de tres cosas: la definición de accidente en el contrato, la lista de exclusiones y el plazo entre accidente y fallecimiento.
Un buen ejercicio es guardar una copia de la póliza completa donde la familia pueda encontrarla y anotar en una hoja el nombre del beneficiario, la compañía y el número de póliza. Si algún día hace falta reclamar, esa carpeta ahorra semanas y evita que una negativa por "falta de documentación" se convierta en un obstáculo añadido.
Fuentes y dónde comprobarlo
- Ley 50/1980, de Contrato de Seguro (BOE): artículos 3, 16, 20, 23, 82 a 93 y 100 a 104
- Ley General de la Seguridad Social (BOE): artículo 156, concepto de accidente de trabajo
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y consultas
- Consorcio de Compensación de Seguros: riesgos extraordinarios