
Imagina que son las once de la noche y te llama tu hermana desde un hospital de Praga. Se ha roto la cadera en una escalera, la han operado esa misma tarde y el médico le ha dicho que "lo ideal sería volver a España cuanto antes". Ella tiene un seguro de viaje contratado desde casa, la Tarjeta Sanitaria Europea en la cartera y ninguna idea de quién organiza ni quién paga un traslado así.
La repatriación es la cobertura que más se cita en los folletos de seguros de viaje y la que menos se explica. Se vende como garantía estrella, pero casi nadie sabe quién decide que hace falta, qué medio de transporte se usa, hasta dónde llega el límite de la póliza ni qué parte del problema no resuelve la TSE. Y existen dos repatriaciones distintas: la de una persona viva que está enferma o herida, y la de una persona fallecida.
Esta guía separa las dos, explica el criterio médico que hay detrás de cada decisión, pone órdenes de magnitud a lo que cuesta hacerlo por tu cuenta y señala lo que la Tarjeta Sanitaria Europea no cubre. Al final tienes un árbol de decisión para ubicar tu caso y los errores que más reclamaciones generan.
Repatriación en el seguro de viaje: qué es y qué no es
En un seguro de viaje, la repatriación es el servicio por el que la aseguradora (o la compañía de asistencia con la que trabaja) organiza y paga el traslado de una persona desde el lugar donde ha tenido el problema hasta su domicilio o hasta un hospital cercano a él. No es un reembolso que tú adelantas y reclamas después: lo normal es que sea un servicio que la central de asistencia gestiona de principio a fin, con su propio personal médico y sus proveedores de transporte.
Lo que la repatriación no es importa tanto como lo que es. No es un billete de vuelta por si te aburres del viaje, ni un derecho a que te lleven a casa porque en tu ciudad estarías más cómodo. Tampoco es lo mismo que el pago de la factura del hospital en el extranjero: esa es otra cobertura, la de gastos médicos, que tiene su propio límite y que explicamos en la guía sobre pago directo o reembolso de gastos médicos.
Conviene tener claro también que la palabra se usa para tres situaciones diferentes: repatriación sanitaria (traslado de un paciente), repatriación de fallecidos (traslado de restos mortales) y, en algunas pólizas, regreso anticipado (volver antes por un motivo grave en casa). Cada una tiene sus reglas, sus documentos y sus exclusiones, y mezclarlas es la fuente de la mayoría de los malentendidos.
Cuatro coberturas que se confunden bajo la palabra repatriación
| Cobertura | Qué organiza | Quién decide | Límite habitual | Suele quedar fuera |
|---|---|---|---|---|
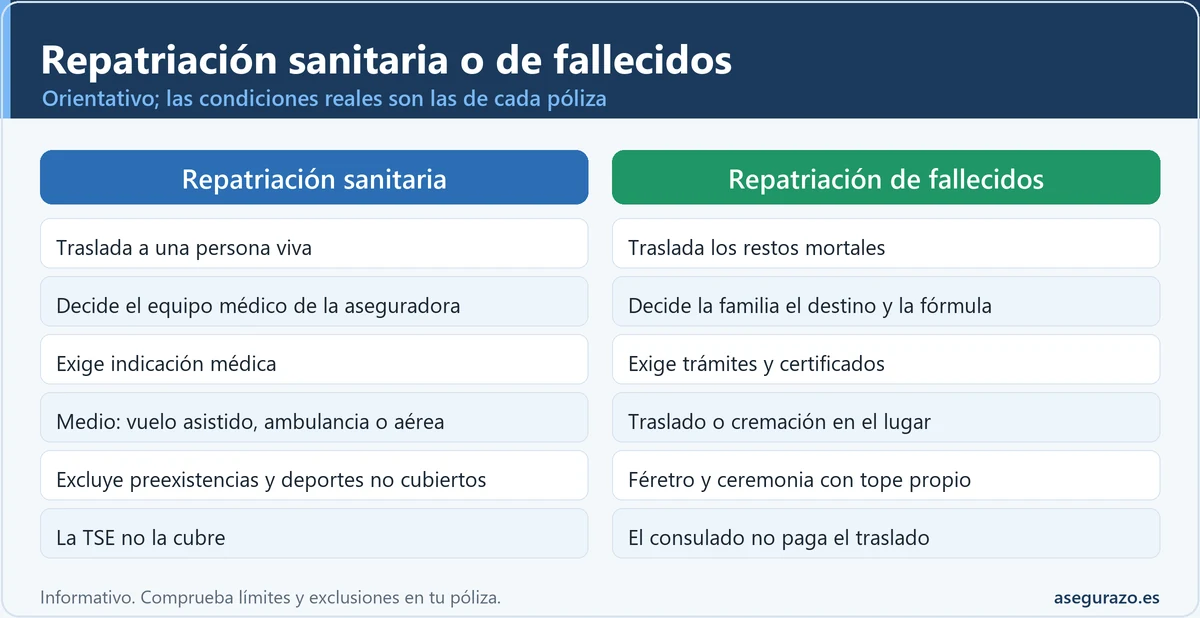
| Repatriación sanitaria | Traslado de una persona enferma o herida a su domicilio o a un hospital próximo | Equipo médico de la aseguradora, con el médico que te atiende | Frecuente que sea sin tope numérico o con tope alto, según póliza | Enfermedades preexistentes, deportes excluidos, falta de indicación médica |
| Traslado a otro centro | Ambulancia a un hospital mejor equipado dentro del país o la región | Equipo médico de la aseguradora | Suele ir dentro de la asistencia sanitaria o de la repatriación | Traslados por preferencia personal o por comodidad |
| Repatriación de fallecidos | Trámites y traslado de los restos mortales a España | La familia decide destino y fórmula; la aseguradora gestiona | Traslado a menudo cubierto; féretro y ceremonia con tope propio | Ceremonia, entierro local, lápida o gastos que superan el tope |
| Regreso anticipado | Billete para volver antes del fin del viaje | La póliza, según el motivo (por ejemplo, fallecimiento de un familiar directo) | Importe del billete de vuelta, según condiciones | Motivos que no figuran en la lista cerrada de la póliza |
Esquema orientativo y de carácter general. Los límites, definiciones y exclusiones exactos son los de las condiciones generales y particulares de cada póliza.
Repatriación sanitaria: cuándo se activa y qué incluye
La repatriación sanitaria se activa cuando una enfermedad súbita o un accidente durante el viaje obliga a recibir tratamiento o recuperación en otro lugar. El punto de partida es siempre una indicación médica: no basta con que lo pidas tú o tu familia. Si el hospital local puede tratarte bien y tu estado permite esperar, lo habitual es que la aseguradora prefiera que te recuperes allí y pague los gastos médicos, en lugar de mover a un paciente que no necesita ser movido.
Cuando sí procede, lo que suele incluir es un paquete completo: la coordinación con el hospital, el medio de transporte adecuado, el personal sanitario que acompaña el viaje si hace falta, y la recepción en el hospital de destino, normalmente el más cercano a tu domicilio o el centro adecuado para tu caso. Algunas pólizas añaden el traslado de un acompañante o el regreso de menores que viajaban contigo, tema al que dedicamos un apartado más abajo.
Repatriar no siempre significa volver a casa
En la práctica, hay tres destinos posibles. El primero es tu domicilio o un hospital cercano a él, que es el caso más conocido. El segundo es un centro mejor equipado dentro del país donde estás, cuando el hospital inicial no puede atender tu lesión; eso se llama traslado sanitario, y muchas pólizas lo meten dentro de la asistencia médica. El tercero es el hospital en España que decida el equipo médico, que puede no ser el que tú preferirías: lo que se garantiza es la idoneidad clínica, no la elección del centro.
Quién decide si te repatrían: el criterio médico paso a paso
Quien decide es el equipo médico de la aseguradora o de la compañía de asistencia, no el agente que te vendió la póliza ni el operador del teléfono. Ese equipo habla con el médico que te atiende en el extranjero, revisa el informe clínico y valora varias cosas a la vez. Es una decisión compartida en la información, pero la última palabra sobre el medio, el momento y el destino suele recaer en la asistencia, siempre dentro de lo que dice tu póliza.
Los criterios que se miran son bastante estables de una compañía a otra. Primero, la estabilidad clínica: nadie traslada a un paciente que puede empeorar durante el viaje. Segundo, la capacidad del centro local: si el hospital donde estás no dispone de los medios que necesitas, el traslado a otro centro pasa a ser prioritario. Tercero, la aptitud para volar o para ir en ambulancia. Cuarto, el medio más adecuado, que va de un asiento de avión comercial con asistencia a una ambulancia aérea con equipo de cuidados intensivos.
Qué pasa si tú quieres volver y el equipo médico dice que no
Puede ocurrir al revés de lo que se imagina: el paciente quiere volver y la aseguradora aconseja esperar. Si el informe médico desaconseja el viaje, la aseguradora no tiene por qué organizarlo, y viajar por tu cuenta contra ese criterio puede dejarte sin cobertura para lo que ocurra durante el trayecto. Si crees que la decisión es injusta, pide por escrito el motivo y el informe en que se apoya, y guarda las copias; esa documentación es la base de cualquier reclamación posterior, como la que explicamos en la guía de reclamar al seguro de viaje cuando te niegan el pago.
Y si te niegas tú al traslado que sí te proponen
Nadie puede obligarte a subir a una ambulancia, pero rechazar el traslado indicado puede tener consecuencias económicas. Muchas condiciones generales prevén que, si el asegurado se niega a una repatriación que el equipo médico considera necesaria, la aseguradora deja de asumir los gastos posteriores derivados de esa decisión. Antes de firmar un alta voluntaria o de decir que no, conviene llamar a la asistencia y pedir que te expliquen por escrito cómo queda la cobertura.
Cómo se activa una repatriación sanitaria, de la primera llamada al hospital de destino
Llama a la central de asistencia antes de mover nada
El teléfono de emergencias 24 horas está en el certificado de la póliza. Ten a mano el número de póliza, tu ubicación y el nombre del hospital.
Guarda el número en el móvil antes de salirEl equipo médico contacta con el hospital local
Piden el parte clínico, hablan con el médico que te atiende y comprueban el diagnóstico, las pruebas hechas y la evolución.
Autoriza el acceso a tu informe médico cuando te lo pidanValoración: ¿procede el traslado y cuándo?
Se decide si hace falta repatriar, si conviene esperar a que el paciente se estabilice o si basta con el tratamiento local.
Pide la decisión y el motivo por escritoSe elige el medio de transporte y se organiza todo
Vuelo comercial con asistencia, avión medicalizado o ambulancia. La compañía reserva, coordina permisos y avisa al hospital de destino.
No contrates transporte por tu cuenta sin autorizaciónTraslado, ingreso en destino y cierre del expediente
Un profesional puede acompañarte en el viaje. Después conserva el expediente y las facturas que correspondan a otras coberturas.
Guarda partes, facturas y comunicacionesLos cuatro medios de traslado y por qué cambia el precio
El medio de transporte lo marca la medicina y no el presupuesto del paciente, aunque ambos factores influyen en la práctica. Lo más barato es un vuelo de línea regular con asistencia: el paciente viaja en su asiento o en varios asientos habilitados, a veces con una camilla o con un médico o enfermero que le acompaña. Funciona cuando el estado es estable y la distancia razonable.
Un escalón por encima está el vuelo comercial medicalizado, con personal sanitario que viaja con el paciente, y luego la ambulancia terrestre para trayectos largos por carretera dentro de Europa. En el extremo está la ambulancia aérea: un avión medicalizado con equipo de cuidados intensivos que recoge al paciente donde esté. Es el recurso más caro y el que se reserva a los casos en los que ningún otro medio es seguro.
Cuánto cuesta una repatriación si la pagas tú
Los precios de estos traslados cambian mucho según el destino, la distancia, el estado del paciente y la urgencia, así que cualquier cifra fija sería engañosa. Lo que sí se puede dar son órdenes de magnitud, siempre sujetos a presupuesto real. Una repatriación en vuelo comercial asistido desde un país europeo cercano suele moverse en varios miles de euros. Una ambulancia aérea medicalizada desde otro continente se acerca a las decenas de miles de euros. Y a todo eso hay que sumar el hospital local, que en algunos países puede pedir una garantía de pago antes de atender.
Órdenes de magnitud de lo que cuesta repatriar (orientativo)
Varios miles de €
Repatriación sanitaria en vuelo comercial asistido desde un país europeo cercano
Decenas de miles de €
Ambulancia aérea medicalizada desde otro continente o desde un destino remoto
0 €
Lo que pagan por el traslado a España la TSE y el consulado, salvo anticipo excepcional que se devuelve
Cifras aproximadas y variables, no son tarifas. Para un caso real, pide siempre presupuesto a la asistencia o al proveedor.
Qué cubre la Tarjeta Sanitaria Europea y qué no cubre en una repatriación
La Tarjeta Sanitaria Europea acredita tu derecho a recibir las prestaciones sanitarias necesarias desde el punto de vista médico durante una estancia temporal en la UE, el Espacio Económico Europeo, Suiza o el Reino Unido, en las mismas condiciones que los asegurados de ese país. La coordina el Reglamento (CE) 883/2004 y se refiere a la asistencia que presta la sanidad pública de allí, no a la privada.
Esto tiene consecuencias directas para la repatriación. La TSE te atiende en el hospital público del lugar, pero no organiza ni paga tu traslado a España, ni el de un fallecido, ni un rescate en montaña, ni la ambulancia aérea. A eso se suma que en algunos países hay copagos que paga el asegurado igual que un residente. Si buscas el análisis completo, lo tienes en ¿Basta la TSE o necesito un seguro de viaje? y, para un destino concreto, en el artículo sobre viajar a Reino Unido.
Quién paga qué cuando hay que traer a alguien a casa
- Atención médica necesaria en la sanidad pública del país
- Mismas condiciones que un asegurado local
- No cubre repatriación sanitaria a España
- No cubre el traslado de fallecidos
- No cubre rescate, ambulancia aérea ni clínica privada
- Organiza el traslado si hay indicación médica
- Suele incluir traslado de restos mortales
- Atención 24 horas y coordinación con el hospital
- Exclusiones: preexistencias, deportes, falta de aviso
- Límites y gastos funerarios con tope propio
- Informa sobre trámites y servicios funerarios locales
- Ayuda a localizar a la familia y orienta
- No paga gastos médicos ni el traslado de restos
- Anticipo de repatriación solo en casos excepcionales y se devuelve al Tesoro
Un detalle práctico que se olvida: la TSE solo te ayuda mientras estás en tratamiento en el sistema público. Si el hospital te da el alta y necesitas un transporte sanitario hasta España, no existe una "repatriación de la Seguridad Social". Por eso el seguro de viaje no duplica la TSE, la completa justo donde esta se detiene.
Acompañante en la repatriación: qué se cubre y qué no
Esta es una de las dudas más buscadas y de las peor explicadas. Hay tres figuras distintas que se llaman "acompañante", y cada una tiene su propia regla. La primera es el profesional sanitario que viaja con el paciente (médico o enfermero), que forma parte del servicio de repatriación y no suele tener coste aparte. La segunda es un familiar que viaja con el paciente en el mismo traslado, algo que algunas pólizas permiten si el equipo médico lo considera adecuado o si el paciente es menor.
La tercera es el familiar que se desplaza desde España para estar con una persona hospitalizada. Aquí muchas pólizas exigen que la hospitalización supere un número mínimo de días, que se fija en las condiciones particulares, y suelen pagar un billete de ida y vuelta y, a veces, una cantidad diaria de alojamiento con tope. Es un terreno donde las diferencias entre pólizas son grandes, así que no des nada por hecho: busca en tu contrato el epígrafe "desplazamiento de un familiar" o "acompañante".
Si viajas con menores o con una persona dependiente y eres tú quien necesita ser repatriado, comprueba también la cobertura de regreso de menores o acompañantes asegurados. Es una garantía poco llamativa pero decisiva: evita que un niño tenga que organizar su vuelta solo o que un acompañante pierda su billete por quedarse a tu lado.
Repatriación de fallecidos: qué incluye y dónde suele estar el tope
Cuando alguien fallece durante un viaje, la familia se enfrenta a una carga emocional enorme y a un laberinto burocrático en otro país. Según Exteriores, el consulado intenta localizar a los familiares y orienta sobre los trámites, pero no asume el coste del traslado de los restos a España, y solo en circunstancias excepcionales puede anticipar el importe de la repatriación, que hay que devolver al Tesoro en los plazos legales. Por eso la propia administración recomienda contratar un seguro que lo contemple.
Lo que cubre la repatriación de fallecidos varía, pero suele incluir la gestión de los trámites (certificados, permisos, coordinación con la funeraria local) y el traslado de los restos a España. Los elementos que suelen quedar con un tope propio son el ataúd o féretro de traslado, el acondicionamiento de los restos y los gastos de ceremonia o entierro. Es habitual que el seguro pague el transporte pero no la ceremonia, y que ofrezca como alternativa la cremación en el lugar cuando la familia lo prefiere o el traslado es inviable.
Quién decide el destino y la fórmula
En este caso la decisión no es médica sino familiar: la familia elige si los restos viajan a España, si se incinera allí y se trasladan las cenizas o si se entierra en el país. La aseguradora gestiona la fórmula elegida dentro de su límite. Conviene decidir con calma pero sin demora, porque cada país tiene sus plazos para los trámites y la conservación de los restos.
Un seguro de decesos puede servir de red de seguridad si existe, pero no sustituye al de viaje: muchas pólizas de decesos cubren el traslado desde cualquier punto del mundo, otras solo dentro de un territorio concreto. Si tienes duda sobre el que ya pagas, repasa las condiciones junto con la guía de seguro de decesos: pagar cada mes o plan de ahorro.
¿Qué cobertura se activa en tu caso? Un árbol de decisión
Para ubicar rápido tu situación, pulsa la que más se parezca a la tuya. Es orientativo y no sustituye a la lectura de tu póliza.
Elige la frase que más se parece a tu situación
Es una repatriación sanitaria. Llama a la asistencia de tu póliza antes de organizar nada. El equipo médico hablará con el hospital local y decidirá si procede, cuándo y con qué medio.
Guarda los partes médicos y no contrates un transporte privado sin autorización: si lo haces, puedes perder el derecho a que te lo paguen.
Probablemente no es repatriación. Sin indicación médica de traslado, volver antes es un cambio de billete. Solo lo cubre el regreso anticipado, y únicamente por los motivos que lista tu póliza.
Si la causa es médica, pide a la asistencia que valore el caso por teléfono.
Es una repatriación de fallecidos. Avisa a la asistencia y al consulado. La familia decide destino y fórmula (traslado, cremación local o entierro) y la aseguradora gestiona dentro de su límite.
Pregunta qué parte tiene tope propio: féretro, acondicionamiento y ceremonia suelen ser los conceptos que más se quedan cortos.
La TSE cubre la asistencia, no el traslado. Te atienden como a un asegurado del país, con los copagos que correspondan, pero la TSE no organiza ni paga el regreso a España.
Si tienes seguro de viaje, avisa igualmente a la asistencia: es la que puede encargarse del traslado si el médico lo indica.
Límites y exclusiones que cambian una reclamación de repatriación
La repatriación suele venir con menos límite numérico que otras coberturas, pero eso no la hace ilimitada en la práctica. Las exclusiones son las que deciden si te la organizan o te la niegan. La más frecuente son las enfermedades preexistentes o crónicas: muchas pólizas no cubren la repatriación por una dolencia que ya tenías, salvo que la hayas declarado y la aseguradora la haya aceptado expresamente. Es la razón por la que conviene leer a fondo el seguro de viaje con enfermedades preexistentes.
Otra exclusión habitual es la de los deportes de riesgo y las actividades no incluidas, que se detallan en la guía de deportes de riesgo en el seguro de viaje. También pueden dejarte fuera los accidentes con alcohol o drogas, la participación en actos ilegales, viajar con contraindicación médica conocida o a una zona donde Exteriores desaconseja el viaje. Y hay una trampa más silenciosa: el embarazo avanzado o una cirugía programada, que muchas pólizas excluyen de forma específica.
Un tercer filtro es procedimental. La asistencia debe saber lo que pasa antes de que se tomen decisiones caras. El artículo 16 de la Ley de Contrato de Seguro fija en siete días el plazo general para comunicar el siniestro, pero en un seguro de asistencia en viaje el aviso útil es inmediato: si no llamas, la compañía no puede organizar nada y puede discutir después los gastos que hayas adelantado. Además, las cláusulas limitativas de tus derechos, entre ellas las exclusiones, deben estar destacadas y aceptadas por escrito (artículo 3 de la misma ley).
Cuándo te devuelven el dinero de un traslado que pagaste tú
Si tuviste que costear un traslado de urgencia porque la asistencia no pudo organizarlo a tiempo, guarda el informe médico, las facturas y la prueba de que avisaste. Cada póliza decide cuándo reembolsa y con qué límite, y la aseguradora tiene derecho a comprobar que hubo indicación médica. Para ese camino, el contenido de la guía sobre cómo usar el seguro de viaje si enfermas en el extranjero te sirve de lista de comprobación.
Seis errores que dejan una repatriación sin cubrir
Organizar el traslado por tu cuenta
Contratas una ambulancia o un vuelo antes de hablar con la asistencia y luego pides que te lo reembolsen.
Dar por hecho que la TSE incluye el traslado
Piensas que "la Seguridad Social" te trae a casa si hay un problema serio.
Pedir repatriación sin indicación médica
Quieres volver porque en España te sentirías mejor, aunque el hospital local te trata bien.
No revisar preexistencias y deportes
Contratas el seguro sin leer qué dolencias previas y actividades quedan excluidas.
Firmar el alta voluntaria sin consultar
Aceptas irte del hospital o rechazas el traslado propuesto sin avisar a la asistencia.
Confundir traslado con funeral
Suponer que la cobertura de fallecidos paga también ceremonia, entierro y lápida.
Cinco comprobaciones en la póliza antes de contratar
Comparar dos seguros de viaje por precio y por la palabra "repatriación" no sirve de nada, porque casi todos la incluyen. La diferencia está en los detalles, y se comprueban en el condicionado en pocos minutos:
- Si el límite es expreso o ilimitado. Busca "gastos reales", "sin límite" o un importe concreto, y comprueba si cambia según el destino.
- Quién la organiza. Confirma que existe un teléfono de asistencia 24 horas y si la repatriación la gestiona la compañía o te la reembolsa después.
- Cómo define "enfermedad preexistente". Y si hay opción de ampliarla pagando un suplemento.
- Qué cubre la parte de fallecidos. Traslado, acondicionamiento, féretro, ceremonia y el tope de cada uno.
- Qué dice sobre acompañantes y menores. Billete de un familiar, alojamiento, regreso de niños que viajaban contigo.
Si viajas a un destino de coste sanitario alto, como Estados Unidos, estas comprobaciones pesan todavía más; en esa situación es útil revisar también el artículo sobre el seguro de viaje a EE.UU. y su cobertura médica.
Dudas habituales sobre la repatriación en el seguro de viaje
¿Qué es la repatriación sanitaria en un seguro de viaje?
Es el traslado, organizado y pagado por la aseguradora, de una persona enferma o herida durante el viaje hasta su domicilio o un hospital cercano a él. Se activa solo cuando el equipo médico de la asistencia considera que es necesario y posible, y suele incluir el medio de transporte adecuado y personal sanitario si hace falta.
¿Quién decide si me repatrían y puedo negarme?
La decisión técnica la toma el equipo médico de la aseguradora, junto con la información del médico que te atiende. Puedes negarte, pero muchas pólizas dejan de asumir los gastos derivados si rechazas un traslado que se consideraba necesario, así que conviene hablar antes con la asistencia y pedir la respuesta por escrito.
¿Cuánto cuesta una repatriación si no tengo seguro?
Depende de la distancia, el estado del paciente y el medio. Como orden de magnitud, varios miles de euros en vuelo comercial asistido desde Europa y decenas de miles en ambulancia aérea desde otro continente. No son tarifas, solo referencias: pide presupuesto real en cualquier caso.
¿La Tarjeta Sanitaria Europea cubre la repatriación?
No. La TSE da derecho a la asistencia sanitaria necesaria en la sanidad pública de otro país del Espacio Económico Europeo, Suiza o Reino Unido, pero no organiza ni paga el traslado a España, el de un fallecido, el rescate ni la ambulancia aérea.
¿Paga el seguro el traslado de un familiar fallecido y el entierro?
Muchos seguros de viaje incluyen la gestión y el traslado de los restos a España, con un tope propio para elementos como el féretro o la ceremonia. El consulado, según Exteriores, no paga el traslado, y solo anticipa en casos excepcionales un importe que hay que devolver. Conviene mirar el apartado de fallecimiento de tu póliza.
¿Puede acompañarme un familiar en la repatriación?
Depende de la póliza y del criterio médico. Un profesional sanitario puede viajar contigo, y algunas pólizas permiten un acompañante o pagan el billete de un familiar que viaje desde España, a veces solo si la hospitalización supera un número de días fijado en el contrato.
¿Y si el problema viene de una enfermedad que ya tenía?
Muchas pólizas excluyen la repatriación por enfermedades preexistentes o crónicas, salvo que las hayas declarado y la aseguradora las haya aceptado. Lee la definición exacta en el condicionado y, si la duda es seria, consúltala por escrito antes de contratar.
Relacionado con esto
- 🩺 ¿Basta la TSE o necesito un seguro de viaje?
- 🏥 Cómo usar el seguro de viaje si enfermas en el extranjero
- 💶 Seguro de viaje: pago directo o reembolso de gastos médicos
- 📑 Reclamar al seguro de viaje: qué hacer si te niegan el pago
Antes de salir: una llamada guardada vale más que un traslado pagado
La repatriación no se improvisa desde la habitación de un hospital. Lo que marca la diferencia entre un traslado organizado y una factura de decenas de miles de euros es haber hecho tres cosas antes de salir: guardar el teléfono de asistencia en el móvil y en papel, leer qué excluye tu póliza en preexistencias y actividades, y comprobar qué tope tienen los gastos de fallecimiento.
Este texto es informativo y no sustituye a tu contrato. Para tu caso concreto, confirma las condiciones con tu aseguradora o con un profesional, y recuerda que si algo no se explica con claridad en el condicionado puedes pedirlo por escrito y reclamar después ante el servicio de atención al cliente de la entidad y, en su caso, ante la DGSFP.