
Imagina que vuelves de un fin de semana en Lisboa y, al recoger la maleta facturada, la encuentras con la cremallera forzada y sin el portátil. Abres el certificado de tu seguro de viaje, lees "Equipaje: 1.500 €" y das por hecho que te devolverán lo que costó el ordenador. Semanas después llega la carta: te pagan 200 euros por ese objeto, con la depreciación ya descontada, y del resto nada. Nadie ha actuado de mala fe. Estaba escrito en una línea que casi nadie lee: el límite por objeto.
Las franquicias y los límites del seguro de viaje son esa letra pequeña que decide cuánto cobras de verdad. Dos pólizas con el mismo precio y la misma lista de coberturas pueden pagar cantidades muy distintas, porque la cifra grande de la portada casi nunca es la que se aplica a tu reclamación. La aplica otra más pequeña, escondida en el condicionado: el tope por objeto, el sublímite de una partida, las horas de espera o la depreciación.
Esta guía explica qué es cada cosa, cuáles son los límites que cambian una reclamación (equipaje por objeto, gastos médicos, cancelación y retrasos), qué dicen condicionados públicos reales y cómo comparar dos pólizas con método. Los importes son órdenes de magnitud de documentos públicos o ejemplos inventados que se avisan como tales; para tu caso concreto manda tu póliza, y conviene confirmarlo con tu aseguradora o un profesional.
Franquicias y límites del seguro de viaje: qué resta, qué corta y qué topa
Los términos se mezclan en los comparadores y conviene separarlos, porque cada uno recorta el pago de una forma distinta: la franquicia resta, el límite pone el techo y el sublímite pone un techo más pequeño dentro del techo, que es el que muerde en la práctica.
Cuatro palabras, cuatro recortes distintos
Cantidad o porcentaje que pones tú en cada siniestro. En un condicionado público, la búsqueda y rescate en turismo alternativo llega a 3.000 euros, pero los primeros 120 son del asegurado.
El máximo total que paga el seguro por esa partida. Es la cifra que sale en la portada.
Un techo más bajo dentro del techo: lo máximo por objeto, por día o por tipo de gasto. Aquí se decide casi toda reclamación de equipaje.
El tiempo mínimo que debe durar un retraso para activar la cobertura: 4, 6 o 12 horas según la partida.
Un matiz que sorprende: en los condicionados públicos consultados para esta guía, la franquicia en euros por siniestro es poco frecuente, y el recorte llega por sublímites, depreciación y horas de espera. El seguro de coche sí vive de la franquicia, y si quieres entender cómo se aplica allí tienes la explicación de si es por pieza o por siniestro. Para viajar, no preguntes cuánto cuesta: pregunta cuánto paga por cada cosa.
Esa letra pequeña tiene un respaldo legal. El artículo 3 de la Ley 50/1980 de Contrato de Seguro exige que las condiciones generales consten en la póliza, se redacten con claridad y que las cláusulas limitativas de los derechos del asegurado se destaquen y se acepten específicamente por escrito. Si una cláusula concreta cumple esos requisitos se discute caso por caso.
Un mismo robo, tres pólizas: cuánto cobras según el límite por objeto
Para ver el mecanismo con números, supón que te roban la maleta facturada con tres cosas dentro: un portátil de 900 euros, ropa y calzado por 400 euros (varias prendas, ninguna pasa de 100) y unos auriculares de 250 euros. Reclamas 1.550 euros en total. Las tres pólizas siguientes tienen el mismo límite de equipaje (1.500 euros) y la misma portada. Lo único que cambia es la letra pequeña.
Reclamas 1.550 euros: lo que te pagan en cada caso
Ejemplo inventado con cifras redondas, solo para ver el mecanismo. Sin aplicar depreciación por uso.
Con la misma portada, la póliza A paga 450 euros más que la B. Si además se descuenta la antigüedad del portátil, las cifras bajan en las tres.
La lección es incómoda: el capital total apenas se usa. Casi nadie reclama 1.500 euros por un solo objeto, y por eso el tope por objeto es el número que determina el cobro. Si ya te han rechazado o pagado a la baja, la guía para reclamar al seguro de viaje cuando te niegan el pago te ayuda a ordenar el expediente.
Límite de gastos médicos del seguro de viaje: la cifra depende del destino
El límite de gastos médicos es el número más grande de cualquier folleto y el que más tranquiliza. También es el que más depende de un detalle que se pasa por alto: el ámbito territorial contratado. En un condicionado público de un corredor, el mismo producto ofrece asistencia médica de 7.500 euros en ámbito local, 150.000 en continental y 500.000 en mundial. Un destino fuera de la zona contratada puede dejarte con el capital bajo, o sin cobertura.
En destinos de sanidad cara, como Estados Unidos, un ingreso de pocos días puede alcanzar decenas de miles de euros y un límite bajo se queda corto; tienes el detalle en el seguro de viaje a EE.UU.: cobertura mínima y opciones. Como referencia oficial, el visado Schengen exige un seguro médico con un mínimo de 30.000 euros de cobertura (artículo 15 del Reglamento CE 810/2009), una cifra pensada como suelo y no como recomendación.
Los sublímites que viven dentro de la cobertura médica
Dentro del gran capital hay partidas con su propio tope. En el mismo condicionado figuran gastos odontológicos hasta 120 euros, convalecencia en el hotel hasta 1.200 euros (120 al día durante 10 días) y estancia de un familiar desplazado con el mismo tope. Pagan una muela o unas noches, no un tratamiento: si viajas a hacer deporte, mira estas partidas antes que el capital total.
Aprobación previa y el reloj de los doce meses
Dos cláusulas pesan más de lo que parece. La primera excluye los gastos anteriores a la aprobación del asegurador. La segunda limita los gastos médicos a 12 meses desde el accidente o la enfermedad. La consecuencia práctica: llama al teléfono de asistencia antes de pagar o ingresar, salvo urgencia vital. El pago directo frente al reembolso lo tienes en el artículo sobre pago directo o reembolso de gastos médicos.
Tabla de límites: qué cifra mirar en cada cobertura (con un condicionado público de ejemplo)
La tabla resume dónde se esconde el recorte en cada partida con los importes de un condicionado público concreto, el del producto TOTALTRAVEL de Intermundial (Lloyd's), edición ESC01-A19-01C1. Úsala como ejemplo del mecanismo, no como dato de hoy: la oferta actual puede haber cambiado y tu póliza puede ser otra.
Dónde está el recorte, partida por partida
| Cobertura | Límite que decide | Cifras en el condicionado de ejemplo | Dónde suele estar la trampa |
|---|---|---|---|
| Gastos médicos | Capital por ámbito territorial y sublímites | 7.500 (local), 150.000 (continental), 500.000 (mundial); dental hasta 120 | Ámbito que no coincide con el destino, 12 meses de tope y gasto sin aprobación previa |
| Robo y daños en equipaje | Total, por objeto y por siniestro de robo | 2.100 en la portada (mundial); 200 por objeto; 500 por robo | Depreciación por uso, hurto no cubierto y aparatos electrónicos limitados |
| Demora del equipaje facturado | Horas de espera y capital | Hasta 350 (150 desde las 12 horas y 100 por cada 24) | En el viaje de vuelta solo cuenta tras 48 horas; no se suma a la indemnización por pérdida |
| Anulación de viaje | Capital y lista de causas nombradas | 5.000 (mundial), 3.000 (continental), 1.200 (local) | Causa no nombrada, enfermedad preexistente o hecho conocido al reservar |
| Retraso del transporte | Horas mínimas y tope | 50 desde las 6 horas y 100 más por cada 24, máximo 350 | Necesita justificante de la compañía sobre duración y causa |
| Pérdida de conexión | Horas de retraso que la activan | Más de 4 horas de retraso, hasta 750 | Se activa solo por encima del mínimo de horas |
Cifras en euros tomadas del documento de información y del condicionado públicos de ese producto. Compruébalas siempre en el certificado de tu póliza.
Límite de equipaje por objeto: robo, hurto, depreciación y objetos de valor
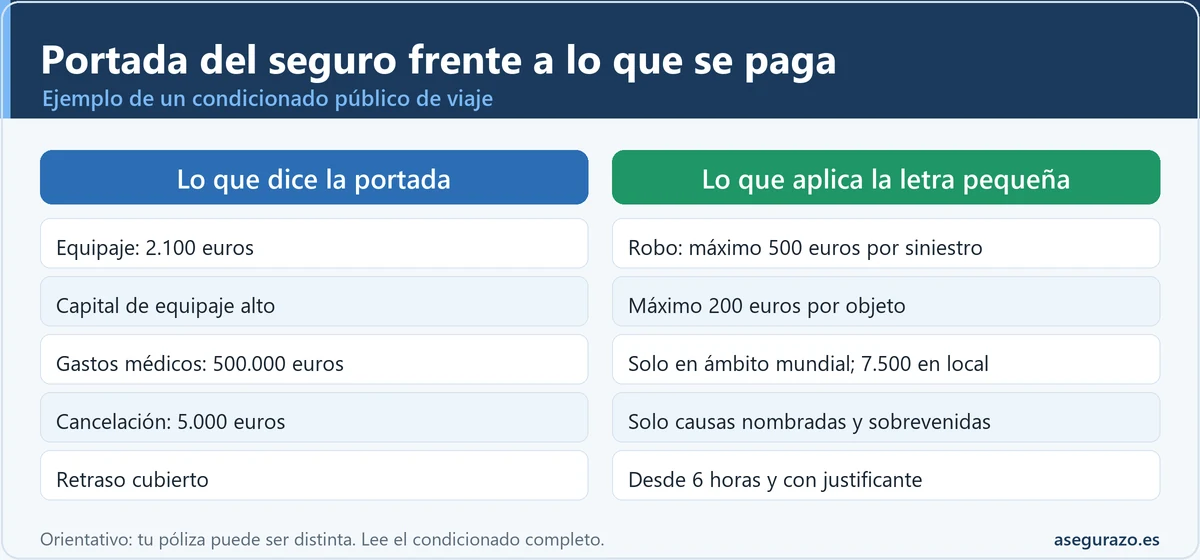
El equipaje es donde más se nota la distancia entre portada y realidad. En el condicionado de ejemplo, robo y daños aparece con 2.100 euros en ámbito mundial, pero el texto aclara que el robo tiene un máximo por siniestro de 500 euros y que el límite por objeto no puede superar los 200.
De la portada al cobro real, en un mismo condicionado
Cifras orientativas de un condicionado público (equipaje, ámbito mundial). Tu póliza puede ser distinta.
Además, las cámaras y aparatos de imagen y sonido entran como máximo hasta el 50 % de la suma asegurada del conjunto del equipaje.
Robo no es hurto, y la diferencia vale dinero
En el condicionado de ejemplo, el robo se define como la sustracción con violencia o intimidación sobre las personas, o con fuerza sobre las cosas. El hurto, que es la sustracción al descuido (el móvil que desaparece del bolso en un bar), aparece como exclusión. Dos documentos públicos distintos excluyen también el simple extravío de un objeto no confiado a un transportista. Por eso tantas reclamaciones por móvil perdido terminan en un no; la redacción de la denuncia importa, como se explica en el artículo sobre robo de móvil, hurto y denuncia.
Depreciación, factura y objetos de valor
La indemnización se calcula sobre el valor de reposición menos la depreciación por uso, así que un portátil de tres años no se paga como uno nuevo. Segunda variable: la factura. En el condicionado público de un seguro de equipajes de Europ Assistance, cuando no se presentan facturas del equipaje facturado el tope baja a 100 euros por objeto (hasta 1.000 en una modalidad) o 150 euros por objeto (hasta 1.500 en la otra). Guardar tickets y fotos antes de viajar sube el cobro sin pagar más.
Los objetos de valor (joyas, relojes, móviles, cámaras, ordenadores) tienen trato aparte: en ese documento, el conjunto no puede superar el 50 % de la suma garantizada, las joyas solo se cubren contra robo si están en la caja fuerte del hotel o contigo, y el equipaje dejado en un coche cuenta como asegurado solo en el maletero cerrado con llave, con requisitos extra si pasa la noche.
Antes que tu seguro, paga el transportista
Si el equipaje se pierde, se daña o se retrasa en un vuelo, el primer obligado es la aerolínea. Desde el 28 de diciembre de 2024, la enmienda del artículo 22 del Convenio de Montreal (BOE) fija su responsabilidad por equipaje en 1.519 derechos especiales de giro por pasajero, unos 1.900 euros según el cambio, salvo declaración especial de valor. El seguro actúa después: el condicionado de ejemplo reembolsa en exceso de lo percibido del transportista y pide el justificante. Para el trámite, mira cómo reclamar equipaje perdido.
Causas de cancelación cubiertas: la lista corta y la lista de lo que no entra
La cancelación es la cobertura que más veces se discute. El seguro no cubre que no puedas o no quieras ir: cubre que ocurra una de las causas nombradas en el condicionado, después de contratar. El de ejemplo enumera una treintena (enfermedad o accidente graves, fallecimiento, daños graves en la vivienda, despido, citación como testigo o jurado, avería del coche con arreglo largo), cada una con sus condiciones, y un capital de 1.200 a 5.000 euros según el ámbito.
Prueba el árbol con tu situación. Es una orientación general sacada de un condicionado público, no una respuesta sobre tu póliza.
¿Tu motivo para cancelar suele estar cubierto?
Elige lo que te ha pasado.
Un detalle de calendario funciona también como franquicia: en el condicionado de ejemplo, la garantía por no concesión de visado debe contratarse el día de la confirmación del viaje o en los 7 días siguientes, o las coberturas arrancan 72 horas después. Cómo cuenta ese reloj, en cuándo contratar el seguro de viaje.
Retrasos y demoras: la franquicia que se mide en horas
En las coberturas de retraso el obstáculo no es el dinero sino el reloj. En el condicionado de ejemplo, el retraso del transporte paga desde las 6 horas, la pérdida de conexión desde más de 4 horas y la demora de equipaje (hasta 350 euros, con 150 desde las 12 horas) solo tras 48 horas en el regreso. Otra aseguradora la fija en más de 6 horas o una noche. Si tu retraso dura 5 horas y 50 minutos, la cobertura no existe.
Lo que cobres por demora del equipaje no se acumula con la indemnización por pérdida definitiva, y en ambos casos hace falta un documento del transportista con la duración: pídelo antes de salir del aeropuerto. Si el retraso es de vuelo, tienes además derechos frente a la aerolínea en retraso de vuelo: seguro de viaje o Reglamento 261.
Exclusiones habituales del seguro de viaje: lo que casi todos los condicionados dejan fuera
Las exclusiones son el tercer filtro, tras los límites y las franquicias. Estas aparecen en los condicionados públicos consultados y conviene buscarlas en tu póliza:
- Hurto y simple extravío de objetos que no estaban confiados a un transportista.
- Enfermedades preexistentes o crónicas, y circunstancias conocidas al contratar o reservar.
- Epidemias, pandemias, cuarentenas, guerras, disturbios y actos de terrorismo.
- Competiciones deportivas oficiales o privadas y entrenamientos.
- Cualquier pérdida recuperable bajo otro seguro, con la diferencia como máximo si la recuperación fue parcial.
La DGSFP señala en su memoria de reclamaciones de 2024 que, en el ramo de asistencia, la queja más frecuente es el rechazo del siniestro (en torno al 38 %), por interpretaciones distintas sobre supuestos como la pérdida de enlaces o de equipaje. Añade que la mayoría de las reclamaciones del ramo vienen de seguros de asistencia en viaje vendidos por agencias, donde solo se entrega un extracto de las condiciones generales. Si te pasa, pide el documento completo con esta guía para pedir la copia completa de tu póliza.
Seis errores al leer los límites de un seguro de viaje
Dos seguros "de 1.500 euros de equipaje" pagan 800 y 1.250 por el mismo robo.
Solución: compara el tope por objeto y por robo.
Contratas "continental" y tu destino cuenta como mundial.
Solución: localiza tu destino en la definición de ámbito.
Los gastos previos a la aprobación pueden quedar excluidos.
Solución: llama a asistencia antes, salvo urgencia vital.
Muchos condicionados excluyen enfermedades crónicas o conocidas.
Solución: declara tu salud con honestidad y guarda el cuestionario.
Tarjeta, anual y póliza por viaje se solapan y no se cobra dos veces el mismo daño.
Solución: comunica el siniestro a cada asegurador (artículo 32 LCS).
El resumen no incluye sublímites ni exclusiones completas.
Solución: descarga las condiciones completas y guárdalas con tus billetes.
Sobre el error 5: si tienes seguro de viaje por la tarjeta y otro aparte que cubren el mismo riesgo, el artículo 32 de la Ley 50/1980 exige comunicar cada seguro al otro asegurador y reparte la indemnización en proporción a la suma asegurada, sin superar el daño. El segundo seguro no duplica tu cobro, pero sí puede cubrir lo que el primero deja fuera. Para saber si la tarjeta te basta, mira la comparación de la tarjeta frente al seguro propio.
Cómo comparar dos seguros de viaje en quince minutos
Este método sirve para cualquier par de pólizas. Son comprobaciones en orden de importancia: si solo tienes cinco minutos, haz los dos primeros pasos.
Si viajas varias veces al año, mira antes si te sale mejor un seguro de viaje anual que uno por viaje, porque los límites del anual suelen ser distintos. Y la herramienta de coberturas de seguro de viaje según el destino te orienta sobre qué mirar según adónde vayas.
Dudas habituales sobre franquicias y límites del seguro de viaje
¿Qué es la franquicia en un seguro de viaje?
¿Qué límite de gastos médicos conviene tener al viajar?
¿Qué es el límite por objeto del equipaje y cómo evito que me recorte?
¿Qué causas de cancelación suelen estar cubiertas?
¿Puedo cobrar de la aerolínea y del seguro por la misma maleta?
¿Cuánto tiempo tengo para avisar al seguro?
Relacionado con esto
- 🧳 Seguro de viaje anual o por viaje: cuál te conviene
- 📋 Reclamar al seguro de viaje: qué hacer si te niegan el pago
- 🧾 Guía para leer una póliza de seguros sin morir en el intento
- 🚗 Alquiler de coche en el extranjero: SCDW o franquicia
Antes de pagar el seguro, mira lo que paga por cada objeto y por cada hora
La mayoría de las sorpresas con un seguro de viaje se ven antes de contratar, y tienen forma de pregunta: cuánto paga por objeto, cuántas horas deben pasar, qué causas de cancelación nombra y qué zona del mundo cubre. Con esas cuatro respuestas por escrito, dos pólizas dejan de parecer iguales. Un seguro algo más caro con un tope por objeto razonable puede salir más barato el día que lo necesitas.
Tu próximo paso es sencillo: abre el condicionado de la póliza que estés mirando, busca la palabra "objeto", la palabra "horas" y la lista de causas de anulación, y apúntalas. Si no encuentras el documento completo, ya sabes qué le falta a esa oferta. Y para tu caso concreto, conviene confirmar las condiciones con tu aseguradora o con un profesional antes de viajar.
Fuentes y dónde comprobarlo
- Ley 50/1980 de Contrato de Seguro (BOE), artículos 3, 16, 18 y 32
- Enmienda a los artículos 21 y 22 del Convenio de Montreal sobre límites de responsabilidad (BOE-A-2025-3872)
- Memoria del Servicio de Reclamaciones de la DGSFP, 2024
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones del consumidor
- Reglamento (CE) 810/2009, Código de visados, artículo 15 (seguro médico de viaje), en EUR-Lex