
Te llega la carta de renovación de la póliza de decesos de tus padres y la cuota ha vuelto a subir. En la comida del domingo alguien dice que en Ocaso sale más barato, otro jura que en Mapfre "lo hacen todo ellos" y un tercero recuerda que una vecina se cambió y se arrepintió. Nadie tiene la póliza delante, y casi nadie sabe qué tipo de prima paga ni qué servicios incluye de verdad.
Esta guía parte de una idea incómoda: en decesos, comparar dos aseguradoras sin comparar antes el tipo de prima es como comparar dos coches sin mirar si uno es de gasolina y el otro eléctrico. Verás qué obliga la ley a prestar (artículo 106 bis de la Ley de Contrato de Seguro), qué publican Ocaso y Mapfre en sus webs y qué cláusulas conviene pedir por escrito.
No hay ganador ni estrellas. Con datos públicos se compara estructura de producto, condiciones declaradas y reclamaciones ante el supervisor, no se decide por nadie. Para la visión general del producto, antes tienes si compensa pagar el decesos mes a mes o ahorrar.
Ocaso vs Mapfre en decesos: qué compras de verdad con cada póliza
Un seguro de decesos no paga una cantidad de dinero, como uno de vida. Según el artículo 106 bis de la Ley de Contrato de Seguro, la aseguradora se obliga, dentro de los límites del contrato, a prestar los servicios funerarios pactados cuando fallece el asegurado. Es un seguro de prestación de servicios, y eso ordena todo lo demás: lo que comparas entre Ocaso y Mapfre es quién organiza qué, hasta qué importe y con qué condiciones.
La norma deja tres reglas que casi no salen en los folletos. Si el servicio cuesta menos que la suma asegurada, el exceso corresponde al tomador o a los herederos. Si la aseguradora no puede prestarlo, o la familia lo contrata por otros medios, paga la suma asegurada a los herederos sin responder de la calidad del servicio contratado fuera. Con pólizas duplicadas, se devuelven las primas de la repetida. Además, el artículo 106 quáter obliga a garantizar la libertad de elección del prestador dentro de los límites del contrato, con una lista de prestadores a disposición del asegurado salvo que el contrato fije uno solo.
El contrato habla de servicio funerario y de una suma asegurada que actúa como tope. Si tu familia deja actuar a la aseguradora, el servicio sale incluido hasta ese tope. Si elige otra funeraria, lo habitual es cobrar la suma y organizarlo por su cuenta. Lee en tu póliza cuál es tu caso.
El condicionado de Ocaso Decesos Senior lo recoge así: si los familiares eligen una funeraria distinta a las ofrecidas por la compañía, esta solo debe satisfacer la suma asegurada a los herederos, con el certificado de defunción. En Mapfre, la web de SIEMPRE habla de libre elección del lugar de inhumación y del cementerio en España; cómo se liquida una funeraria externa no figura y se mira en el condicionado.
Prima nivelada o creciente: la diferencia que pesa más que la marca
Casi todas las comparativas de decesos enseñan una cuota mensual y se quedan ahí. Esa cuota depende de cómo se calcule la prima a lo largo de los años. En la prima nivelada pagas desde el primer día un importe que, según explica Mapfre en su web, no cambia con el tiempo, y suele ser más alto al principio. En la prima natural o creciente pagas poco de joven y la cuota sube con la edad, normalmente con revisión anual.
Entre las dos está la prima mixta o seminatural, que se revisa cada cierto número de años y se estabiliza hacia los 75, y la prima única, un solo pago inicial, habitual para quien contrata ya mayor. Mapfre sitúa el cruce entre nivelada y natural en torno a los 60 o 65 años. Para ver el mecanismo, aquí tienes un ejemplo inventado y marcado como tal, que enseña cómo funciona y no el precio de nadie.
Hasta los 60 años la creciente nunca supera a la nivelada. Después la pasa por encima y sigue subiendo. En dinero acumulado los dos caminos se igualan hacia los 80 años: quien fallece antes habría pagado menos con la creciente, quien llega a los 90 habría pagado más. Pero lo que más pesa no está en la tabla: con la creciente, la cuota más alta llega cuando suele haber menos ingresos, y cambiar de compañía a esa edad es difícil. Si quieres tus propios números, la calculadora de prima nivelada o natural hace este cruce.
Qué tipos de prima publica cada compañía
Mapfre dice que existen cinco tipos de prima (natural, seminatural, nivelada, mixta y única); su producto SIEMPRE es de prima nivelada y se anuncia para menores de 70, y el Pago Único para mayores de 65. Ocaso muestra Decesos Integral, que explica la nivelada, la natural y la mixta sin concretar cuál lleva cada contrato, y Decesos Senior, de prima única para mayores de 70. En Integral afirma pagar en torno a un 30% menos que la media de la competencia: es una frase comercial sin edad, capital ni fecha, imposible de comprobar, y aquí no se usa como dato.
Ocaso y Mapfre lado a lado, según lo que publican sus webs
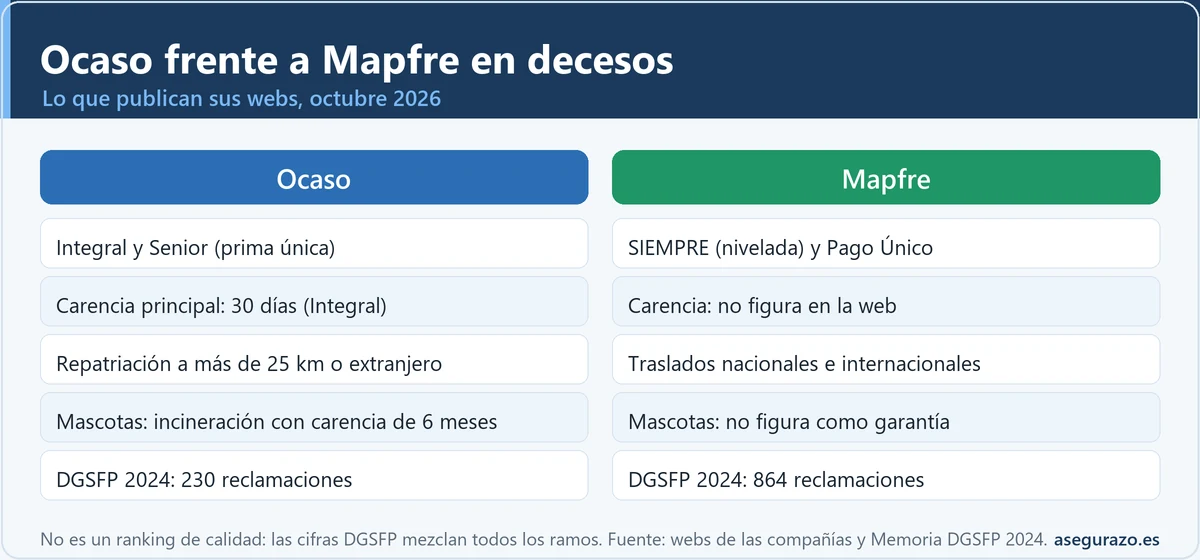
La tabla recoge solo lo que cada compañía declara en su web a octubre de 2026. Son declaraciones comerciales, no auditorías. Donde la web calla, la casilla lo dice: "no figura" no significa que no exista, significa que hay que preguntarlo.
| Criterio | Ocaso | Mapfre |
|---|---|---|
| Productos | Decesos Integral y Decesos Senior (prima única) | SIEMPRE (nivelada), Elección Senior, Pago Único y Residentes Extranjeros |
| Tipo de prima | Integral: describe nivelada, natural y mixta sin precisar cuál lleva cada contrato. Senior: prima única | Cinco tipos publicados: natural, seminatural, nivelada, mixta y única |
| Servicio funerario | Costes funerarios cubiertos íntegramente, según su web | Servicio funerario completo con tanatorio, inhumación o incineración |
| Traslados | Nacionales o internacionales al cementerio o incineradora elegidos, con tanatorio e inhumación o incineración a elegir en España | Libre elección del lugar de inhumación en España, con traslados nacionales e internacionales |
| Fallecer lejos de casa | Repatriación a más de 25 km de la residencia o en el extranjero. Acompañante: hasta 2.000 € con facturas | Asistencia en viaje incluida. Billete de acompañante como opción en el producto de residentes extranjeros |
| Trámites | Certificado de defunción, viudedad y orfandad, bajas en la Seguridad Social, Registro Civil y huella digital | Tramitación de documentos por fallecimiento, consulta jurídica familiar y gestión testamentaria en algunos productos |
| Mascotas | Recogida e incineración de perros y gatos que figuren en la póliza | No figura como garantía de decesos (solo consultorio y cuidado de animales entre los servicios extra) |
| Carencia | Integral: 30 días en la garantía principal, accidente sin espera, mascotas 6 meses | No figura en la web. Preguntar por escrito |
Fuente: páginas de decesos de ocaso.es y mapfre.es consultadas en octubre de 2026, y condicionado público de Ocaso Decesos Senior. Cambian sin aviso. No es una valoración de calidad.
Tres cifras que salen de las webs y condicionados
Lo que dice por escrito el condicionado de Ocaso Decesos Senior
Casi nadie lee el condicionado antes de contratar, y ahí se decide casi todo. Ocaso publica el de Decesos Senior (20 páginas). Es un producto concreto, de prima única, y no se puede extrapolar a Integral, pero enseña qué cláusulas buscar en cualquier póliza de decesos.
El tope es la suma asegurada, y se actualiza
El condicionado define la suma asegurada como el límite máximo que paga la aseguradora por siniestro, calculada según la localidad de residencia y la de inhumación o incineración. La tarifa contempla una revalorización anual y, si el coste real del servicio sube por encima del porcentaje fijado, la compañía propone ampliar la suma. Si el tomador no acepta, el día del siniestro solo se satisface la suma que figure en la póliza, y las ampliaciones se tarifan con la edad real de ese momento.
Una póliza antigua con la suma sin actualizar puede no cubrir el servicio completo aunque los recibos estén al día. Preguntar "¿cuál es mi suma hoy?" vale más que comparar la cuota. La calculadora del capital de decesos te ayuda a ver si la tuya sigue siendo razonable.
Condiciones para que funcione la asistencia
La asistencia en decesos de este producto solo surte efecto si la suma está actualizada, el fallecimiento ocurre en España y se comunica de inmediato, la familia no ha contratado ni comprometido el servicio por su cuenta y hay un familiar de contacto. O sea, llamar a la compañía antes de hablar con ninguna funeraria forma parte de la cobertura. Esa instrucción debería estar apuntada en casa.
Rescate, enfermedad y exceso
Tres cláusulas más. La póliza carece de valores de rescate: si la cancelas, no recuperas lo aportado. No son asegurables las personas con una enfermedad que limite su esperanza de vida, salvo pacto expreso y sobreprima. Y si el servicio cuesta menos que la suma, la aseguradora paga la diferencia al tomador o a los herederos, como marca el artículo 106 bis.1. Incluye también, sin coste, la tramitación de las pensiones de viudedad y orfandad y una primera consulta de herencias. Para los papeles, mira cómo saber si un familiar fallecido tenía seguro de vida.
Mapfre: lo que se puede comprobar y lo que hay que pedir por escrito
Con Mapfre pasa lo contrario: la web describe bien el producto, pero no he podido consultar un condicionado general de decesos de Mapfre España publicado en abierto. No es un reproche, es un límite del análisis. Las cláusulas finas (suma asegurada, funeraria externa, carencias, enfermedades previas) las tienes que pedir tú por escrito antes de contratar.
Lo que sí se lee en SIEMPRE: servicio funerario completo, asistencia a personas (coordinación, consulta jurídica familiar, tramitación de documentos por fallecimiento y ayuda psicológica), traslados con libre elección del lugar de inhumación en España, asistencia en viaje y gastos extraordinarios como los del médico forense. La odontología es opcional. Mapfre explica que la cuota se calcula con la edad y el sexo, pero no cómo se actualiza el servicio con los años. En Ocaso Senior esa cláusula se puede leer; en Mapfre, pídela.
Repatriación y fallecimiento lejos de casa: dónde se rompe la cobertura
"Coberturas decesos repatriación" es de las búsquedas más repetidas, y con razón: es donde dos pólizas parecidas se separan. Hay tres escenarios y cada contrato los trata aparte: fallecer en tu ciudad, en España pero lejos de casa, o en el extranjero. El tercero genera las facturas más altas si la póliza no lo recoge.
Ocaso Integral dice cubrir el traslado o la repatriación hasta un lugar de inhumación en España cuando el fallecimiento ocurre a más de 25 km de la residencia o en el extranjero. En Senior, el traslado de restos desde el extranjero figura en una garantía complementaria de asistencia en viaje, sin limitación de kilometraje, siempre que las autoridades den los permisos y lo haga la funeraria que designe la compañía. Tiene un año de carencia si la causa es una enfermedad (no si es un accidente) y exige residencia habitual en España y no pasar fuera más de 90 días seguidos.
Mapfre anuncia en SIEMPRE traslados nacionales e internacionales y asistencia en viaje; su producto de residentes extranjeros menciona repatriación, acondicionamiento sanitario o urna de cenizas y, como opción, un billete para el acompañante. El seguro de viaje cubre el trayecto y el de decesos te acompaña todo el año; cómo se activa el primero lo cuenta usar el seguro de viaje si enfermas en el extranjero.
Reclamaciones ante la DGSFP: Ocaso 230, Mapfre España 864
La DGSFP publica cada año una memoria con las reclamaciones que recibe contra cada entidad. Tiene una trampa para esta comparativa: no desglosa por ramo. Las cifras mezclan todo lo que vende cada entidad y nombran entidades jurídicas (Mapfre España y Mapfre Vida van en filas distintas). Sirven de contexto, no de veredicto.
| Dato (memoria DGSFP 2024) | Ocaso | Mapfre España |
|---|---|---|
| Reclamaciones presentadas en 2024 | 230 (168 en 2023) | 864 (734 en 2023) |
| Ratio por millón de euros de primas | 0,2073 | 0,1419 |
| Ratio por 100 pólizas | 0,0034 | 0,0079 |
| Expedientes resueltos | 157 | 454 |
| Favorables al reclamante | 29,30 % | 42,29 % |
| Favorables a la entidad | 35,67 % | 31,94 % |
| Otros pronunciamientos | 35,03 % | 25,77 % |
Mapfre tiene casi cuatro veces más reclamaciones en bruto, pero también una cartera mucho mayor: unos 6.088 millones de euros en primas frente a unos 1.109,5 de Ocaso. Por millón de primas Ocaso queda por encima y por cada cien pólizas por debajo: dos medidas, dos respuestas, ninguna sobre decesos en concreto. El porcentaje favorable al reclamante solo indica que el supervisor dio la razón al cliente en esos expedientes, no la probabilidad de que te la den a ti.
La vía es igual para las dos: atención al cliente, defensor del cliente y, después, la DGSFP. La explica cómo reclamar al SAC de tu aseguradora, y el sector completo está en el análisis de las aseguradoras con más reclamaciones. Para la solvencia, cómo comprobarla.
Precio de Ocaso y Mapfre: cómo conseguir dos presupuestos que se puedan restar
Aquí no hay tabla de precios, a propósito: las dos calculan la cuota al pedir presupuesto, con tu edad, localidad, asegurados y tipo de prima, y ninguna publica una tarifa cerrada. Ocaso anuncia "desde 4 euros al mes" en Integral; es un reclamo de entrada que no dice edad, capital ni prima. El método que sí funciona es pedir dos presupuestos con las mismas variables fijadas y llevar a las dos la misma lista de preguntas.
Diez cosas que pedir por escrito a Ocaso y a Mapfre
- Tipo de prima exacto del presupuesto: nivelada, natural, mixta o única.
- Edad y sexo usados para tarificar, iguales en las dos propuestas.
- Suma asegurada de hoy, localidad de referencia y fecha de la última revisión.
- Cómo se revaloriza el servicio y qué pasa si no aceptas la ampliación.
- Carencias por enfermedad, por accidente y por suicidio.
- Qué ocurre si tu familia elige otra funeraria y cómo se liquida.
- Qué garantía cubre un fallecimiento en el extranjero y con qué condiciones.
- Si hay valor de rescate o reducción si dejas de pagar.
- Qué enfermedades previas o cuestionario se piden al asegurar.
- Qué servicios son gratis y cuáles cuestan aparte (herencia, dental, abogado).
Cambiar de Ocaso a Mapfre (o al revés) sin perder lo que ya pagaste
Quien busca "portabilidad seguro de decesos" quiere que sus años de pagos cuenten. En la Ley de Contrato de Seguro no he podido confirmar un derecho de traspaso de decesos que conserve la antigüedad; lo que recoge es la oposición a la prórroga y las reglas de pólizas duplicadas.
La oposición está en el artículo 22.2: el tomador la notifica por escrito con al menos un mes de antelación al final del periodo en curso (el asegurador, con dos). El 106 bis añade que en decesos solo el tomador puede oponerse a la prórroga. Más plazos en plazos legales para cancelar un seguro y cuándo puedes cambiar de aseguradora.
El obstáculo real es de mercado. El Defensor del Pueblo recoge que muchos asegurados no pueden cambiar porque los rechazan o porque la nueva prima, con la edad actual, es demasiado alta, y recomendó a la DGSFP regular el cálculo de las primas de decesos (se aceptó solo en parte). Quien cambia a los 70 empieza de nuevo con la tarifa de su edad.
Reúne tu póliza y el último recibo
Anota tipo de prima, suma asegurada, fecha de efecto y quién figura como tomador.
Sin esto no hay comparación posible.Pide el presupuesto nuevo con tu edad de hoy
Con las mismas variables en las dos propuestas. Pregunta por cuestionario de salud y carencia.
La carencia se pregunta antes de cancelar nada.No canceles hasta que la nueva esté en vigor
Un hueco de cobertura puede dejar a tu familia sin servicio. Si por un tiempo tienes dos pólizas, la ley prevé devolver las primas de la duplicada.
Mejor unos meses duplicado que un día sin póliza.Comunica la oposición a la prórroga por escrito
Como tomador, con un mes de antelación a la renovación (art. 22.2 LCS). Guarda el justificante.
Burofax o correo con acuse.¿Por dónde empiezas tú? Un árbol de decisión según tu situación
No recomienda una marca: orienta qué tipo de prima y qué preguntas priorizar según tu punto de partida. Pulsa la opción que más se parezca a ti.
¿Cuál es tu situación?
Cinco errores al comparar Ocaso y Mapfre en decesos
Comparar cuotas de primas distintas
Una cuota inicial baja de creciente junto a una nivelada parece una ganga.
No actualizar la suma asegurada
El recibo está al día, pero el servicio de hoy cuesta más que el capital de hace quince años.
Contratar sin leer la carencia
Unas semanas o meses sin cobertura cambian la decisión si hay una enfermedad en la familia.
Cerrar la funeraria antes de llamar
Si la familia contrata por su cuenta, puede perder el servicio incluido.
Dar de baja antes de tener la nueva
Cancelas la antigua para ahorrar y la nueva exige cuestionario o tiene carencia.
Dudas habituales sobre Ocaso y Mapfre en decesos
¿Es mejor Ocaso o Mapfre para el seguro de decesos?
¿Qué es mejor, prima nivelada o creciente?
¿Cubre el seguro de decesos la repatriación?
¿Puedo cambiar de seguro de decesos sin perder antigüedad?
¿Puedo elegir la funeraria con un seguro de decesos?
Relacionado con esto
- ⚰️ Seguro de decesos: ¿pagar cada mes o plan de ahorro?
- 🧮 Calculadora del capital del seguro de decesos
- 📈 Decesos: calculadora de prima nivelada o natural
- 🐾 Seguro de decesos para mascotas: qué cubre y si compensa
La pregunta que cierra esta comparación antes de firmar
Todo lo anterior se reduce a una pregunta que puedes hacer por teléfono a Ocaso y a Mapfre: "¿Qué tipo de prima es, cuál será mi cuota a los 70 y a los 80 años, y qué pasa si el coste del servicio sube más de lo previsto?". La respuesta por escrito, con la misma edad y la misma localidad, vale más que cualquier ranking.
Para tu caso concreto conviene confirmar las condiciones con tu aseguradora o con un profesional, porque los condicionados cambian de un producto a otro. Guarda la póliza donde tu familia la encuentre, anota el teléfono de asistencia y revisa la suma asegurada cada pocos años: ese gesto evita más sorpresas que cambiar de compañía. Si quieres ver cómo se comparan estas dos marcas en otro ramo, tienes la comparativa de vida entre Ocaso y Santa Lucía.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980 de Contrato de Seguro (artículos 22, 106 bis y 106 quáter)
- BOE: Ley 20/2015 de ordenación, supervisión y solvencia de las aseguradoras
- DGSFP: Memoria del Servicio de Reclamaciones 2024
- Defensor del Pueblo: normativa de los seguros de decesos
- Ocaso: Seguro de Decesos Integral y Mapfre: SIEMPRE, seguro de decesos con prima nivelada
Datos de las webs consultados en octubre de 2026. Precios y condiciones cambian: confirma siempre con tu póliza y tu aseguradora.