
Tienes dos presupuestos sobre la mesa. El de DKV llega con una tabla de copagos de tres escalones, videoconsultas ilimitadas y un descuento que baja año a año. El de FIATC viene de una mutua nacida en 1930 entre transportistas catalanes, con tres tipos de póliza y una frase en la portada: «2 meses gratis». Las dos hablan de cuadro médico, las dos ofrecen reembolso y ninguna te dice, a la primera, cuál te conviene a ti.
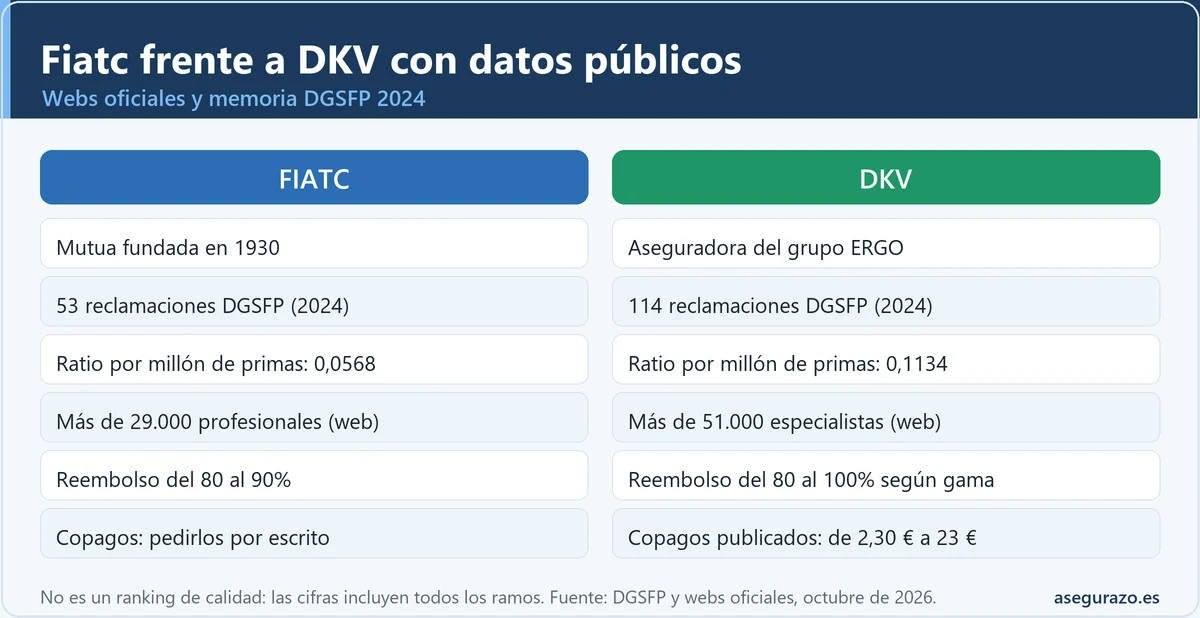
La respuesta corta a Fiatc vs DKV es que no hay un ganador con datos públicos, pero sí hay diferencias reales y comprobables: DKV publica una gama muy detallada con importes de copago y límites de reembolso; FIATC publica menos cifras en sus páginas pero tiene una gama más corta y fácil de leer. En las reclamaciones ante el supervisor, en 2024 DKV recibió 114 y FIATC 53, y ese dato, como verás, se lee con cuidado.
Este artículo compara las dos con lo que ellas mismas publican en sus webs oficiales y con la memoria de reclamaciones de la DGSFP, todo consultado en octubre de 2026. No hay estrellas, no hay opiniones de clientes y no hay precios inventados. Cuando un dato no se ha podido localizar, lo dice. Si buscas una visión más amplia, tienes la comparativa de Asisa, Sanitas, Adeslas y DKV con datos públicos; aquí el foco son dos marcas que casi nunca se comparan entre sí.
Fiatc vs DKV: una mutua catalana frente a una aseguradora del grupo ERGO
Lo primero que las separa no está en la póliza, sino en la forma jurídica. FIATC se presenta como mutua: su web cuenta la historia de la Federación Industrial del Autotransporte de Catalunya, fundada en 1930, y muestra un contador de 571.674 mutualistas. DKV forma parte del grupo ERGO, que su propia web describe como uno de los principales grupos aseguradores de Europa, y declara «más de 2 millones de clientes». Para la diferencia entre ambas fórmulas tienes el artículo sobre mutua de seguros frente a sociedad anónima.
¿Cambia algo en el día a día de tu seguro de salud? Menos de lo que sugiere el marketing. Que seas mutualista o cliente de una sociedad anónima no decide si te autorizan antes una prueba ni si tu pediatra está en el cuadro. Lo que decide eso es el contrato, la red y la gestión. La forma jurídica sirve sobre todo para saber cómo se organiza la compañía, y poco más.
Qué esMutua de seguros, fundada en 1930. Se define como «segunda mutua del país en volumen de primas» (declaración propia).
Cifras que declara571.674 mutualistas en el contador de su web y «más de 600.000 clientes» en su página corporativa.
Gama de saludSeguro de salud completo, sin hospitalización (Medifiatc Start) y reembolso (Selec y Multi). Dental y empresas aparte.
Cuadro médico declarado«Más de 29.000 profesionales en centros propios y concertados» en su guía médica.
Servicios propiosCita con el Diagonal Hospital Universitari entre las actividades del grupo, app con videoconsulta y chat médico.
Qué esAseguradora del grupo ERGO. Declara más de 25 años de experiencia.
Cifras que declara«Más de 2 millones de clientes». En la memoria de la DGSFP figuran 871.460 pólizas (todos los ramos).
Gama de saludCon copago (Integral, Profesional, Personal Doctor), sin copago (Élite y Famedic Plus) y reembolso (Mundisalud y Top Health).
Cuadro médico declaradoMás de 51.000 especialistas y 1.000 centros concertados, y 21 centros propios.
Servicios propiosVideoconsultas ilimitadas, chat médico 24 horas, receta electrónica y asistente de salud.
Fuente: fiatc.es (portada, información corporativa y guía médica) y dkv.es (portada y páginas de producto), consultadas en octubre de 2026. Son declaraciones comerciales, no auditorías.
Mira el detalle de los clientes. Los 571.674 mutualistas de FIATC y los 2 millones de DKV no se pueden restar: uno cuenta socios de una mutua con seguros de todo tipo y el otro, clientes de la aseguradora. Tampoco los 29.000 profesionales frente a los 51.000 especialistas miden lo mismo, y de eso hablamos más abajo. Lo único que se puede comparar con rigor son las condiciones de cada producto y el cuadro de tu provincia.
Coberturas de Fiatc y de DKV: la escalera de productos, peldaño a peldaño
Casi toda comparativa pone «el seguro de FIATC» frente a «el seguro de DKV» como si cada una vendiera una sola póliza. No es así: las dos tienen una escalera de productos, y lo útil es comparar el peldaño que a ti te interesa. Esta tabla empareja los niveles por lo que el producto hace, no por el nombre comercial, que cambia con las campañas.
| Lo que buscas | FIATC | DKV |
|---|---|---|
| Solo consultas y pruebas, sin ingreso | Medifiatc Start (seguro sin hospitalización). Copago «bajo-medio». Excluye ingresos, intervenciones, UCI, hospital de día y cirugía. | Profesional Classic, con copago bajo. Las especialidades y la hospitalización solo entran con un módulo adicional. |
| Cuadro médico completo con copago | Seguro de salud completo con copago. La web no publica los importes. | Integral en tres niveles: Complet (copago alto), Plus (medio) y Classic (bajo). También Personal Doctor Premium Classic. |
| Cuadro médico sin copago | Seguro de salud completo sin copago: una cuota cubre los servicios sin pagos adicionales. | Integral Élite, Personal Doctor Élite y Famedic Plus (cuadro reducido, siete especialidades). |
| Elegir médico libremente | Reembolso (Selec, Multi 125 y Multi 250): 80 a 90% según servicio y territorio. Límite de 125.000 o 250.000 € por asegurado. | Mundisalud: Complet (80%, límite 62.000 €), Classic (80%, 237.000 €), Élite (90%, 310.000 €). Top Health: 100% y sin límite. |
| Un médico que te guía | No se localizó una gama equivalente en las páginas consultadas. | Personal Doctor: un médico personal por videollamada y chat que deriva a especialistas del cuadro. |
| Atención digital | App con videoconsulta y chat médico, tarjeta virtual y gestión desde el área de cliente. | Videoconsultas ilimitadas con especialistas, chat médico 24 horas, receta electrónica y carpeta de salud. |
| Dental | Producto aparte (seguro dental). El completo cita la salud dental en prevención. | 50 tratamientos gratuitos en la mayoría de gamas (47 en Famedic Plus) y descuentos en el resto. |
| Psicología | Servicios de psicología citados en el apartado de bienestar del completo. Sin cifra de sesiones en la página. | 20 sesiones al año (40 para menores de 24 años) en las gamas con cuadro y en el reembolso. |
Fuente: páginas de producto de fiatc.es (completo, sin hospitalización y reembolso) y dkv.es (con copagos, sin copagos y reembolso), octubre de 2026. Los nombres y las cifras cambian por campaña; la fuente definitiva es el condicionado.
Tres lecturas de la tabla. La primera: DKV detalla mucho más en la web (importes, límites, sesiones), y eso te permite comparar antes de pedir presupuesto. FIATC deja más cosas para el condicionado y para el presupuesto personalizado, así que con FIATC el trabajo de pedir documentación es tuyo. La segunda: el peldaño de «sin hospitalización» es el que más se confunde. En FIATC es un producto con nombre propio (Start); en DKV es un módulo que se añade a Profesional Classic. Y la tercera: «sin copago» en DKV no siempre significa cuadro completo, porque Famedic Plus trabaja con un cuadro reducido y siete especialidades.
Un caso muy habitual es el de quien ve «25,50 €/mes sin copago» y piensa que está comparando con el seguro completo de la otra compañía. No lo está haciendo: son peldaños distintos de la escalera. Antes de comparar precios, iguala el peldaño. Y si dudas de qué incluye o excluye cualquier póliza de salud, repasa qué no cubre un seguro de salud.
Copagos en DKV y en FIATC: un lado que enseña la tabla y otro que no
Aquí la diferencia entre las dos webs es muy marcada. DKV publica los importes de cada nivel de copago, y se pueden contar sobre una mano. FIATC, en las páginas revisadas, dice que ofrece pólizas con y sin copago, pero no muestra la tabla de importes. Ese contraste es el dato más práctico de toda la comparativa: con DKV puedes calcular tu coste antes de llamar, y con FIATC tienes que pedir el cuadro de copagos por escrito.
Copagos de DKV por acto, según su web
Importes orientativos de la gama con cuadro médico; pueden variar según el producto y la campaña.
Fuente: dkv.es, página de seguros con copagos, octubre de 2026. El nivel medio (Plus) aparece con 6,90 € en medicina general y 11 € en otras especialidades. En el nivel Élite el copago es de 0 €.
Con esos números se puede hacer una cuenta muy simple. Entre el copago alto (23 € por una consulta de especialista) y el bajo (3,50 €) hay unos 19,50 € de diferencia por acto. Si la cuota del nivel bajo es mayor que la del alto, el punto de equilibrio sale de dividir esa diferencia anual entre 19,50 €. Eso sí, el tope de 600 € por asegurado y año limita lo que puedes llegar a pagar en copagos, así que en el escenario de uso intensivo el nivel alto deja de crecer.
El cálculo completo, con tu cuota y tu uso previsto, está en la calculadora de copago frente a sin copago, y el razonamiento general en seguro de salud con copago o sin copago. Para FIATC, pide por escrito tres cosas: el importe por acto (consulta, prueba, rehabilitación), si existe un tope anual y si el copago se aplica por acto o por proceso.
Los descuentos que ves en la portada no son el precio de siempre
Las dos webs hablan de promociones. FIATC anuncia «2 meses gratis» hasta el 14 de febrero de 2027, con condiciones en un documento aparte. DKV anuncia descuentos de hasta un 35% el primer año, seguido de 28%, 21%, 14% y 7%, es decir, una rebaja que se va apagando durante cinco años. Y DKV muestra precios «desde» y «ahora» (por ejemplo, un Integral Classic que baja de 51 a 33 euros al mes), sin decir para qué edad, provincia o número de asegurados.
Por eso el precio publicado sirve para ubicarte, no para decidir. La cifra que importa es el coste a cinco años con las subidas confirmadas por escrito y el precio que pagarás cuando el descuento haya desaparecido. De por qué sube el seguro cada año y de cómo reaccionar tienes un análisis en por qué sube cada año el seguro de salud.
DKV reembolso frente al reembolso de FIATC: porcentaje, límite y plazo
El reembolso funciona igual en las dos: eliges médico libremente, pagas la factura y la aseguradora te devuelve un porcentaje dentro de un límite anual. En ambas puedes usar también el cuadro concertado sin pagar de tu bolsillo. Donde cambian es en cuatro cosas que sí aparecen en las webs: el porcentaje, el límite, el plazo y la diferencia entre España y el extranjero.
En FIATC, el reembolso va del 80 al 90% según el servicio y el territorio, con un límite de 125.000 euros (Multi 125) o 250.000 euros (Multi 250) por asegurado. Selec es la otra modalidad que nombra su web. La solicitud se hace desde el área de cliente, y la página no concreta un plazo de pago. En DKV, la gama Mundisalud reembolsa el 80% en España en Complet y Classic, y el 90% en Élite, con límites anuales de 62.000, 237.000 y 310.000 euros. Top Health reembolsa el 100% y no tiene límite. DKV declara además que reembolsa «en menos de 7 días».
- Con un reembolso del 80%, recuperas 800 euros y pones 200 de tu bolsillo.
- Con un reembolso del 90%, recuperas 900 euros y pones 100.
- Con un límite anual de 62.000 euros frente a uno de 310.000, la diferencia solo se nota si pasas por un ingreso largo o un tratamiento caro, que es justo lo que quieres tener cubierto.
Antes de elegir un reembolso mira dos cosas que no vienen en el titular. Una es si el porcentaje se calcula sobre tu factura real o sobre unos baremos de la aseguradora, que pueden ser inferiores. La otra es el límite por acto o por capítulo (dental, farmacia, vacunas). DKV, por ejemplo, reembolsa el 50% de la farmacia hasta 100 euros y las vacunas hasta 50 euros cada una, con un máximo de 150 euros por asegurado y año. La decisión de fondo entre reembolso y cuadro está desarrollada en seguro de salud: reembolso o cuadro médico.
Carencias, edad y renovación: lo que las webs dicen a medias
Un seguro de salud no se juega solo en el precio del primer año. Hay tres cláusulas que cambian tu experiencia y que ninguna de las dos webs te pone en primera línea. La primera son las carencias, el tiempo que pasa hasta que puedes usar ciertas coberturas. DKV publica las del reembolso: 6 meses en cirugía ambulatoria, pruebas de alta tecnología y psicoterapia, 8 meses en cirugía, hospitalización, prótesis y parto, y 12 meses en trasplantes. En FIATC, las páginas consultadas no concretan plazos, aunque la de Start indica que las carencias pueden reducirse o eliminarse si vienes de otra aseguradora.
La segunda es la edad. En el reembolso, DKV indica que se contrata hasta los 75 años; en las páginas de FIATC no aparece un límite. La ausencia de dato no quiere decir que no exista: significa que debes preguntarlo y pedirlo por escrito. Si ya tienes una edad en la que las opciones se estrechan, lee antes los mejores seguros de salud para mayores de 65 años.
La tercera es la renovación. El reembolso de DKV se renueva automáticamente cada 31 de diciembre, salvo aviso previo. Y en cualquier póliza, el artículo 22 de la Ley 50/1980 de Contrato de Seguro regula la prórroga del contrato y exige un preaviso de dos meses para oponerse a ella; los cambios de prima o de condiciones conviene revisarlos en tu condicionado y en la comunicación de renovación. Si algo de esto te parece abstracto, el artículo sobre el periodo de carencia y el de enfermedades preexistentes te dan los casos habituales.
Cuadro médico de Fiatc y de DKV: 29.000 frente a 51.000, y por qué no se restan
Esta es la sección que más pesa y la que menos explican los comparadores. La guía médica de FIATC habla de «más de 29.000 profesionales en centros propios y concertados». DKV habla de «más de 51.000 especialistas y 1.000 centros concertados, 21 centros propios y 93 de los 100 mejores hospitales». La primera cifra cuenta profesionales sin más detalle; la segunda, especialistas. Y DKV no explica con qué criterio selecciona «los 100 mejores hospitales». Ninguna de las dos cifras es una unidad comparable.
Hay un matiz más, y es el que más cambia el resultado: el cuadro depende del producto. El buscador de FIATC pide elegir entre cuadro completo, Medifiatc Start, el cuadro para colectivos y estudiantes (CORP) y Medifiatc Advance. En DKV, Famedic Plus trabaja con un cuadro reducido y Personal Doctor siempre te guía a través del médico personal. Es decir, el cuadro que ves en el buscador puede no ser el de la póliza que contratas. Y como la web de FIATC destaca el Diagonal Hospital Universitari de Barcelona, esa referencia dice poco de otras provincias: mira bien qué hay en tu zona antes de dar nada por hecho.
Anota lo que de verdad usas
Haz una lista corta con las cinco especialidades que usas o prevés usar y el hospital donde querrías ingresar. Sin ella, cualquier buscador te dará una cifra vacía.
Cinco especialidades y un hospital bastan.En FIATC, elige primero el cuadro del producto
En guiamedica.fiatc.es selecciona el cuadro (completo o Start), la provincia, la población o el código postal y la especialidad. Las pestañas de urgencias y de pruebas diagnósticas se consultan aparte.
Hay una opción para ver solo profesionales con reserva online de cita.En DKV, entra por la puerta correcta
En medicos.dkv.es hay una entrada para clientes y otra para quienes aún no lo son. Repite la búsqueda con el mismo código postal y recuerda que el cuadro de Famedic Plus es reducido.
Mismo código postal en las dos webs, o la comparación no vale.Cuenta y mide, no te quedes con el total
Para cada especialidad, anota cuántos profesionales aparecen y a cuántos kilómetros está el más cercano. Comprueba que tu hospital y las urgencias están dentro.
Dos números por especialidad: cantidad y distancia.Guarda una captura con fecha y llama
Ninguna de las dos páginas indica cuándo se actualizó su cuadro, así que guarda una captura fechada y llama a dos o tres consultas para preguntar por la primera cita disponible con tu aseguradora.
El cuadro dice quién figura, no cuánto tarda en atenderte.Con esos cinco pasos tendrás una tabla de diez o doce celdas por compañía: especialidades en filas, cantidad y distancia en columnas. Si una de las dos deja huecos en una especialidad que usas, ese hueco pesa más que cualquier diferencia de precio de unos euros al mes. Y si las dos cubren tu zona de forma parecida, entonces sí pasan a decidir el copago, el reembolso y las condiciones.
Reclamaciones de Fiatc y de DKV ante la DGSFP en 2024: 53 frente a 114
Quien busca reclamaciones Fiatc DKV suele esperar un ranking. La fuente es la Memoria del Servicio de Reclamaciones 2024 de la Dirección General de Seguros y Fondos de Pensiones, y lo que contiene son cifras que solo se entienden con su denominador. En 2024, la memoria registra 114 reclamaciones contra DKV Seguros y Reaseguros (87 el año anterior, un +31,03%) y 53 contra FIATC, Mutua de Seguros y Reaseguros. Según los números de orden que figuran entre paréntesis en el cuadro IX.3, DKV queda en el puesto 21 por número de reclamaciones y FIATC en el 33.
Las primas totales de las dos son casi del mismo tamaño (933,4 millones de FIATC frente a 1.005,2 millones de DKV), así que aquí el tamaño no explica la diferencia de reclamaciones. DKV tiene más reclamaciones brutas y un ratio por millón de euros de primas de 0,1134, justo el doble del de FIATC (0,0568). Con el denominador de pólizas, DKV marca 0,0131 (114 sobre 871.460), un valor de los más altos de la tabla del cuadro IX.4.
Aun así, esa diferencia no es un marcador de calidad, por cuatro razones. Una: la memoria cuenta reclamaciones de todos los ramos de cada entidad. Dos: el cuadro de pólizas (IX.4) y el de cómo terminaron los expedientes (X) solo incluyen a las entidades con más reclamaciones, y FIATC no aparece en ninguno de los dos, por lo que no hay cifras públicas de ese tipo para compararla. Tres: reclamar no equivale a tener razón, aunque en el caso de DKV el cuadro X sí recoge que, de 87 expedientes resueltos, el 58,62% terminó con informe favorable al reclamante, el 24,14% a favor de la entidad y el 17,24% con otros pronunciamientos (la media del sistema fue del 44,67%). Cuatro: la proporción entre quejas internas y reclamaciones al supervisor sí se conoce en DKV (7.829 quejas ante la entidad y 114 ante la DGSFP, un 1,46%) pero no en FIATC.
Dicho de otra forma: lo que los datos permiten afirmar es que DKV tiene un volumen de reclamaciones ante el supervisor mayor que FIATC, tanto en bruto como por primas, y que FIATC no figura en los cuadros más detallados. Lo que no permiten es decir quién atiende mejor, quién deniega más o quién tarda más. Para ver el contexto del sector, tienes el análisis de las aseguradoras con más reclamaciones en 2024. Para el sector de salud en conjunto, el ramo de enfermedad acumuló 946 de las 9.202 reclamaciones de seguros de 2024, el 10,28% del total.
Cómo reclamar si algo falla: el camino de FIATC y el de DKV
El camino es el mismo para cualquier aseguradora, y conviene conocerlo antes de necesitarlo. Primero se reclama a la propia compañía, por escrito. Si no contesta o no te convence, se acude a la DGSFP. FIATC lo explica con detalle en su web: primero el Servicio de Atención al Cliente; después el Servicio de Calidad y Atención al Cliente (SCAC), al que se escribe por correo o por carta, y que declara responder «en el plazo máximo de un mes»; y, pasado ese mes sin respuesta o si no estás de acuerdo, la reclamación ante la DGSFP. La web cita como marco la Ley 44/2002, la Orden ECO/734/2004 y la Ley 10/2025.
En las páginas de DKV consultadas no se localizó una sección específica de reclamaciones ni del defensor del cliente; sí hay secciones de contacto y de gestiones. Si te toca reclamar a DKV, pide por escrito el cauce de reclamación y el nombre del departamento competente, y conserva el justificante de la fecha de presentación, porque marca el plazo que tiene la compañía para contestar. Los dos procedimientos están explicados paso a paso en cómo reclamar al SAC de tu aseguradora y en cómo reclamar a la DGSFP sin abogado.
Si la queja es porque no te autorizan una prueba o una operación, hay una guía específica en qué hacer cuando el seguro de salud no autoriza una prueba. Para tu caso concreto conviene confirmar siempre el cauce con tu aseguradora o con un mediador de seguros.
¿Fiatc o DKV? Un árbol según tu situación
No todo el mundo debe empezar por el mismo sitio. Elige la opción que más se parezca a tu caso y verás qué comprobar primero. No es una recomendación de compañía: es un orden de trabajo.
¿Cuál describe mejor tu caso?
- Lee la lista de exclusiones de Medifiatc Start (ingresos, intervenciones, UCI, hospital de día) y la del módulo que necesitaría Profesional Classic de DKV.
- Pregunta qué pasa si necesitas una operación: qué módulo contratar o a qué producto pasarías, y con qué carencias.
- Pide la tabla de copagos de FIATC, que no está en su web.
- Compara Selec/Multi de FIATC (80 a 90%, 125.000 o 250.000 €) con Mundisalud de DKV (80 o 90%, de 62.000 a 310.000 €).
- Pregunta si se calcula sobre tu factura o sobre un baremo.
- Comprueba si tu especialista ya está en el cuadro: quizá no necesites reembolso.
- Con DKV, calcula con los importes publicados (de 2,30 € a 23 € por acto) y el tope de 600 €.
- Con FIATC, pide el cuadro de copagos y el tope por escrito antes de comparar.
- Valora si un sin copago te sale mejor a cinco años.
- Pregunta la edad máxima de contratación y de permanencia de cada producto concreto (DKV indica 75 años en el reembolso).
- Declara con exactitud el cuestionario de salud: omitir datos puede acarrear consecuencias.
- Pide si la carencia puede reducirse al cambiar de compañía, como menciona FIATC en Start.
Orientación general, no asesoramiento personalizado. Confirma las condiciones de tu caso con tu aseguradora o con un mediador de seguros.
Si te reconoces en el último caso, el artículo sobre mentir en el cuestionario de salud explica qué se declara y qué puede pasar si no se hace.
Seis errores al comparar Fiatc con DKV (y cómo evitarlos)
Comparar marcas, no peldaños
Poner el sin copago más barato de una frente al completo de la otra.
Solución: usa la tabla de la escalera y compara siempre el mismo nivel.
Leer 53 y 114 como un marcador
Concluir que una atiende mejor por tener menos reclamaciones.
Solución: recuerda que incluyen todos los ramos y que FIATC no está en los cuadros detallados.
Restar 51.000 menos 29.000
Tomar los totales nacionales como si midieran lo mismo.
Solución: cuenta especialidades en tu código postal y en el cuadro del producto que contratarás.
Fiarte de «sin copago» a secas
No mirar que Famedic Plus tiene cuadro reducido o que Start no incluye hospitalización.
Solución: lee qué especialidades y qué ingresos entran en esa modalidad.
Elegir reembolso solo por el porcentaje
Fijarte en el 80 o el 90% sin ver el límite anual ni el baremo.
Solución: compara porcentaje, límite, baremo y plazo de pago a la vez.
Decidir por la promoción
Quedarte con el «2 meses gratis» o el descuento del 35% sin mirar el precio del segundo año.
Solución: calcula el coste a cinco años con el descuento ya apagado.
Dudas habituales sobre Fiatc y DKV
¿Qué incluye el seguro de salud de FIATC?
¿Qué ofrece el seguro de salud de DKV?
¿Cuáles son las principales diferencias entre Fiatc y DKV?
¿Quién tiene mejor cuadro médico, Fiatc o DKV?
¿Qué dicen las reclamaciones de Fiatc y DKV ante la DGSFP?
¿Cómo funciona el reembolso de DKV?
Relacionado con esto
- 🏥 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 💊 Seguro de salud con copago o sin copago: cuál ahorra más
- 🔁 Seguro de salud: reembolso o cuadro médico, cuál elegir
- 🏛️ Mutua de seguros vs sociedad anónima: qué cambia para ti
Tu hoja de decisión entre Fiatc y DKV: mismo peldaño, mismo código postal
Después de todo lo anterior, la elección cabe en una hoja con dos columnas. No hace falta memorizar cuántas reclamaciones tuvo cada una: esas cifras sirven para no dejarte llevar por una impresión y para saber qué preguntar. Lo que decide es lo que compruebas tú, con fecha, y lo que consigues por escrito de cada compañía.
Checklist antes de firmar con FIATC o con DKV
- Tengo claro el peldaño que comparo: sin hospitalización, con copago, sin copago o reembolso.
- He pedido a FIATC la tabla de copagos y el tope anual, y a DKV he comprobado el nivel (2,30 €, 6,90 € o 13,50 € en medicina general).
- He contado especialistas y distancia en mis cinco especialidades en el cuadro del producto exacto, con captura fechada.
- Si elijo reembolso, tengo por escrito el porcentaje, el límite anual, el baremo y el plazo.
- Sé las carencias, la edad máxima y las condiciones de renovación de mi póliza, no las del folleto.
- He calculado el coste a cinco años con el descuento ya apagado.
- Sé cómo reclamar: atención al cliente, SCAC o departamento equivalente y después la DGSFP.
Si al terminar las dos columnas se parecen, la elección deja de ser crítica y decide el precio a cinco años. Si una deja huecos en tu zona o en tu especialidad, ya tienes la respuesta. En cualquier caso, guarda el presupuesto, el cuadro y el condicionado en una carpeta con fecha antes de pagar el primer recibo: es la única comparativa que nadie puede modificar después.
Fuentes y dónde comprobarlo
- DGSFP: Memoria del Servicio de Reclamaciones 2024 (cuadros IV a VI, IX.1 a IX.4, X y XX). Comprueba si existe una memoria posterior.
- BOE: Ley 50/1980 de Contrato de Seguro, artículos 3 (cláusulas limitativas) y 22 (prórroga del contrato y preaviso).
- FIATC Seguros: seguro de salud, guía médica e información sobre cómo reclamar, consultados en octubre de 2026.
- DKV Seguros: seguros con copagos, sin copagos y de reembolso, y buscador de médicos, consultados en octubre de 2026.
- Ministerio de Sanidad: información general sobre derechos de los pacientes y asistencia sanitaria.
Esta guía es informativa y se basa en datos públicos con fecha. Las cifras de producto, los descuentos y los nombres de gama cambian con frecuencia y los importes son orientativos: la fuente definitiva es siempre el condicionado de tu póliza.