
Tienes reservado un viaje para dentro de seis semanas y una tarde abres las noticias: en tu destino, o muy cerca, ha empezado un conflicto. Lo primero que se te pasa por la cabeza es cancelar. Lo segundo, si tu seguro de viaje te devolverá el dinero. Y ahí aparece una frase que se repite en todas partes, "la guerra está excluida", que es cierta a medias y por eso mismo puede salir cara.
La respuesta corta es esta: la mayoría de pólizas excluyen la guerra y los conflictos armados como causa de cancelación, pero lo que decide si cobras o no casi nunca es la palabra "guerra". Lo decide cuándo contrataste el seguro respecto al momento en que el conflicto se hizo público, qué dice tu condicionado sobre recomendaciones oficiales, si tu reserva es un viaje combinado o servicios sueltos y quién cancela (tú, la aerolínea o el organizador).
Este artículo separa esos casos con una línea de tiempo, una matriz de situaciones y un árbol de decisión, y explica qué te corresponde por ley aunque tu póliza no pague. Por cautela no incluye listas de países ni da por vigente ningún aviso concreto: las recomendaciones cambian de un día para otro y, si las citamos, lo hacemos con fecha y enlace. La normativa se ha contrastado en el BOE el 1 de octubre de 2026. Para tu caso concreto conviene confirmarlo con tu aseguradora o con un profesional.
Seguro de viaje y guerra: la cancelación depende de cuatro variables, no de una palabra
Cuando alguien pregunta si el seguro cubre la cancelación por un conflicto armado, está mezclando en realidad cuatro preguntas distintas. Conviene separarlas porque cada una la responde un documento diferente: tu póliza, la ley de viajes combinados o el reglamento europeo de transporte aéreo.
- El momento de contratación: si compraste el seguro antes o después de que el conflicto fuese noticia, y antes o después de la recomendación de Exteriores.
- La cláusula exacta: si tu condicionado excluye "guerra", "conflicto armado" o "terrorismo" y si incluye una causa de "recomendación oficial de no viajar" o de "fuerza mayor".
- El tipo de reserva: un viaje combinado (paquete de agencia) te da derechos legales propios; vuelo y hotel por separado, no.
- Quién cancela: si la aerolínea o el organizador anulan, el dinero se reclama a ellos antes que a la póliza; si cancelas tú, entra en juego el seguro.
Tres plazos legales que conviene tener a mano
Qué es el aviso de Exteriores y qué valor tiene realmente para tu seguro
Cuando se habla del "aviso de Exteriores" se hace referencia a las recomendaciones de viaje que publica el Ministerio de Asuntos Exteriores, Unión Europea y Cooperación en su web, país por país, con una ficha de información y un apartado de recomendaciones. Esas fichas se actualizan cuando cambia la situación sobre el terreno, así que conviene mirarlas el día en que vas a decidir y no fiarse de lo que recuerdas de una noticia anterior.
Hay un detalle que muchos pasan por alto. Según la propia web del Ministerio (consultada el 1 de octubre de 2026), esas recomendaciones no tienen carácter vinculante: son un consejo, no una prohibición de viajar. Esto importa por dos razones. La primera, que nadie te impide viajar con un aviso en vigor, y si lo haces puedes quedarte sin ciertas coberturas si tu póliza lo excluye. La segunda, que el aviso no te da por sí solo derecho a cancelar con reembolso: es una prueba valiosa, no un salvoconducto.
¿Dónde encaja entonces en tu seguro? Depende de la póliza. Algunas incluyen entre las causas de cancelación una recomendación oficial de no viajar emitida por las autoridades del país de origen, y entonces la fecha de ese aviso se convierte en la línea que separa lo cubierto de lo no cubierto. Otras no mencionan nada parecido y tratan cualquier conflicto como un riesgo excluido, haya aviso o no. No existe una regla común: lo que vale es el texto de tu condicionado general y particular.
Comprueba la fuente el mismo día
Este artículo no afirma que exista un aviso vigente para ningún destino. Antes de decidir, abre la ficha del país en exteriores.gob.es (apartado de recomendaciones de viaje), anota la fecha de la última actualización y haz una captura de pantalla. Si luego reclamas, esa captura con fecha te servirá para demostrar qué decía el Ministerio cuando contrataste y cuando cancelaste.
Antes o después del aviso: la línea de tiempo que decide el pago
Es el matiz que casi nadie explica y el que más reclamaciones genera. Un seguro de cancelación cubre hechos futuros e inciertos. Si el conflicto ya era público cuando firmaste, para la aseguradora ya no es un riesgo incierto sino un hecho conocido, y por eso suele quedar fuera. De ahí que la línea de tiempo se divida en tres zonas, que se leen de izquierda a derecha según lo que ocurra primero.
- Es el escenario en que el seguro cumple su función: el riesgo era incierto.
- Aun así, la guerra suele estar excluida como causa de cancelación.
- Puede haber salida si tu póliza incluye recomendación oficial de no viajar o cancelación por cualquier causa.
- La aseguradora puede alegar que el riesgo ya era conocido o previsible al contratar.
- Muchas pólizas excluyen sucesos preexistentes o "hechos conocidos" en la fecha de la compra.
- Depende de la redacción y de las fechas: guarda pruebas de cuándo contrataste.
- Lo habitual es que la cancelación no esté cubierta: el riesgo se conocía al firmar.
- Una póliza puede cubrir otras cosas (asistencia médica, equipaje) pero excluir el destino afectado.
- Ojo: contratar con el riesgo ya ocurrido puede hacer el contrato nulo (art. 4 de la Ley de Contrato de Seguro).
Dos artículos de la Ley 50/1980 de Contrato de Seguro sostienen esta lógica. El artículo 4 declara nulo el contrato si en el momento de su conclusión no existía el riesgo o ya había ocurrido el siniestro, y el artículo 10 obliga al tomador a declarar, según el cuestionario que le presente el asegurador, las circunstancias que conozca y que puedan influir en la valoración del riesgo. En seguros de viaje contratados online el cuestionario es casi inexistente, pero las condiciones sí suelen decir que no se cubren eventos conocidos antes de la compra.
Un caso muy habitual es el de quien reserva un paquete con meses de antelación, contrata el seguro semanas después y entre una cosa y otra el conflicto se agrava. Aunque el viaje se reservó "antes", lo que mira la aseguradora es la fecha de alta de la póliza. Por eso el consejo práctico es contratar el seguro el mismo día de la reserva (o en el plazo que tu póliza permita para cubrir la cancelación desde la compra del viaje), y no cuando se acerca la fecha.
Matriz de situaciones: qué suele ocurrir con tu póliza en cada caso
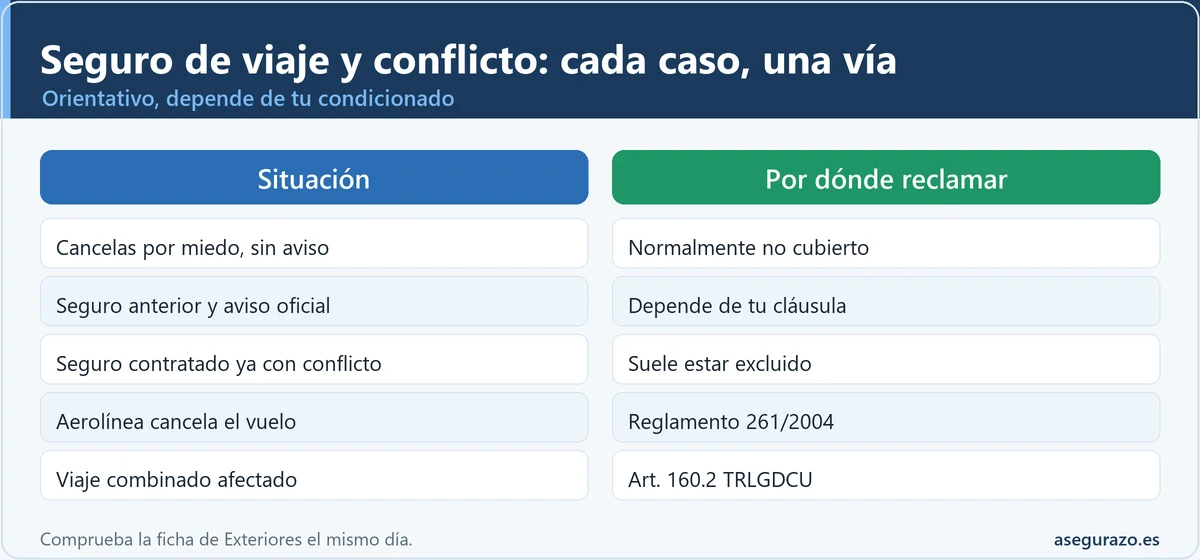
La tabla resume los escenarios más frecuentes. Es orientativa, porque cada condicionado manda, pero te dice por dónde empezar a reclamar y a quién dirigirte primero, que es lo que más tiempo ahorra.
| Situación | Con tu póliza de viaje | Reclama primero a |
|---|---|---|
| Contrataste ANTES del conflicto y cancelas por miedo, sin aviso de Exteriores | Normalmente no cubierto: el desistimiento voluntario no es causa de cancelación. Solo ayuda una ampliación de "cancelación por cualquier causa" si la tienes. | Tu aseguradora (para confirmar) y la agencia (penalización) |
| Contrataste ANTES y hay aviso de Exteriores | Depende: cubierto si tu póliza incluye "recomendación oficial de no viajar" o fuerza mayor; excluido si trata cualquier conflicto como riesgo no asegurado. | Tu aseguradora, con captura del aviso y fecha |
| Contrataste DESPUÉS de que el conflicto fuera público o hubiera aviso | Suele estar excluido: el riesgo era conocido al firmar. | Organizador o aerolínea, según tu reserva |
| Ya estás en destino y estalla el conflicto | Depende: asistencia y repatriación pueden estar limitadas por la exclusión de guerra; algunas pólizas ofrecen ampliación de estancia o regreso anticipado. | Asistencia 24 h de tu póliza y consulado |
| La aerolínea cancela tu vuelo (billete suelto) | Secundaria: primero juega el Reglamento 261/2004. La póliza solo sirve para gastos que la aerolínea no te pague, si los cubre. | La aerolínea |
| Viaje combinado con circunstancias inevitables y extraordinarias | Reembolso íntegro por ley (art. 160.2 TRLGDCU), sin depender del seguro. | Organizador o agencia minorista |
| Viaje combinado y cancelas sin que concurran esas circunstancias | Penalización adecuada y justificable (art. 160.1), que tu póliza solo cubre si hay causa asegurada. | Organizador y, después, tu aseguradora |
Las cláusulas que debes localizar en tu póliza antes de decidir nada
Abre el PDF del condicionado y busca estas expresiones con el buscador del lector. Si no tienes la copia completa, la guía para pedir la copia completa de tu póliza explica cómo exigirla, y la de cómo leer una póliza sin perderte te ayuda con la jerga. Lo que sigue es un glosario de lo que suele aparecer y de lo que suele significar.
Guerra, conflicto armado, invasión, hostilidades
La más extendida. Quita la cobertura cuando el daño o el motivo de cancelación deriva directamente de operaciones bélicas. Fíjate en si habla solo de "guerra declarada" o también de conflictos no declarados, disturbios y rebeliones: la redacción cambia el resultado.
Terrorismo y actos violentos
Algunas pólizas excluyen el terrorismo, otras lo cubren para la asistencia médica pero no para la cancelación, y otras lo incluyen como causa de anulación en un radio o plazo concretos. No hay norma común: lee la definición que da cada condicionado.
Recomendación oficial de no viajar
Es la cláusula que más cambia el resultado. Si existe, suele ligar el pago a que las autoridades del país de origen hayan emitido el aviso después de contratar y antes de viajar. Comprueba qué fecha cuenta y si exige que el aviso afecte a tu destino concreto.
Cancelación por cualquier causa
Opción de pago que permite anular por motivos no previstos, incluido el miedo. Suele reembolsar solo una parte del viaje y exige contratarla en un plazo corto desde la reserva. Pregunta límites, porcentaje y plazo antes de pagar.
Hechos conocidos o riesgos preexistentes
Cláusula que deja fuera lo que ya había ocurrido o era notorio al contratar. Es la que explica por qué un seguro comprado con el conflicto ya en las noticias casi nunca responde por la cancelación.
Ámbito territorial y países excluidos
Algunas pólizas listan zonas donde no dan cobertura alguna o la reducen. Mira el anexo de territorios y su fecha de actualización: puede cambiar tras tu compra y debe constar en el condicionado.
Exclusión limitativa o delimitadora: por qué la letra pequeña no siempre vale
El artículo 3 de la Ley de Contrato de Seguro exige que las cláusulas limitativas de los derechos del asegurado se destaquen de modo especial y sean específicamente aceptadas por escrito. La jurisprudencia distingue entre las cláusulas que simplemente delimitan el riesgo (lo que el seguro cubre desde el principio) y las que limitan un derecho ya nacido; solo estas segundas necesitan esa aceptación expresa. Una exclusión de guerra puede encajar en un lado o en el otro según cómo esté redactada y a qué cobertura se aplique.
No es un argumento mágico ni conviene darlo por ganado: si tu aseguradora te rechaza invocando una exclusión, puedes pedir por escrito la cláusula exacta, la fecha en que la aceptaste y cómo estaba destacada. Si tras eso sigues en desacuerdo, la vía es la reclamación formal que explica la guía de qué hacer si el seguro rechaza el siniestro, y en casos dudosos conviene consultarlo con un profesional.
Árbol de decisión: tu situación y por dónde empezar a reclamar
Elige la opción que más se parezca a lo que te pasa. El resultado es una guía de orientación general, no una promesa de cobertura: tu póliza y tus fechas tienen la última palabra.
¿En cuál de estas situaciones estás?
Si ya estás en destino cuando empieza el conflicto
Es el escenario que más angustia y el menos documentado. Aquí la cancelación pasa a segundo plano y lo que importa es la asistencia y el regreso. Una póliza puede cubrir la repatriación por enfermedad o accidente y, al mismo tiempo, excluir la repatriación por motivos bélicos, de modo que revisa si tu seguro menciona de forma específica la evacuación por causas de seguridad.
Algunas aseguradoras ofrecen, según su propia información comercial, una ampliación de estancia forzosa o gastos de alojamiento por unos días si no puedes volver por una causa cubierta. En alguna se ha publicitado un periodo de 14 días, pero es un ejemplo de una póliza concreta y no una regla general: no lo des por hecho sin verlo en tu condicionado.
Qué hacer en las primeras horas en destino
Sin trámites hasta estar seguro
Gastos sin avisar pueden no reembolsarse
Ayuda a que te asistan en emergencias
Es lo que luego valora el asegurador
Evita discutir por plazo
Viaje combinado: qué dice el RDL 1/2007 (artículo 160) cuando hay circunstancias extraordinarias
Si tu reserva es un viaje combinado (transporte más alojamiento u otros servicios contratados juntos a un organizador), tu protección principal no es el seguro sino la ley: el Libro IV del Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU). El artículo 160.2 dice que, cuando concurran circunstancias inevitables y extraordinarias en el lugar de destino o en las inmediaciones que afecten de forma significativa a la ejecución del viaje o al transporte de pasajeros al destino, el viajero tiene derecho a resolver el contrato antes del inicio sin pagar penalización y a recibir el reembolso completo de lo pagado, aunque no una compensación adicional.
El artículo 151 define esas circunstancias como una situación fuera del control de quien la alega y cuyas consecuencias no habrían podido evitarse aunque se hubieran adoptado todas las medidas razonables. La Directiva europea de viajes combinados que esta norma incorpora cita expresamente la guerra y otros problemas graves de seguridad como el terrorismo entre los ejemplos, aunque no existe una lista cerrada: se valora caso por caso. Un aviso de Exteriores recomendando no viajar es un indicio fuerte, pero no un automatismo.
Cuándo cancelas tú y cuándo cancela el organizador
- Cancelas tú sin esas circunstancias (art. 160.1): el organizador puede exigirte una penalización adecuada y justificable. Si no está fijada en el contrato, será el precio menos el ahorro de costes y los ingresos por reutilizar los servicios. Puedes pedir que justifique el importe.
- Cancelas tú con circunstancias extraordinarias (art. 160.2): sin penalización y con reembolso íntegro.
- Cancela el organizador por imposibilidad (art. 160.3.b): si no puede ejecutar el contrato por circunstancias inevitables y extraordinarias y te lo notifica sin demora indebida antes del inicio, te reembolsa todo, sin compensación adicional.
- Plazo de devolución (art. 160.4): sin demora indebida y, en cualquier caso, en 14 días naturales desde la terminación del contrato.
Si el organizador te propone un cambio sustancial de destino o fechas, el artículo 159 te permite aceptar el cambio o resolver el contrato sin penalización dentro del plazo razonable que te dé, y puedes aceptar un viaje sustitutivo. Y si ya estás de viaje y algo falla, el artículo 163 obliga al organizador y al minorista a darte asistencia adecuada, en especial en caso de circunstancias inevitables y extraordinarias. Esta protección es independiente del seguro: el seguro no sustituye la ley, la complementa.
Un aviso práctico: antes de pedir la resolución sin penalización, reclama por escrito y pide que te contesten por el mismo medio. Los organizadores a veces ofrecen un bono o un cambio de fechas; no estás obligado a aceptarlo si lo que quieres es el reembolso y se dan las circunstancias del artículo 160.2. Si la agencia no responde, el camino es la reclamación formal y, en su caso, la OMIC o el organismo de consumo de tu comunidad.
Vuelo suelto cancelado por un conflicto: lo que te da el Reglamento 261/2004
Si compraste solo el billete, el marco es el Reglamento (CE) 261/2004, de aplicación directa en la Unión Europea. Cuando la aerolínea cancela, el artículo 8 te permite elegir entre el reembolso del billete en siete días, un transporte alternativo lo antes posible o en otra fecha que te convenga, y el artículo 9 te da derecho a atención (comidas, refrescos, comunicaciones y alojamiento si hace falta) mientras esperas.
Lo que cambia con un conflicto es la compensación económica del artículo 7 (de 250 a 600 euros según la distancia). El artículo 5.3 exime a la aerolínea de pagarla si prueba que la cancelación se debe a circunstancias extraordinarias que no habrían podido evitarse aunque se hubieran adoptado todas las medidas razonables, y el propio reglamento menciona entre los ejemplos la inestabilidad política y los riesgos para la seguridad. Las directrices interpretativas de la Comisión Europea precisan algo clave: no se pierde el derecho a reembolso ni a atención por esa causa. Solo cae la compensación.
- ✅ Reembolso del billete en 7 días (art. 8) o transporte alternativo.
- ✅ Atención mientras esperas: comida, comunicaciones y hotel si hace falta (art. 9).
- ✅ Información sobre tus derechos, por escrito.
- ⚠️ Compensación de 250 a 600 euros (art. 7) si la aerolínea prueba la causa extraordinaria.
- ⚠️ Gastos de otras reservas (hotel de destino, excursiones): se reclaman al seguro si lo cubre.
- ⚠️ Bonos impuestos en lugar de dinero: no estás obligado a aceptarlos.
Aquí aparece el uso más inteligente del seguro: reclamar en paralelo. A la aerolínea le pides reembolso y atención; a tu póliza, los gastos que quedan sin cubrir (hotel no reembolsable, transfers, entradas) si tu cobertura de cancelación o gastos por cambio de plan lo permite. Para reclamar equipaje u otros incidentes del transporte aéreo tienes la guía de equipaje perdido o dañado por la aerolínea. Y si el hotel está reservado aparte, revisa su política de cancelación: sin combinado, la ley no te da un reembolso automático.
Viajar a Oriente Medio y otras zonas sensibles con seguro de viaje
Quien planea un viaje a una zona con tensión política o con conflictos recientes suele preguntarse si le asegurarán. La respuesta práctica es que depende de la aseguradora y del momento: algunas aceptan el destino pero excluyen ciertas regiones, otras limitan la cobertura médica o la de cancelación, y otras no emiten póliza hasta que cambie la situación. Por eso el ámbito territorial del condicionado es tan importante como el precio.
Haz una comprobación en tres pasos antes de pagar: lee el anexo de países o zonas excluidas, confirma por escrito con la aseguradora si tu ruta concreta (incluidas escalas) está cubierta y comprueba la ficha del país en exteriores.gob.es el mismo día. No des por buena una lista antigua que veas en un foro: puede haber cambiado. Y si el destino tiene una recomendación oficial de no viajar, valora con calma si el viaje merece el riesgo y qué cobertura de verdad conservarías.
La guía de coberturas de seguro de viaje por destino te ayuda a ver qué mínimos necesitas según la zona, y la de países donde el seguro es obligatorio aclara cuándo es un requisito de entrada y no una elección. Que un seguro sea obligatorio no significa que cubra un conflicto: son preguntas distintas.
Cancelar por miedo: por qué casi nunca basta y qué alternativas reales tienes
El miedo es una razón humana y razonable, pero para el seguro es un desistimiento voluntario, y las pólizas estándar de cancelación cubren causas objetivas y justificables (enfermedad, accidente, fallecimiento de un familiar, convocatoria judicial, despido, entre otras según la póliza), no la mera decisión de no viajar. Si cancelas por miedo sin que haya recomendación oficial ni una causa asegurada, lo normal es que pierdas lo no reembolsable.
Antes de dar el viaje por perdido tienes cuatro puertas que explorar, por este orden: 1) comprobar si tu póliza incluye cancelación por cualquier causa o la cláusula de recomendación oficial; 2) pedir a la agencia o al alojamiento un cambio de fechas o un bono sin penalización, algo que muchos aceptan cuando la situación es notoria; 3) si es combinado, valorar si se dan las circunstancias del artículo 160.2; 4) si la aerolínea acaba cancelando, esperar a que lo haga ella en vez de anular tú, porque entonces el dinero sí te corresponde.
Ese cuarto punto es delicado y conviene tratarlo con cuidado: esperar tiene riesgo. Si la aerolínea no cancela y tú no viajas, pierdes el billete. Valora cada caso según plazos de penalización, fecha de salida y señales de que la situación empeora, y no decidas solo por un titular. Para tu caso concreto, consulta con tu aseguradora o con un profesional antes de renunciar a una cobertura.
Errores frecuentes al reclamar un viaje afectado por un conflicto
Cancelar antes de mirar la póliza
Anular la reserva por tu cuenta puede convertir una cancelación cubrible en un desistimiento voluntario.
Confundir el aviso con una prohibición
Pensar que el aviso de Exteriores te da derecho automático a reembolso. Es una recomendación sin carácter vinculante.
Contratar el seguro tarde
Comprar la póliza semanas después de reservar o cuando el conflicto ya es noticia deja el riesgo fuera.
No guardar capturas con fecha
Sin prueba de qué decía Exteriores y cuándo, la discusión queda en tu palabra contra la de la aseguradora.
Aceptar un bono sin leerlo
Los bonos de la aerolínea o de la agencia pueden tener caducidad y condiciones, y no siempre sustituyen al dinero.
Pasar el plazo de comunicación
Avisar tarde al asegurador da pie a que reclame daños por la demora en declarar el siniestro.
Dudas habituales sobre el seguro de viaje y la guerra
¿El seguro de cancelación cubre un conflicto armado?
¿Cubre mi seguro si Exteriores recomienda no viajar?
Mi vuelo ha sido cancelado por un conflicto, ¿qué hago?
¿Y si contraté el seguro cuando el conflicto ya salía en las noticias?
¿Puedo cancelar un viaje combinado por miedo y recuperar el dinero?
¿Cubre el seguro el terrorismo y los disturbios?
¿Qué pasa si ya estoy de viaje y no puedo volver?
Más guías para entenderlo mejor
- 🩺 ¿Cubre el seguro de viaje la cancelación por enfermedad? Qué necesitas y cómo reclamar
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- 🌍 ¿En qué países es obligatorio el seguro de viaje en 2026? Guía por destinos
- 🧳 ¿Cubre el seguro de viaje el equipaje perdido o dañado por la aerolínea? Cómo reclamar
- 🔗 Retraso de vuelo: ¿seguro de viaje o Reglamento 261? Qué reclamar
- 🔗 ¿Cuándo contratar el seguro de viaje? Plazos y las 72 horas
- 🔗 ¿Cubre el seguro de viaje la quiebra de una aerolínea o agencia?
Antes de pagar la próxima reserva: tres capturas y una pregunta a tu aseguradora
La mayoría de disputas por viajes afectados por un conflicto se ganan o se pierden con fechas y papeles, no con argumentos. El mismo día que reserves, haz tres capturas: la ficha del país en la web del Ministerio con su fecha, la confirmación de la póliza con su hora de alta y las condiciones de cancelación de la reserva. Con eso, cualquier discusión posterior parte de pruebas y no de recuerdos.
Y haz una pregunta por escrito a tu aseguradora, la que casi nadie hace: "¿mi póliza cubre la cancelación si se emite una recomendación oficial de no viajar a mi destino después de contratar?". Su respuesta, guardada, vale más que cualquier resumen de condiciones. Si no la tienes clara o el importe en juego es relevante, consúltalo con un profesional antes de decidir si cancelas, si esperas o si cambias de destino.
Fuentes y dónde comprobarlo
- Ministerio de Asuntos Exteriores: recomendaciones de viaje y Registro de viajeros (consulta la ficha del país el día que decidas)
- BOE: Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (arts. 151, 159, 160 y 163)
- BOE: Ley 50/1980, de Contrato de Seguro (arts. 3, 4, 10 y 16)
- EUR-Lex: Reglamento (CE) 261/2004 sobre derechos de los pasajeros aéreos (arts. 5, 7, 8 y 9)
- Tu Europa: derechos de los pasajeros aéreos