
En la revisión médica te dicen que hay una prueba que no sale bien y que conviene repetirla. Mientras esperas los resultados te acuerdas de la póliza de vida que firmaste junto a la hipoteca o a través del trabajo, y aparece la duda que casi nadie se plantea antes: ¿paga algo ese seguro si el diagnóstico es grave, o solo cuenta cuando alguien fallece? La respuesta depende de una cláusula concreta que muchas pólizas ni siquiera incluyen.
Un seguro de vida con cobertura de enfermedades graves es, en esencia, un contrato que adelanta (o añade) parte del dinero cuando el asegurado recibe el diagnóstico de una de las enfermedades que la póliza enumera, sin esperar a un fallecimiento. Lo que casi nunca se ve en los folletos es que cada palabra de la definición cuenta: qué se entiende por cáncer, qué grado de infarto vale, cuántos días hay que sobrevivir al diagnóstico y cuánto de los capitales queda después de cobrar el anticipo.
Esta guía está escrita para quien duda entre contratar la cobertura, quien ya la tiene y no sabe cómo leerla, o quien acaba de recibir un diagnóstico y quiere saber qué mirar. Es información general basada en la Ley 50/1980 de Contrato de Seguro, en la normativa fiscal y en cómo suelen redactarse estas condiciones; los textos varían de una póliza a otra, así que para tu caso concreto conviene confirmar con tu aseguradora o con un profesional. No se citan aseguradoras ni capitales como si fueran datos oficiales: los números de los ejemplos son ilustrativos.
Seguro de vida con enfermedades graves: qué es y qué formas puede tomar
El artículo 83 de la Ley de Contrato de Seguro define el seguro de vida como aquel en que el asegurador paga al beneficiario un capital, una renta u otras prestaciones convenidas en caso de muerte o de supervivencia del asegurado, o de ambos eventos. La palabra clave es "otras prestaciones convenidas": por ahí encaja la enfermedad grave, que no es muerte ni supervivencia pura, sino una contingencia que el contrato añade y define a su manera.
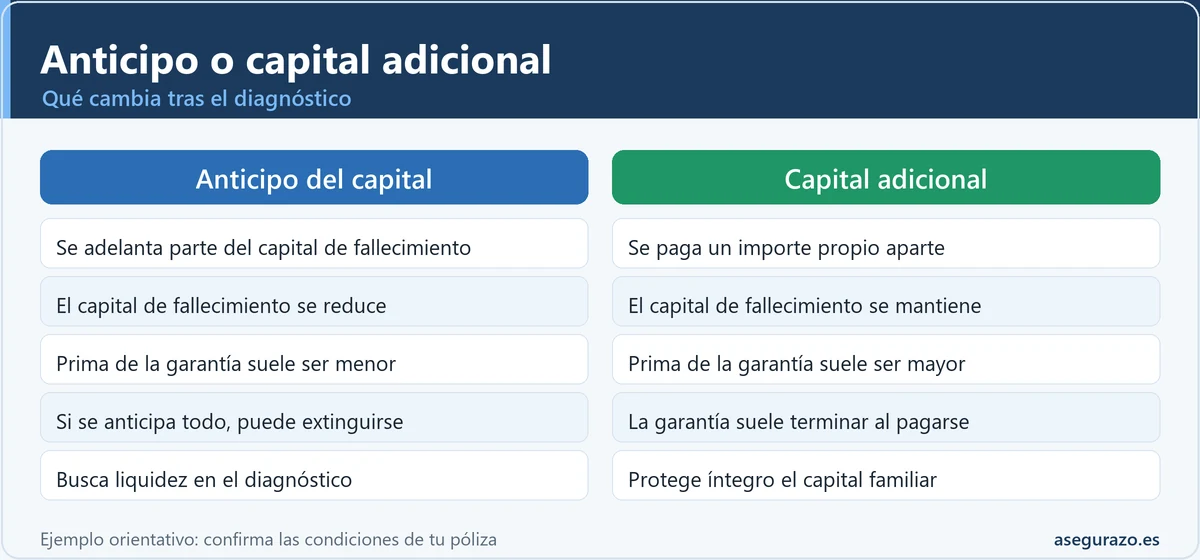
En la práctica aparecen tres fórmulas, y confundirlas es el origen de buena parte de las decepciones. La primera es el anticipo del capital de fallecimiento. La segunda es un capital adicional que se paga por el diagnóstico y no toca el de fallecimiento. La tercera es un seguro independiente de enfermedades graves, con su propia póliza y su propia prima. Las tarjetas resumen cómo se comporta cada una.
- ✅ Un solo capital de fallecimiento, del que se adelanta una parte (o todo) si hay diagnóstico
- ⚠️ Lo cobrado en vida se resta del capital que quedaría para la familia
- ✅ La prima extra suele ser menor que en la fórmula de capital adicional
- ⚠️ Si se anticipa el 100 %, la cobertura de fallecimiento puede extinguirse
- ✅ Un importe propio por enfermedad grave, además del de fallecimiento
- ✅ El capital de fallecimiento queda intacto
- ⚠️ La prima suele ser mayor
- ⚠️ Puede tener límites de edad propios
- ✅ Contrato propio de enfermedades graves, sin depender del seguro de vida
- ✅ Lista de enfermedades y definiciones propias
- ⚠️ Una prima más que sumar al resto
- ⚠️ Puede terminar tras el primer pago
Antes de seguir, una distinción útil: no es un seguro de salud. El seguro de enfermedad regulado en los artículos 105 y 106 de la ley se centra en pagar gastos de asistencia médica o sumas ciertas por la enfermedad, mientras que aquí lo que se cobra es un capital en metálico que no depende de cuánto cueste el tratamiento. Esa diferencia se desarrolla más abajo, junto a la invalidez y la baja laboral.
Cómo funciona el anticipo de capital por enfermedad grave, paso a paso
El recorrido es parecido en casi todas las pólizas, aunque los formularios cambian. Lo que más tropieza a la gente no es el trámite sino el orden de los plazos: el diagnóstico no basta, hay informes que aportar, un plazo de comunicación y, a menudo, un periodo de supervivencia antes de que el derecho nazca del todo.
Diagnóstico confirmado por escrito
Normalmente se exige un informe médico que confirme la enfermedad según los criterios de la póliza, a menudo emitido por un especialista y no solo por el médico de cabecera.
Pide el informe completo, no solo el resumen de altaComunicación a la aseguradora
El artículo 16 de la ley fija un máximo de 7 días desde que se conoce el siniestro, salvo que la póliza dé más tiempo. En una enfermedad grave, "conocerlo" se interpreta casi siempre desde el diagnóstico.
Avisa por un medio que deje justificanteDocumentación y posible revisión médica
La aseguradora puede pedir historia clínica, pruebas diagnósticas y, a veces, un reconocimiento por un médico suyo para contrastar que la definición se cumple.
Guarda copia de todo lo que entreguesPeriodo de supervivencia
Muchas condiciones exigen que el asegurado siga con vida un número de días tras el diagnóstico para que el derecho a cobrar quede consolidado.
Busca la cifra exacta en tus condicionesPago y ajuste de la póliza
El artículo 18 obliga al asegurador a pagar, dentro de los 40 días desde la recepción de la declaración del siniestro, el importe mínimo de lo que pueda deber según lo que conozca. Tras el pago, se recalculan capitales y primas.
Pregunta por escrito cómo queda la pólizaUn detalle del paso 5 que suele pasar desapercibido: el pago en vida modifica el contrato. Si se anticipó una parte, el capital de fallecimiento baja en la misma medida y la prima se recalcula; si se anticipó la totalidad, puede que la póliza termine. Por eso, antes de aceptar el cobro, interesa tener claro qué cobertura queda en pie y durante cuánto tiempo.
Qué enfermedades suelen incluirse (según póliza) y cómo las define el contrato
No existe una lista legal de enfermedades graves que obligue a todas las pólizas. Cada contrato incluye su propio catálogo, y el número de entradas varía desde unas pocas hasta varias decenas, desde las más comunes hasta algunas muy específicas. Las que aparecen con mayor frecuencia son el cáncer, el infarto de miocardio, el ictus, la cirugía coronaria (bypass), el fallo renal, el trasplante de órganos principales y la esclerosis múltiple. Otras, como la ceguera, la sordera o el Parkinson, dependen de cada producto.
Lo decisivo no es el nombre de la enfermedad sino la definición contractual, que casi siempre es más estricta que la médica y que el lenguaje común. Un diagnóstico puede ser correcto desde el punto de vista clínico y aun así no activar el pago porque no cumple los criterios escritos en las condiciones generales. El glosario siguiente recoge cómo suele leer el contrato cada enfermedad y qué queda fuera con más frecuencia. Son patrones habituales, no un estándar: la redacción exacta de tu póliza manda.
Cáncer
Suele definirse como tumor maligno con crecimiento descontrolado e invasión de tejidos, confirmado por informe anatomopatológico (el estudio de la biopsia). La palabra "invasión" es la que marca la diferencia con otras lesiones.
Suele quedar fuera: cáncer in situ, determinados tumores de piel (distintos del melanoma invasivo), lesiones premalignas y algunos cánceres en fase muy inicial.Qué mirar: si el listado de exclusiones habla de "estadio" o de "tamaño" y si mantiene ciertas formas iniciales como cobertura parcial.Cáncer in situ
Células anómalas que no han traspasado la capa donde nacieron. En medicina se tratan en serio, pero muchos contratos las separan del cáncer invasivo y las excluyen o las pagan solo una fracción del capital.
Suele quedar fuera de la cobertura principal. En algunas pólizas existe una garantía aparte con un porcentaje del capital.Qué mirar: si el texto dice "excluido", "parcial" o "se paga un porcentaje".Infarto de miocardio
Suele exigir necrosis (muerte) de una parte del músculo cardíaco por falta de riego, acreditada por la combinación de síntomas, cambios en el electrocardiograma y elevación de ciertos marcadores en sangre.
Suele quedar fuera: angina de pecho, dolor torácico sin daño demostrado, pruebas de esfuerzo positivas sin infarto confirmado.Qué mirar: si exige un daño mínimo o una fracción de eyección concreta y qué pruebas acepta.Ictus (accidente cerebrovascular)
Suele requerir un déficit neurológico que se mantiene más allá de un plazo (a veces 24 horas, a veces 30 días, según la redacción), confirmado por pruebas de imagen.
Suele quedar fuera: ataque isquémico transitorio (los síntomas que desaparecen solos), migrañas y lesiones sin secuelas.Qué mirar: el plazo de persistencia de los síntomas, porque separa un ictus "pagable" de uno que se queda en la puerta.Cirugía de bypass coronario
Suele aplicarse a la cirugía abierta para sustituir arterias coronarias bloqueadas, recomendada por un cardiólogo.
Suele quedar fuera: angioplastia, colocación de stent y otras técnicas menos invasivas, aunque traten el mismo problema.Qué mirar: si el texto dice "cirugía a corazón abierto" o si admite técnicas mínimamente invasivas.Fallo renal
Normalmente exige insuficiencia crónica y terminal de ambos riñones que obligue a diálisis regular o a trasplante.
Suele quedar fuera: fallo renal agudo y reversible o un deterioro de la función que no llegue a diálisis.Qué mirar: si se paga al empezar la diálisis o solo con el trasplante.Trasplante de órgano principal
Suele referirse a corazón, pulmón, hígado, riñón, páncreas o médula ósea, y requiere estar en lista de espera o haber sido sometido al trasplante, según la póliza.
Suele quedar fuera: trasplantes de córnea, de piel, de huesos o de tejidos menores.Qué mirar: si el derecho nace al entrar en lista o solo con la operación.Esclerosis múltiple
Suele requerir un diagnóstico por neurólogo con pruebas de imagen y déficit funcional que se prolongue en el tiempo.
Suele quedar fuera: sospechas sin confirmación, síndromes aislados sin evolución definida.Qué mirar: cuántos meses de deficiencia se piden y qué grado de limitación funcional exige.Observa el patrón: casi todas las definiciones combinan una enfermedad concreta, un nivel de gravedad y una prueba objetiva. Si falla una de las tres piezas, el contrato puede entender que no hay siniestro. Esa es la zona donde nacen la mayoría de las discrepancias, y por eso merece la pena leer las definiciones antes de firmar y no después del diagnóstico. La guía para leer una póliza de seguros paso a paso sirve de método para localizar cada una de esas piezas.
Cáncer, infarto e ictus: cómo los lee la aseguradora y qué dice la ley sobre los antecedentes
Tres enfermedades concentran casi todas las búsquedas y casi todas las dudas. En el seguro de vida con cobertura de cáncer, la clave es la frontera entre el tumor invasivo y el que no lo es. Un melanoma invasivo y un carcinoma de piel de bajo riesgo son cáncer para el dermatólogo, pero el contrato puede pagar el primero y excluir el segundo. Lo mismo ocurre con el cáncer in situ: es un diagnóstico serio, pero la letra pequeña suele tratarlo como un caso aparte, con exclusión total o con un porcentaje del capital.
En infarto e ictus, la pregunta de la póliza es siempre la misma: ¿hay daño demostrable y se mantiene en el tiempo? Por eso un episodio que se resuelve sin secuelas, aunque asuste muchísimo y obligue a ingresar, puede quedarse fuera. No es una trampa necesariamente: es la forma en que el contrato separa lo grave de lo muy grave. Pero si nadie lo ha explicado antes, la sensación de agravio llega enseguida.
El cáncer en el cuestionario de salud: lo que dice el artículo 10
El artículo 10 de la Ley de Contrato de Seguro obliga al tomador a declarar las circunstancias que conoce y que influyen en el riesgo, según el cuestionario del asegurador. Pero en los seguros sobre la vida hay una excepción: no hace falta declarar un cáncer si han pasado cinco años desde el final del tratamiento radical sin recaída, y desde entonces el asegurador no puede tener en cuenta los antecedentes oncológicos ni discriminar o restringir la contratación por ello (redacción dada por el Real Decreto-ley 5/2023).
Ese plazo se refiere a la contratación. No cambia que, dentro de la póliza, la definición de cáncer o de enfermedad grave pueda excluir ciertas formas o aplicar carencias.
La misma norma recoge otra regla útil cuando se contrata: si la omisión o la inexactitud en el cuestionario llega a ser descubierta, el asegurador puede rescindir el contrato en el plazo de un mes desde que lo conoce, y si el siniestro ocurre antes de rescindir la prestación se reduce proporcionalmente, salvo que haya dolo o culpa grave, en cuyo caso queda liberado del pago. Además, el artículo 89 limita en el seguro de vida la posibilidad de impugnar el contrato a un año desde la firma del contrato, salvo dolo. El análisis completo de esta frontera está en el artículo sobre enfermedades preexistentes y seguro de vida.
Periodo de supervivencia y carencia: los dos relojes que retrasan el pago
Dos plazos se confunden constantemente porque suenan parecidos y se cuentan desde puntos distintos. La carencia corre desde el inicio de la póliza (o desde que se añade la cobertura) y suele durar semanas o meses: si el diagnóstico llega dentro de ese tiempo, no hay pago. El periodo de supervivencia corre desde el diagnóstico y exige que el asegurado siga con vida una cantidad de días, a menudo en torno a un mes, antes de cobrar. Ambos dependen de la póliza y ambos se encuentran en las condiciones particulares o generales.
Hay un tercer elemento que a veces se mezcla: el diagnóstico previo a la contratación. Si la enfermedad ya existía y no se declaró, el problema no es la carencia sino el cuestionario de salud. Esa diferencia, y las reglas del artículo 93 sobre el suicidio, se explican en el artículo sobre carencia, enfermedad y suicidio en el seguro de vida. La tabla resume cómo se comporta cada reloj.
| Concepto | Desde cuándo corre | Qué impide | Dónde mirarlo |
|---|---|---|---|
| Carencia | Alta de la póliza o de la garantía | Cobrar si el diagnóstico llega dentro del plazo | Condiciones particulares, apartado de garantías |
| Periodo de supervivencia | Fecha del diagnóstico | Cobrar si el asegurado fallece antes de cumplirlo | Definición de la garantía de enfermedad grave |
| Cuestionario de salud | Contratación | Cobrar por una enfermedad que ya existía y no se declaró | Cuestionario firmado y art. 10 LCS |
| Plazo de comunicación | Conocimiento del siniestro | Reclamar daños si se avisa tarde (máx. 7 días, art. 16) | Condiciones generales, apartado de siniestros |
| Límite de edad | Edad del asegurado | Que la garantía siga activa a partir de cierta edad | Condiciones particulares |
Orientativo: los plazos concretos los fija cada póliza. Confírmalos con tu aseguradora antes de decidir.
Anticipo o capital adicional: qué queda para la familia después de cobrar
Esta es la pregunta que casi ninguna página de aseguradora responde con claridad, y la que más afecta al planeamiento económico: ¿qué capital queda para quien vaya a cobrar el seguro si en algún momento hay fallecimiento? La respuesta cambia por completo según se trate de anticipo o de capital adicional.
| Aspecto | Anticipo del capital | Capital adicional |
|---|---|---|
| Qué se paga en el diagnóstico | Un porcentaje (o el total) del capital de fallecimiento | Un importe propio, aparte del de fallecimiento |
| Capital de fallecimiento tras cobrar | Se reduce en lo anticipado | Se mantiene |
| Prima de la garantía | Suele ser menor | Suele ser mayor |
| Riesgo principal | Dejar a la familia con menos cobertura de la prevista | Pagar más prima por algo que quizá no se use |
| Qué ocurre con la póliza | Depende: sigue con capital menor o se extingue si se anticipa todo | Depende: la garantía adicional suele terminar al pagarse |
| Encaje típico | Quien busca liquidez en el diagnóstico sin pagar mucho más | Quien quiere que el capital de la familia no se toque |
Para verlo con números, imagina un caso totalmente ilustrativo: una póliza con 100.000 euros de capital de fallecimiento y una garantía de enfermedad grave que anticipa el 50 %. Más abajo se compara con la fórmula de capital adicional. Las cifras son inventadas para explicar el mecanismo y no representan ninguna póliza real.
Ejemplo ilustrativo: anticipo del 50 % sobre 100.000 euros
Cifras inventadas para entender el mecanismo, no representan una póliza real
Con capital adicional (por ejemplo, 30.000 € por la enfermedad grave), el diagnóstico pagaría 30.000 € y el capital de fallecimiento seguiría en 100.000 €. La diferencia se paga con una prima mayor.
Leído de otra forma: con el anticipo, el dinero total que sale de la aseguradora no aumenta, solo se adelanta. Con el capital adicional, la aseguradora asume un riesgo extra y lo cobra en la prima. Ninguna fórmula es "mejor" por sí misma: depende de si el problema que se quiere resolver es la liquidez en el momento del diagnóstico o la protección íntegra de quienes dependen del asegurado. El capital de fallecimiento que de verdad conviene mantener se calcula en el artículo sobre cuánto capital necesitas en un seguro de vida.
Enfermedades graves frente a invalidez, seguro de salud y baja laboral
Cuatro mecanismos distintos pueden activarse ante una misma enfermedad, y a menudo compatibles entre sí, pero no intercambiables. Cada uno responde a un hecho diferente: el diagnóstico, la pérdida de capacidad, el coste asistencial o la ausencia del trabajo. Quien confunde unos con otros suele descubrir demasiado tarde que lo que creía cubierto era otra cosa.
| Mecanismo | Qué lo activa | Qué se cobra | Quién lo paga |
|---|---|---|---|
| Enfermedad grave (seguro de vida) | Diagnóstico que cumple la definición de la póliza | Capital en metálico (anticipo o adicional) | La aseguradora de vida |
| Invalidez (seguro de vida o accidentes) | Grado de invalidez según la póliza | Capital o porcentaje según baremo contractual | La aseguradora, con criterio de la póliza, que no tiene por qué coincidir con el de la Seguridad Social |
| Seguro de salud | Necesidad de asistencia médica | Asistencia o reembolso de gastos, no un capital libre | La aseguradora de salud |
| Baja laboral (incapacidad temporal) | Parte de baja emitido por el médico | Subsidio mientras dure la baja | La Seguridad Social o la mutua, con posibles complementos |
Son compatibles entre sí en principio, pero cada uno tiene sus propios requisitos. Confirma las condiciones de cada contrato.
La invalidez merece un matiz propio: una enfermedad grave puede llevar a una invalidez, pero no tiene por qué. Se puede cobrar la garantía de enfermedad grave por un cáncer tratado con éxito y seguir trabajando con normalidad, y a la inversa, una persona puede tener una incapacidad reconocida por una dolencia que no figure en la lista de enfermedades de la póliza. Las coberturas de invalidez absoluta o gran invalidez se desarrollan en cuándo el seguro de vida cubre la invalidez absoluta.
Con el seguro de salud ocurre algo parecido: puede cubrir el tratamiento oncológico, la cirugía o las pruebas, pero no entrega un capital libre para pagar la hipoteca durante los meses de tratamiento. Y con la baja laboral, el subsidio de incapacidad temporal compensa solo una parte de los ingresos y depende de la base de cotización; la calculadora de la prestación por baja permite estimarlo. La garantía de enfermedad grave, en cambio, se cobra de una vez, aunque la persona siga trabajando y sin relación con la baja.
Cómo tributa el capital cobrado por una enfermedad grave
La fiscalidad cambia según quién cobra y por qué contingencia. Para el fallecimiento hay una regla clara: el artículo 3.1.c de la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones grava la percepción de cantidades por los beneficiarios de seguros sobre la vida cuando el contratante es una persona distinta del beneficiario, con las excepciones expresamente reguladas en la ley del IRPF. Esa es la regla que se aplica al capital que cobraría la familia, y la que repasa el artículo sobre la fiscalidad del seguro de vida.
Cuando el que cobra es el propio asegurado en vida (porque es a la vez tomador y beneficiario), entra en juego la Ley 35/2006 del IRPF. Su artículo 25.3.a) incluye entre los rendimientos del capital mobiliario los procedentes de contratos de seguro de vida o invalidez, salvo cuando deban tributar como rendimientos del trabajo conforme al artículo 17.2.a) (por ejemplo, en ciertos seguros colectivos que paga la empresa). Para el capital diferido, la regla expresa calcula el rendimiento como diferencia entre el capital percibido y las primas satisfechas.
Dónde la norma no cierra el cálculo
El texto del artículo 25.3.a) tiene reglas expresas para capitales diferidos, rentas vitalicias y temporales, pero no detalla de forma específica el capital que se paga por el diagnóstico de una enfermedad grave. Cómo se determina en cada caso el rendimiento, si se computa la prima completa o solo una parte, y en qué ejercicio se imputa, puede depender del tipo de contrato y de las consultas de la Dirección General de Tributos.
Antes de contar con el capital como importe libre de impuestos o de dar por hecho un tipo concreto, conviene consultar la sede de la Agencia Tributaria o a un profesional con el contrato delante.
Hay otra consecuencia que se pasa por alto: cuando se cobra un anticipo, el capital de fallecimiento que quede seguirá tributando en sucesiones para el beneficiario cuando llegue el caso, por lo que el anticipo y el capital remanente pueden acabar en impuestos distintos, en personas distintas y en ejercicios distintos. Lo prudente es guardar el justificante del pago y de las primas abonadas, porque ese dato será el punto de partida de cualquier cálculo posterior.
¿Merece la pena el seguro de enfermedades graves? Preguntas para decidir
No hay una respuesta universal, y desconfía de cualquier página que la dé sin conocer tu situación. Lo que sí hay es un modo de plantear la pregunta: ¿qué problema económico crearía un diagnóstico grave en tu casa, y existe ya algún colchón que lo resuelva? Si tienes ahorros para sostener varios meses sin ingresos, una cobertura de baja bien contratada o un seguro de salud con cuadro médico completo, el valor añadido del capital en metálico es menor. Si dependes de una sola nómina, tienes hijos pequeños y deudas, el capital líquido en el momento del diagnóstico tiene un peso real.
El esquema siguiente no decide por ti: señala qué puntos conviene revisar según tu situación principal. Pulsa la opción que más se parezca a la tuya.
¿Cuál es tu situación principal?
Letra pequeña: los seis fallos que más sorprenden al reclamar y cómo actuar si hay rechazo
Los problemas de esta cobertura suelen ser siempre los mismos, y casi todos se pueden evitar con diez minutos de lectura antes de firmar. La rejilla recoge los más repetidos, con la forma de detectarlos. Si no encuentras alguno de estos puntos escritos con claridad en tu póliza, es una buena razón para pedir una aclaración por escrito.
Dar por hecha la lista de enfermedades
Se supone que "enfermedades graves" incluye cualquiera relevante, pero el catálogo es cerrado.
Solución: mira la lista exacta y qué enfermedades quedan fuera.No leer la definición, solo el nombre
"Cáncer" o "ictus" en la lista no significa que se pague cualquier forma de cada uno.
Solución: lee la definición completa y su apartado de exclusiones.Ignorar el periodo de supervivencia
El derecho no queda firme hasta cumplir un número de días tras el diagnóstico.
Solución: apunta la cifra y comprueba desde qué fecha se cuenta.No ver que el anticipo resta capital
Cobrar en vida reduce el capital de fallecimiento sin que nadie lo recuerde al firmar.
Solución: pide un ejemplo numérico por escrito de cómo queda la póliza.Contratar con la carencia sin terminar
Un diagnóstico dentro de la carencia no da derecho al pago.
Solución: anota la fecha en que acaba y evita decisiones a medias.Cuestionario de salud a la ligera
Omitir un dato relevante abre la puerta a rescindir o a reducir la prestación (art. 10).
Solución: responde con precisión y guarda copia de lo que firmes.El artículo 3 de la ley exige que las condiciones generales y particulares se redacten de forma clara y precisa y que se destaquen de modo especial las cláusulas limitativas de los derechos del asegurado, que deben ser aceptadas específicamente por escrito. Qué cláusula se considera limitativa y cuál simplemente delimita el riesgo es una cuestión con matices técnicos, y es el tipo de duda para la que sirve consultar a un profesional si hay una discrepancia con la aseguradora.
Si la aseguradora rechaza el pago por enfermedad grave: vías de reclamación
Un rechazo no es el final del camino. La secuencia habitual empieza por pedir la denegación por escrito y motivada, con la cláusula exacta en la que se apoya. Con ese documento se puede presentar una reclamación al servicio de atención al cliente de la aseguradora, que tiene plazo para responder, y después acudir a la Dirección General de Seguros y Fondos de Pensiones si la respuesta no convence o no llega. Los pasos detallados están en la guía de qué hacer si el seguro rechaza el siniestro y en la de cómo reclamar a la DGSFP sin abogado.
Dos datos de la ley conviene tener a mano. El primero es el artículo 23: en el seguro de personas, las acciones derivadas del contrato prescriben a los cinco años. El segundo es el artículo 24: el juez competente es el del domicilio del asegurado, y es nulo cualquier pacto en contrario. En medio queda un trabajo práctico: recopilar el informe médico, las pruebas, la póliza, el cuestionario firmado y toda la correspondencia, porque una discrepancia sobre una definición médica se decide casi siempre con la documentación clínica en la mesa.
Dudas habituales sobre el seguro de vida con enfermedades graves
¿Qué es el anticipo de capital por enfermedad grave?
¿El seguro de vida cubre el cáncer?
¿Qué enfermedades cubre un seguro de vida: infarto e ictus?
¿Hay carencia en el seguro de enfermedades graves?
¿Cubre el cáncer in situ el seguro de vida?
¿Merece la pena el seguro de enfermedades graves?
¿Qué pasa con el capital restante tras cobrar un anticipo?
¿Hay que declarar un cáncer pasado al contratar?
Para seguir leyendo
- 📋 Seguro de vida: carencia, enfermedad y suicidio, qué debes saber
- 🩺 Enfermedades preexistentes y seguro de vida: cómo afectan y qué opciones tienes
- 🔍 Cómo leer una póliza de seguros: guía completa
- 🛡️ ¿El seguro de vida cubre la invalidez absoluta? Coberturas complementarias
- 🔗 Doble capital por muerte accidental: qué cuenta como accidente
- 🔗 Seguro de vida no paga por el cuestionario de salud: qué hacer
- 🔗 Cobrar un seguro de vida tras un fallecimiento: plazos y pasos
Antes de firmar: la pregunta que decide si esta cobertura te sirve
Si hay una sola comprobación que merece la pena hacer, es esta: pedir por escrito, sobre tu póliza, un ejemplo numérico de qué cobras y qué queda después si te diagnostican cada una de las tres o cuatro enfermedades que más te preocupan. Ese ejemplo obliga a que la definición, el periodo de supervivencia, la carencia y el efecto sobre el capital de fallecimiento aparezcan juntos, y suele aclarar en diez minutos lo que un folleto deja difuso.
Si la respuesta no convence, lo sensato es seguir comparando antes de pagar la primera cuota: la ley da 30 días para desistir sin penalización en los seguros de vida individuales de duración superior a seis meses (artículo 83 a), con la devolución de la prima salvo la parte del periodo en que el contrato estuvo vigente. Es un plazo cómodo para contrastar con calma, con la póliza ya entregada y las definiciones en la mano.
Fuentes y dónde comprobarlo
- Ley 50/1980 de Contrato de Seguro (BOE): artículos 3, 10, 16, 18, 23, 83 y 89
- Ley 35/2006 del IRPF (BOE): artículos 17.2.a) y 25.3.a)
- Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (BOE): artículo 3
- Dirección General de Seguros y Fondos de Pensiones: información al consumidor y reclamaciones
- Sede electrónica de la Agencia Tributaria: consultas sobre IRPF y sucesiones