
Buscas Asisa o Adeslas, Sanitas o Adeslas o la comparativa de las cuatro a la vez, y casi todos los resultados terminan igual: un cuadro con precios «desde», estrellas y opiniones de clientes que nadie puede comprobar. Esta página hace otra cosa. Compara a las cuatro grandes del seguro de salud privado solo con datos públicos que cualquiera puede abrir, cada uno con su fecha y su fuente, y marca con claridad lo que no se sabe.
Hay tres bloques de datos. El primero sale de la Memoria 2024 del Servicio de Reclamaciones de la DGSFP, el supervisor de los seguros en España: cuántas reclamaciones recibió cada entidad, en proporción a sus primas y a sus pólizas, y cuántas terminaron a favor del reclamante. El segundo es el tamaño del mercado de salud según ICEA y UNESPA. El tercero es la estructura de producto que cada aseguradora declara en su web oficial: cuadro médico, hospitales propios, modalidades con o sin copago y edad máxima de contratación. Las webs se consultaron el 2 de octubre de 2026.
Una advertencia antes de empezar, porque es el punto donde casi toda comparación se tuerce: esto no es un ranking de calidad. Reclamar no es tener razón, el ratio de reclamaciones mezcla ramos y tamaños de cartera, y ninguna cifra de aquí permite decir qué aseguradora atiende mejor. Sirve para entender qué se puede comparar de forma objetiva y qué se queda fuera.
Asisa vs Sanitas vs Adeslas vs DKV: qué se puede comparar con datos públicos
La respuesta corta: se pueden comparar cuatro cosas verificables y ninguna es una opinión. Primera, el número de reclamaciones que cada entidad acumuló ante la DGSFP en 2024 y su relación con primas y pólizas. Segunda, el porcentaje de expedientes que el supervisor resolvió a favor del reclamante. Tercera, la estructura del producto que cada compañía publica (cuadro médico declarado, hospitales propios, copago, reembolso). Cuarta, las condiciones de acceso, como la edad máxima de contratación.
Lo que no se puede comparar con datos públicos es lo que la mayoría busca en realidad: cuál responde mejor ante un siniestro concreto, cuál tiene los mejores médicos en tu ciudad o cuál sube menos la prima. Para eso no existe una estadística oficial homogénea, y cualquier página que lo afirme está vendiendo una impresión. El resto del artículo separa con cuidado lo medido de lo supuesto.
La marca comercial no siempre es la entidad que emite la póliza
La memoria de la DGSFP no habla de marcas, habla de entidades aseguradoras, con su denominación social. Conviene saberlo porque una misma marca puede operar con varias sociedades (la aseguradora, una mediadora, centros médicos, clínicas dentales) y el supervisor solo cuenta las reclamaciones contra la entidad que figura como aseguradora en el contrato. Estos son los nombres tal como aparecen en el documento:
| Marca comercial | Denominación en la Memoria 2024 de la DGSFP |
|---|---|
| Adeslas | SEGURCAIXA ADESLAS, S.A. SEGUROS REASEGUROS |
| Sanitas | SANITAS SOCIEDAD ANONIMA DE SEGUROS |
| Asisa | ASISA, ASISTENCIA SANITARIA INTERPROVINCIAL DE SEGUROS, S.A. (según el cuadro, con o sin la «U» de unipersonal) |
| DKV | DKV SEGUROS Y REASEGUROS, S.A. ESPAÑOLA |
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadros IX.1, IX.3, IX.4 y X.
Reclamaciones ante la DGSFP en 2024: las cifras de las cuatro entidades
Para poner las cifras en su sitio, primero el marco general. En 2024 el Servicio de Reclamaciones recibió 9.202 reclamaciones sobre contratos de seguro, un 11,38% más que en 2023. De las reclamaciones resueltas con pronunciamiento del servicio, el 44,67% terminó con un informe favorable al reclamante, así que la media del sistema ya es alta. Y el ramo de enfermedad y asistencia sanitaria acumuló 946 reclamaciones (el 10,28% del total), frente a 812 el año anterior.
El contexto en cifras oficiales (DGSFP, año 2024)
Fuente: Memoria del Servicio de Reclamaciones 2024, cuadros IV, V y VI. Son cifras publicadas por el supervisor, no estimaciones propias.
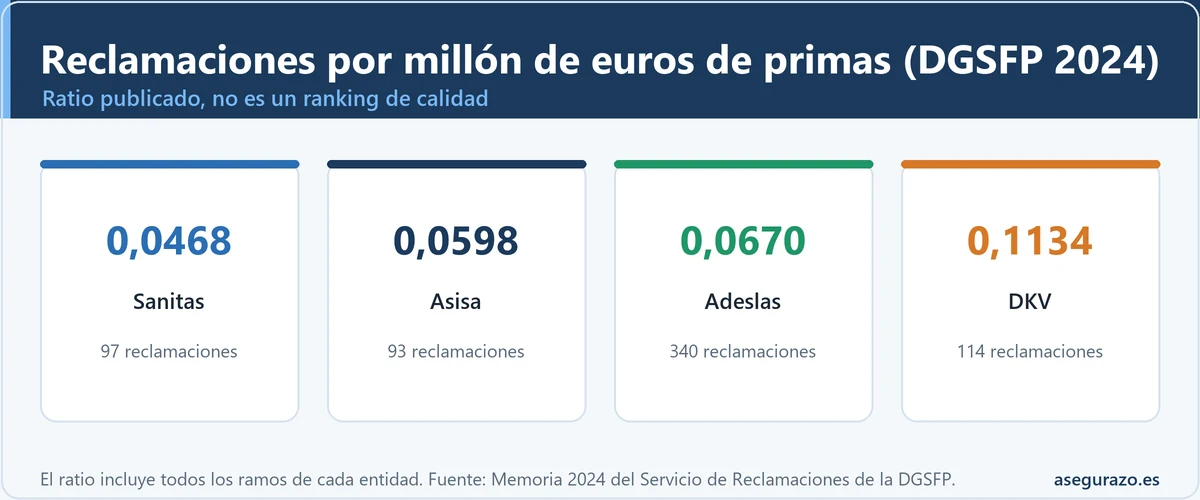
Esta es la tabla con las cuatro entidades. Mezcla tres cuadros de la memoria: el IX.1 (reclamaciones presentadas), el IX.3 (primas devengadas del total de la entidad) y el IX.4 (número de pólizas). La columna de ratio por pólizas se publica tal cual y equivale, según se comprueba dividiendo, a reclamaciones por cada 100 pólizas (cálculo propio de verificación).
| Entidad (marca) | Reclam. 2024 | Reclam. 2023 | Variación | Primas devengadas totales 2024 | Ratio por millón de euros de primas | Pólizas | Ratio por 100 pólizas |
|---|---|---|---|---|---|---|---|
| Asisa | 93 | 86 | +8,14% | 1.554,4 M€ | 0,0598 | 758.375 | 0,0123 |
| Sanitas | 97 | 86 | +12,79% | 2.074,8 M€ | 0,0468 | 1.996.262 | 0,0049 |
| Adeslas | 340 | 281 | +21,00% | 5.076,7 M€ | 0,0670 | 5.701.470 | 0,0060 |
| DKV | 114 | 87 | +31,03% | 1.005,2 M€ | 0,1134 | 871.460 | 0,0131 |
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadros IX.1, IX.3 y IX.4 (primas y pólizas según la documentación estadístico-contable del cuarto trimestre de 2024). Primas redondeadas a una décima de millón. Las entidades aparecen en el orden del título, no por resultado.
La lectura honesta de la tabla cabe en tres frases. Adeslas acumula más reclamaciones brutas porque es, con diferencia, la que más cartera tiene: unos 5.077 millones de primas y más de 5,7 millones de pólizas. Sanitas y Asisa quedan por debajo de DKV y de Adeslas en ratio por primas, pero por pólizas el orden cambia: DKV (0,0131) y Asisa (0,0123) quedan por encima de Adeslas (0,0060) y Sanitas (0,0049). Y las cuatro suben respecto a 2023, aunque el conjunto del sistema también subió un 11,38%.
Expresado de otra forma (cálculo propio, orientativo): Adeslas tiene unas 6 reclamaciones por cada 100.000 pólizas, Sanitas unas 5, Asisa unas 12 y DKV unas 13. El gráfico siguiente dibuja solo el ratio por millón de euros de primas, la medida que la propia memoria usa para comparar entidades de tamaños distintos.
Por qué un ratio bajo no significa mejor servicio (ni uno alto, peor)
El propio supervisor avisa de que el ratio entre reclamaciones y primas tiene por finalidad permitir una medida relativa de comparación entre entidades de distinto tamaño, y que no tiene en sí mismo un significado económico ni de gestión. Es una advertencia que casi ningún comparador reproduce, y explica por qué las cifras de la tabla anterior no admiten una lectura de «mejor» y «peor». Hay cuatro razones concretas.
Primera: el ratio incluye todos los ramos de la entidad
Las primas del cuadro IX.3 son las primas devengadas totales, no las de salud. Y las reclamaciones del cuadro IX.1 son todas las que llegaron contra la entidad, sea cual sea el seguro. Según su web oficial, SegurCaixa Adeslas ofrece además de salud seguros de dental, decesos, hogar, coche y mascotas, Sanitas anuncia dental y mascotas, y Asisa tiene en su web seguros de vida y de accidentes. La memoria muestra que los ramos generan quejas muy distintas: multirriesgo (hogar) concentra el 42,44% de todas las reclamaciones de seguros y vehículos el 20,01%, mientras que enfermedad queda en el 10,28%.
Eso significa que el ratio de una entidad con mucho hogar o coche en cartera no se parece al de otra que casi solo vende salud, aunque la atención sanitaria fuese idéntica. La memoria no desglosa por ramo y entidad, de modo que no se puede aislar la parte de salud con datos públicos.
Segunda: el tamaño de la muestra mueve los porcentajes
Con 93 reclamaciones en un año (Asisa) o 97 (Sanitas), diez expedientes más o menos cambian el ratio de forma visible. DKV pasó de 87 a 114 reclamaciones, un +31,03%, y eso empuja su ratio, pero la cifra absoluta sigue siendo pequeña frente a las 340 de Adeslas o las 864 de Mapfre España, la que más tiene del sistema. Un solo ejercicio es una fotografía, no una tendencia.
Tercera: primas y pólizas miden cosas distintas
Dividir por primas penaliza o favorece según lo cara que sea la póliza media; dividir por pólizas depende de cuántas personas cubre cada una (en salud, una póliza puede ser individual o familiar). Por eso DKV y Asisa suben en el ratio por pólizas y Adeslas y Sanitas bajan: la misma realidad vista con otro denominador. Ninguno de los dos es «el bueno».
Cuarta: reclamar no es tener razón
Una reclamación es una queja admitida a trámite. Puede ser fundada o no, y de hecho la memoria cuenta aparte cuántas acaban a favor del reclamante, de la entidad o de ninguna de las dos. Además, ni siquiera todos los clientes insatisfechos llegan al supervisor: muchos se quedan en el servicio de atención al cliente de la aseguradora. Del volumen de reclamaciones no se deduce la satisfacción, y a la inversa. De eso trata la sección siguiente.
Cómo terminaron los expedientes: informes favorables al reclamante y quejas que llegan al supervisor
El cuadro X de la memoria analiza cómo terminaron los expedientes resueltos en 2024 (no los presentados, así que las cifras no coinciden con el cuadro IX). Hay tres desenlaces: informe favorable al reclamante (que incluye los allanamientos, cuando la propia entidad acepta lo que pide el cliente, y las resoluciones a su favor), informe favorable a la entidad y «otros pronunciamientos» (desistimientos, remisión a un perito o a los tribunales, finiquito previo). Para las cuatro:
Forma de terminación de los expedientes resueltos en 2024
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadro X. Media del sistema en el cuadro IV: 44,67% de informes favorables al reclamante.
El dato que más sorprende a quien lo mira por primera vez es que Asisa (71,43%), Sanitas (58,97%) y DKV (58,62%) superan la media del 44,67%, mientras que Adeslas (40,39%) queda por debajo. ¿Significa que las tres primeras lo hacen peor? No, y esta es la clave de todo el artículo: un porcentaje alto de informes favorables al reclamante dice que, de los casos que llegaron al supervisor, muchos tenían fundamento, pero no cuántos clientes quedaron conformes sin reclamar ni cuántas decisiones correctas se tomaron antes de llegar ahí.
Además, las bases son pequeñas. Asisa tiene 56 expedientes resueltos: 40 favorables al reclamante (17 allanamientos y 23 resoluciones a su favor) y cada caso mueve casi dos puntos porcentuales. Sanitas suma 46 sobre 78, DKV 51 sobre 87 y Adeslas 103 sobre 255. Con tan pocos expedientes y un solo ejercicio, comparar décimas entre entidades no tiene respaldo estadístico.
El filtro previo: cuántas quejas de clientes llegan al supervisor
Antes de acudir a la DGSFP hay que reclamar a la propia entidad, a su servicio de atención al cliente o a su defensor del cliente. El cuadro XX de la memoria compara cuántas quejas y reclamaciones recibió cada aseguradora y qué parte acabó ante el supervisor. En 2024, para el conjunto del sector, se presentaron 145.568 quejas y reclamaciones ante las entidades, y de las 137.147 resueltas, un 37,07% terminó con la estimación de la pretensión del cliente por la propia aseguradora.
| Entidad (marca) | Presentadas en la entidad | Presentadas en la DGSFP | % que llega a la DGSFP |
|---|---|---|---|
| Asisa | 1.515 | 93 | 6,14% |
| Sanitas | 483 | 97 | 20,08% |
| Adeslas | 912 | 340 | 37,28% |
| DKV | 7.829 | 114 | 1,46% |
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadro XX (quejas y reclamaciones ante departamentos y defensores del cliente frente a reclamaciones presentadas en el Servicio de Reclamaciones). Orden del título, no de resultado.
Las diferencias son enormes (de 1,46% a 37,28%) y la memoria no las explica. Pueden depender de cómo cada entidad clasifica y cuenta una «queja» frente a una «reclamación», de los canales que ofrece para presentarlas, del perfil de sus clientes o de la confianza que estos tienen en el sistema. Interpretarlas como señal de buen o mal servicio sería inventar una conclusión. Lo útil es otra cosa: comprobar que existe una vía previa obligatoria y que conviene agotarla bien documentada (hay una guía en cómo presentar una reclamación formal al SAC).
Si quieres ver las mismas fuentes aplicadas al resto del sector, el análisis completo de la memoria está en aseguradoras con más reclamaciones ante la DGSFP en 2024, con los cuatro cuadros ordenados y la metodología del supervisor.
Cuadro médico, hospitales propios y modalidades: lo que publica cada web oficial
Del supervisor se pasa ahora a lo que cada compañía declara de su propio producto. La tabla recoge solo frases que aparecen en las webs oficiales, leídas el 2 de octubre de 2026. Son declaraciones comerciales: cada aseguradora cuenta de forma distinta (médicos, profesionales, centros propios y concertados), de modo que las cifras no son homogéneas y pueden cambiar sin aviso. Donde no se localizó el dato, la celda lo dice en lugar de suponerlo.
| Criterio | Asisa | Sanitas | Adeslas | DKV |
|---|---|---|---|---|
| Cuadro médico declarado | Más de 50.000 profesionales y más de 1.000 centros concertados | Más de 58.000 médicos en centros propios y concertados | Más de 51.000 profesionales y más de 1.400 centros asistenciales | Más de 51.000 médicos y 1.000 centros concertados |
| Hospitales propios | 18 hospitales propios (cifra declarada) | 5 hospitales listados en su web de hospitales (La Moraleja, La Zarzuela, CIMA, Virgen del Mar y Valdebebas) | No se localizó una cifra en las páginas consultadas | No se localizó una cifra en las páginas consultadas |
| Con y sin copago | Sí, ambas modalidades | Sí, ambas modalidades | Sí: gama con copagos (por ejemplo Adeslas Go) y sin copagos (Plena Plus, Plena Total) | Sí: con copago (alto o reducido) y sin copago |
| Reembolso de gastos | No se localizó una gama de reembolso en las páginas consultadas | Sí, «seguro completo con reembolso» | Sí, gama «Seguros de reembolso» (especialistas y centros fuera del cuadro) | Sí, «Seguros de reembolso» |
| Otros servicios propios | Seguros de vida y accidentes en su web | Más de 200 clínicas dentales propias | Dental, decesos, hogar, coche y mascotas | No se localizó en las páginas consultadas |
| Cifra de clientes que declara | No se localizó en las páginas consultadas | Más de 2,5 millones de clientes | «6 millones de clientes» (todos sus productos, no solo salud) | No se localizó en las páginas consultadas |
| Edad máxima de contratación (general) | Según producto: 85 años (Asisa Ya) y 70 años (Completa ++); sin límite de permanencia | 75 años en general (altas del 1/7/2025 al 31/12/2026); Sanitas Único, sin límite desde los 60 | Límite máximo no localizado en las páginas comerciales; Adeslas Seniors, desde los 55 | 75 años en general; Famedic Plus y Profesional, sin límite |
| Mantenimiento de por vida | «Sin edad máxima de permanencia» en los productos revisados | «Sin límite de edad de permanencia» | No se localizó en las páginas consultadas | Declara mantener el seguro de por vida a quien lleva tres años en la compañía |
Fuente: webs oficiales de Asisa (asisa.es), Sanitas (sanitas.es), SegurCaixa Adeslas (segurcaixaadeslas.es) y DKV (dkv.es), consultadas el 2 de octubre de 2026. Cifras y límites de edad cambian por producto y por campaña; la fuente definitiva es el condicionado de cada póliza.
Cuadro médico de Adeslas y Sanitas: qué cifras hay y por qué no se pueden restar
Quien busca cuadro médico Adeslas Sanitas suele querer saber cuál tiene más médicos. La web de Sanitas habla de más de 58.000 médicos en centros propios y concertados, y la de Adeslas de más de 51.000 profesionales y más de 1.400 centros asistenciales, pero una cifra nacional casi no te dice nada: lo que importa es cuántos especialistas tiene cada una en tu provincia, en tu municipio y para la especialidad que necesitas. Un cuadro enorme puede ser escaso en tu zona.
Las cuatro tienen en su web una sección de cuadro médico, y esa herramienta sí es una fuente comprobable. La forma práctica de usarlo es introducir tu código postal, la especialidad que usas y el hospital donde querrías ingresar, y anotar cuántos resultados aparecen y a qué distancia. Esa comprobación vale más que cualquier cifra nacional, y es la parte de la comparación que las notas de prensa no pueden hacer por ti.
Edad máxima para contratar un seguro de salud: cada producto manda
El límite de edad no es una norma única por compañía, sino una condición de cada producto. En la tabla anterior se ve el patrón: los productos generales de Sanitas y DKV marcan 75 años, los de Asisa varían entre 70 y 85 según la gama, y los de Adeslas no muestran un tope en sus páginas comerciales, aunque su gama Seniors parte de los 55. Existen productos pensados para mayores sin límite de contratación (Sanitas Único desde los 60, DKV Famedic Plus), pero con coberturas y copagos distintos de los productos completos: Sanitas Único, por ejemplo, aplica un copago progresivo en tres tramos.
Un límite de contratación no es lo mismo que uno de permanencia. Quien contrata antes del tope suele poder mantener la póliza toda la vida, aunque la prima sube con la edad, y para los mayores de 65 la comparación se complica por las carencias y las enfermedades preexistentes. Hay más detalle en el artículo de seguros de salud para mayores de 65 años y en el de enfermedades preexistentes.
Sanitas o Adeslas, Asisa o Adeslas, Adeslas o DKV: la lectura pareja a pareja
Las búsquedas reales suelen ser de dos en dos. Con lo ya visto, así se leen las tres comparaciones más habituales, sin escoger ganador, porque los datos no lo permiten. En cada caso, lo que sí dicen y lo que no.
📊Reclamaciones: 97 (Sanitas) frente a 340 (Adeslas); ratio por primas 0,0468 frente a 0,0670; por pólizas 0,0049 frente a 0,0060.
⚖️Informes favorables al reclamante: 58,97% (78 expedientes) frente a 40,39% (255).
🏥Producto: Sanitas declara más de 58.000 médicos y 5 hospitales listados; Adeslas, más de 51.000 profesionales y 1.400 centros.
❓No dicen: cuál tiene mejor cuadro en tu provincia ni cuál trata mejor un siniestro de salud.
📊Reclamaciones: 93 (Asisa) frente a 340 (Adeslas); ratio por primas 0,0598 frente a 0,0670; por pólizas 0,0123 frente a 0,0060.
⚖️Informes favorables al reclamante: 71,43% (56 expedientes) frente a 40,39% (255).
🏥Producto: Asisa declara 18 hospitales propios y más de 50.000 profesionales; Adeslas, más de 51.000 profesionales.
❓No dicen: si 56 expedientes son representativos, ni cómo influye el peso de hogar y coche en Adeslas.
📊Reclamaciones: 340 (Adeslas) frente a 114 (DKV); ratio por primas 0,0670 frente a 0,1134; por pólizas 0,0060 frente a 0,0131.
⚖️Informes favorables al reclamante: 40,39% (255) frente a 58,62% (87).
🏥Producto: ambas declaran más de 51.000 médicos o profesionales; DKV, 1.000 centros concertados; Adeslas, 1.400 centros.
❓No dicen: por qué solo el 1,46% de las quejas de DKV llega al supervisor frente al 37,28% de Adeslas.
Fuentes: DGSFP, Memoria 2024 (cuadros IX.1, IX.3, IX.4, X y XX) y webs oficiales de cada entidad, consultadas el 2 de octubre de 2026.
Observa que en las tres parejas aparece lo mismo: los indicadores apuntan en direcciones contrarias según se mire el ratio, los informes favorables o el filtro previo. Cuando los datos no coinciden entre sí, lo prudente es no extraer una conclusión y buscar la información que sí depende de tu caso: cuadro médico en tu zona, condiciones generales, copagos y carencias.
Si lo que quieres es una visión más amplia del mercado, con más aseguradoras y otros criterios, están el ranking de los mejores seguros de salud en España y los análisis por compañía, como el de Sanitas y el de Adeslas Plena Plus.
Cuál es el mejor seguro de salud entre Sanitas, Adeslas y Asisa: elige según tu prioridad
Preguntar «cuál es el mejor» exige un criterio, y el criterio depende de quién pregunte. Lo que sí se puede hacer con datos públicos es indicar qué dato mirar según lo que te importe y dónde encontrarlo. No es una recomendación de compañía, es una guía para que la decisión salga de números tuyos.
💶 Si priorizas el precio
No hay precio público homogéneo: depende de edad, provincia, modalidad y campaña. Cada aseguradora publica sus tarifas en PDF o en un calculador, y conviene pedir el mismo perfil a las cuatro y comparar con y sin copago.
Dónde: calculadores y tarifas de cada web oficial. Mira también el tope anual de copagos.
🏥 Si priorizas los hospitales propios
Asisa declara 18 hospitales propios y Sanitas lista 5 en su web de hospitales. En Adeslas y DKV no se localizó cifra. Lo decisivo es si el hospital que te interesa está en tu zona y en tu producto.
Dónde: página de hospitales y buscador de cuadro médico de cada entidad.
🎂 Si priorizas la edad
El límite es por producto: 75 años general en Sanitas y DKV, 70 u 85 en Asisa según la gama, y gamas sin tope desde los 55 o 60 con coberturas distintas. Mira también el límite de permanencia.
Dónde: página del producto y condiciones de suscripción.
🔁 Si priorizas el reembolso
Sanitas, Adeslas y DKV anuncian gamas de reembolso en su web; en Asisa no se localizó. Revisa el porcentaje reembolsado, los topes y la lista de actos incluidos, que es lo que define el producto.
Dónde: condiciones generales. Más en el artículo sobre reembolso frente a cuadro médico.
Para afinar las dos decisiones que más dinero mueven (modalidad y red de médicos) están las guías de copago frente a sin copago y de reembolso frente a cuadro médico. El copago cambia la cuenta anual más que la marca, y el reembolso solo compensa si de verdad sueles ir a especialistas fuera del cuadro.
Errores al comparar aseguradoras de salud con estos datos
Un ratio bajo puede deberse a una cartera con poco hogar o coche, o a clientes que no reclaman, no a mejor servicio.
Solución: usarlo solo como dato de contexto y nunca como criterio único.
Adeslas suma 340 reclamaciones y Asisa 93, pero la primera tiene unas tres veces más primas.
Solución: mirar siempre el ratio, y aun así con las cautelas de la sección anterior.
Indica que muchos casos que llegaron al supervisor tenían fundamento, no que el servicio global sea peor. Con 56 a 255 expedientes por entidad, además, la base es corta.
Solución: contrastarlo con la media del sistema (44,67%) y con el filtro previo del cuadro XX.
La memoria cuenta reclamaciones contra la sociedad que firma el contrato, que puede no coincidir con el nombre comercial.
Solución: comprobar la denominación social en las condiciones particulares de tu póliza.
«Médicos», «profesionales», «centros propios y concertados» y «centros concertados» no son la misma unidad.
Solución: ignorar la cifra nacional y contar resultados en tu zona con el buscador de cada compañía.
Los datos de 2024 son una fotografía. A fecha de 2 de octubre de 2026 es la última edición localizada; una nueva puede cambiar el cuadro.
Solución: revisar la web de la DGSFP por si hay una memoria más reciente antes de citar cifras.
Tu propia comparativa en cinco pasos
Los datos públicos acotan el terreno, pero la decisión se toma con información de tu caso. Este es un orden de trabajo que evita los errores anteriores y lleva unos 20 o 30 minutos.
Fija tu perfil y tus prioridades
Edad de cada asegurado, provincia, modalidad que prefieres (copago, sin copago, reembolso) y qué médicos o hospitales usas hoy.
Pide el mismo presupuesto a las cuatro
Mismo perfil, misma modalidad y mismo periodo, para que el precio sea comparable.Anota también el tope anual de copagos, las carencias y si el precio se mantiene o se revisa.
Cuenta el cuadro médico en tu zona
Usa el buscador de cada aseguradora con tu código postal y tus especialidades. Cuenta resultados, no cifras nacionales.
Lee las condiciones generales antes de firmar
Exclusiones, periodos de carencia, preexistencias y reglas de actualización de prima. Es lo que decide qué ocurre cuando surge un problema.Hay un repaso en el artículo sobre lo que no cubre un seguro de salud.
Consulta la memoria de la DGSFP como contexto
Localiza tu entidad en los cuadros IX y X, anota el ratio y el porcentaje de informes favorables, y recuerda que sirven de contexto y no de veredicto.
La subida de prima es el otro asunto que el supervisor recoge de forma explícita en salud: es la tercera materia de reclamación del ramo (9,27% de las resueltas). Antes de elegir, conviene saber cómo se comporta la prima en el tiempo, algo que se explica en por qué sube el seguro de salud cada año. Una póliza que hoy parece barata puede dejar de serlo en tres renovaciones.
Qué no puede decirte esta comparativa
⚠️ Límites de los datos usados
- No hay opiniones ni valoraciones. Ni estrellas, ni puntuaciones, ni testimonios de clientes: nada de eso se puede verificar aquí.
- No se mide la calidad asistencial. La memoria de la DGSFP trata de contratos de seguro, no de actos médicos.
- No se aísla el ramo de salud. Primas, pólizas y reclamaciones son del total de cada entidad.
- No hay cuota de mercado verificada. Las cifras de cuota de ICEA están en ficheros de acceso restringido y las que circulan en prensa no se pudieron contrastar en la fuente primaria, así que se omiten.
- No hay precios. Dependen del perfil y cambian por campaña; se piden a cada compañía.
Sí hay un dato de mercado que se pudo contrastar: según ICEA y UNESPA (nota de prensa del 20 de enero de 2026), las primas del seguro de salud en España alcanzaron 13.443 millones de euros en 2025, un 11,43% más que el año anterior. Dice que el mercado crece con fuerza, no cuánto pesa cada una de las cuatro, y por eso se incluye como contexto y no como cuota.
Dudas habituales al comparar Asisa, Sanitas, Adeslas y DKV
¿Sanitas o Adeslas: cuál es mejor?
Los datos públicos no permiten decirlo. En 2024 Sanitas tuvo 97 reclamaciones ante la DGSFP (ratio 0,0468 por millón de primas) y Adeslas 340 (0,0670), pero Adeslas tiene más del doble de primas y casi tres veces más pólizas, y ambas mezclan varios ramos. La diferencia útil está en tu caso: cuadro médico en tu provincia, modalidad y condiciones.
¿Asisa o Adeslas?
Asisa declara 18 hospitales propios y más de 50.000 profesionales; Adeslas, más de 51.000 profesionales y 1.400 centros. En reclamaciones, Asisa tuvo 93 (ratio 0,0598) y Adeslas 340 (0,0670), y el 71,43% de los expedientes resueltos de Asisa fue favorable al reclamante frente al 40,39% de Adeslas, sobre bases muy distintas (56 y 255 expedientes). No hay una conclusión de calidad que extraer.
¿Adeslas o DKV?
DKV tiene el ratio por primas más alto de las cuatro (0,1134) pero con solo 114 reclamaciones, y el 1,46% de las quejas recibidas por la propia entidad llegó al supervisor, frente al 37,28% en Adeslas. La memoria no explica esa diferencia, así que interpretarla como señal de calidad sería especular. Ambas anuncian más de 51.000 médicos o profesionales.
¿Cuál es el mejor seguro de salud entre Sanitas, Adeslas y Asisa?
No existe una estadística oficial que lo determine. «Mejor» depende de tu edad, de la provincia, de si prefieres copago o no y de los médicos que usas. Lo que se puede hacer es comparar el mismo perfil entre compañías y contar el cuadro médico real en tu zona, como en los cinco pasos de este artículo.
¿Dónde puedo comprobar las reclamaciones de mi aseguradora?
En la Memoria del Servicio de Reclamaciones de la DGSFP, que se publica cada año en dgsfp.mineco.gob.es. Los cuadros IX (volumen y ratios) y X (forma de terminación) son los relevantes. Si necesitas reclamar tú, se empieza por el servicio de atención al cliente de la aseguradora y después, si procede, ante la DGSFP, como se explica en cómo reclamar a la DGSFP sin abogado.
¿Qué cuadro médico es mayor, el de Adeslas o el de Sanitas?
Sanitas declara más de 58.000 médicos en centros propios y concertados y Adeslas más de 51.000 profesionales y más de 1.400 centros asistenciales. Como cada una usa una unidad distinta, no se pueden restar. Lo que importa es el número de especialistas en tu zona, que se comprueba en el buscador de cada compañía.
¿Cuál es la edad máxima para contratar un seguro de salud?
Depende del producto. En general, Sanitas y DKV fijan 75 años; Asisa, según el producto, 70 u 85 años; de Adeslas no se localizó un tope en las páginas comerciales, aunque Adeslas Seniors parte de los 55. Hay gamas sin límite de contratación (Sanitas Único desde los 60, DKV Famedic Plus), con coberturas más acotadas. Confirma siempre en las condiciones de suscripción.
Otros temas que conectan con este
- 📊 Aseguradoras con más reclamaciones ante la DGSFP: ranking 2024
- 🏥 Los mejores seguros de salud en España: ranking 2026
- 💊 Seguro de salud con copago frente a sin copago
- 🔁 Seguro de salud con reembolso frente a cuadro médico
- 🔗 ¿Es solvente mi aseguradora? Cómo comprobar su ratio de solvencia
- 🔗 Mutua de seguros vs sociedad anónima: qué cambia para ti
Cuando los datos públicos no deciden: la regla de las tres comprobaciones
Si después de leer todo esto la decisión sigue abierta, es lo normal: las cuatro compañías tienen cifras razonables y ninguna estadística oficial las separa de forma limpia. Cuando eso pasa, conviene reducir la elección a tres comprobaciones que dependen de ti: que el cuadro médico incluya a los especialistas y el hospital que usas en tu provincia, que la modalidad (copago, sin copago o reembolso) encaje con tu uso real, y que las condiciones generales no te sorprendan en carencias, exclusiones ni en la actualización de la prima.
Con esas tres comprobaciones hechas, el ratio de la DGSFP y los porcentajes de informes favorables pasan a ser lo que son: una referencia para saber dónde mirar con más cuidado, no un veredicto. Y la mejor forma de usarlos es dejar anotada la fecha de cada dato, porque la próxima memoria cambiará la foto.
Fuentes y dónde comprobarlo
- DGSFP: Memoria del Servicio de Reclamaciones 2024 (cuadros IV, V, VI, VII.1, IX.1 a IX.4, X y XX). PDF con fecha de diciembre de 2025.
- Dirección General de Seguros y Fondos de Pensiones, para comprobar si existe una memoria posterior a la de 2024.
- UNESPA: nota de prensa del 20 de enero de 2026 sobre la facturación del seguro en 2025 (datos de ICEA).
- ICEA: rankings del seguro de salud, cuyos ficheros completos son de acceso restringido.
- BOE: Ley 50/1980 de Contrato de Seguro, que regula entre otras cosas la comunicación de la subida de prima (artículo 22).
Los datos de producto (cuadro médico, hospitales, modalidades, edad) proceden de las webs oficiales de cada aseguradora, consultadas el 2 de octubre de 2026, y cambian con frecuencia. Para tu caso concreto conviene confirmar siempre con tu aseguradora o con un mediador de seguros.