
Tienes dos presupuestos abiertos para el mismo coche. En uno pone Reale, en el otro Pelayo, y la cifra anual se parece tanto que la tentación es quedarse con la marca que mejor te suena. El problema llega meses después, tras un golpe en una rotonda, cuando te enteras de que «todo riesgo» no significaba lo mismo en las dos pólizas: una incluía el coche de sustitución y la otra lo vendía aparte, y cada una valoraba el coche de otra manera si se declaraba siniestro total en el tercer año.
Esta guía no te va a dar un ganador, porque con datos públicos no existe. Lo que sí hay son diferencias concretas y comprobables en los documentos de cada compañía: qué incluyen sus modalidades, cómo tasan el coche si lo pierdes, cuántos días de coche de sustitución prometen por escrito, qué plazos se comprometen a cumplir y cuántas reclamaciones recibió cada una en la DGSFP en 2024.
Si comparas otras marcas, mira antes Mapfre frente a Mutua Madrileña. Aquí el duelo es una mutua a prima fija contra una sociedad anónima del Grupo Reale, con las condiciones que publican sus webs y documentos a octubre de 2026. Cambian por campaña, así que pídelas por escrito antes de pagar.
Reale vs Pelayo en seguro de coche: qué se puede afirmar y qué no
Casi todas las comparativas mezclan lo que la compañía escribe, lo que las estadísticas oficiales miden y lo que cada cliente cuenta. Solo lo primero y lo segundo se contrasta. Esto sí se puede comparar:
- La estructura jurídica: Pelayo se define como mutua de seguros a prima fija y Reale Seguros Generales es una sociedad anónima.
- El contenido de cada modalidad, aunque los nombres no coincidan.
- Las condiciones escritas: franquicias, indemnización en siniestro total, días de coche de sustitución, radio de la grúa y plazos prometidos.
- Las reclamaciones ante la DGSFP, con su año y su denominador.
Lo que no se puede afirmar, y es lo que más se busca: cuál repara antes, cuál sube menos la prima o quién paga con menos discusión. Ninguna fuente oficial lo mide por entidad. Lo que sigue lo sustituye por comprobaciones que puedes hacer tú con dos presupuestos y una tarde.
Pelayo y Reale: una mutua a prima fija frente a una sociedad anónima
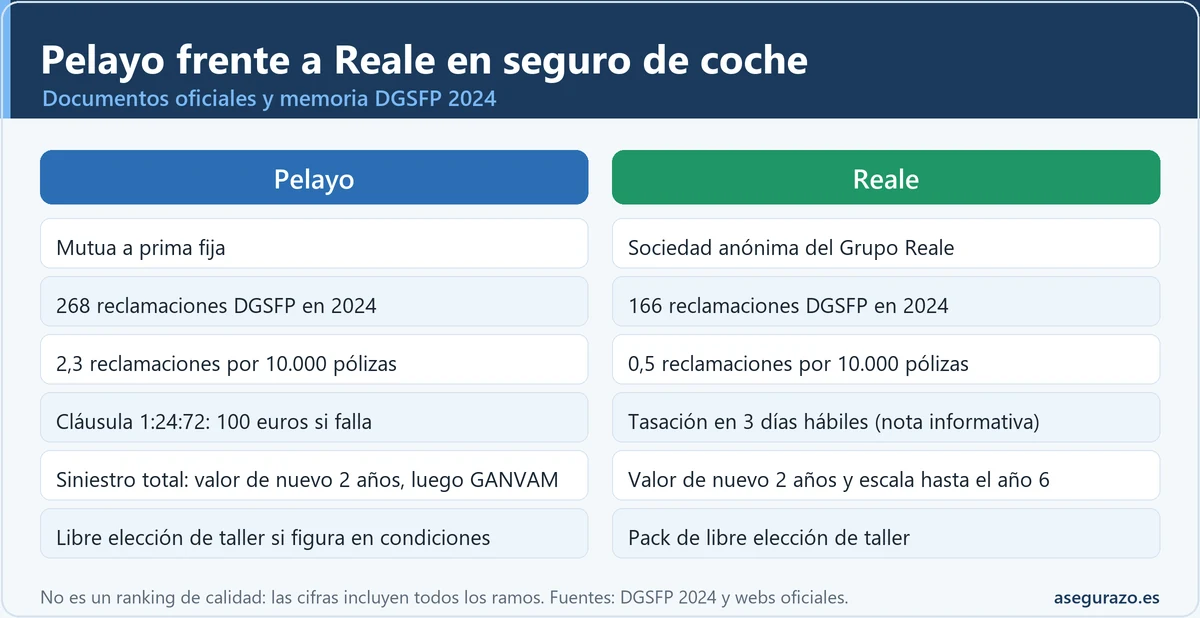
En las condiciones generales de autos que Pelayo publica, el asegurador es «Pelayo Mutua de Seguros y Reaseguros a Prima Fija» y el cliente figura como «Mutualista o Tomador». Reale aparece en su nota informativa como Reale Seguros Generales, S.A., dentro del Grupo Reale.
EntidadMutua a prima fija. Sus clientes son «mutualistas».
Gama de cocheTerceros básico, terceros lunas, terceros ampliado y todo riesgo con y sin franquicia.
Compromiso de plazosCláusula 1:24:72 (grúa, perito, taller), con 100 euros de descuento si falla.
EntidadReale Seguros Generales, S.A. Su web habla de más de 180 años de actividad y más de 1,5 millones de clientes.
Gama de cocheDos productos: Reale Mi Coche y Reale Auto, con packs opcionales.
CanalesOnline, teléfono y mediadores.
Fuentes: condiciones generales de autos de Pelayo, webs de Reale y nota informativa de Reale Mi Coche, consultadas en octubre de 2026.
¿Qué cambia para ti? Menos de lo que sugiere el marketing. La Ley 50/1980 de Contrato de Seguro se aplica igual a las dos, y el seguro obligatorio es el mismo por ley: la nota de Reale cita los límites del artículo 4 del Real Decreto Legislativo 8/2004, 70 millones de euros por siniestro en daños personales y 15 millones en materiales. El modelo de propiedad está en mutua frente a sociedad anónima; lo que cambia de verdad es cómo diseña cada una sus productos.
Gama de coche de Reale y Pelayo: el nombre de la modalidad engaña
El primer error es creer que «terceros ampliado» significa lo mismo en las dos. Pelayo lo describe como terceros más lunas, robo e incendio. La tabla web de Reale lo describe igual, pero su nota informativa distingue un «Terceros Ampliado» que suma al básico lunas y/o robo y/o incendio pero no las tres, y un «Terceros Completo» que sí las incluye. Dos documentos de la misma compañía, dos significados posibles.
| Modalidad | Pelayo (web y condiciones) | Reale Mi Coche (web y nota) |
|---|---|---|
| Terceros básico | Cubre los daños que causes a terceros. | Responsabilidad civil, defensa jurídica, reclamación de daños, accidentes del conductor y asistencia en viaje. |
| Terceros ampliado | Terceros, lunas, robo e incendio. | Web: incendio, lunas y robo. Nota: lunas y/o robo y/o incendio, no las tres. |
| Terceros completo | No usa este nombre. | Según la nota: básico más lunas, robo e incendio. |
| Todo riesgo, con o sin franquicia | Añade daños propios; con franquicia asumes una cantidad por accidente. | Añade daños propios; franquicia fija a elegir. |
Fuentes: pelayo.com/seguros-coche, reale.es (Reale Mi Coche) y nota informativa de Reale Mi Coche. Octubre de 2026.
Lo práctico: ante un «terceros ampliado», pide la lista de coberturas y comprueba que lunas, robo e incendio están marcados. Si dudas frente al todo riesgo, mira terceros ampliado o todo riesgo.
Lo que viene incluido y lo que se paga aparte
Aquí está la diferencia de diseño más clara. La página de todo riesgo de Pelayo marca como incluidos la reclamación de multas, la retirada de carné con recuperación de puntos, el atropello de especies cinegéticas y los daños por pedrisco o granizo, además de lunas, robo, incendio y daños propios. Reale Mi Coche parte de una póliza más ajustada y ofrece packs: vehículo de sustitución (estándar y premium), Tranquilidad (capital de accidentes del conductor de 60.000 euros, decesos, asistencia psicoemocional), Libre Elección de Taller y Daños Cinegéticos.
Según la web de Reale Mi Coche, el curso de puntos, la indemnización por retirada de carné, el equipaje, la limpieza interior y el pedrisco no entran en ninguna modalidad; algunas sí aparecen en Reale Auto, que se contrata con mediador. Por eso «Reale» no es una sola póliza. Para jabalíes y corzos, mira atropello de animal cinegético.
Todo riesgo en Reale y Pelayo: franquicia, valor de nuevo y siniestro total
Es donde más se parecen los folletos y más se separan las condiciones. Deciden cuánto cobras tres cosas: la franquicia, el valor con el que se indemniza si el coche no se arregla y las cláusulas de acceso, como la ITV.
Franquicia: importes públicos frente a franquicia a elegir
La nota informativa de Reale publica las franquicias fijas que ofrece, en euros: 95, 195, 245, 275, 295, 325, 345, 395, 595, 995, 1.495 y 1.995. Se aplican a los daños propios, excepto en el siniestro total. Pelayo no publica importes en la web: dice que tú decides cuánto pagas eligiendo la franquicia, y la cifra sale en tu presupuesto. Para decidir cuánto compensa, usa la calculadora de franquicia y repasa los mitos de la franquicia por pieza o por siniestro.
Valor de nuevo y siniestro total: la escalera de cada compañía
Cuando la reparación cuesta más que el coche, o te lo roban, no te pagan «lo que vale» sino lo que dice la póliza. Las fuentes de valoración también difieren: la nota de Reale habla de la tabla Eurotax o similar, y Pelayo usa el valor GANVAM, el que publica la asociación de vendedores de vehículos. Un mismo coche puede tener dos valores distintos en cada póliza (más en valor venal y cómo negociarlo).
Fuentes: condiciones generales de autos de Pelayo y nota informativa de Reale Mi Coche (siniestro total). Los años cuentan desde la primera matriculación.
Un ejemplo ilustrativo, con números inventados. Imagina un coche con 30.000 euros de valor de nuevo y 18.000 euros de mercado en su tercer año, y supón que las dos fuentes coincidieran. Con la regla de la nota de Reale cobrarías 18.000 más el 30 % de la diferencia (12.000), es decir, 21.600 euros. Con la de Pelayo, 18.000 euros, o 19.800 con Happy End 110. Sirve para que pidas a cada compañía una simulación con tu fecha de matriculación.
La ITV caducada, una cláusula que no sale en el presupuesto
En las condiciones de Pelayo, las garantías de robo e incendio no indemnizan si el coche tenía la ITV caducada y habían pasado más de 90 días naturales desde el vencimiento. En la nota de Reale no vimos una cláusula equivalente, pero puede figurar en sus condiciones completas: pregunta a ambas y mira cómo funciona en accidente sin ITV en vigor.
Asistencia en carretera de Reale y Pelayo: kilómetros, días y letra pequeña
La diferencia no es de calidad sino de transparencia. Pelayo describe con detalle su asistencia en viaje, en cuatro niveles (verde, verde plus+, azul y azul plus+). Reale la incluye en las tres modalidades de Mi Coche, pero ni su web ni su nota publican los kilómetros de remolque ni los días de sustitución: debes pedirlos por escrito. Pelayo declara:
- Asistencia desde el kilómetro 0, desde la puerta de tu domicilio, en vías de Europa y países limítrofes del Mediterráneo.
- En el nivel verde, traslado al taller elegido con un radio máximo de 150 kilómetros; en los otros tres, el texto describe el traslado sin ese radio.
- Mascotas de hasta 50 kilos trasladadas junto a los ocupantes.
Su coche de sustitución, con la asistencia azul o azul plus+, es de categoría hasta grupo C, sin combustible y con fianza, y tiene esta tabla de días:
| Motivo | Detalle | Duración máxima |
|---|---|---|
| Accidente | Reparación de menos de 8 horas | 3 días |
| Accidente | Reparación de 8 horas o más | 7 días |
| Accidente | Baja definitiva por reparación superior al valor del coche | 17 días |
| Robo | Desde 24 horas después de la denuncia | 30 días |
| Avería (azul plus+) | Reparación de 4 a 8 horas | 3 días |
| Avería (azul plus+) | Reparación de 8 a 16 horas | 5 días |
| Avería (azul plus+) | Reparación de 16 a 24 horas | 7 días |
Fuente: condiciones generales de autos de Pelayo. El texto menciona además un máximo de 10 días por anualidad; confirma a qué supuestos se aplica en tu póliza.
En Reale el vehículo de sustitución es un pack aparte, y su nota excluye los casos en que el coche deba estar en el taller menos de 24 horas naturales. Más recortes típicos en límites ocultos de la asistencia y otro duelo en Mapfre y Allianz.
Taller y perito: los plazos que cada compañía pone por escrito
Tras el golpe llega lo que más desespera: esperar. Pelayo tiene algo que Reale no muestra en los documentos consultados, un compromiso de plazos con compensación económica, la cláusula 1:24:72.
Fuente: condiciones generales de autos de Pelayo, cláusula 1:24:72. Usa el teléfono que figure en tu póliza.
Reale tiene otras reglas escritas. Su nota dice que el siniestro se debe comunicar dentro de 7 días, como fija el artículo 16 de la Ley de Contrato de Seguro, y que la tasación se hará de mutuo acuerdo en los 3 días hábiles siguientes a la declaración, si la naturaleza de los daños lo permite y has indicado el taller. No vimos una compensación económica por incumplirlo. Y la ley pone un suelo a las dos: el artículo 18 de la LCS obliga a pagar el importe mínimo que se pueda deber dentro de los 40 días desde la declaración.
Sobre el taller, Pelayo repara en su red de talleres garantizados, salvo que la libre elección figure en las condiciones particulares. En Reale esa libertad es el Pack Libre Elección de Taller, para chapa y lunas, concertado o no. Según su web, en sus talleres hay además un descuento del 20 % de la franquicia y reparaciones con garantía. Matiz: la nota de Reale excluye de la reclamación de daños las reparaciones defectuosas en talleres no concertados. Más en taller libre o concertado, y si el perito no aparece, en qué hacer cuando no manda perito.
Reclamaciones de Reale y Pelayo ante la DGSFP en 2024 y por qué no son un marcador
El dato oficial más útil por entidad es el de las reclamaciones que llegan al Servicio de Reclamaciones de la DGSFP. La última memoria disponible a octubre de 2026 es la de 2024, y recoge el total de cada entidad, todos sus ramos y no solo el coche. Cuenta reclamaciones presentadas, no sentencias sobre quién tenía razón.
| Dato (memoria DGSFP 2024) | Pelayo | Reale |
|---|---|---|
| Reclamaciones en la DGSFP en 2024 | 268 | 166 |
| Variación respecto a 2023 (200 y 157) | +34,00 % | +5,73 % |
| Primas devengadas 2024 | 408,9 millones de euros | 1.098,8 millones de euros |
| Número de pólizas | 1.174.821 | 3.203.025 |
| Ratio por millón de euros de primas | 0,6554 | 0,1511 |
| Por 10.000 pólizas (cálculo propio) | 2,3 | 0,5 |
| Presentadas antes en la propia entidad | 5.531 | 2.739 |
| De ellas, acabaron en la DGSFP | 4,85 % | 6,06 % |
| Resueltas (cuadro X de la memoria) | 124 | 66 |
| De las resueltas, a favor del reclamante | 53,23 % | 40,91 % |
Fuente: Memoria 2024 del Servicio de Reclamaciones de la DGSFP (cuadros IX, X y XX). La cifra por 10.000 pólizas es una división propia. Todos los ramos.
Lo primero: Pelayo tuvo más reclamaciones por póliza, aunque Reale es unas 2,7 veces mayor en primas y en pólizas, y su subida frente a 2023 fue mayor (34,00 % frente a 5,73 %). Lo segundo: de las reclamaciones presentadas en la propia entidad, llegó a la DGSFP un porcentaje algo mayor en Reale (6,06 % frente a 4,85 %). Esa cifra no se interpreta sola: puede reflejar que los clientes escalan más cuando la respuesta interna no convence, o diferencias de reclamación que los datos no separan.
Con las resueltas, mucho cuidado. En 2024 el 53,23 % de las de Pelayo (66 de 124) y el 40,91 % de las de Reale (27 de 66) terminaron a favor del reclamante, sumando allanamientos de la entidad y resoluciones favorables; el resto se reparte entre informes favorables a la entidad y otros pronunciamientos. Son muestras pequeñas y de todos los ramos, y ganar una reclamación no prueba que la compañía «trate mal» (método en el ranking de reclamaciones). Las cifras justifican hacer más preguntas, no descartar a nadie.
Cómo reclamar a Reale y a Pelayo cuando algo falla
Los escalones son los de cualquier aseguradora, con matices propios. Primero, por escrito y con pruebas: en Reale, al Servicio de Atención y Defensa del Cliente (oficinas, correo certificado o electrónico); en Pelayo, al Servicio de Atención al Cliente, que según sus condiciones resuelve en un máximo de 30 días. Pelayo permite ir directo a su Defensor del Cliente (no a los dos a la vez): decide en 30 días, vincula a Pelayo y cubre reclamaciones de hasta 60.000 euros. En Reale, el Defensor del Cliente actúa en segunda instancia.
Si sigues sin acuerdo, puedes acudir a la DGSFP sin abogado (paso a paso en reclamar a la DGSFP sin abogado) o a los juzgados. Pelayo añade un certificado de garantía: si tu reclamación se estima totalmente, no te cobra el seguro del año siguiente. Hay que pedirlo en 30 días naturales. Para redactar la queja, usa el modelo de reclamación al SAC y consulta qué es el SAC.
Qué mirar primero según lo que más te preocupa
Este selector no recomienda una compañía: indica qué pedir a cada una según tu prioridad.
Cómo comparar el presupuesto de Reale con el de Pelayo en ocho pasos
Como referencia de precio, la calculadora del seguro de coche según tu perfil te dice si una oferta se sale de lo normal. Y si te mueve una subida, repasa cuándo puedes cambiar de aseguradora.
Dudas habituales sobre Reale y Pelayo en el seguro de coche
¿Es mejor Reale o Pelayo para el seguro de coche?
¿Qué diferencias hay entre Reale y Pelayo?
¿Cómo es la asistencia en carretera de Reale y de Pelayo?
¿Cuántas reclamaciones tienen Reale y Pelayo en la DGSFP?
¿Qué cubre el todo riesgo de Reale y de Pelayo?
¿Puedo elegir mi taller con Reale o con Pelayo?
¿Qué pasa si mi coche se declara siniestro total?
Relacionado con esto
- 🚗 Mapfre vs Mutua Madrileña, seguro de coche 2026: cuál elegir
- 🏁 Seguro online vs tradicional: qué cambia al dar un parte
- 🔧 Taller libre o concertado en tu seguro de coche: qué cambia
- 📋 Aseguradoras con más reclamaciones ante la DGSFP: ranking 2024
Dos presupuestos, tres preguntas por escrito y una tarde
Elegir entre Reale y Pelayo se resuelve con papeles, no con opiniones. Pide a las dos, por correo, tres respuestas: la lista exacta de coberturas de la modalidad ofrecida, la tabla de asistencia y coche de sustitución de tu nivel, y una simulación de siniestro total con tu fecha de matriculación. Con esas hojas, las diferencias dejan de ser marca y se convierten en euros y en días.
Después, imagina el día del golpe: el coche en el taller, el perito que no llega, la franquicia. La póliza que te deje con menos dudas en ese escenario es la tuya, aunque cueste unos euros más.
Fuentes y dónde comprobarlo
- Reale: seguros de coche (modalidades, Reale Mi Coche y Reale Auto)
- Reale: nota informativa previa de Reale Mi Coche (franquicias, valor de nuevo, reclamaciones)
- Pelayo: seguros de coche (modalidades y extras)
- Pelayo: condiciones generales de la póliza de autos (consultadas en octubre de 2026)
- DGSFP: Memoria del Servicio de Reclamaciones 2024
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 16, 18 y 38)