
Sales de un aparcamiento, notas el golpe en el lateral, rellenas el parte con el otro conductor y a los pocos minutos te llega un mensaje de tu aseguradora: "Hemos asignado tu vehículo a este taller, pide cita desde el enlace". Tú tienes un taller de toda la vida a dos calles de casa, donde conocen tu coche y te han tratado bien siempre. La duda llega sola: ¿puedo llevarlo allí, qué pierdo si lo hago y, sobre todo, pueden obligarme a ir al suyo?
La respuesta corta es incómoda: la elección entre taller concertado y libre elección depende más de lo que ponga tu póliza que de un derecho general que figure con esas palabras en una ley. Lo he buscado en el texto consolidado de la Ley 50/1980 de Contrato de Seguro y no hay ningún artículo que se titule "libre elección de taller". Lo que sí hay son reglas que cambian el reparto de poder entre tú y la aseguradora, y conviene conocerlas antes de aceptar la cita que te han propuesto.
Este artículo compara las dos modalidades con criterios que puedes comprobar por escrito: garantía, plazo, piezas, vehículo de sustitución, pago directo, franquicia y perito. No hay nombres de aseguradoras, ni ranking, ni "opiniones de clientes" propias. Las normas citadas las he leído en boe.es (consultado el 1 de octubre de 2026) y los importes que aparecen son órdenes de magnitud para entender los casos, no tarifas.
Taller libre o concertado: qué decide tu póliza y qué decide la ley
Imagina dos conductores con el mismo coche y el mismo golpe. El primero tiene una póliza que le permite reparar donde quiera, pero le exige presentar presupuesto y cobrar después. El segundo tiene una póliza que reparte la reparación en una red de talleres propios, con cita, coche de sustitución y pago directo entre aseguradora y taller. Ninguno de los dos está "en contra de la ley". Cada uno ha firmado un contrato distinto, y esa es la clave: el condicionado de tu póliza manda en casi todo lo práctico.
La ley pone un suelo, no un menú. Fija plazos de pago (art. 18 y 20 de la Ley 50/1980), exige que las cláusulas que limitan tus derechos se destaquen y se acepten por escrito (art. 3) y regula cómo se resuelve un desacuerdo sobre el importe del daño (art. 38). Y por otro lado, el Real Decreto 1457/1986 protege al cliente de cualquier taller, sea de la red de la aseguradora o no: presupuesto escrito, factura desglosada y garantía mínima de la reparación. Entre esos dos suelos, lo demás es lo que pactas al contratar.
Por eso la pregunta útil no es "¿qué es mejor?", sino "¿qué dice mi póliza y qué me conviene en este golpe concreto?". Un rayón en el paragolpes y un siniestro con daños estructurales no se deciden igual. Si todavía no sabes cómo está redactada tu cobertura, la guía para leer una póliza sin perderte te ayuda a localizar la cláusula de reparación y peritación.
Qué es cada modalidad y por qué se confunden
Un taller concertado (también llamado de la red, colaborador o preferente) es un taller con el que la aseguradora tiene un acuerdo: tarifas pactadas, procedimiento de peritación rápido y, en muchos casos, servicios añadidos como recogida del coche o vehículo de sustitución. Tú no pagas la reparación al taller (salvo la franquicia, si la hay), porque se entienden entre ellos. La aseguradora, además, suele dar una garantía propia sobre esa reparación, que conviene pedir por escrito.
La libre elección de taller es la posibilidad de llevar el coche a un taller que no es de la red. Hay pólizas que la incluyen de serie, otras que la ofrecen como opción con otro precio y otras que la limitan a talleres de una provincia o a ciertas condiciones. Aquí aparece la primera trampa de vocabulario: "libre elección" no significa siempre "la aseguradora paga la factura sin mirar". Casi siempre significa "puedes elegir, pero la aseguradora valora el daño con su perito y paga con sus reglas".
Un taller oficial de la marca puede ser concertado o no; que sea oficial no lo hace automáticamente de la red. Y cuando el golpe lo ha dado otro conductor identificado con seguro en vigor, reclamas a su aseguradora como perjudicado y no como cliente, con otras reglas (las veremos en las dudas habituales).
La matriz de siete criterios: concertado frente a libre elección
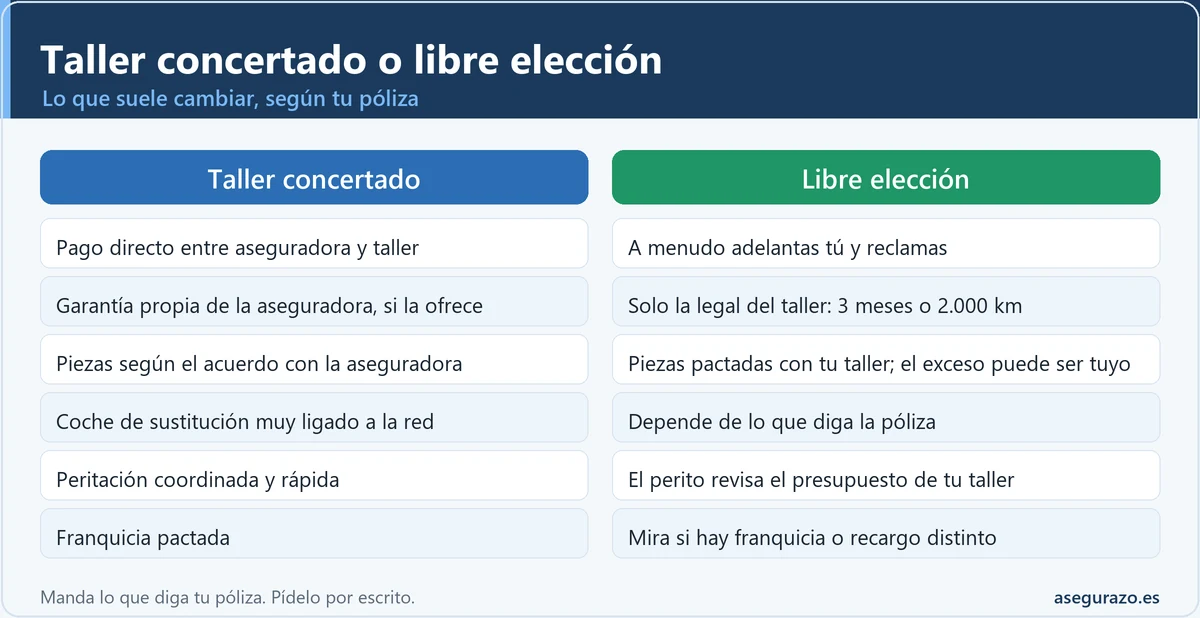
La tabla compara lo que suele ocurrir en cada modalidad. Digo "suele" porque cada póliza puede mejorar o empeorar cada fila. Úsala como lista de preguntas para tu condicionado, no como promesa.
| Criterio | Taller concertado (de la red) | Libre elección de taller |
|---|---|---|
| Prima | A veces es la opción que abarata la póliza, si la aseguradora ofrece una modalidad con reparación en su red | Puede costar más o incluirse como opción; en otras pólizas va de serie y no cambia el precio |
| Rapidez | Peritación y autorización suelen ir coordinadas entre taller y aseguradora, con menos gestiones tuyas | Dependes de que el perito valore el presupuesto de tu taller antes de empezar |
| Garantía | La aseguradora suele añadir una garantía propia; en todo caso rige la legal del taller (art. 16 RD 1457/1986) | Rige la garantía del taller de 3 meses o 2.000 km como mínimo; la de tu taller depende de él |
| Piezas | Lo que fije el acuerdo con la aseguradora y tu condicionado: originales, equivalentes o reacondicionadas con tu conformidad | Las que pactes con tu taller y la aseguradora acepte pagar; el exceso puede quedar a tu cargo |
| Vehículo de sustitución | Con frecuencia está ligado a la reparación en la red, según póliza | Depende de la póliza; en algunas se mantiene, en otras no se ofrece |
| Pago directo | Habitual: la aseguradora paga al taller y tú solo la franquicia | A menudo adelantas tú la factura y reclamas, o se negocia pago directo caso por caso |
| Franquicia y exclusiones | Se aplica la franquicia pactada; revisa si hay límites por modalidad | Comprueba si hay franquicia distinta o recargo al elegir fuera de la red |
¿El seguro puede obligarte a ir a su taller? Lo que dice el BOE y lo que no
Es la duda que más se busca, y también donde más ruido hay. Empiezo por lo que he comprobado en el texto. El artículo 18 de la Ley 50/1980 dice que, cuando la naturaleza del seguro lo permita y el asegurado lo consienta, la aseguradora puede sustituir el pago de la indemnización por la reparación del objeto siniestrado. Dos condiciones, entonces: que se pueda reparar y que tú lo aceptes. El artículo no habla de listas de talleres ni de "libre elección", y tampoco te da por escrito un derecho a elegir cualquier taller con cargo a la aseguradora.
El segundo anclaje es el artículo 3: las condiciones generales se redactan de forma clara y las cláusulas limitativas de los derechos del asegurado deben destacarse de modo especial y ser aceptadas específicamente por escrito. Si tu póliza dice que solo se cubre la reparación en talleres de la red, esa cláusula tendría que estar visible y firmada. Si no lo estuviera, discutir su validez es un asunto para plantear a tu aseguradora o, si hace falta, a un profesional, porque cada redacción es distinta.
Ahora lo que no he podido confirmar y verás repetido en muchas páginas: que el Reglamento (UE) 461/2010 prohíbe a las aseguradoras obligarte a usar su red. Lo he leído en el texto publicado en el DOUE. Es un reglamento de exención por categorías para acuerdos verticales en el sector del automóvil: regula los acuerdos entre fabricantes, distribuidores, talleres autorizados e independientes y proveedores de recambios, y se centra en que los talleres independientes puedan acceder a recambios e información técnica. En el texto consultado no aparece ninguna referencia a aseguradoras ni a la elección de taller tras un siniestro. Fue prorrogado hasta el 31 de mayo de 2028 por el Reglamento (UE) 2023/822.
Que el argumento "lo dice Europa" no te sirva en una reclamación no significa que la aseguradora pueda hacer lo que quiera. Lo que sí te sirve es tu condicionado, el artículo 3 y el artículo 18 de la Ley 50/1980, y el hecho de que la elección entre indemnización y reparación requiere tu consentimiento. Y, si tu póliza ofrece la libre elección, la aseguradora no puede negarte lo que ella misma te prometió.
Tres plazos que sí están escritos en el BOE
Garantía de la reparación y piezas: dos cosas distintas que se mezclan
La garantía es el punto donde más se vende la ventaja del taller concertado, así que vamos por partes. Cualquier taller, sea o no de la red, debe garantizar la reparación al menos en las condiciones del artículo 16 del Real Decreto 1457/1986: la garantía caduca a los tres meses o 2.000 kilómetros desde la entrega del vehículo, salvo que alguna pieza tenga un plazo mayor, y es total, es decir, incluye materiales, mano de obra e impuestos de la nueva operación. Si aparece una avería en la parte reparada durante ese período, el taller debe repararla gratis, previa comunicación tuya.
Lo que ofrece la aseguradora sobre un taller concertado es, en su caso, una garantía añadida (más meses, o una gestión centralizada de reclamaciones) que figura en sus condiciones o en una carta. No la des por supuesta. Pregunta cuánto dura, qué cubre (pintura, mecánica, ambas) y quién la atiende si el taller cierra. Y recuerda un detalle que el propio artículo 16 recoge: la garantía se mantiene mientras el coche no sea manipulado o reparado por terceros, así que si algo falla no lo lleves a otro taller antes de avisar al que reparó.
Sobre las piezas, el artículo 9 del mismo real decreto establece que todos los elementos que use un taller deben ser nuevos y adecuados al modelo, con excepciones: piezas reacondicionadas o reconstruidas por fabricantes o servicios autorizados, y piezas usadas o no específicas del modelo, siempre con tu conformidad escrita y con el taller responsabilizándose por escrito de su estado. Y hay un límite claro: el último supuesto ("cualquier otra razón aceptada por el usuario") no vale si afecta a elementos activos de frenado, suspensión o dirección.
En la práctica se habla de piezas originales (las de la marca del vehículo), piezas de calidad equivalente (de otro fabricante de componentes, con prestaciones comparables) y piezas de segunda mano. Cuál entra en tu reparación depende de tu póliza y del acuerdo entre aseguradora y taller. En un concertado es más probable que la aseguradora fije el tipo de pieza; en libre elección sueles negociar con tu taller, pero si pides originales y la póliza solo paga equivalentes, la diferencia puede quedar a tu cargo. Por eso conviene preguntar por escrito qué tipo de pieza paga la póliza en tu caso. Y si el taller te propone una pieza aportada por ti, el propio artículo 16.5 aclara que el taller que la monta no la garantiza.
Coche de sustitución, pago directo e IVA: la parte que notas en el bolsillo y en la agenda
El vehículo de sustitución es probablemente lo que más pesa en la decisión de quien usa el coche para trabajar. En muchas pólizas aparece como servicio asociado a la reparación en un taller de la red, durante los días que dure la reparación o un máximo fijado. En otras puede ser una garantía que se contrata aparte o que depende del tipo de siniestro. No existe una regla única, así que la pregunta correcta es: "¿qué días, de qué categoría y bajo qué condiciones, y se mantiene si elijo mi taller?".
El pago directo es la otra comodidad. En el concertado la aseguradora liquida con el taller y tú no adelantas dinero. En libre elección es habitual que el taller te cobre a ti y la aseguradora te reembolse después, o que se pacte un cobro directo si el taller acepta el trámite. Si optas por adelantar, ten claro el plazo: la aseguradora debe pagar el importe mínimo a los 40 días de la declaración y cumplir su prestación en tres meses para no incurrir en mora (arts. 18 y 20), pero eso no te libra de que tengas el dinero fuera de tu bolsillo durante semanas.
Otra diferencia que sorprende es el IVA. En los seguros de daños propios es habitual que la aseguradora abone el IVA de la reparación solo cuando se aporta la factura de la reparación efectuada, y que si decides cobrar la indemnización sin reparar, se descuente. Es una práctica extendida pero depende de cada condicionado, así que mira cómo lo redacta el tuyo. Si el taller no te da la factura desglosada que exige el artículo 15 del Real Decreto 1457/1986 (operaciones, piezas y horas de trabajo), pídesela: sin ella te pueden rechazar el reembolso.
Franquicia y prima: dónde se nota el dinero de verdad
La elección del taller puede tocar la prima (algunas aseguradoras abaratan el precio si aceptas reparar en su red y cobran un extra por la libre elección; otras la incluyen de serie) y la franquicia, que es donde se nota el dinero de verdad en los golpes pequeños.
Qué cambia con la franquicia
La franquicia es la parte del daño que pagas tú en cada siniestro y no depende, en principio, del taller: si tu póliza dice 300 euros, esos 300 euros se descuentan de la indemnización o se te cobran. Lo que sí puede cambiar es cómo se te cobra: en el concertado la abonas directamente al taller al recoger el coche; en libre elección se descuenta del reembolso.
Busca en las condiciones particulares si hay una franquicia distinta o un recargo por elegir taller fuera de la red: no ocurre en todas las pólizas, pero es el tipo de cláusula que cambia la cuenta.
Sobre la franquicia: si ya sabes cómo funciona (por pieza, por siniestro, por daño), la guía de franquicia por pieza o por siniestro te ayuda a evitar los errores clásicos, y si estás pensando en cambiar de modalidad, la comparativa de todo riesgo con franquicia te da los criterios para decidir. Aquí lo que importa es esto: en un golpe pequeño, la franquicia puede ser casi tan grande como la reparación, y entonces dar el parte deja de compensar sea cual sea el taller. La calculadora de dar parte o pagar el arreglo sirve para ver si te sale mejor pagar tú.
Y una pregunta que se oye mucho: ¿puedo reparar en mi taller de confianza aunque haya franquicia? Sí puedes repararlo donde quieras si pagas tú; lo que depende de la póliza es si, además, puedes hacerlo con cargo al seguro. Si la libre elección está incluida, la franquicia se aplica igual que en la red. Si no lo está, lo normal es que la aseguradora te ofrezca indemnizarte con su valoración y que seas tú quien decida si te basta ese importe para reparar donde quieras.
Tres escenarios con el mismo coche: rayón, golpe medio y siniestro grande
Para aterrizar lo anterior, tres casos ilustrativos (no son casos reales, sino situaciones habituales). Los importes son órdenes de magnitud para entender la lógica, no tarifas de ningún taller.
Daño de cientos de euros; franquicia de 300 euros.
- El importe casi coincide con la franquicia.
- Concertado o libre apenas cambian lo que pagas.
Aleta, puerta y pintura. Aquí sí hay que decidir.
- Concertado: pago directo, cita y posible coche de sustitución.
- Libre: tu taller, pero perito y presupuesto antes de empezar.
Daños estructurales o reparación que se acerca al valor del coche.
- La discusión ya no es el taller, sino el valor y el perito.
- Importa el valor venal y el art. 38 de la Ley 50/1980.
Perito, presupuesto en desacuerdo y siniestro total
En ambas modalidades hay un perito, pero su papel cambia. En el concertado, las tarifas y baremos ya están pactados y la valoración suele ser casi inmediata. En libre elección, tu taller emite un presupuesto y el perito de la aseguradora lo revisa: puede aceptar el importe, bajar horas de mano de obra o proponer otra pieza. Si el importe que te ofrecen no alcanza para reparar, el artículo 26 de la Ley 50/1980 (el seguro no puede ser fuente de enriquecimiento injusto y el daño se valora por el valor del interés asegurado justo antes del siniestro) es el criterio que suele sustentar su cálculo.
Si no estás de acuerdo con la valoración, el artículo 38 te da un cauce ordenado: si no hay acuerdo en el plazo del artículo 18, cada parte designa un perito, y si no coinciden, ambos nombran un tercero. El dictamen, por unanimidad o por mayoría, es vinculante salvo que se impugne judicialmente: el asegurador dispone de 30 días y el asegurado de 180 días desde la notificación. Todo esto lo explica con más calma la guía de qué hacer si el perito te valora por debajo, y si el problema es que nadie aparece, la de la aseguradora que no manda perito.
El siniestro total merece un párrafo propio porque desmonta la discusión del taller. Las pólizas suelen definir en qué momento la reparación se considera antieconómica (por ejemplo, cuando el coste se acerca o supera una proporción del valor del vehículo), y entonces la aseguradora indemniza el valor y no repara. Esa proporción es contractual, no legal, y varía mucho entre pólizas: búscala en el condicionado. Para entender qué valor te pueden ofrecer, consulta la guía de valor venal y cómo negociarlo. Y recuerda que, si la póliza es de valor estimado (art. 28), el valor pactado cuenta.
Qué pedir por escrito antes de elegir taller: proceso y checklist
La mejor defensa en este tema es la trazabilidad. Antes de decir sí a una cita, haz que todo quede por escrito. El proceso es corto y, seguido en orden, te deja con documentos en la mano si luego hay que reclamar.
Errores que salen caros al elegir taller
Dudas habituales sobre taller concertado y libre elección
¿Puede mi seguro obligarme a ir a su taller concertado?
Depende de lo que diga tu póliza. El artículo 18 de la Ley 50/1980 solo permite sustituir el pago por la reparación si la naturaleza del seguro lo permite y tú lo consientes, y el artículo 3 exige que las cláusulas que limitan tus derechos se destaquen y se acepten por escrito. No aparece una regla expresa de "libre elección". Si te lo imponen y no lo ves claro en la póliza, pide la cláusula por escrito y, si hace falta, reclama.
¿Qué es la libre elección de taller y cuesta más?
Es la posibilidad de reparar en un taller fuera de la red de tu aseguradora. En algunas pólizas es una opción incluida, en otras una mejora de pago o una condición con peritación previa. No hay una regla general de precio: compara las condiciones de tu póliza, no solo la prima.
Taller concertado, ¿opiniones buenas o malas?
No te doy una valoración porque sería inventada y las opiniones públicas son muy variables. Lo verificable es cómo trabaja cada taller: presupuesto escrito, garantía por escrito, factura desglosada. Si necesitas comprobar el comportamiento de una aseguradora, el Servicio de Reclamaciones de la DGSFP publica memorias anuales con reclamaciones por entidad.
¿Quién da la garantía si reparo en un taller concertado, y se pierde la garantía de fábrica?
El taller responde con la garantía mínima del artículo 16 del RD 1457/1986: 3 meses o 2.000 km. La aseguradora puede añadir una propia. Sobre la garantía de fábrica de un coche nuevo, depende del contrato del fabricante: consulta el libro de garantía y pregunta a la marca.
¿Tengo derecho a vehículo de sustitución si elijo mi taller?
Solo si tu póliza lo contempla. En muchas está vinculado a talleres de la red y en otras se mantiene con condiciones. Mira la garantía en las condiciones particulares y pregunta si los días de sustitución se conservan si eliges libre elección.
¿Puedo reparar en mi taller de confianza si hay franquicia?
Puedes repararlo donde quieras si pagas tú. Lo que depende de la póliza es si, además, el seguro paga esa reparación fuera de la red. La franquicia se descuenta igual (comprueba si hay recargo por elegir fuera). Si el daño es pequeño, mira antes si compensa dar el parte.
¿Y si el golpe lo ha dado otro conductor que tiene la culpa?
Entonces puedes reclamar como perjudicado a la aseguradora del responsable, que según el artículo 7 del Real Decreto Legislativo 8/2004 debe presentar una oferta motivada en un plazo de tres meses. En la práctica sueles poder elegir taller y se discute el importe con su perito, pero cada caso varía: confirma con tu aseguradora o un profesional.
Otros temas que conectan con este
- 🛡️ Qué es un seguro a todo riesgo con franquicia y cuándo interesa
- 🔍 El perito te valora por debajo: qué hacer paso a paso
- 💶 La franquicia, ¿por pieza o por siniestro?
- 🚗 Valor venal del coche: cálculo y negociación
- 🔗 Seguro de viaje: pago directo o reembolso de gastos médicos
- 🔗 Seguro online vs tradicional: qué cambia al dar un parte
Quién te responde si algo falla después de la reparación
Más allá de la comodidad, elegir taller es elegir quién te responde cuando algo sale mal a los dos meses: el taller con su garantía legal, la aseguradora con la suya, o ambos. En el concertado puedes tener un interlocutor centralizado; en libre elección tienes la relación directa con tu taller y la libertad de negociar, a cambio de gestionar más tú. No hay una modalidad que gane siempre.
La acción que más protege es la misma en ambos casos: antes de aceptar cualquier cita, escribe a tu aseguradora y pregunta cuatro cosas: qué taller te ofrecen, qué garantía, qué piezas y si pierdes algo (coche de sustitución, pago directo, franquicia) si eliges el tuyo. Con esas cuatro respuestas por escrito y el presupuesto del taller, tienes lo necesario para decidir con calma y para reclamar si lo prometido no se cumple.
Fuentes y dónde comprobarlo
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE, texto consolidado): arts. 3, 16, 18, 20, 26, 28 y 38
- Real Decreto 1457/1986, talleres de reparación de vehículos (BOE, texto consolidado): arts. 9, 14, 15 y 16
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (BOE): art. 7
- Reglamento (UE) n.º 461/2010 de la Comisión (DOUE publicado en el BOE) y su prórroga: Reglamento (UE) 2023/822
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones y memorias del Servicio de Reclamaciones