
Un martes por la mañana, una furgoneta roza el lateral de tu coche en una rotonda. Nadie se hace daño, intercambiáis datos y cada uno sigue su camino. Entonces llega la pregunta que no te hiciste el día que contrataste el seguro: ¿a quién llamas, cómo se abre el parte y quién decide cuánto vale la reparación? Si la póliza se contrató en una web, la respuesta empieza en una app o en un teléfono de atención. Si se contrató con un agente de toda la vida, empieza muchas veces en un mostrador.
Casi todas las comparativas entre seguro online y seguro tradicional se detienen en el momento de contratar: cuál sale más barato, cuál tiene mejor formulario, cuál ofrece más descuento el primer año. El siniestro, que es el único día en que el seguro justifica su existencia, rara vez se compara. Aquí se hace al revés. Se repasa qué cambia en cada momento de la vida de la póliza (contratar, modificar, dar el parte, peritar, reparar, reclamar, dar de baja) según el canal sea una aseguradora de venta directa o una compañía con red de agentes y oficinas.
Una aclaración de método antes de empezar: no se nombra ninguna aseguradora ni se da ninguna puntuación. Dentro de cada canal hay empresas que gestionan muy bien un siniestro y otras que no, y las condiciones cambian de póliza en póliza. Lo que sí se puede hacer, con fuentes públicas, es explicar qué dice la ley en cada paso, qué suele variar según el canal y qué conviene dejar fijado por escrito antes de que ocurra el golpe.
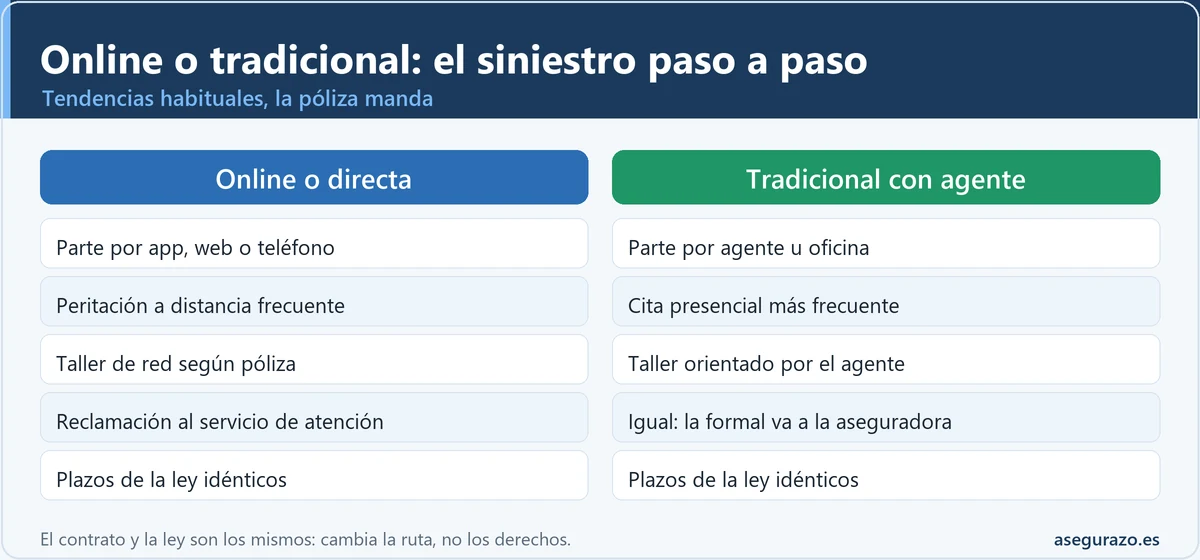
Seguro online vs tradicional: qué es lo mismo y qué cambia de verdad
La respuesta corta es esta: el contrato es el mismo y la ley también. Una póliza contratada por internet con una aseguradora directa y otra contratada en una oficina con un agente se rigen por la Ley 50/1980 de Contrato de Seguro y, en lo que toca a daños y responsabilidad civil del vehículo, por el Real Decreto Legislativo 8/2004. Los plazos para avisar del siniestro, para que el asegurador pague el importe mínimo o para discutir una valoración no dependen de si la póliza se firmó en una pantalla o sobre una mesa. Lo que cambia es la ruta que recorre tu caso y quién te acompaña por ella.
Conviene definir los términos, porque la frontera es más borrosa de lo que parece. Una aseguradora directa u online vende sus pólizas sin mediadores, por web, app o teléfono, y ahí termina el trato comercial: el contacto es con la propia compañía. Una aseguradora tradicional suele vender también a través de agentes (que tienen contrato con una o varias compañías), de corredores (mediadores que, según el art. 155 del Real Decreto-ley 3/2020, ofrecen asesoramiento independiente) y de oficinas propias. Muchas de las que tienen red de agentes ya ofrecen además app y contratación online, y muchas directas atienden por teléfono con personas reales. Por eso es mejor pensar en canales que en etiquetas.
Tampoco hay que confundir canal con cobertura. Que una póliza sea online no la hace peor ni mejor: lo que cubre está en las condiciones particulares y generales, igual que en cualquier otra. Quien tenga dudas sobre cómo leer ese documento puede apoyarse en la guía para leer una póliza sin perderse. Lo que sí tiene que ver con el canal es la experiencia de gestión: cuánto tardas en hablar con alguien, quién abre el expediente, cómo se hace la peritación y a quién escribes cuando algo no cuadra.
Lo que no cambia sea cual sea el canal: los plazos de la ley
Antes de comparar, hay un suelo común que ninguna aseguradora puede rebajar a tu costa. Son pocos plazos, pero conviene tenerlos presentes porque son los que más se incumplen por despiste. El art. 16 de la Ley de Contrato de Seguro obliga al tomador, al asegurado o al beneficiario a comunicar el siniestro dentro del plazo máximo de siete días desde que lo conoce, salvo que la póliza fije uno más amplio. Si no se hace, el asegurador puede reclamar los daños y perjuicios que la falta de aviso le haya causado, aunque ese efecto no se produce si se prueba que se enteró del siniestro por otro medio.
Del lado de la aseguradora, el art. 18 dice que debe pagar la indemnización al terminar las investigaciones y peritaciones necesarias, y que, en cualquier caso, dentro de los cuarenta días siguientes a la recepción de la declaración del siniestro tiene que abonar el importe mínimo de lo que pueda deber según las circunstancias que conoce. Cuando la naturaleza del seguro lo permite y el asegurado lo consiente, puede sustituir el pago por la reparación o la reposición del objeto siniestrado. Y el art. 20 fija cuándo hay mora: si no cumple su prestación en tres meses desde el siniestro o no paga ese importe mínimo en los cuarenta días, salvo causa justificada o no imputable, se devengan intereses de demora. Todo esto se explica con más detalle en el artículo sobre los intereses de demora del artículo 20.
Tres plazos de la Ley 50/1980 que valen para los dos canales
Tal como figuran en el texto del BOE
Son plazos legales, no estimaciones, pero la póliza puede mejorarlos. Confirma siempre con tu aseguradora o con un profesional cómo se aplican a tu caso.
En el seguro obligatorio de responsabilidad civil, que cubre los daños que causas a otros, el Real Decreto Legislativo 8/2004 añade tres piezas útiles para este análisis. El art. 7 da al perjudicado acción directa contra el asegurador y fija que esa acción prescribe por el transcurso de un año. El art. 8 obliga al asegurador a facilitar ejemplares de la declaración amistosa de accidente para agilizar las indemnizaciones por daños materiales. Y el art. 9 remite al art. 20 de la Ley de Contrato de Seguro para la mora, con sus propias peculiaridades, como que no se imponen intereses si el pago o la consignación se hacen dentro de los tres meses siguientes al siniestro en los términos que describe ese artículo.
Comparativa por momentos: contratar, modificar, dar el parte, peritar, reparar, reclamar y dar de baja
La tabla siguiente recorre ocho momentos de la vida de una póliza de coche. En cada uno se describe lo que suele ocurrir en una aseguradora de venta directa y en una compañía con red de agentes, y se señala qué conviene dejar fijado. Son tendencias de mercado, no condiciones de ninguna empresa: dentro de cada canal hay variaciones, y la última palabra la tiene siempre tu póliza.
Los ocho momentos de una póliza de coche, canal por canal
| Momento | Online o directa (lo habitual) | Tradicional con agente u oficina (lo habitual) | Qué conviene fijar |
|---|---|---|---|
| 1. Contratar | Proceso a distancia: rellenas tus datos y eliges coberturas. La ley de comercialización a distancia prevé 14 días naturales de desistimiento, pero excluye los seguros que cumplen una obligación de aseguramiento (Ley 22/2007, art. 10.2.b) | Alguien te pregunta por el uso del coche y te propone coberturas. Un agente solo ofrece las compañías con las que trabaja; un corredor debe asesorar de forma independiente (art. 155 RDL 3/2020) | Guarda condiciones particulares y generales. Anota franquicia, régimen de taller y vehículo de sustitución |
| 2. Modificar la póliza | Suele hacerse desde el área de cliente o por teléfono, con constancia en pantalla o por correo | Se pide a la oficina o al agente. Lo que le comunicas al agente surte los mismos efectos que si lo hubieras dicho a la aseguradora (art. 146 RDL 3/2020) | Pide confirmación escrita del cambio, sobre todo si afecta al conductor habitual o al uso |
| 3. Dar el parte | App, formulario web o línea de atención. Es frecuente subir fotos y relatar los hechos online | Llamada al agente o visita a la oficina, donde pueden ayudarte a rellenar la declaración amistosa | Apunta fecha, hora y número de expediente. El aviso debe hacerse en el plazo del art. 16 LCS |
| 4. Perito | Con daños sencillos es habitual la peritación a distancia (fotos o videollamada), según la compañía | Más frecuente la cita presencial con el perito, aunque también se usan fotos | Pide copia del informe pericial y el desglose de piezas y mano de obra |
| 5. Taller | Suele asignarse un taller de la red; la libre elección depende de la póliza | El agente orienta sobre talleres; la libre elección también depende de la póliza | Comprueba si hay taller concertado obligatorio o libre elección, y quién garantiza la reparación |
| 6. Grúa y asistencia | Asistencia 24 horas por teléfono o app, a menudo con geolocalización | Teléfono de asistencia de la compañía; el agente puede ayudar a coordinar después | Revisa kilómetros de remolque, límites y vehículo de sustitución |
| 7. Reclamar | Servicio de atención al cliente por web o correo. La web debe publicar cómo reclamar (Orden ECO/734/2004, art. 9) | La oficina puede recoger la queja, pero la reclamación formal la resuelve el servicio de atención al cliente de la aseguradora (art. 166.2 RDL 3/2020) | Reclama por escrito y con justificante. Plazo de resolución: dos meses |
| 8. Dar de baja | Baja desde el área de cliente, por correo o por carta, según las condiciones | Carta o gestión a través de la oficina | Guarda el justificante de la baja y reclama la prima no consumida si procede |
Tendencias generales de mercado, no condiciones de ninguna aseguradora. Los artículos citados son de la Ley 22/2007, el RDL 3/2020 y la Orden ECO/734/2004. Para tu caso concreto, confirma con tu aseguradora o con un profesional.
Contratar y modificar la póliza: dónde empieza la diferencia
El primer contraste está en quién te explica qué. En la contratación a distancia, la información previa llega en pantalla y por correo, y la Ley 22/2007 reconoce con carácter general un plazo de 14 días naturales para desistir sin indicar motivos y sin penalización (art. 10.1), que se amplía a 30 días en los seguros de vida. Ahora bien, el art. 10.2.b excluye varios seguros, entre ellos los que den cumplimiento a una obligación de aseguramiento del tomador, y el seguro de coche incluye la responsabilidad civil obligatoria. Por eso no conviene dar por hecho que ese plazo se aplique a tu póliza: pregúntalo por escrito antes de contratar y, si existe, úsalo para leer con calma lo contratado. Si no recibiste las condiciones contractuales, el plazo, cuando procede, empieza el día en que las recibas.
En el canal tradicional, la ventaja es la conversación. Un agente o un corredor puede preguntarte cosas que un formulario no pregunta: si el coche lo conduce también un hijo, si lo usas para ir a trabajar, si lo dejas en la calle o en garaje. Esas respuestas importan porque, como se verá más abajo, un dato mal declarado puede complicar un siniestro. Para los errores típicos del lado online, la guía de errores al contratar un seguro por internet repasa los más habituales.
A la hora de modificar la póliza, la diferencia es de ritmo. Online, un cambio de conductor o de matrícula suele resolverse en minutos desde el área de cliente. Con agente, se resuelve con una llamada o una visita, y aquí aparece una regla poco conocida: según el art. 146 del Real Decreto-ley 3/2020, las comunicaciones que el tomador hace al agente que distribuye el contrato surten los mismos efectos que si se hicieran directamente a la aseguradora. Si el que interviene es un corredor, el art. 21 de la Ley de Contrato de Seguro dice que sus comunicaciones al asegurador en nombre del tomador valen como las del propio tomador, pero exige consentimiento expreso del tomador para suscribir un contrato nuevo o para modificar o rescindir el vigente.
La línea de tiempo de un siniestro: de la llamada a la reparación
Un parte de coche tiene siempre las mismas fases, vengas del canal que vengas. Lo que varía es cómo se recorre cada fase. El esquema siguiente las ordena y marca, en cada una, la diferencia habitual entre un canal y otro.
Seis fases, dos formas de recorrerlas
Primeros minutos: datos, fotos y declaración amistosa
Seguridad primero, después fotos de daños y entorno, datos del otro conductor y declaración amistosa (art. 8 RDL 8/2004).
Online: la declaración suele estar en la app o en un PDF descargable. Tradicional: el impreso suele viajar en la guantera y el agente puede ayudarte a completarlo.
Aviso a la aseguradora
Máximo siete días desde que conoces el siniestro, salvo plazo mayor en la póliza (art. 16 LCS). Lo sensato es avisar el mismo día.
Online: app, web o teléfono con número de expediente al instante. Tradicional: llamada al agente u oficina; su recepción equivale a la de la aseguradora (art. 146 RDL 3/2020).
Apertura del expediente y asignación de tramitador
Debe quedar un número de expediente y un contacto al que escribir. Sin eso, nada de lo siguiente se puede probar.
Online: el seguimiento suele ser por área de cliente o mensajes. Tradicional: el seguimiento suele pasar por el agente, que pregunta por ti a la compañía.
Peritación y presupuesto
El perito valora los daños. Tienes derecho a conocer el informe y a discutirlo si no estás de acuerdo.
Online: frecuente por fotos o videollamada si el daño es sencillo. Tradicional: más frecuente la cita en el taller o en tu domicilio, aunque también hay peritación por fotos.
Taller y reparación (o indemnización)
Puede ser un taller concertado o de tu elección, según póliza. El art. 18 LCS permite sustituir el pago por la reparación si el asegurado lo consiente.
Online: la cita suele gestionarse desde la app. Tradicional: la cita puede gestionarse a través del agente o directamente con el taller.
Pago, conformidad o discrepancia
Si hay acuerdo, se paga o se repara. Si no, se abre la vía del peritaje del art. 38 LCS o la reclamación al servicio de atención al cliente.
Online: la reclamación se presenta por la vía que la web indique. Tradicional: la oficina puede recoger tu queja, pero la reclamación formal va al servicio de atención al cliente.
Esquema general. Los plazos y trámites concretos dependen de tu póliza y de cada caso.
Dar el parte y abrir el expediente: app, teléfono o mostrador
En el momento del golpe, la facilidad de subir fotos y relatar los hechos desde el móvil es una ventaja clara del canal online. Esas fotos, con fecha, hora y ubicación, son la mejor prueba de cómo estaba el coche y la calle. Aun así, un relato apresurado puede jugar en contra: el art. 16 LCS exige dar al asegurador toda clase de informaciones sobre las circunstancias y consecuencias del siniestro, y la pérdida del derecho a la indemnización por violar ese deber solo se produce si hay dolo o culpa grave. Por eso conviene escribir lo ocurrido con calma y sin adornos. Quien quiera preparar ese texto puede usar el generador de declaración de hechos para el parte.
En el canal tradicional, el valor está en la persona de referencia. Un agente que conoce tu historial puede recomendarte si compensa o no abrir el parte, orientarte sobre qué documentos aportar y, cuando algo se atasca, llamar a la compañía por ti. En el caso de un corredor, la ley va más lejos: el art. 155.3 del Real Decreto-ley 3/2020 le obliga, durante la vigencia del contrato, a facilitar la información que se le pida sobre las cláusulas de la póliza y, en caso de siniestro, a prestar asistencia y asesoramiento al tomador, al asegurado y al beneficiario.
Una pregunta previa que se hace mucha gente es si compensa dar parte o es mejor pagar el arreglo de su bolsillo. Esa decisión no depende del canal sino de la cuantía del daño, de la franquicia y del posible efecto sobre la prima, y se puede calcular con la calculadora para decidir si dar parte. Lo que sí hay que saber es que, si el daño afecta a un tercero, el plazo de siete días y la obligación de informar siguen vigentes, y que el seguro de responsabilidad civil obligatorio responde frente al perjudicado con acción directa (art. 7 RDL 8/2004).
El perito y el taller: dónde se decide cuánto se cobra
En un siniestro de daños propios, el dinero se decide en dos sitios: la valoración del perito y el taller que repara. Aquí es donde más se nota la diferencia práctica entre canales, aunque no por una razón legal sino operativa. En muchas aseguradoras de venta directa, la peritación por fotos o videollamada es una pieza central del modelo, porque permite resolver rápido los daños pequeños sin citar a nadie. En las que operan con red de agentes y oficinas, la visita presencial de un perito sigue siendo habitual, con más margen para comentar el presupuesto cara a cara. Ambos modelos existen en los dos canales: pregunta cuál usa tu póliza en lugar de darlo por hecho.
Lo importante, sea cual sea el método, es poder revisar el informe. La guía sobre cómo pedir el informe pericial al seguro explica el procedimiento, y el artículo sobre qué hacer si el perito valora por debajo recoge los pasos cuando el importe no cuadra. Si el perito no aparece, la guía sobre cuándo la aseguradora no manda perito detalla los plazos reales.
Sobre el taller, la clave está en una frase de las condiciones: ¿la póliza permite libre elección o obliga a usar un taller concertado? Es habitual que las pólizas más económicas, vengan por el canal que vengan, limiten la elección, y que las de libre elección cuesten más. Con un taller de la red, la gestión de la cita y de la facturación suele ser más ágil porque ya hay acuerdos con la compañía; con un taller propio, ganas libertad pero puede haber que adelantar pagos o discutir tarifas. Tampoco hay que olvidar la garantía de la reparación: pregunta quién responde si el arreglo falla.
Cuando no hay acuerdo sobre el importe, el art. 38 de la Ley de Contrato de Seguro prevé el peritaje contradictorio: cada parte designa un perito, que debe aceptar por escrito. Si una parte no designa, el art. 38 le da ocho días desde que se le requiera; pasado ese plazo, se entiende que acepta el dictamen del perito de la otra. Si los peritos no se ponen de acuerdo, se designa un tercero. El dictamen es vinculante salvo que se impugne judicialmente, con plazos de treinta días para el asegurador y ciento ochenta para el asegurado desde la notificación. Los honorarios de cada perito los paga quien lo designa y los del tercero se reparten por mitad, salvo que una de las partes haya mantenido una valoración manifiestamente desproporcionada (art. 39). Más detalle en el artículo sobre el peritaje contradictorio del art. 38.
Grúa, coche de sustitución y asistencia en carretera
La asistencia es el momento en que el seguro se siente más «de servicio» y menos «de papeles». En el canal online suele resolverse con un teléfono 24 horas y, a menudo, con geolocalización desde la app, de modo que no hay que dictar la dirección exacta de una carretera secundaria. En el canal tradicional, el teléfono de asistencia de la compañía funciona de forma parecida y el agente puede ayudarte después a coordinar la reparación o el coche de sustitución. En ambos casos, lo que decide la calidad del servicio no es el canal sino lo que figura en la póliza: kilómetros de remolque incluidos, si cubre el accidente o solo la avería, días de vehículo de sustitución y si hay límites por siniestro.
Los límites ocultos son la fuente habitual de sorpresas. Por ejemplo, asistencia desde el kilómetro 0 no siempre significa remolque ilimitado, y un vehículo de sustitución puede estar reservado para determinados tipos de siniestro. Quien quiera revisar estos puntos antes de contratar tiene un repaso en la guía sobre las limitaciones ocultas de la asistencia en carretera.
Reclamar cuando algo falla: servicio de atención al cliente, defensor y DGSFP
Aquí la diferencia entre canales es menor de lo que se cree, porque el procedimiento de reclamación es el mismo. Las aseguradoras y los corredores están obligados a atender y resolver quejas y reclamaciones (art. 166.1 del Real Decreto-ley 3/2020). Los departamentos de atención al cliente de las aseguradoras responden también por la actuación de sus empleados y de sus agentes (art. 166.2), y los corredores deben tener su propio servicio de atención al cliente o encomendarlo a un defensor del cliente (art. 166.3). Aunque la reclamación se refiera a lo que dijo o hizo un agente, la vía formal pasa por el servicio de atención al cliente de la aseguradora.
La Orden ECO/734/2004 fija las reglas de ese procedimiento. El expediente debe terminar en un plazo máximo de dos meses desde que la queja se presenta en el departamento de atención al cliente o ante el defensor del cliente (art. 15.1), y la entidad debe acusar recibo por escrito y dejar constancia de la fecha (art. 12.1). Cuando los contratos se celebran por medios telemáticos, la propia página web debe informar de la existencia del servicio de atención al cliente, del plazo de dos meses y del Comisionado para la Defensa del Cliente de Servicios Financieros (art. 9.1). Es decir, la web de una aseguradora directa tiene que decirte cómo reclamar.
Si la respuesta no llega o no convence, el siguiente paso es la Dirección General de Seguros y Fondos de Pensiones, a la que se llega después de agotar la vía del servicio de atención al cliente (art. 9.1.c de la Orden). Una reclamación bien planteada no necesita abogado: la guía sobre cómo reclamar a la DGSFP sin abogado detalla el proceso, y el artículo sobre el servicio de atención al cliente de una aseguradora explica cómo presentar la reclamación inicial. Hay que tener presente, además, que el art. 23 de la Ley de Contrato de Seguro fija en dos años la prescripción de las acciones derivadas de un seguro de daños, plazo que conviene vigilar con el artículo sobre la prescripción de un siniestro.
Qué dicen los datos públicos de reclamaciones sobre los seguros de coche
La Memoria del Servicio de Reclamaciones 2024 de la DGSFP permite ver con qué problemas llegan los conductores a esa vía. Según la memoria, en los ramos de seguros de vehículos el asunto más destacado, alrededor del 30 % de las reclamaciones, es la diferente valoración de los daños que hacen las partes, incluidas las discrepancias sobre si algunos daños corresponden al siniestro reclamado o a otros anteriores y sobre la interpretación de las cláusulas de indemnización por el valor venal del vehículo. El segundo motivo, en torno al 20 %, es el rechazo del siniestro por parte de la entidad. La tercera causa es la solicitud de devolución de la prima no consumida, generalmente tras vender el vehículo o desaparecer este.
Seguros de vehículos en la Memoria de Reclamaciones 2024 de la DGSFP
Cifras aproximadas, tal como las expresa la propia memoria
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024. Los dos primeros porcentajes son aproximados y se refieren a seguros de vehículos; el tercero es del conjunto de ramos.
Hay un detalle del mismo informe que ayuda a poner las cosas en su sitio: de los 5.617 expedientes de reclamación resueltos en 2024, el 44,67 % terminó con informe favorable al reclamante y el 30,09 % favorable a la entidad, y esas cifras incluyen todos los ramos de seguros, no solo el coche. La memoria incluye también cuadros con las entidades que más reclamaciones reciben en relación con su volumen de primas, pero esos datos no distinguen el canal de venta. En la memoria consultada no aparece ninguna clasificación por canal, de modo que no hay base pública para decir que un modelo reciba más reclamaciones que otro. Quien vea afirmaciones del tipo «las online reclaman más» o «las tradicionales tardan más» sin una fuente concreta debería tomarlas con cautela.
La lectura útil de esos datos es otra: lo que más se discute son las valoraciones y los rechazos, no el canal por el que se contrató. De ahí que el momento clave de cualquier comparación sea el del perito y el taller, y que conservar fotos, presupuestos e informes pese tanto como la elección entre app y oficina.
¿Es más barato el seguro online? Cómo calcular la diferencia de precio
La sospecha general es que el seguro de venta directa sale más barato porque no paga intermediarios. Puede ocurrir, pero no se puede afirmar como regla: el precio depende del perfil del conductor, del coche, de la zona, del historial de siniestros, de las coberturas y de las campañas comerciales de cada momento. Lo que sí es posible es comprobar la diferencia en tu caso concreto, y eso exige comparar lo mismo con lo mismo. El siguiente recuadro explica cómo hacerlo, y el artículo sobre cómo conseguir el seguro de coche más barato amplía los trucos de ahorro.
Precio orientativo: cómo se calcula la diferencia entre dos presupuestos
Para que dos presupuestos sean comparables, hay que igualar cinco variables antes de mirar el importe:
- Las mismas coberturas (terceros, terceros ampliado o todo riesgo) y los mismos capitales.
- La misma franquicia en daños propios, o tenerla anotada para ajustar la diferencia.
- El mismo régimen de taller: libre elección o taller concertado.
- La misma asistencia: kilómetros de remolque y vehículo de sustitución.
- Los mismos datos del conductor: edad, años de carnet, uso y lugar de estacionamiento.
Ejemplo ilustrativo con cifras inventadas: el presupuesto A cuesta 480 € al año con franquicia de 300 €, y el B cuesta 540 € con franquicia de 150 €. El B cuesta 60 € más al año, es decir, 300 € más en cinco años. Si en ese tiempo hay un solo siniestro con franquicia, el B ahorra 150 € de franquicia pero ha costado 300 € más, así que el A sale mejor. Con dos siniestros, el ahorro de franquicia (300 €) iguala el sobrecoste. Los importes son solo un ejemplo: para tus datos reales, usa la calculadora de franquicia y la calculadora de precio orientativo.
Hay un segundo cálculo que casi nadie hace: el coste de la fricción. Un seguro que cuesta 40 € menos al año pero te obliga a pelear dos semanas por un perito, o a ir sin coche porque no hay vehículo de sustitución, puede salir más caro en tiempo y en nervios. No se trata de decir que lo barato sea malo, sino de ponerle precio, aunque sea aproximado, a lo que importa el día del siniestro. Y si lo que te preocupa es la subida tras el parte, la calculadora de cuánto sube el seguro tras un parte permite estimarla.
Qué perfil encaja con cada canal
No existe un canal ideal, sino perfiles a los que cada modelo les encaja mejor. Las tres tarjetas siguientes son orientativas y se basan en cómo se desarrolla un siniestro, no en ningún estudio de satisfacción.
Tres perfiles, tres formas de usar el seguro
Gestor digital
Quien hace todo desde el móvil y prefiere resolver sin llamar ni desplazarse.
Te manejas bien con apps, tienes fotos y papeles ordenados y los daños suelen ser sencillos.
Que el trámite dependa de una peritación a distancia que no te convenza y no tengas interlocutor fijo.
Quien quiere una persona de referencia
Quien valora poder llamar siempre al mismo interlocutor cuando hay un problema.
Tienes un coche con varios conductores, historial complejo o prefieres que alguien te oriente.
Que el agente solo pueda ofrecer algunas compañías y que la reclamación formal acabe igualmente en el servicio de atención al cliente.
Perfil mixto
Quien quiere app y teléfono, pero también alguien con obligación de asesorar.
Quieres comparar varias aseguradoras con asesoramiento independiente (corredor) y usar herramientas digitales.
No preguntar cómo cobra el mediador ni qué compañías compara.
Errores frecuentes al elegir canal pensando en el siniestro
Seis errores que se pagan el día del golpe
Elegir solo por el precio
Comparar importes sin igualar franquicia, taller y asistencia lleva a comparar productos distintos.
Dar por hecho que el agente se encarga de todo
El agente facilita la gestión, pero la obligación de comunicar y de informar sigue siendo del asegurado.
Dejar el aviso para el último día
El plazo máximo es de siete días desde que conoces el siniestro y llegar justo complica el expediente.
No guardar constancia de lo hablado
Un acuerdo por teléfono o en el mostrador sin rastro escrito es difícil de probar después.
Aceptar la valoración sin revisarla
La valoración del perito es la discrepancia más frecuente en las reclamaciones de coche.
Quejarse solo de palabra
El plazo de dos meses de la Orden ECO/734/2004 se cuenta desde que la queja se presenta ante el servicio de atención al cliente, que debe acusar recibo por escrito.
Qué preguntar antes de contratar si lo que te importa es el siniestro
Un cuestionario corto antes de firmar evita casi todas las sorpresas. Estas preguntas valen para cualquier canal y se contestan leyendo las condiciones o escribiendo a la compañía:
- ¿La póliza permite libre elección de taller o solo talleres concertados, y qué garantía tiene la reparación?
- ¿Hay vehículo de sustitución, para qué tipo de siniestro y durante cuántos días?
- ¿La peritación se hace a distancia o de forma presencial, y puedo pedir copia del informe?
- ¿Cómo y dónde se abre el parte, y cuál es el canal para seguir el expediente?
- ¿A quién se reclama formalmente, con qué dirección y en qué plazo?
- ¿Cómo se da de baja la póliza y cómo se devuelve la prima no consumida?
Si ya tienes un seguro y estás pensando en cambiarte de canal, el artículo sobre cuándo se puede cambiar de aseguradora explica los plazos y la forma de hacerlo sin quedarte sin cobertura, y la guía de la prima no consumida aclara qué te deben devolver al darte de baja.
Dudas habituales sobre seguro online y seguro con agente
¿Qué diferencia hay entre una aseguradora directa y una con agente?
La aseguradora directa vende sus seguros sin mediadores, por web, app o teléfono, y el trato es con la propia compañía. La que trabaja con agentes ofrece también un interlocutor local, que puede ser un agente con contrato con una o varias aseguradoras o un corredor con asesoramiento independiente. Ambos canales se rigen por la misma Ley de Contrato de Seguro: cambian la forma de gestionar, no los derechos básicos del asegurado.
¿Es mejor contratar el seguro de coche online o con agente?
No hay una respuesta única. Online encaja a quien se maneja bien con el móvil y prefiere resolver rápido; con agente o corredor encaja a quien valora el trato personal y que alguien le acompañe en el siniestro. Lo decisivo son las condiciones de la póliza (taller, vehículo de sustitución, asistencia, franquicia) y no el canal. Lo razonable es comparar presupuestos con las mismas coberturas y valorar cuánto pesa para ti tener una persona de referencia.
¿Es más barato contratar el seguro online?
A veces, pero no es una regla. El precio depende de tu perfil, del coche, de la zona y de las promociones del momento. Por eso lo correcto es comparar lo mismo con lo mismo: mismas coberturas, misma franquicia y mismo régimen de taller. Un presupuesto más barato con menos asistencia o con taller obligatorio no es comparable con otro más caro que incluye libre elección y vehículo de sustitución. Puedes calcular la diferencia real con la calculadora de precio orientativo.
¿Qué son las aseguradoras de venta directa y qué garantías tienen?
Son aseguradoras que comercializan sus pólizas sin intermediarios, normalmente por internet y teléfono. Como cualquier otra aseguradora, están sujetas a la supervisión de la DGSFP y deben contar con un servicio de atención al cliente. Además, cuando el contrato se celebra por medios telemáticos, su web debe informar de cómo reclamar y de los plazos (Orden ECO/734/2004, art. 9). Puedes comprobar el estado de una entidad en los registros públicos de la DGSFP.
¿Qué ventajas e inconvenientes tiene el seguro de coche online?
Entre las ventajas, la rapidez para contratar y modificar, la información previa por escrito que exige la normativa de venta a distancia y la facilidad de dar el parte con fotos desde el móvil. Entre los inconvenientes, la falta de un interlocutor fijo y que una peritación a distancia puede dejar menos margen para discutir en persona. Ninguna de estas características es una regla: depende de cada aseguradora y de cada póliza, y conviene leerlas antes de contratar.
¿Cómo comparo aseguradoras concretas, directas frente a las grandes con red de agentes?
Aquí no se comparan marcas, porque un análisis serio exige mirar las condiciones de cada póliza, su precio actual y sus resultados públicos. Hay dos comparativas ya publicadas en este sitio: la del modelo directo frente a una mutua clásica y la de dos grandes compañías con red. Aun así, la mejor comparación siempre es la tuya, con tus datos y las mismas coberturas.
¿Puedo echarme atrás si contrato el seguro online?
Depende del seguro. La Ley 22/2007 reconoce en general un plazo de 14 días naturales para desistir de un contrato financiero a distancia (30 días en seguros de vida), sin motivo y sin penalización. Pero su art. 10.2.b excluye varios seguros, entre ellos los que dan cumplimiento a una obligación de aseguramiento del tomador, y el seguro de coche incluye la responsabilidad civil obligatoria. Por eso conviene preguntar a la aseguradora por escrito si ese derecho se aplica a tu póliza. Si se aplica, puede corresponderte pagar solo la parte proporcional del servicio realmente prestado (art. 11).
Te puede interesar
- 🚗 Cómo es el seguro de coche de una aseguradora de venta directa, a fondo
- ⚖️ Modelo directo frente a una mutua clásica: comparativa para decidir
- ⚠️ Los 10 errores más comunes al contratar un seguro por internet
- 🛡️ Dos grandes con red de agentes: cómo elegir entre ellas
- 🔗 Seguro de viaje: pago directo o reembolso de gastos médicos
- 🔗 Seguro de coche para mayores de 65: ¿hay límite de edad?
- 🔗 Corredor, comparador o aseguradora directa: cuál te conviene
Elegir canal pensando en el día del golpe
El canal por el que contratas un seguro de coche cambia la forma de vivir un siniestro, pero no los derechos: los plazos de la Ley de Contrato de Seguro, la acción directa del perjudicado y el procedimiento de reclamación son los mismos. Lo que sí varía es quién te contesta primero, cómo se valoran los daños y qué margen tienes para discutirlos. Por eso la mejor decisión es la que se toma leyendo las condiciones con la cabeza puesta en el parte, no solo en la renovación.
Antes de renovar o de cambiar, dedica diez minutos a lo que dice tu póliza sobre taller, vehículo de sustitución, peritación y reclamación, y guarda las condiciones y la información de contacto en un sitio al que llegues desde el móvil. Ese pequeño archivo vale más que cualquier descuento el día en que haga falta. Este texto es información general, no asesoramiento jurídico: para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Fuentes y dónde comprobarlo
- Ley 50/1980, de Contrato de Seguro (arts. 16, 18, 20, 21, 23, 38 y 39), BOE
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (arts. 7, 8 y 9), BOE
- Real Decreto-ley 3/2020, distribución de seguros (arts. 134, 143 a 146, 155 y 166), BOE
- Orden ECO/734/2004, servicios de atención al cliente y defensor del cliente, BOE
- Ley 22/2007, comercialización a distancia de servicios financieros (art. 10), BOE
- DGSFP, Memoria del Servicio de Reclamaciones 2024