
Son las nueve de la noche, el panel del aeropuerto lleva dos horas marcando "retrasado" y nadie en la puerta de embarque sabe decir cuándo saldrá el avión. Tienes hambre, el hotel de destino te espera y, en el móvil, dos ideas peleándose: reclamar a la aerolínea o llamar a la aseguradora del seguro de viaje que contrataste hace meses.
La confusión es normal, porque son dos sistemas distintos que se activan por motivos distintos. Uno es una norma europea, el Reglamento (CE) n.º 261/2004, que obliga a la compañía a atenderte y, en ciertos casos, a pagarte una cantidad fija. El otro es un contrato privado, tu póliza, que suele reembolsarte gastos justificados según lo que diga su condicionado. No compiten: en muchos casos se pueden combinar, pero hay un orden que conviene respetar.
Esta guía separa lo que sale de la norma europea (con los artículos que importan) de lo que depende de tu póliza, explica si se puede cobrar de las dos partes, en qué orden reclamar, qué papeles guardar y cómo se enfocan los plazos. Es información general y orientativa: para tu caso concreto conviene confirmarlo con tu aseguradora, con la compañía aérea o con un profesional.
Retraso de vuelo y seguro de viaje: qué le reclamas a cada uno
La diferencia de fondo es sencilla de enunciar y fácil de olvidar con el estrés del aeropuerto. La aerolínea responde ante ti por un incumplimiento del contrato de transporte: no te lleva a tu destino a la hora prevista. Por eso el Reglamento le impone asistencia (comida, comunicaciones, alojamiento si hace falta), la opción de reembolso en retrasos largos y, si se cumplen las condiciones, una compensación a tanto alzado que no depende de lo que hayas gastado.
El seguro de viaje, en cambio, funciona por indemnización: paga lo que la póliza prevea cuando ocurre el evento asegurado, normalmente gastos adicionales justificados con factura (hotel, comidas, transporte) o, en algunas pólizas, una cantidad por tramos de horas. Se activa por el retraso, pero con sus reglas propias: una franquicia de horas, un límite económico y una lista de exclusiones. No importa que la aerolínea tenga la culpa o no: importa lo que diga tu condicionado.
Aerolínea frente a seguro: qué paga cada uno
Resumen orientativo. En el seguro, todo depende del condicionado de tu póliza.
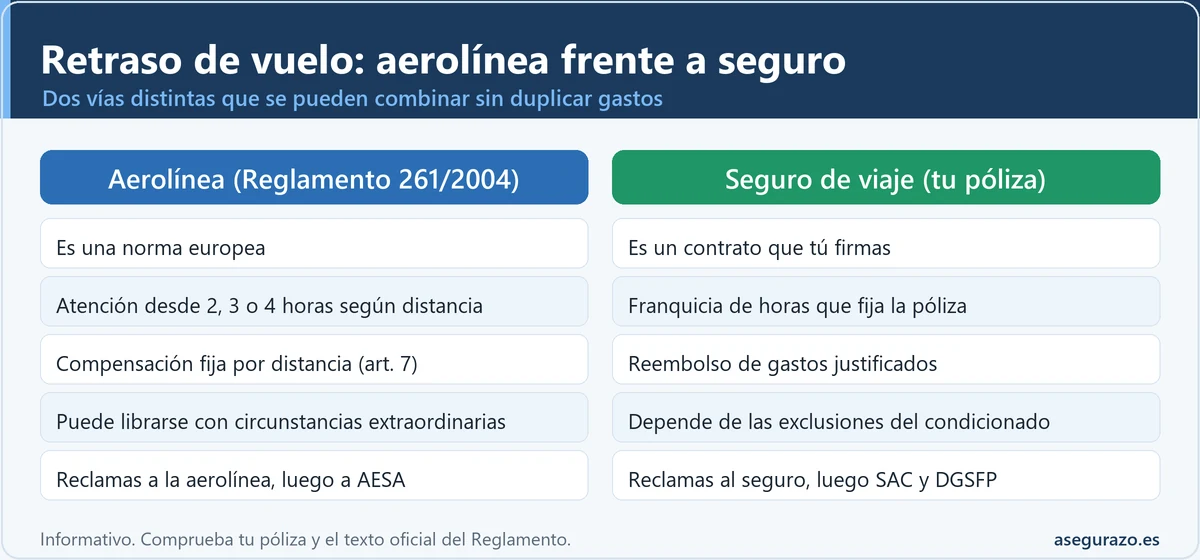
| Concepto | Aerolínea (Reglamento 261/2004) | Seguro de viaje (póliza) |
|---|---|---|
| Base | Norma europea, no hace falta contratar nada | Contrato que tú firmaste y pagaste |
| Cuándo se activa | Retraso a partir de 2, 3 o 4 horas según distancia (asistencia) | Depende: franquicia de horas de la póliza |
| Qué cubre | Comida, comunicaciones, hotel y traslado si procede; reembolso del billete en retrasos de 5 horas o más; compensación fija si se cumplen requisitos | Gastos adicionales justificados o cantidad por tramos, según la garantía contratada |
| Importe | Compensación fijada por distancia en el art. 7.1 (ver tabla de tramos) | Depende: límite por persona o por evento de tu póliza |
| Si la causa es "extraordinaria" | Puede librarse de la compensación, pero no de la asistencia | Puede cubrirlo igual, salvo exclusiones expresas (p. ej. huelgas ya anunciadas) |
| Qué debes demostrar | Reserva confirmada, presentación a facturación y el retraso | El retraso, los gastos y que ocurrió durante la vigencia de la póliza |
| A quién reclamas | A la aerolínea que operó el vuelo; después, a AESA o a los tribunales | A tu aseguradora; después, SAC, Defensor del Asegurado y DGSFP |
Reglamento CE 261/2004: qué es y a quién protege
El Reglamento (CE) n.º 261/2004 establece las normas comunes sobre compensación y asistencia a los pasajeros aéreos en caso de denegación de embarque, cancelación o gran retraso de los vuelos. Al ser un reglamento europeo, se aplica directamente en España sin necesidad de ley de transposición, y lo puede invocar cualquier pasajero que cumpla sus requisitos, tenga o no tenga seguro de viaje.
Su artículo 3 marca el ámbito. Se aplica a los pasajeros que salen de un aeropuerto situado en la UE y, en el caso de vuelos desde un tercer país hacia la UE, cuando la aerolínea sea comunitaria y el pasajero no haya recibido ya compensación o asistencia en ese tercer país. Además, el artículo 3.2 pide dos cosas: una reserva confirmada en el vuelo y presentarse a facturación a la hora indicada por la compañía o, si no se indicó, con al menos cuarenta y cinco minutos de antelación (o haber sido trasladado a otro vuelo por la aerolínea o el operador).
Ese requisito de presentación a facturación se pasa por alto muchas veces. Quien se entera del retraso por una notificación, decide no ir al aeropuerto y luego reclama, se arriesga a que le contesten que no cumplió el artículo 3.2. Si la compañía anuncia el retraso con tiempo, conviene leer el aviso con calma y, ante la duda, acudir igualmente y dejar constancia de que te presentaste.
Una última precisión sobre quién responde: el Reglamento obliga al transportista aéreo que opera el vuelo, no a la agencia ni a la plataforma donde compraste el billete. Las directrices de la Comisión añaden que, si compraste por un intermediario, el reembolso del billete debe hacerse al precio al que se compró, y puedes reclamar la diferencia si la compañía devuelve una cantidad inferior.
Los tres derechos del pasajero: atención, reembolso y compensación
Derecho de atención: desde cuántas horas y qué incluye
El artículo 6 fija cuándo la aerolínea debe empezar a atenderte, y el umbral cambia con la distancia: dos horas de retraso en vuelos de 1.500 km o menos, tres horas en vuelos intracomunitarios de más de 1.500 km y en los demás de entre 1.500 y 3.500 km, y cuatro horas en el resto. Fíjate en que aquí se habla de retraso respecto a la hora de salida prevista.
Lo que se ofrece está en el artículo 9: comida y refrescos suficientes en función del tiempo de espera, alojamiento cuando haga falta pasar una o varias noches, el transporte entre el aeropuerto y el lugar de alojamiento, y dos comunicaciones (llamadas telefónicas o correos electrónicos, según el texto) gratuitas. Se presta atención especial a personas con movilidad reducida, a sus acompañantes y a menores no acompañados. Y el artículo 14 obliga a la compañía a entregar por escrito a los afectados un impreso con sus derechos y los datos del organismo nacional de supervisión.
Las directrices interpretativas de la Comisión (2024) recuerdan un detalle valioso: la atención se debe incluso si hay circunstancias extraordinarias. Y si la compañía no la ofrece y tienes que pagarte tú el bocadillo o el hotel, los gastos se pueden reclamar siempre que sean necesarios, razonables y apropiados. Por eso importa guardar cada ticket.
Los tres tramos de distancia del Reglamento
Umbrales de atención (art. 6) e importes del art. 7.1. La compensación solo llega si se cumplen además las condiciones del texto y la jurisprudencia.
| Tramo de vuelo | Atención desde (art. 6) | Compensación fijada en el art. 7.1 |
|---|---|---|
| Hasta 1.500 km | 2 horas de retraso en la salida | 250 euros |
| Intracomunitario de más de 1.500 km, y resto de vuelos entre 1.500 y 3.500 km | 3 horas de retraso en la salida | 400 euros |
| Todos los demás vuelos | 4 horas de retraso en la salida | 600 euros |
Derecho de reembolso o transporte alternativo
Cuando el retraso previsto en la salida alcanza las cinco horas, el artículo 6 activa además la opción del artículo 8.1.a: pedir el reembolso del billete en siete días por la parte del viaje no realizada (y, si ya no tiene sentido continuar, un vuelo de vuelta al punto de partida cuando proceda). Es una decisión importante: si aceptas el reembolso, la compañía deja de estar obligada a llevarte a tu destino, así que solo conviene si tienes alternativa o el viaje ya no te sirve.
El artículo 7.3 detalla cómo se paga todo esto: en efectivo, transferencia bancaria o cheque y, solo con tu acuerdo, mediante bonos de viaje u otros servicios. Si te ofrecen un bono en el mostrador, no estás obligado a aceptarlo; puedes pedir el pago en dinero.
Compensación por retraso: de dónde sale y cuánto es
Aquí está el matiz que casi todos los resúmenes saltan. El texto del Reglamento prevé la compensación del artículo 7 de forma expresa para la denegación de embarque y la cancelación. Para los retrasos, el derecho viene de la jurisprudencia del Tribunal de Justicia de la UE (las sentencias Sturgeon y Nelson), que equipara al pasajero con un retraso de tres horas o más a la llegada a su destino final con el de un vuelo cancelado. Las directrices interpretativas de la Comisión de 2024 recogen ese criterio.
Eso cambia el cálculo respecto al derecho de atención: para la asistencia cuenta el retraso en la salida (art. 6), pero para la compensación lo decisivo es la hora de llegada al destino final. Un vuelo que sale con dos horas y media de retraso pero recupera tiempo en el aire quizá no alcance las tres horas; otro que sale con retraso moderado y provoca perder una conexión puede superarlas con creces.
Los importes los fija el artículo 7.1 y son los de la tabla anterior: 250, 400 o 600 euros según la distancia. Además, el artículo 7.2 permite a la compañía reducir la compensación a la mitad si ofrece transporte alternativo con una llegada que no supere ciertos márgenes (dos, tres o cuatro horas según el tramo). Son cifras por pasajero y no se miden por lo que hayas gastado, que es justo lo que la distingue de una indemnización de seguro.
Tres referencias que conviene tener a mano
Cifras orientativas del Reglamento y de su interpretación. Compruébalas en las fuentes oficiales.
Los importes de 250, 400 y 600 euros del art. 7.1 se aplican según el tramo de distancia y solo si se cumplen las condiciones.
Circunstancias extraordinarias: cuándo la aerolínea no paga compensación
El artículo 5.3 exime a la compañía de pagar la compensación si demuestra que la incidencia se debió a circunstancias extraordinarias que no podrían haberse evitado aunque se hubieran tomado todas las medidas razonables. La carga de la prueba la tiene ella, y no basta con alegarlo: debe acreditar tanto la circunstancia como que no pudo evitarla.
Las directrices de la Comisión dan ejemplos de lo que sí suele considerarse extraordinario: fenómenos meteorológicos incompatibles con el vuelo, choques con aves, daños por un objeto extraño en pista o huelgas de reivindicaciones que solo pueden satisfacer los poderes públicos. Y de lo que no: los defectos técnicos inherentes a la actividad normal, la ausencia imprevista de tripulación o las huelgas por negociaciones laborales de la propia plantilla.
Hay una trampa frecuente en las respuestas automáticas: la compañía contesta con un genérico "motivos operativos" o "causas técnicas" sin documentar nada. Una avería habitual no es, por sí sola, un motivo que exima. Lo razonable es pedir por escrito la causa concreta del retraso y los datos que la sostienen; las directrices hablan de que el transportista debe facilitar registros e informes del incidente.
Y el efecto sobre el seguro es distinto. Una circunstancia extraordinaria puede librar a la aerolínea de la compensación, pero no del derecho de atención ni de tu contrato de seguro: la póliza puede pagar los gastos aunque la causa sea una tormenta, salvo que el condicionado excluya ese supuesto. Por eso, aunque la aerolínea rechace pagar, conviene seguir con la vía del seguro.
Qué cubre el seguro de viaje por retraso de vuelo
Ninguna ley fija qué debe cubrir un seguro de viaje ante un retraso: lo decide el condicionado particular y general de cada póliza. Por eso la frase más honesta y más útil es la de siempre: depende de tu póliza. Dentro de esa variedad, hay varios elementos que se repiten y que debes localizar en tu documento antes de tener un problema.
La franquicia de horas: cuánto retraso hace falta
Casi todas las pólizas exigen un retraso mínimo para activar la garantía, medido en horas desde la hora prevista de salida, y ese número varía de una póliza a otra. Como ejemplo ilustrativo, una póliza puede empezar a pagar tras seis horas y otra tras cuatro o más de ocho. No hay un estándar legal, y comparar solo el precio de la prima sin mirar este dato es una forma muy común de llevarse una sorpresa.
Fíjate también en cómo se cuenta: si las horas se miden respecto a la salida o a la llegada, si hay que acumularlas en un mismo trayecto y si el retraso debe estar certificado por la compañía. Una diferencia de un par de horas en esa redacción es la que separa un reembolso de un rechazo.
Gastos adicionales o cantidad fija: dos modelos de garantía
Lo más habitual es la garantía de gastos adicionales: la aseguradora reembolsa, hasta un límite, lo que hayas tenido que pagar por la espera (comida, alojamiento, transporte local, comunicaciones), siempre con factura o ticket. Otras pólizas, más escasas, abonan una cantidad por tramos de horas sin pedir justificantes de cada gasto, o combinan ambos sistemas. Mira cuál es el tuyo y cuál es el límite por persona y por evento.
Gastos adicionales
- Reembolsa lo que gastas y puedes justificar
- Suele exigir facturas y tickets originales
- Tiene límite económico por persona o evento
- Solo cubre gastos razonables y necesarios
Cantidad por tramos
- Abona un importe fijo por periodo de retraso
- No siempre pide justificar cada gasto
- Se activa solo al superar la franquicia de horas
- Menos frecuente: comprueba si tu póliza la incluye
Cancelación, enlace o interrupción
- Garantías distintas con condiciones propias
- Pueden cubrir una conexión perdida por el retraso
- A menudo con exclusiones por huelga o meteo
- Lee la definición exacta de cada garantía
Exclusiones y trampas habituales del condicionado
Las exclusiones más repetidas en este tipo de garantía son los retrasos conocidos antes de contratar (una huelga ya anunciada, un aviso de tormenta ya emitido), los motivados por quiebra de la compañía y los que carecen de justificante de la aerolínea. Otras pólizas limitan la garantía a determinados tipos de transporte o a viajes contratados con la tarjeta con la que pagaste el seguro.
Antes de dar nada por hecho, merece la pena aprender a mirar tu póliza con método: la guía sobre cómo leer una póliza de seguros explica dónde se esconden las definiciones y los límites. Y si tu seguro viene con un contrato anual, conviene revisar si cubre cada viaje o solo los viajes largos, algo que se analiza en la comparativa de seguro de viaje anual frente a seguro por viaje.
¿Se puede cobrar a la aerolínea y al seguro a la vez?
La respuesta corta es: depende de qué estás cobrando. La compensación del artículo 7 es una cantidad fija que la norma reconoce por la molestia del retraso, no un reembolso de gastos. El seguro reembolsa gastos concretos, con la lógica del artículo 26 de la Ley de Contrato de Seguro: el seguro no puede ser fuente de enriquecimiento injusto para el asegurado. Son conceptos distintos, y en la práctica es posible percibir ambos, pero con una frontera clara.
El punto delicado aparece cuando el mismo gasto queda cubierto dos veces. Imagina que la aerolínea te reembolsa el hotel por su obligación de atención (artículo 9) y, además, el seguro quiere pagarte la misma factura: ahí cobrarías dos veces por una pérdida y la aseguradora puede negarse o reclamarte lo cobrado. Lo prudente es reclamar primero a la aerolínea los gastos de atención y pedir al seguro solo lo que la compañía no cubra.
Hay otra figura que conviene conocer: la subrogación. El artículo 43 de la Ley de Contrato de Seguro permite al asegurador, una vez pagada la indemnización, ejercitar contra los responsables del siniestro los derechos y acciones que correspondían al asegurado, hasta el límite de lo pagado. Dicho en cristiano: si el seguro te paga unos gastos que en realidad debía asumir la aerolínea, tu aseguradora puede ir después a reclamárselos, y tú no deberías haber renunciado a ese derecho. Por eso las pólizas piden que no firmes renuncias sin consultar.
Lo que el Reglamento deja claro es que sus derechos no excluyen otros. El artículo 12 mantiene el derecho a una compensación suplementaria (por ejemplo, por daños reconocidos en otras normas), y las directrices indican que el tribunal puede descontar la compensación del Reglamento de esa indemnización adicional. Para evitar problemas, informa a cada parte de lo que ha cobrado la otra: la transparencia es lo que evita que luego te llamen a devolver dinero.
Mi caso: por dónde empezar a reclamar
Pulsa la situación que más se parece a la tuya. Es una orientación, no un cálculo de importes.
Reclamación completa a la aerolínea y, además, al seguro
Es el caso en el que el Reglamento juega más a tu favor: llegada con tres horas o más de retraso y una causa que la compañía tendrá que acreditar si quiere eximirse. Reclama a la aerolínea la compensación del art. 7 (el importe depende de la distancia) y los gastos de atención que no te hayan facilitado.
Con el seguro, avisa dentro del plazo de la póliza y pide solo lo que la compañía no te haya pagado, con los justificantes.
La compensación se complica; el seguro y la atención, no
Una causa externa puede ser una circunstancia extraordinaria que libre a la compañía de la compensación (art. 5.3), pero no de la atención. Pide por escrito la causa y valora si la compañía la ha probado.
El seguro puede responder igual, salvo que el condicionado excluya esa causa. Comprueba la franquicia de horas y las exclusiones.
Aquí el seguro suele ser tu vía principal
Con menos de tres horas a la llegada, la compensación del Reglamento probablemente no aplique. Pero la atención (art. 9) sí pudo corresponderte si el retraso en salida superó el umbral de tu tramo, y los gastos se pueden reclamar si fueron necesarios, razonables y apropiados.
Revisa si tu póliza tiene franquicia de horas y si tus gastos caben en el límite. Guarda facturas.
Cancelación: más derechos, y más documentación
Con una cancelación, el art. 5 te da derecho a elegir entre reembolso o transporte alternativo (art. 8), a la atención y, salvo excepciones (aviso con dos semanas, circunstancia extraordinaria, alternativa en los márgenes del texto), a la compensación del art. 7.
Guarda la comunicación de la cancelación con su fecha y hora: de ella depende que se apliquen o no las excepciones por aviso. Con el seguro, revisa si tu póliza incluye cancelación o interrupción de viaje.
Vuelo cancelado: gastos de hotel, comida y reembolso
Una cancelación activa los mismos derechos de asistencia, pero con un efecto más contundente. El artículo 5 ofrece a los pasajeros la asistencia de los artículos 8 y 9 (reembolso o transporte alternativo, comida, alojamiento y traslados) y el derecho a compensación del artículo 7, salvo en tres casos: que te hayan avisado con al menos dos semanas de antelación, que el aviso llegara entre dos semanas y siete días con una alternativa que salga como mucho dos horas antes y llegue con menos de cuatro horas de retraso, o que el aviso sea de menos de siete días con alternativa que salga como mucho una hora antes y llegue con menos de dos horas de retraso.
Si tienes que pagar el hotel o la cena porque nadie te los ofreció, el criterio es el de las directrices: gastos necesarios, razonables y apropiados, con recibo. Un hotel de cuatro estrellas junto al aeropuerto frente a una opción sencilla, o una cena de varios platos frente a un menú, son diferencias que luego pueden discutirse. Elegir lo razonable evita que te recorten la reclamación.
Cuando además se pierde un viaje contratado (reservas de hotel de destino, excursiones, alquiler de coche), esos costes no los cubre el Reglamento como tal, y es donde puede entrar el seguro si tu póliza incluye una garantía de cancelación o interrupción. La guía sobre cancelación del seguro de viaje por enfermedad muestra cómo se redactan y se interpretan esas garantías, que tienen causas tasadas.
Orden de reclamación: quién va primero y qué hacer cada día
Reclamar bien tiene más de logística que de derecho. Con un orden claro evitas duplicar, pierdes menos plazos y llegas a la aerolínea y a la aseguradora con el mismo expediente, que es lo que más agiliza ambas respuestas.
Seis pasos, en este orden
En el aeropuerto: pide atención y guarda pruebas
Pide en el mostrador la atención que corresponde y el impreso de derechos (art. 14). Haz fotos del panel y del billete. Anota quién te atiende y a qué hora.
Ticket de todo lo que pagues túPide un certificado del retraso
Solicita a la compañía una constancia por escrito con la hora real de salida y llegada y la causa. Muchos seguros lo exigen como justificante.
Sin certificado, el seguro puede alegar falta de pruebaAvisa a tu aseguradora cuanto antes
El artículo 16 de la Ley de Contrato de Seguro fija siete días para comunicar el siniestro, salvo que la póliza dé un plazo mayor. Avisa aunque aún no tengas todos los papeles.
Guarda el justificante del avisoReclama a la aerolínea por escrito
Envía la reclamación por el canal que ofrezca y conserva el justificante de envío. Pide asistencia no recibida y, si procede, la compensación del art. 7 con el cálculo de distancia.
Guarda captura de pantalla del formularioCompleta con el seguro lo que falte
Envía a la aseguradora el expediente completo, con lo que ya reclamaste a la aerolínea y lo que esta te haya respondido, para pedir solo lo que no cubrió.
Declara siempre lo que cobres de la compañíaSi no responden: segunda instancia
Con la compañía, el organismo nacional de supervisión (el art. 16 del Reglamento obliga a cada Estado a designar uno, y en España suele ser AESA) o los tribunales. Con el seguro: SAC, Defensor del Asegurado y DGSFP.
Cada vía tiene sus plazos: no esperes de másSi el seguro rechaza o ignora el expediente, el camino está explicado en la guía de qué hacer si el seguro rechaza el siniestro, y la reclamación formal a la aseguradora se prepara con el procedimiento del SAC.
Checklist de pruebas que conviene guardar en el aeropuerto
El rechazo de una reclamación casi nunca llega porque el derecho no exista, sino porque falta el papel. Con unas pocas pruebas bien conservadas, la discusión se reduce a una cuenta. Esta es la carpeta mínima, que sirve tanto para la aerolínea como para el seguro.
✓Billete y tarjeta de embarque
Confirman la reserva y que te presentaste a facturación (art. 3.2). Conserva también el justificante de pago.
✓Hora real de salida y llegada
Captura del panel, de la app de la compañía y, si existe, un certificado de retraso con la causa indicada.
✓Mensajes de la aerolínea
Correos, SMS y notificaciones sobre el cambio de hora o la cancelación, con fecha y hora visibles.
✓Tickets y facturas
Comida, hotel, taxi o transporte público. Mejor facturas a tu nombre, no solo el ticket del datáfono.
✓Impreso de derechos
Si te lo dieron (art. 14), guárdalo: incluye los datos del organismo nacional para reclamar.
✓Reservas perdidas
Hotel, alquiler de coche o excursiones que dejaste de usar, con sus condiciones, por si tu seguro cubre enlaces o interrupciones.
La lista de papeles según el tipo de siniestro está desarrollada en el checklist de documentos para reclamar un siniestro. Y si lo que se perdió fue la maleta y no el tiempo, el planteamiento cambia: eso se explica en el seguro de viaje y el equipaje perdido o dañado.
Plazos: cuánto tiempo tienes para reclamar
Aquí conviene ser prudente, porque hay tres plazos distintos y no todos se cuentan igual. Primero, el del aviso al seguro: el artículo 16 de la Ley de Contrato de Seguro habla de siete días desde que se conoce el siniestro, salvo que la póliza fije otro más amplio. Segundo, el de prescripción de las acciones del contrato de seguro, que el artículo 23 de esa misma ley fija en dos años para seguros de daños y cinco para seguros de personas. Como los gastos por retraso se parecen más a un daño patrimonial, lo prudente es manejar los dos años.
Tercero, el plazo para reclamar a la aerolínea. El Reglamento no fija un plazo propio: el Tribunal de Justicia (asunto Cuadrench Moré) dejó claro que lo determina el derecho nacional de cada Estado, y las directrices de la Comisión remiten a la legislación de cada país. En España suele manejarse el plazo general de cinco años del artículo 1964 del Código Civil para las acciones personales sin plazo especial, aunque el asunto se ha debatido y los tribunales pueden aplicar otros criterios. Mejor no confiar en la cifra más larga y reclamar cuanto antes.
Para ordenar cada caso, la guía sobre prescripción de un siniestro de seguro detalla cómo se cuenta y qué la interrumpe. Y ante cualquier duda sobre el plazo aplicable a tu caso, lo sensato es confirmarlo con un profesional del derecho.
Errores que hacen perder dinero en una reclamación por retraso
No presentarse a facturación
Dar por perdido el vuelo antes de tiempo y no acudir al aeropuerto puede incumplir el art. 3.2.
Aceptar un bono sin pensarlo
El art. 7.3 dice que los bonos de viaje solo se aceptan con tu acuerdo.
Dejar pasar los siete días del seguro
El art. 16 de la Ley de Contrato de Seguro permite a la aseguradora reclamar daños por la falta de aviso a tiempo.
Cobrar dos veces el mismo gasto
Declarar a la aseguradora un hotel que la aerolínea ya te reembolsó puede acabar en rechazo y reintegro.
Aceptar "causas técnicas" sin pruebas
Un defecto técnico habitual no es, por sí solo, una circunstancia extraordinaria según las directrices.
Gastos excesivos sin justificar
Facturas de lujo o sin desglose se discuten: se admiten gastos necesarios, razonables y apropiados.
Plantilla de reclamación a la aerolínea
Una reclamación eficaz es corta, ordenada y con datos. No hace falta tono jurídico: basta con identificar el vuelo, el retraso, lo que reclamas y lo que adjuntas. Este modelo orientativo sirve de punto de partida; adáptalo a tu caso y no incluyas importes que no hayas calculado con la distancia real.
Modelo de reclamación (orientativo)
Asunto: Reclamación por retraso del vuelo [número de vuelo] del [fecha], reserva [localizador].
Viajé como pasajero en el vuelo indicado, de [origen] a [destino], con reserva confirmada y presentándome a facturación a la hora indicada. La salida estaba prevista a las [hora] y se produjo a las [hora], con llegada a destino a las [hora], lo que supone un retraso de [horas y minutos] respecto a la hora prevista de llegada.
Por ello solicito, conforme al Reglamento (CE) n.º 261/2004: (1) el reembolso de los gastos de atención no facilitados (arts. 6 y 9), que adjunto con sus justificantes; (2) la compensación que corresponda según el art. 7 y la interpretación del Tribunal de Justicia de la UE para retrasos de tres horas o más a la llegada; y (3) que se me indique por escrito la causa concreta del retraso y, si se invoca una circunstancia extraordinaria, los elementos que la acreditan.
Solicito el pago mediante transferencia bancaria a la cuenta [IBAN]. Adjunto: tarjeta de embarque, reserva, capturas de la hora real, tickets y facturas. Quedo a la espera de respuesta por este mismo medio.
[Nombre y apellidos, DNI o pasaporte, teléfono y correo]
Conserva siempre el justificante de envío y la fecha. Si la respuesta es un texto genérico, rechaza o llega vacía de argumentos, esa comunicación es parte de tu expediente para el organismo de supervisión o para una eventual vía judicial.
Dudas habituales sobre retrasos de vuelo, seguro y Reglamento 261
¿Cuánto es la compensación por retraso de vuelo: 250, 400 o 600 euros?
¿Cubre el seguro de viaje un retraso de más de 6 horas?
¿Se puede cobrar a la aerolínea y al seguro a la vez?
Me cancelaron el vuelo: ¿quién paga el hotel y la comida?
¿Qué son las circunstancias extraordinarias y quién debe probarlas?
¿Qué es el Reglamento CE 261/2004 y qué derechos da?
Compré el billete a través de una agencia: ¿a quién reclamo?
Antes de decidir, mira también
- 🧳 ¿Cubre el seguro de viaje el equipaje perdido o dañado por la aerolínea?
- 🩺 ¿Cubre el seguro de viaje la cancelación por enfermedad?
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- ✈️ Seguro de viaje anual multiviaje frente a por viaje
- 🔗 Seguro de viaje y robo de móvil: robo, hurto y denuncia 2026
- 🔗 Seguro de viaje y guerra: qué pasa si Exteriores avisa
- 🔗 ¿Cubre el seguro de viaje la quiebra de una aerolínea o agencia?
Antes de volar: lee tu póliza y guarda el primer papel
Un retraso de vuelo se gana o se pierde en dos momentos: antes del viaje, cuando localizas en tu póliza la garantía de retraso, su franquicia de horas y su límite, y en el aeropuerto, cuando guardas billete, hora real, mensajes y tickets. Con ambas cosas hechas, la reclamación a la aerolínea y al seguro deja de ser una discusión y se convierte en una suma.
Una tarea sencilla para hoy: abre el PDF de tu póliza, busca la palabra "retraso" o "demora" y apunta cuántas horas pide y qué gastos admite. Con ese dato en el móvil, el día que el panel marque "retrasado" sabrás si te conviene empezar por la aerolínea, por la aseguradora o por las dos. Para tu caso concreto, confirma plazos y condiciones con tu aseguradora o con un profesional.
Fuentes y dónde comprobarlo
- Reglamento (CE) n.º 261/2004 (EUR-Lex), artículos 3, 5, 6, 7, 8, 9, 14 y 16
- Directrices interpretativas de la Comisión sobre el Reglamento 261/2004 (BOE-DOUE)
- Ley 50/1980 de Contrato de Seguro (BOE), artículos 16, 23, 26 y 43
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones del consumidor
- Agencia Estatal de Seguridad Aérea (AESA): derechos de los pasajeros